2026年の基礎控除|最大104万円。所得によって3段に分かれる

 相談者
 編集部
基礎控除は、だれでも所得から差し引ける控除です。その額が令和8年分から変わりました。ただし上がり方が所得によって違うので、自分の額は表で確かめる必要があります。
この記事でわかること
- 自分の基礎控除が、どの段にあたるか
- いちばん上の段の額が、何と何の合計でできているか
- 表を引くときに使う金額は、年収ではないこと
- この大きさが、いつまで続くか
- 会社員以外の人が、自分の額を見つける道すじ
2026年の基礎控除は最大104万円
令和8年分(2026年分)の基礎控除は、合計所得金額に応じて決まります。下の表のとおり大きく三つの段があり、所得が増えるほど段が下がっていきます。
言葉の説明
- 基礎控除きそこうじょ
- 税金を計算する前に、だれでも所得から差し引ける金額です。差し引いたあとの金額に税率がかかるので、基礎控除が大きいほど税金は小さくなります。
- 合計所得金額ごうけいしょとくきんがく
- 1年間の収入から、必要経費にあたるものを差し引いたあとの金額です。年収そのものではありません。このあとの章で、年収からの出し方を説明します。
図はタップすると大きく表示できます
| 合計所得金額 | 基礎控除 | 内わけ |
|---|---|---|
| 489万円以下 | 104万円 | 本則62万円 + 上乗せ42万円 |
| 489万円超 655万円以下 | 67万円 | 本則62万円 + 上乗せ5万円 |
| 655万円超 2,350万円以下 | 62万円 | 本則62万円のみ |
| 2,350万円超 2,400万円以下 | 48万円 | — |
| 2,400万円超 2,450万円以下 | 32万円 | — |
| 2,450万円超 2,500万円以下 | 16万円 | — |
| 2,500万円超 | 受けられない | — |
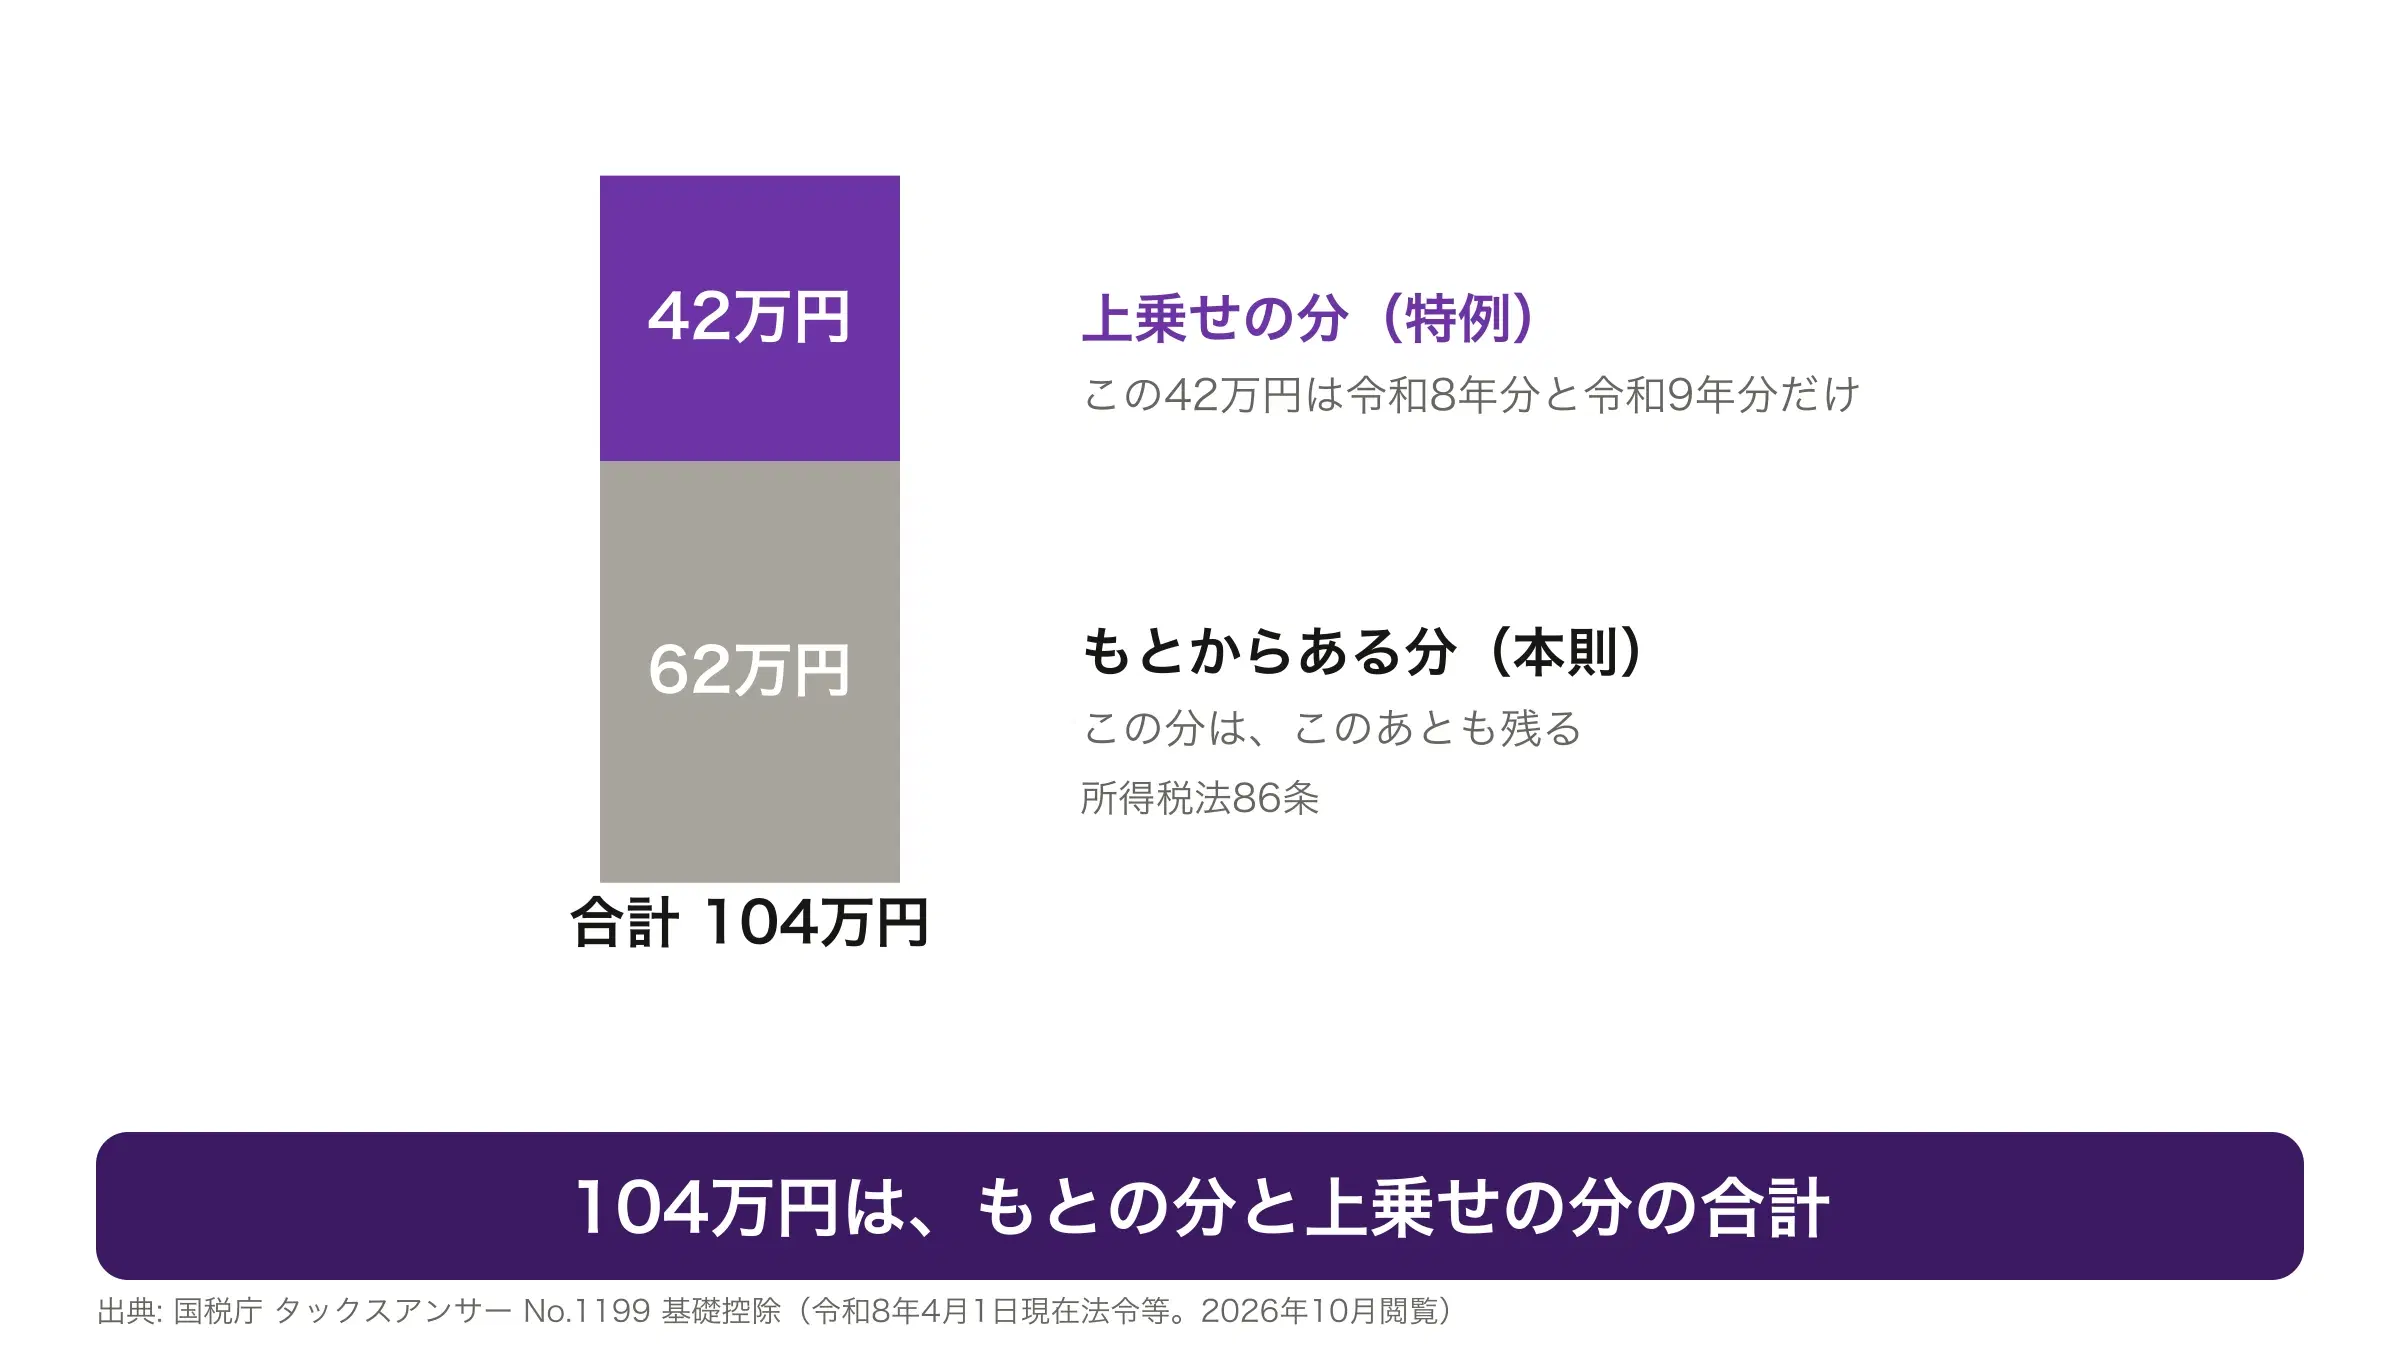
① 104万円は、2つの分の合計
いちばん上の段の額は、ひとつのまとまりではありません。所得税法で決まっている本則の分と、租税特別措置法による上乗せの分を足したものです。財務省の改正の資料にも、この2つの内わけが書かれています。
この組み立てが分かると、あとの話が追いやすくなります。42万円の上乗せには期限があり、本則の分は残るからです。表のいちばん右の列で、どちらがいくらかを確かめてください。
② いちばん上の段に入る人
上乗せがいちばん大きいのは、合計所得金額が表の一行目にあてはまる人です。ここだけ上乗せが厚く、ほかの段とはっきり差がつきます。
一行目を超えると上乗せは小さくなり、二行目を超えるとなくなって本則の分だけになります。段の境目で額が変わるところは、このあとの章であらためて見ます。
③ 所得が大きいと、受けられなくなる
合計所得金額が表の下のほうに来ると、基礎控除は段階的に小さくなり、いちばん下の行にあてはまる人は基礎控除そのものを受けられません。
この部分は年分による違いがなく、改正の前から同じです。表の下のほうは今回動いていない、と覚えておけば足ります。
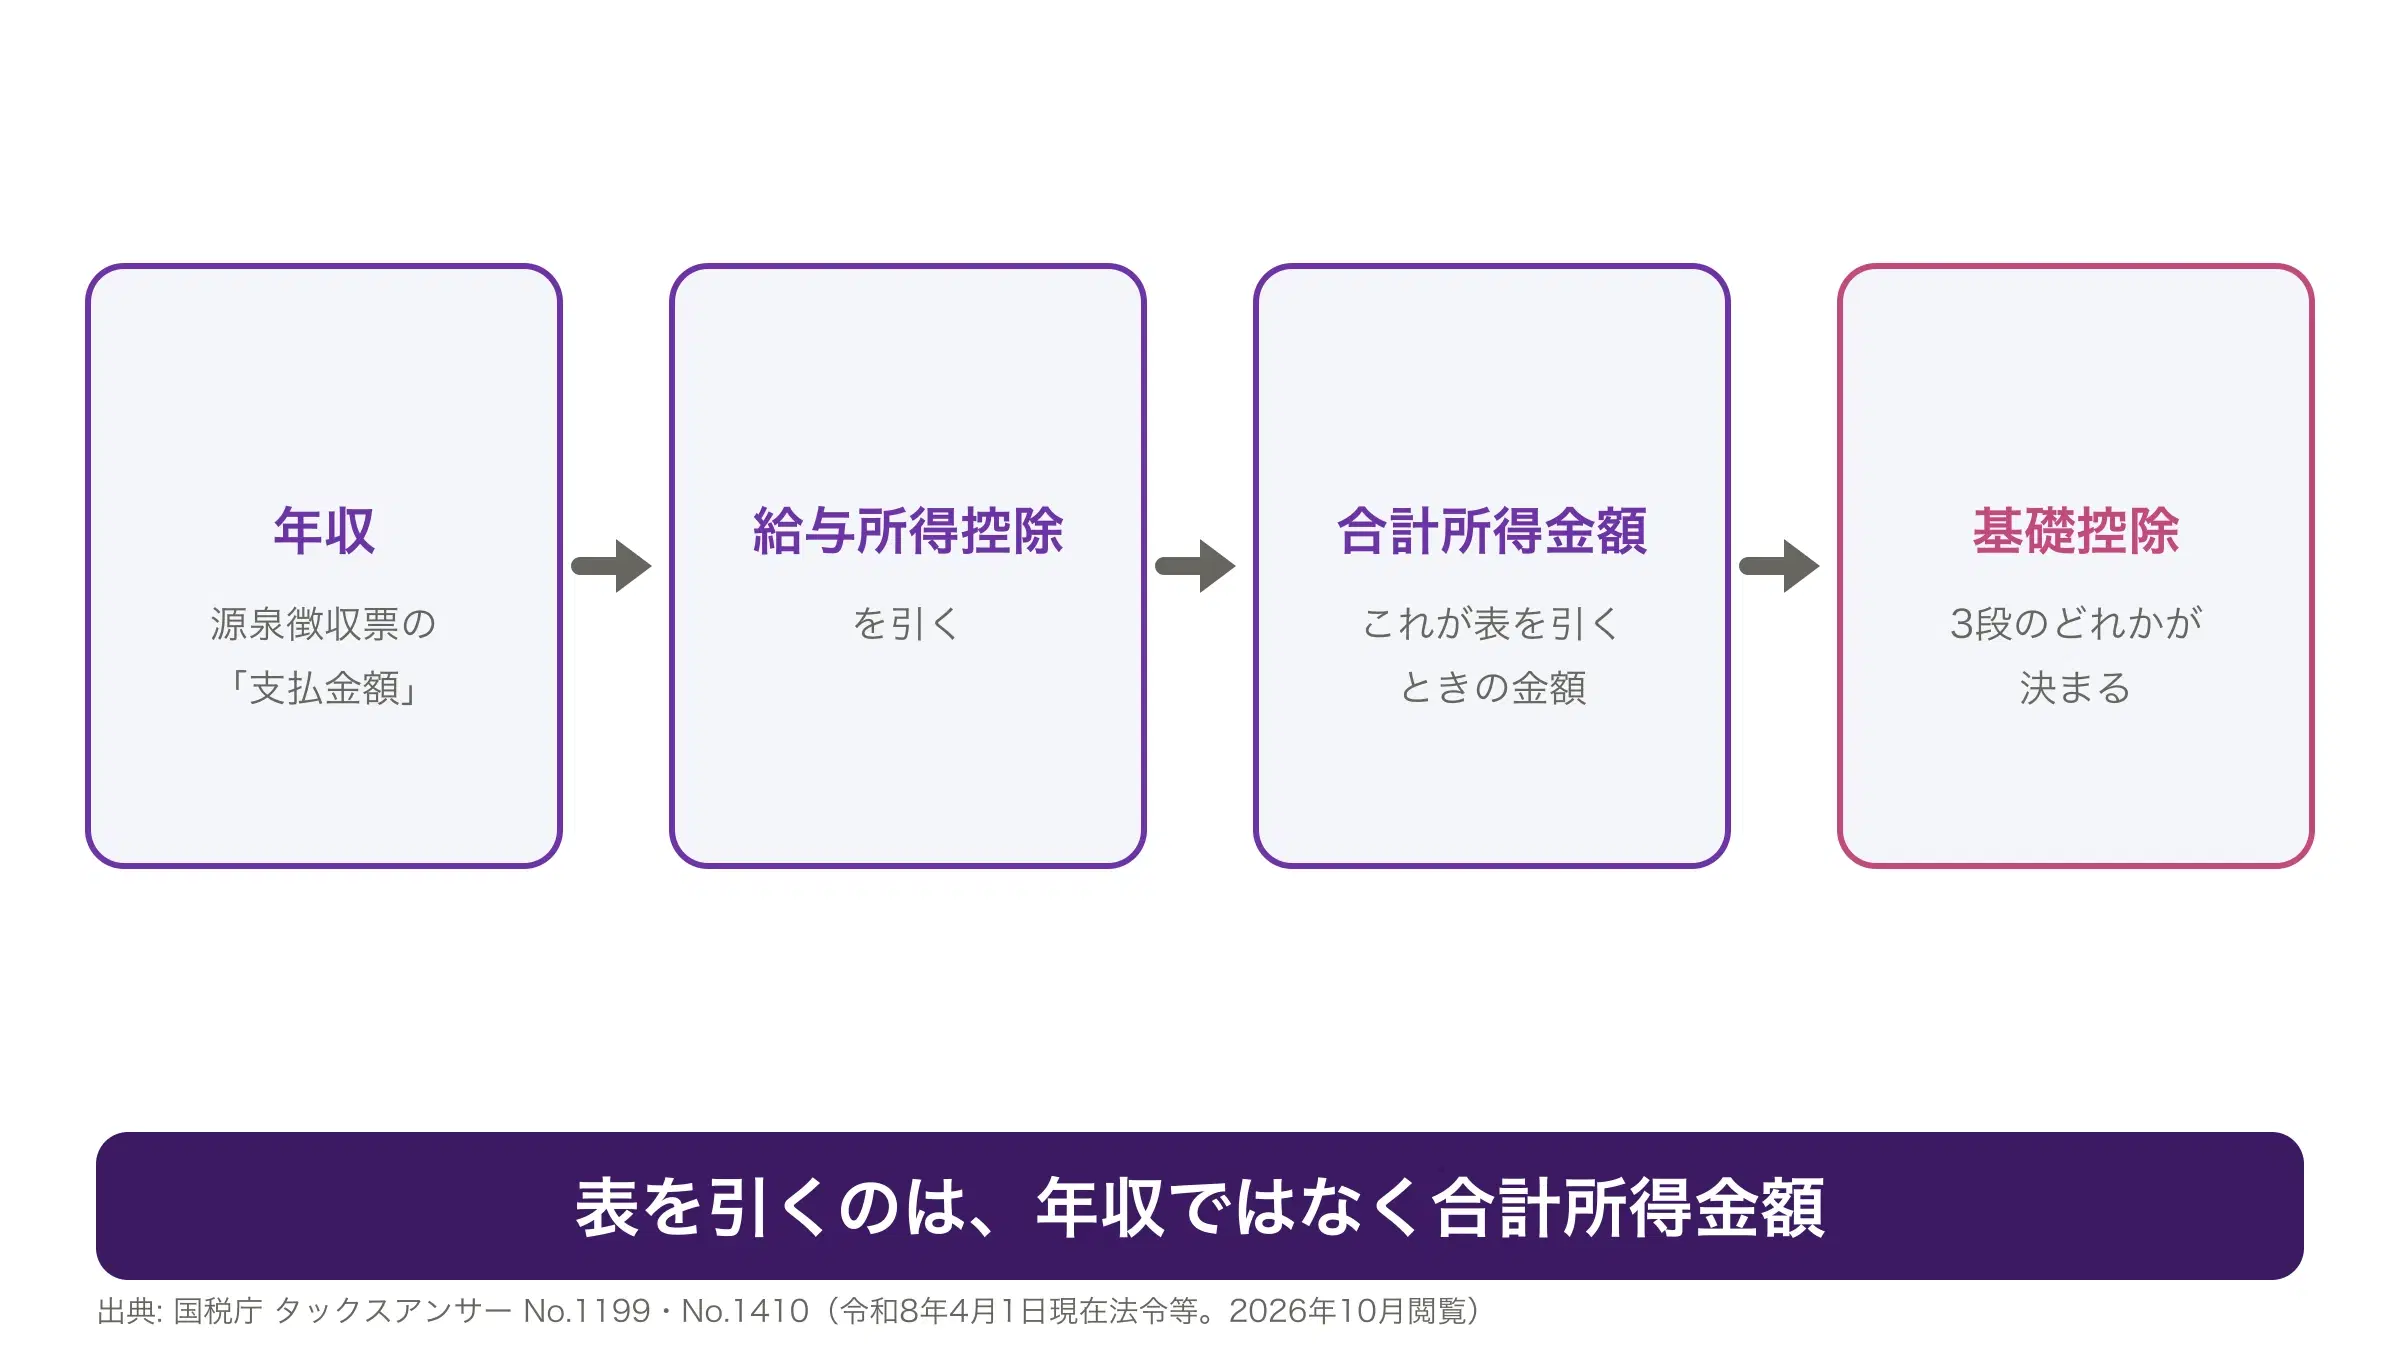
基礎控除の表を引くのは、合計所得金額
相談者編集部ここを取り違えると、段をひとつ間違えます。年収から合計所得金額までの道すじを、先に押さえておきます。
図はタップすると大きく表示できます
| 呼び名 | 源泉徴収票での欄 | 中身 |
|---|---|---|
| 年収 | 支払金額 | 1年間に受け取った給与の合計。ここから何も引いていない |
| 給与所得控除 | (欄はない) | 給与をもらっている人の必要経費にあたるもの。少なくとも74万円は引ける |
| 合計所得金額 | 給与所得控除後の金額 | 年収から給与所得控除を引いた額。給与のほかに収入がなければ、これが合計所得金額 |
① 表を引くのは年収ではない
基礎控除の表に並んでいる金額は、どれも合計所得金額です。年収ではありません。年収でそのまま引くと、実際より下の段を見てしまい、自分の控除を小さく見積もることになります。
② 会社員は年収から給与所得控除を引く
給与をもらっている人は、年収から給与所得控除を引いた額が合計所得金額になります。給与所得控除は収入に応じて決まり、収入が少ない人にも最低限の額が保障されています。
ただし給与収入が660万円に満たない場合は、計算式ではなく国税庁の表で求める決まりです。自分で掛け算をすると合わないことがあります。
③ 自分の合計所得は源泉徴収票で分かる
計算しなくても確かめる方法があります。源泉徴収票の「給与所得控除後の金額」の欄です。給与のほかに収入がなければ、ここに書かれている額が合計所得金額にあたります。
副業や年金など、給与以外の収入がある人は、それらを足した額で見ます。足し方は、このあとの章で説明します。なお、手元の源泉徴収票は前の年のものです。申告書に書くのはその年の見積額なので、前の年の額は目安にとどめてください。
合計所得489万円の境目で、基礎控除が37万円下がる
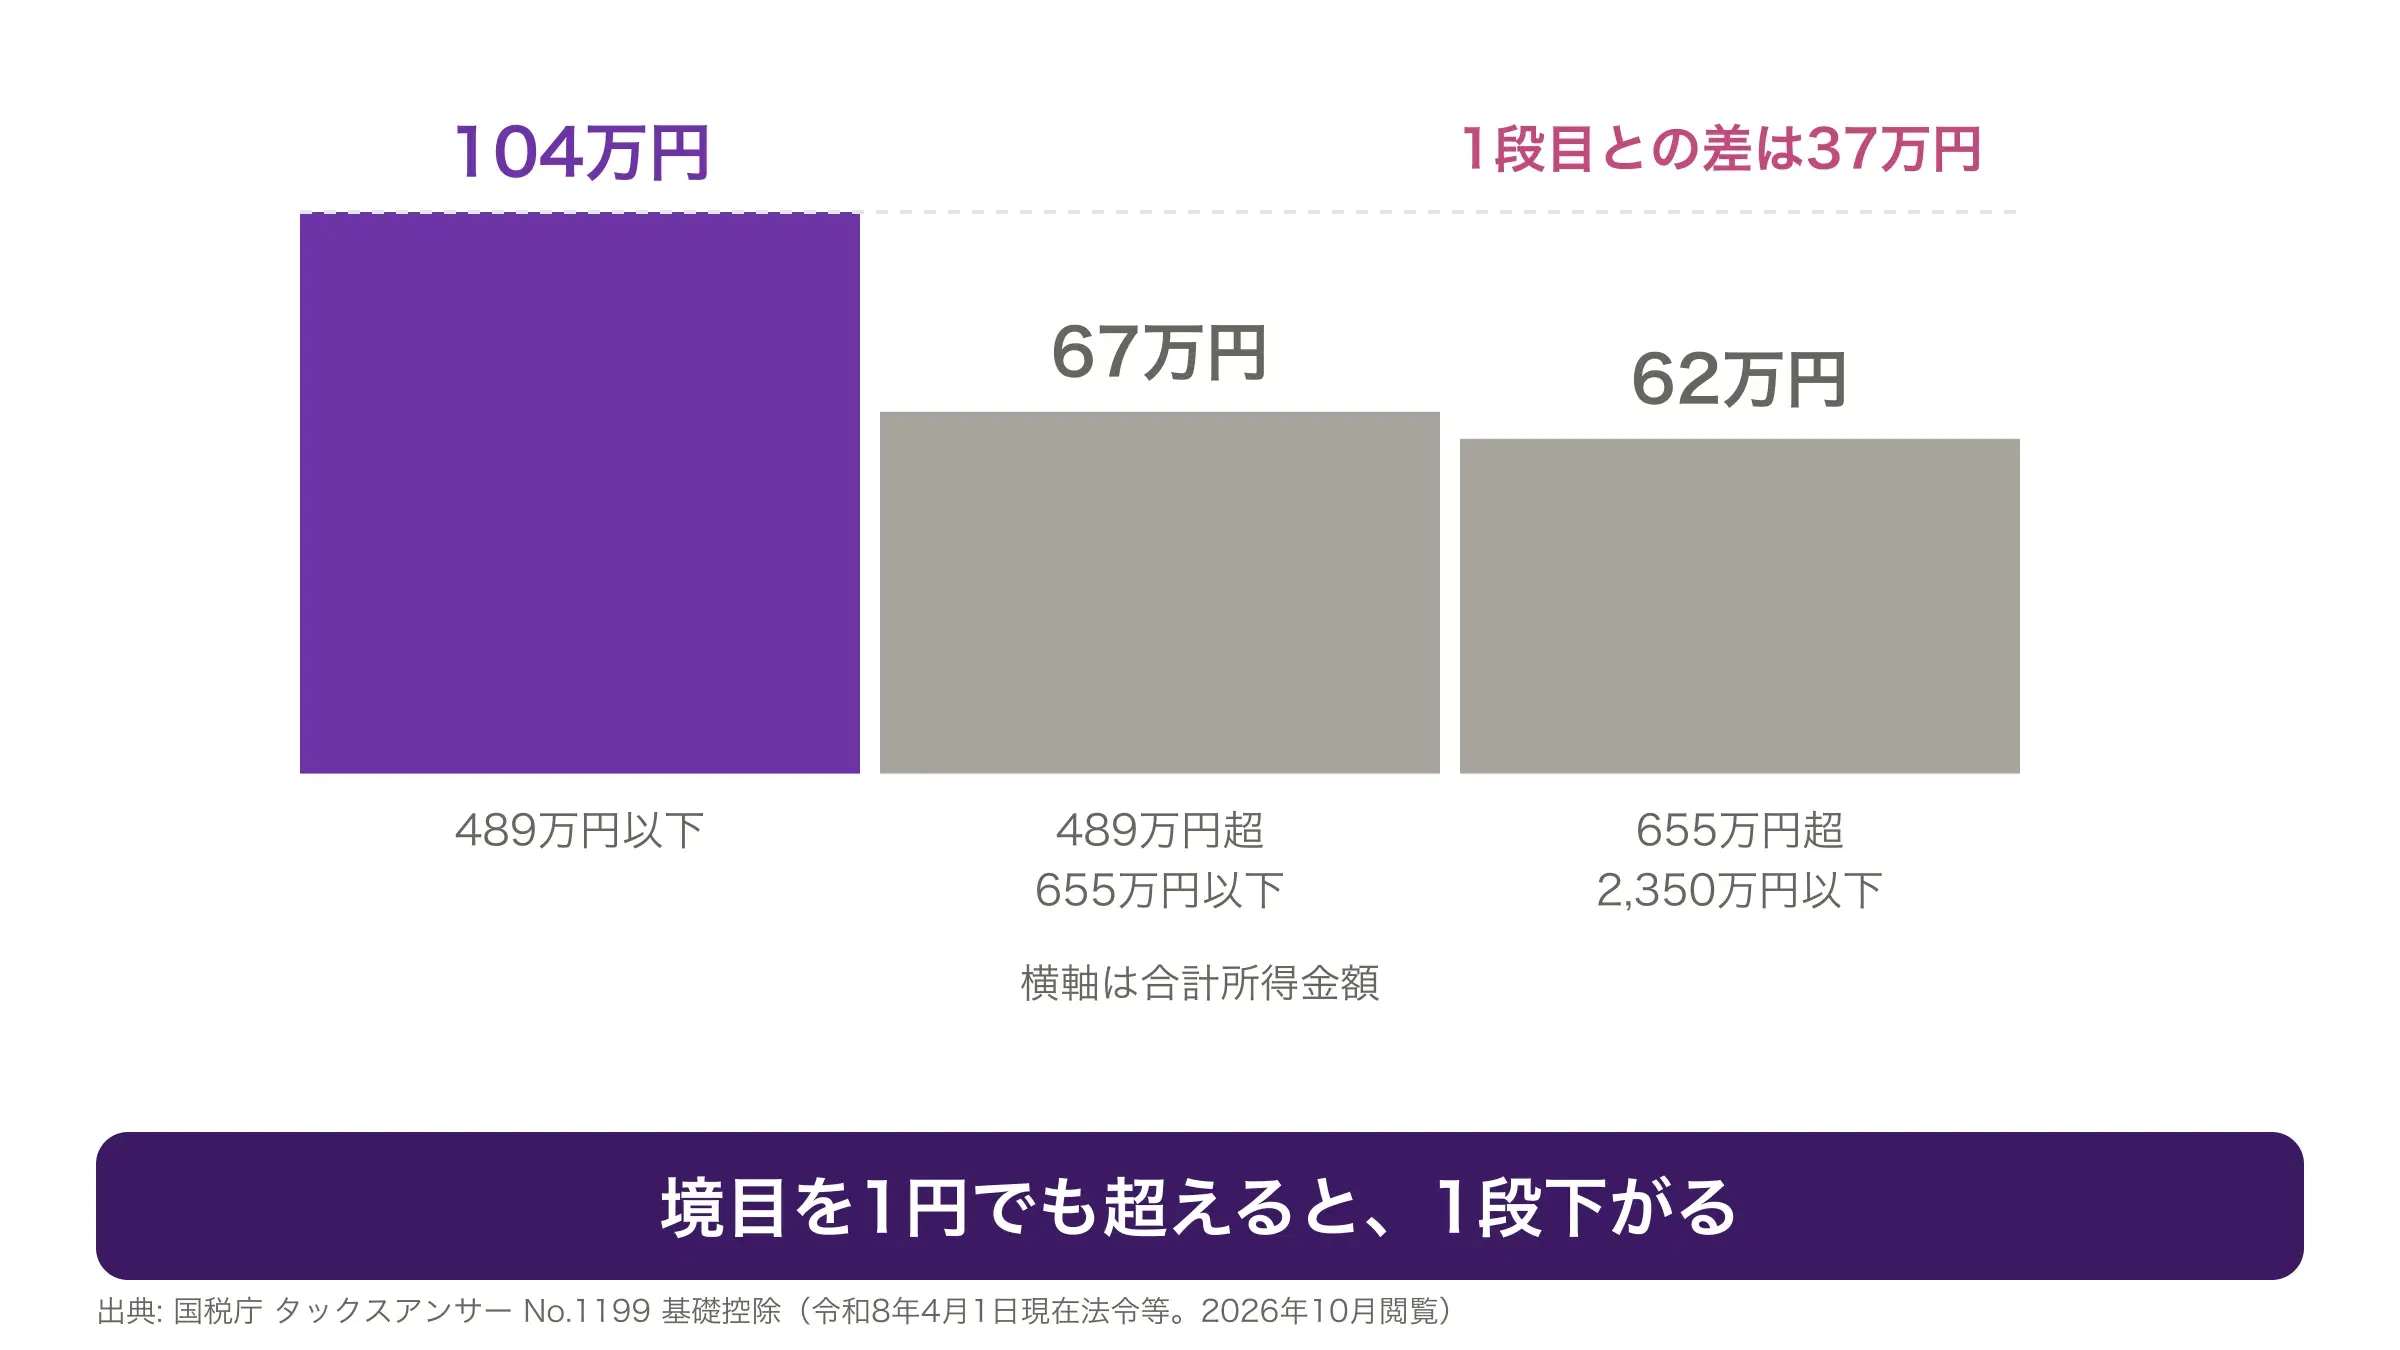
基礎控除はなだらかに減るのではなく、階段のように落ちます。いちばん大きな段差は、上から一段目と二段目のあいだにあります。
図はタップすると大きく表示できます
| 合計所得金額 | 基礎控除 | 1つ上の段との差 |
|---|---|---|
| 489万円以下 | 104万円 | — |
| 489万円超 655万円以下 | 67万円 | 37万円小さい |
| 655万円超 2,350万円以下 | 62万円 | 5万円小さい |
① 境目を超えると、すぐ下の段になる
段の境目は、その額までが上の段という決まりです。わずかでも超えると下の段になります。あいだに中くらいの段はなく、途中で少しずつ減ることもありません。
② 給与だけなら年収665万円台が境目
上から一段目と二段目の境目を給与収入に直すと、年収665万円台にあたります。これは財務省の改正の資料に書かれている目安です。給与以外に収入がある人には当てはまりません。
③ 境目のすぐ上では、収入が増えても手取りが増えないことがある
引ける額が小さくなると、税のかかる金額はその分だけ増えます。境目をわずかに超えただけの人は、増えた収入より税の増え方が勝って、手取りがかえって減ることがあります。
段差があるために起きることで、所得が大きく増えれば追いつきます。自分がこの近くにいるかどうかは、源泉徴収票の「給与所得控除後の金額」で確かめられます。
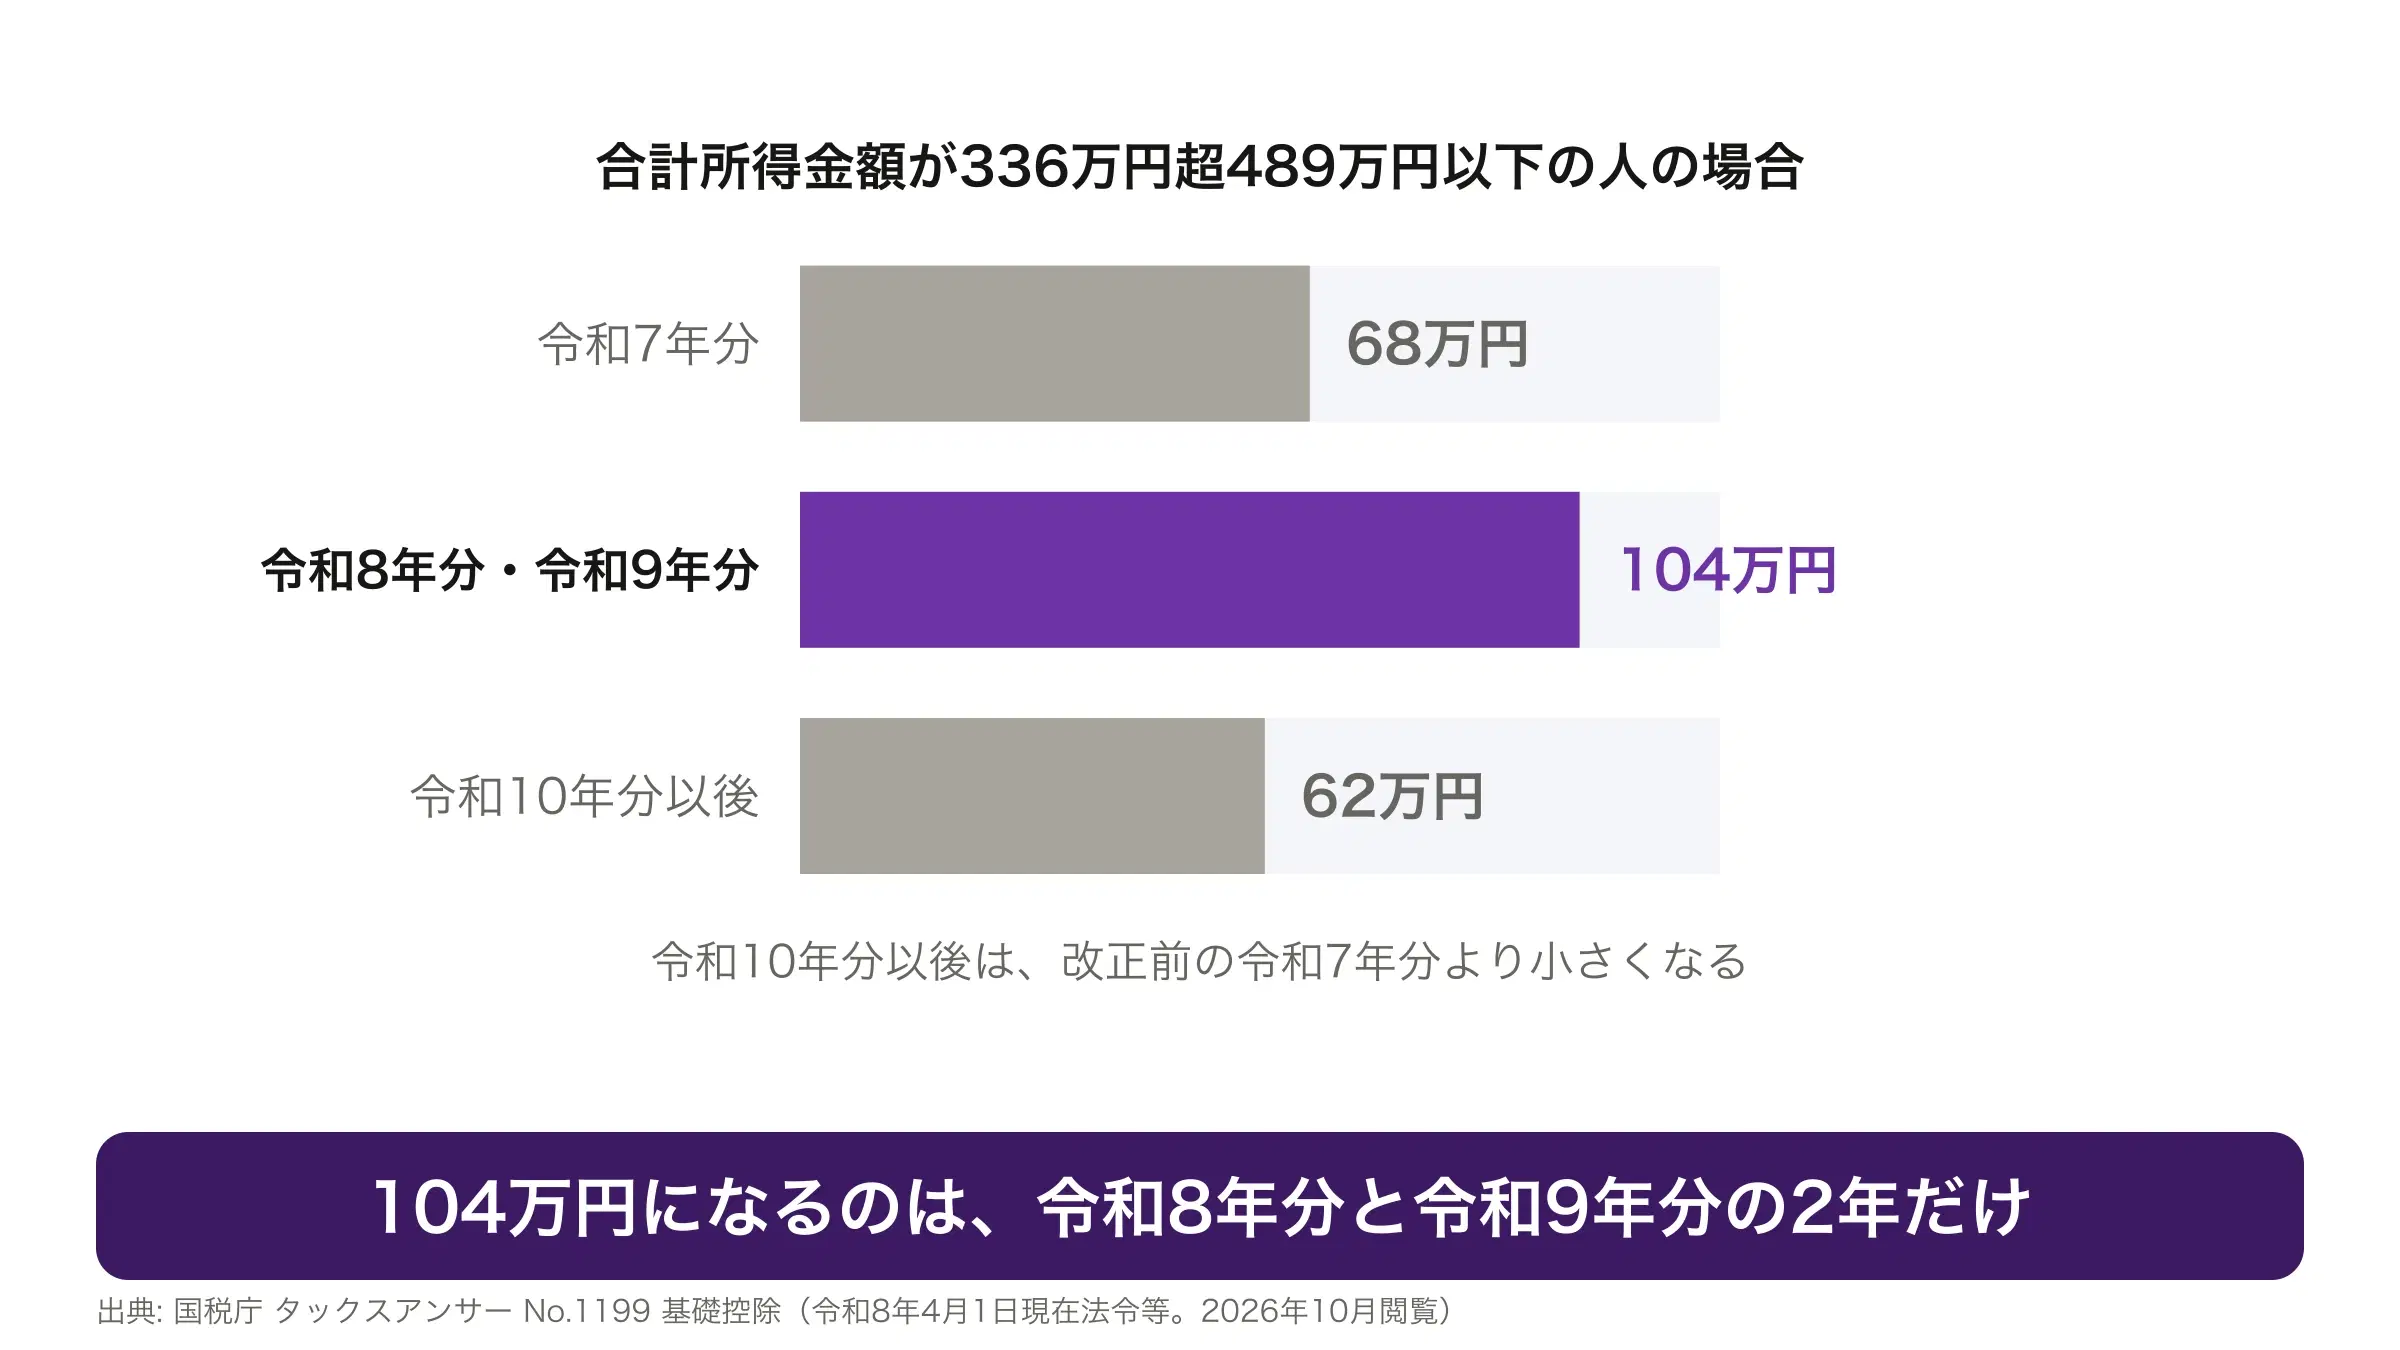
基礎控除が大きいのは2026年分と2027年分だけ
今の大きさは、ずっと続くものではありません。いま乗っている上乗せに、期間が区切られているためです。下の表で、年分ごとの額を並べます。
図はタップすると大きく表示できます
| 合計所得金額 | 令和7年分 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円(本則62万円 + 上乗せ37万円) |
| 132万円超 336万円以下 | 88万円 | 104万円 | 62万円(本則のみ) |
| 336万円超 489万円以下 | 68万円 | 104万円 | 62万円(本則のみ) |
| 489万円超 655万円以下 | 63万円 | 67万円 | 62万円(本則のみ) |
| 655万円超 2,350万円以下 | 58万円 | 62万円 | 62万円(本則のみ) |
① 期限があるのは、42万円と5万円の上乗せ
表のまん中の列に乗っているのは、この2つの上乗せです。どちらも令和8年分と令和9年分だけで、そのあとも続くとは決まっていません。
② 期限が切れたあと、上乗せが残るのは132万円以下の人だけ
期限が切れたあとは、右の列の額になります。上乗せが残るのは、合計所得金額が132万円以下の行だけです。そこだけ別の上乗せが乗っていて、ほかの行は本則の額になります。
③ 改正前より小さくなる人もいる
本則の分は残りますが、もとの水準に戻るという意味ではありません。合計所得金額が132万円を超えて655万円までの行では、右の列の額が左の列より小さくなっています。
今戻ってくるお金を、この先もずっと続くものとして家計に組み込まないでください。
会社員以外の人が、自分の基礎控除を見つける方法
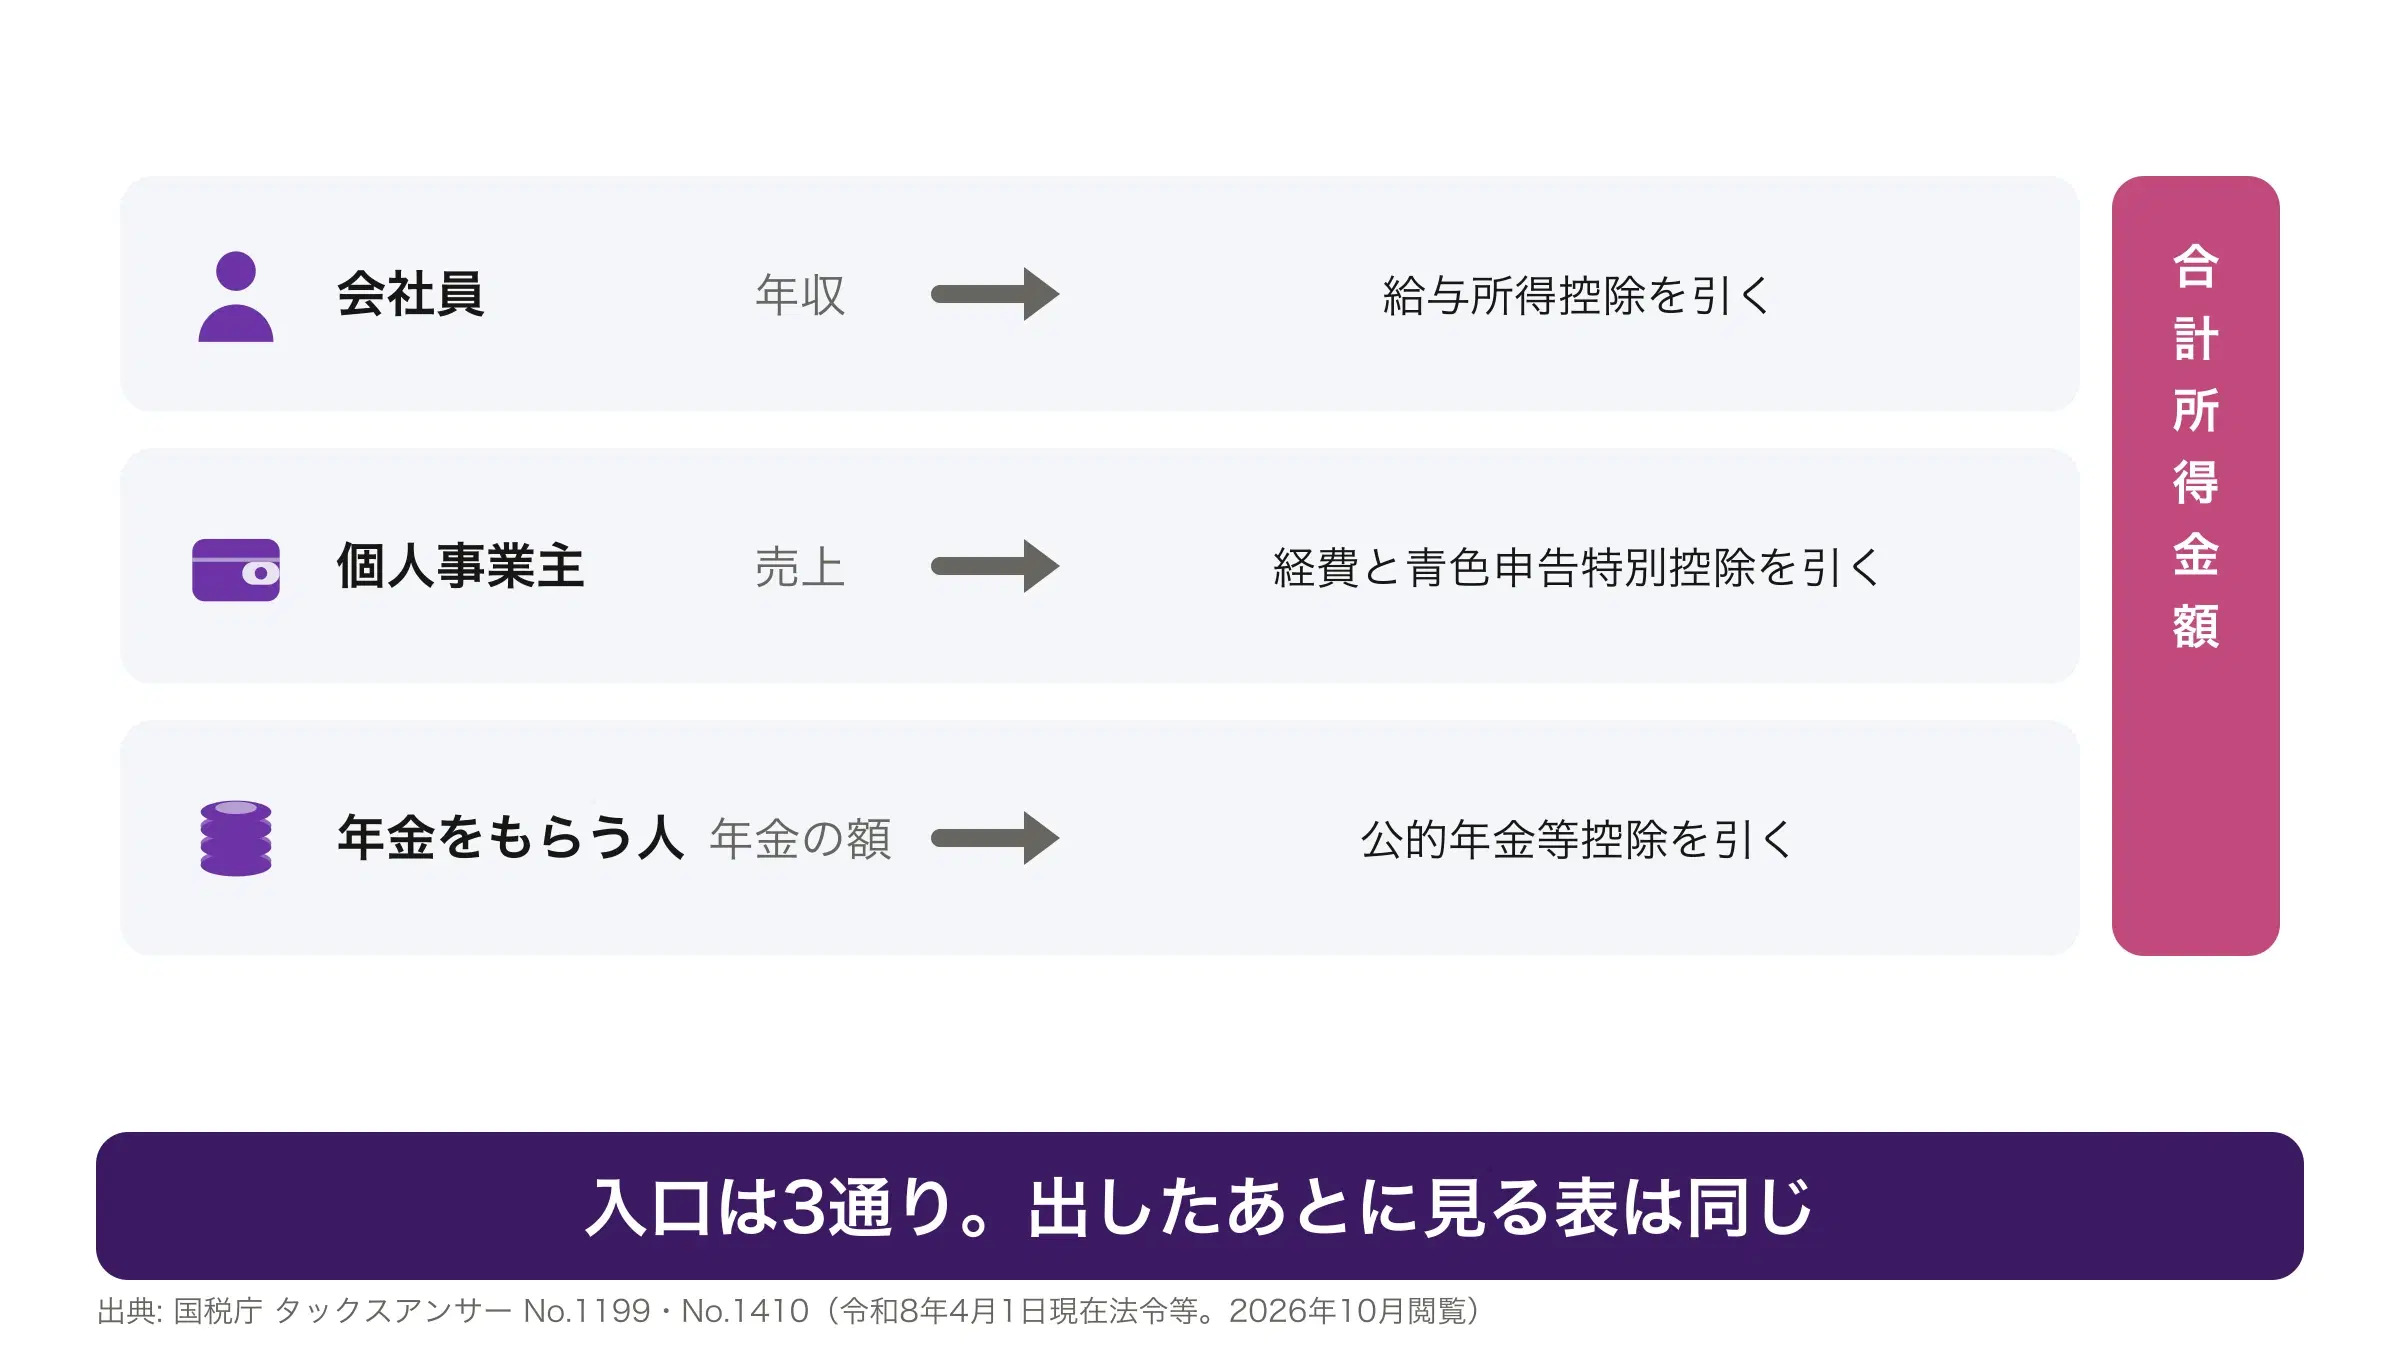
相談者編集部会社員のAさん、個人事業主のBさん、年金をもらっているCさんで、入口を並べます。入口は違っても、出したあとに見る表はどれも同じです。
図はタップすると大きく表示できます
| 立場 | 入口になる金額 | 差し引くもの |
|---|---|---|
| 会社員のAさん | 年収(源泉徴収票の支払金額) | 給与所得控除 |
| 個人事業主のBさん | 売上 | 必要経費、青色申告をしていれば青色申告特別控除 |
| 年金をもらっているCさん | 年金の額 | 公的年金等控除 |
① 個人事業主は、売上から経費を引いたあとが合計所得
Bさんのような個人事業主やフリーランスは、売上がそのまま所得になるのではありません。売上から必要経費を差し引いたあとの額が、事業所得です。
基礎控除そのものは、会社員と同じ表で決まります。働き方によって表が分かれることはありません。
② 青色申告特別控除を引いたあとの額で見る
青色申告をしている人は、事業所得からさらに青色申告特別控除を差し引けます。基礎控除とは別の控除で、引く順番が先になります。
引いたあとの額で、基礎控除の表を見てください。差し引ける額と、そのための要件は国税庁のページに載っています。
③ 年金は、公的年金等控除を引いたあとが合計所得
Cさんのように年金をもらっている人も、年金の額がそのまま所得になるわけではありません。公的年金等控除を差し引いたあとの額が、雑所得になります。
差し引ける額は、年齢と年金の額によって変わります。国税庁のページに表があるので、そこで自分のあてはまる行を見てください。
④ 収入が複数ある人は、足して1つにする
給与と年金、給与と事業のように収入が複数ある人は、それぞれ控除を引いたあとの所得を足します。その合計が合計所得金額です。
足したことで段が下がることがあります。片方だけを見て判断しないでください。
基礎控除でよくある4つの取り違え
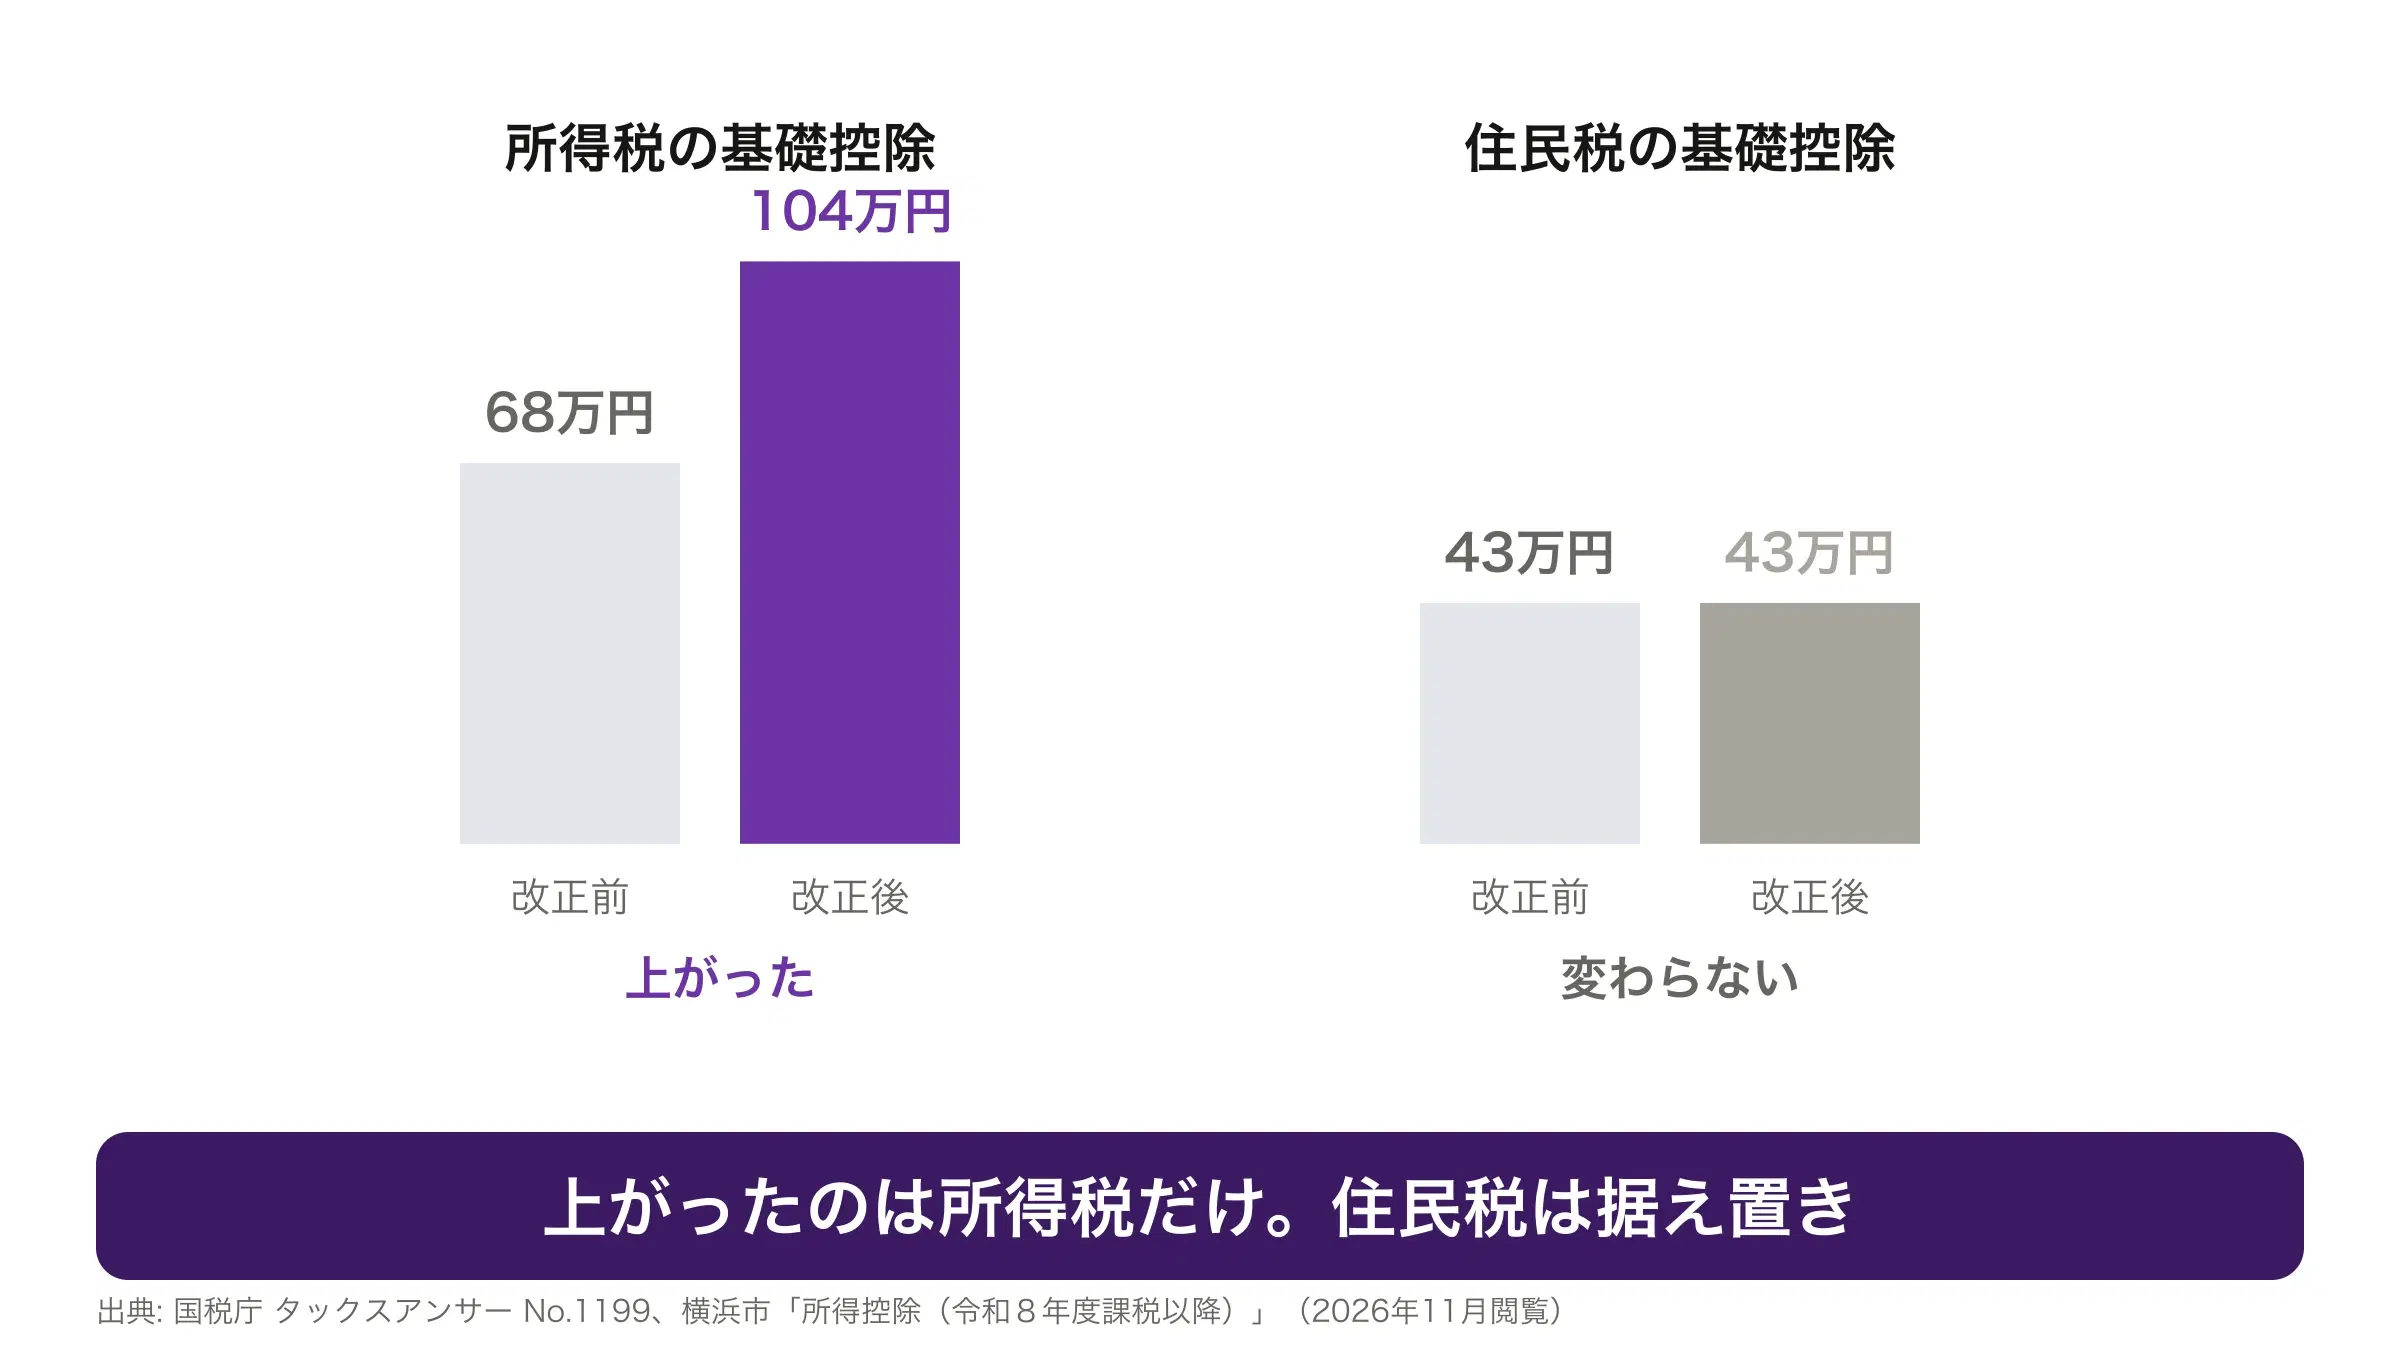
最後に、問い合わせの多い四つをまとめます。どれも基礎控除そのものについての取り違えです。
図はタップすると大きく表示できます
| 思っていること | 実際は |
|---|---|
| 住民税も安くなるはず | 上がったのは所得税の基礎控除だけ。住民税の基礎控除は43万円のまま |
| 基礎控除が178万円になった | 178万円は基礎控除と給与所得控除を足した、税のかからない上限の目安 |
| 相続でも基礎控除が上がった | 相続税の基礎控除は別の制度。今回の改正とは関係がない |
| 何もしなくても引かれる | 申告書を出さないと受けられない |
① 住民税の基礎控除は43万円のまま
今回上がったのは所得税の基礎控除です。住民税の基礎控除は変わっていません。税を扱う役所の案内でも、この二つは別々に書き分けられています。
そのため、所得税は下がったのに住民税は下がらない、ということが起きます。別の税なので、別の決まりで動きます。
② 178万円は基礎控除の額ではない
よく見る178万円は、基礎控除の額ではありません。基礎控除と給与所得控除を足した、所得税がかからない上限の目安です。
表を引くときにこの額を使うことはありません。使うのは合計所得金額です。
③ 相続税の基礎控除は、全く別の制度
相続税にも基礎控除という言葉がありますが、所得税のものとは別の制度です。計算の仕方も額も違います。
今回の改正で動いたのは所得税のほうです。相続の話と混ぜないでください。
④ 申告書を出さないと受けられない
基礎控除は自動では引かれません。会社員は年末調整の申告書に、個人事業主は確定申告書に書く必要があります。申告書に書くのはその年の見積額で、前の年の源泉徴収票をそのまま写すものではありません。
国税庁も、申告書の提出もれで基礎控除を受けられないことがないように、と注意を出しています。
よくある質問
2026年の基礎控除はいくらですか?
合計所得金額489万円以下なら104万円です。それを超えると67万円、655万円を超えると62万円になります。所得がさらに大きい人は段階的に小さくなり、やがて受けられなくなります。
2026年の年金の基礎控除額はいくらですか?
年金をもらっている人も、見る表は同じです。年金の額から公的年金等控除を差し引いたあとの合計所得金額で、どの段になるかが決まります。
基礎控除が95万円になるのはいつからですか?
令和7年分の額です。令和8年分からは最大104万円に上がりました。
令和8年度の基礎控除と給与所得控除はどう変わりましたか?
基礎控除は最大95万円から104万円に、給与所得控除の最低保障額は65万円から74万円に上がりました。どちらも令和8年12月1日に施行され、その年分から適用されます。11月までの源泉徴収は改正前のままで、取りすぎた分は年末調整で精算されます。
住民税の基礎控除も上がりましたか?
上がっていません。住民税の基礎控除は43万円のままです。
基礎控除を受けるのに手続きは要りますか?
要ります。会社員は年末調整の申告書に、個人事業主は確定申告書に書きます。出さないと受けられません。
まとめ
この記事のまとめ
- 基礎控除は所得で段が分かれ、いちばん上の段だけが最大の額
- その額は、本則の分に上乗せの分が乗ったもの
- 表を引くのは年収ではなく合計所得金額
- 段の境目では、引ける額がはっきり小さくなる
- 今の大きさは令和8年分と令和9年分のあいだだけ
- 上がったのは所得税だけ。住民税の基礎控除は変わらない
まず確かめるのは、自分の合計所得金額です。給与だけの人なら、源泉徴収票の「給与所得控除後の金額」を見れば計算せずに分かります。手元にあるのは前の年の分なので、申告書には今年の見込みで書いてください。
その額を表にあてはめれば、自分の基礎控除が決まります。段の境目に近い人は、わずかな収入の増減で額が変わることも頭に入れておいてください。
あわせて読みたい
2026年の年末調整|変更点は4つ。基礎控除は最大104万円に

2026年(令和8年)の年末調整で変わるのは4つです。基礎控除は最大104万円、給与所得控除の最低保障額は74万円に上がりました。何がどう変わったか、年収別に所得税がいくら減るか、会社から受け取る申告書のどこが変わったかを整理しました。11月まで手取りが変わらない理由と、12月の源泉徴収票で自分で確かめる方法まで書いています。
不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれます。「1万円から」は前者、「月々1万円から」は後者を指しています。それぞれいくらから始められるかと、気をつけることを分けて整理しました。
こどもNISAとは?2027年から始まる0〜17歳のNISAと、気をつける3つのこと

こどもNISAは2027年から始まります。対象は0歳から17歳まで、1年に60万円・合計600万円まで、親のNISAとは別の枠です。終わったジュニアNISAとの違いと、引き出すときに要る手続きを、金融庁の資料をもとに整理しました。親のNISAとどちらを先に使うかも書いています。