サラリーマンの不動産投資|有利な理由5つと、カモにされない注意点5つ

 相談者
 編集部
「サラリーマンは不動産投資に向いている」という説明と、「サラリーマンはカモにされる」という書き込みは、たいてい別々の記事に分かれています。読む側はどちらを信じればいいのか分かりません。
この記事では、その両方を同じ場所に並べます。有利とされる理由を、貸す側が何を見るかから確かめ、同じことが売る側からどう見えるかを続けて書きます。
この記事でわかること
- 会社員だから得られるもの5つと、その理由
- 同じ理由で狙われる5つの場面
- 課税所得別に、損益通算で実際に戻る金額
- その節税がいつ終わるか。この部屋では買った年だけだったこと
- 勤務先に伝わる唯一の経路と、それを切り替えられる年・できない年
サラリーマンが不動産投資をするメリット 5つ
「会社員は不動産投資に向いている」という説明には、理由があります。貸す側が返済の続きやすさを判断するときに見るものと、会社員の給与のかたちが重なるためです。
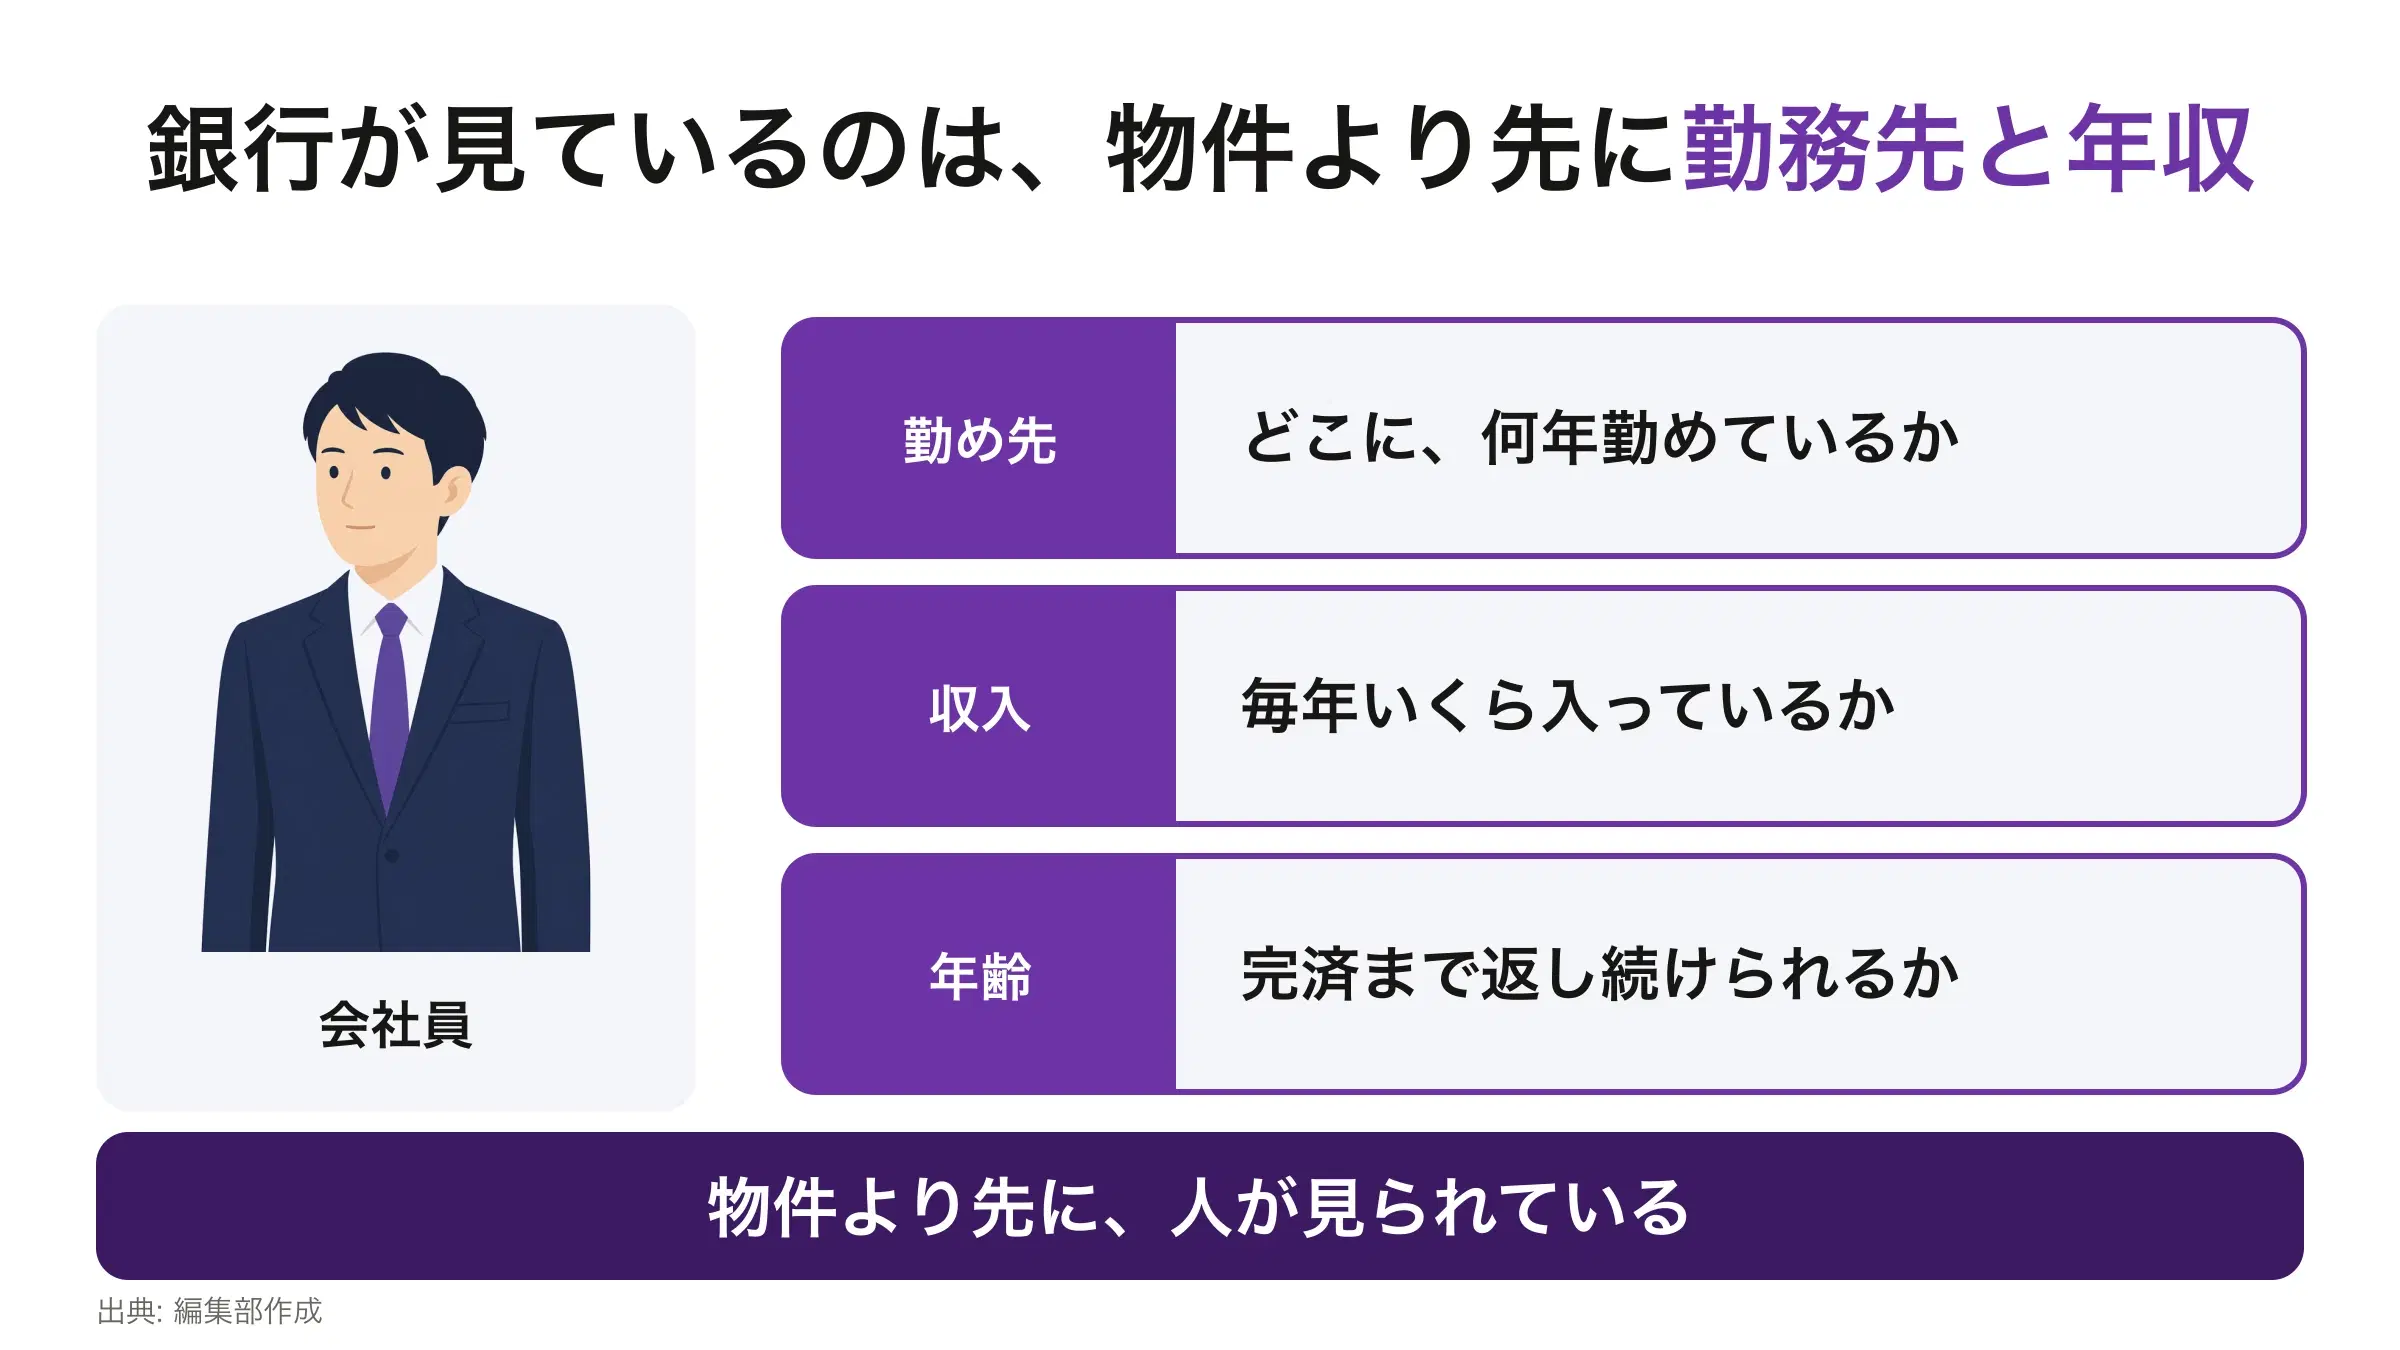
勤め先
- 何を見られるか
- どこに勤めているか。会社員なら勤務先、自営業なら事業の中身
勤続年数
- 何を見られるか
- 同じところに何年いるか。自営業なら開業からの年数
収入
- 何を見られるか
- 会社員は税金が引かれる前の年収。自営業は経費を引いたあとの所得
年齢
- 何を見られるか
- 完済までの年数が、働ける期間と年金に収まるか
既存の借入
- 何を見られるか
- 住宅ローンやカードローンがいくら残っているか
物件
- 何を見られるか
- 家賃がいくら取れて、担保としていくらと評価されるか
注目したいのは、収入の行です。会社員は税金が引かれる前の年収で見られ、自営業は経費を引いたあとの所得で見られます。手元に残るお金が同じでも、会社員のほうが大きい数字で判断されます。ここに、会社員だから得られるものが表れています。
金利も同じ向きに働きます。収入が安定している人ほど低い金利を提示されるので、同じ物件でも毎月の返済額が変わります。
① 少ない自己資金で、大きな資産を持てる
自己資金200万円で、1,800万円の部屋を持てます。手元のお金の9倍を動かせる形です。全額を借りると売るときに残高が売値を上回る期間が長くなるので、この記事では200万円を入れて計算します。
貸す側が見ているのは「返済が続くかどうか」です。毎月同じ額が入る給与は、そこを判断しやすい材料になります。だから、手元に残るお金が同じでも、会社員のほうが大きく借りられます。
② 払った税金が、現金で戻ってくる年がある
不動産所得が赤字になった年は、その赤字を給与所得から差し引けます。損益通算といいます。ここまでは自営業の人も同じです。
違うのは受け取り方です。自営業の人は確定申告で納める額が減るだけですが、会社員は毎月の給与から先に天引きされています。納めすぎたことになるので、所得税と復興特別所得税の分は口座に振り込まれます。住民税の分は振り込まれず、翌年度の住民税が減る形になります。
③ 給与を手放さずに、2つ目の収入をつくれる
入居者の募集も家賃の集金も設備の故障対応も、管理会社に任せられます。平日の昼間に動けなくても運営が回るので、仕事を辞める必要がありません。
任せる費用は家賃の5%前後が目安で、空室の月はかかりません。給与を持ったまま、別の収入を足せるということです。
④ 売る時期を自分で選べる
家賃収入だけで生活している人は、空室が続いて手元資金が尽きると、安くても売るしかなくなります。会社員には給与があるので、相場が悪い年を避けて待てます。
待てることは金額にも効きます。あとの章で見るとおり、売る年が1年ずれるだけで税率がほぼ倍になることがあります。
⑤ 給与が止まったあとの収入をつくれる
会社員は定年で給与が止まり、そのあとは公的年金が収入の柱になります。自営業の人には、この区切りがありません。
借入期間は35年以内なので、現役のうちに組めば定年の前後で返し終える設計ができます。返し終えたあとは、月々の返済がなくなった家賃が年金に上乗せされます。
サラリーマンが不動産投資をするデメリット 4つ
家賃が止まっても、出ていくお金は止まりません。
ここから先は、ひとつの部屋を例にして数字で見ていきます。この記事では次の条件を使います。
物件
- 設定
- 東京の中古ワンルーム(築20年・鉄筋コンクリート造・25㎡)
価格
- 設定
- 1,800万円(建物60%=1,080万円/土地40%=720万円)
自己資金
- 設定
- 200万円
借入
- 設定
- 1,600万円・35年・変動年3.0%・元利均等
毎月の返済
- 設定
- 61,576円
家賃
- 設定
- 85,000円
管理費・修繕積立金
- 設定
- 11,400円(25㎡×456円)
管理委託料
- 設定
- 4,250円(家賃の5%。空室の月はかからない)
固定資産税など
- 設定
- 月あたり5,000円
買った年だけの費用
- 設定
- 40万円(事務手数料・登記費用など)
毎月の手残り
- 設定
- 2,774円
金利の年3.0%は、この記事が置いた設定です。特定の金融機関の商品を指すものではありません。実際の金利は審査の結果で変わるので、検討している物件の数字に置き換えてください。
満室が続けば、毎月2,774円が手元に残ります。マイナスではありません。問題はここからです。
① 空室になると、家賃はゼロになる
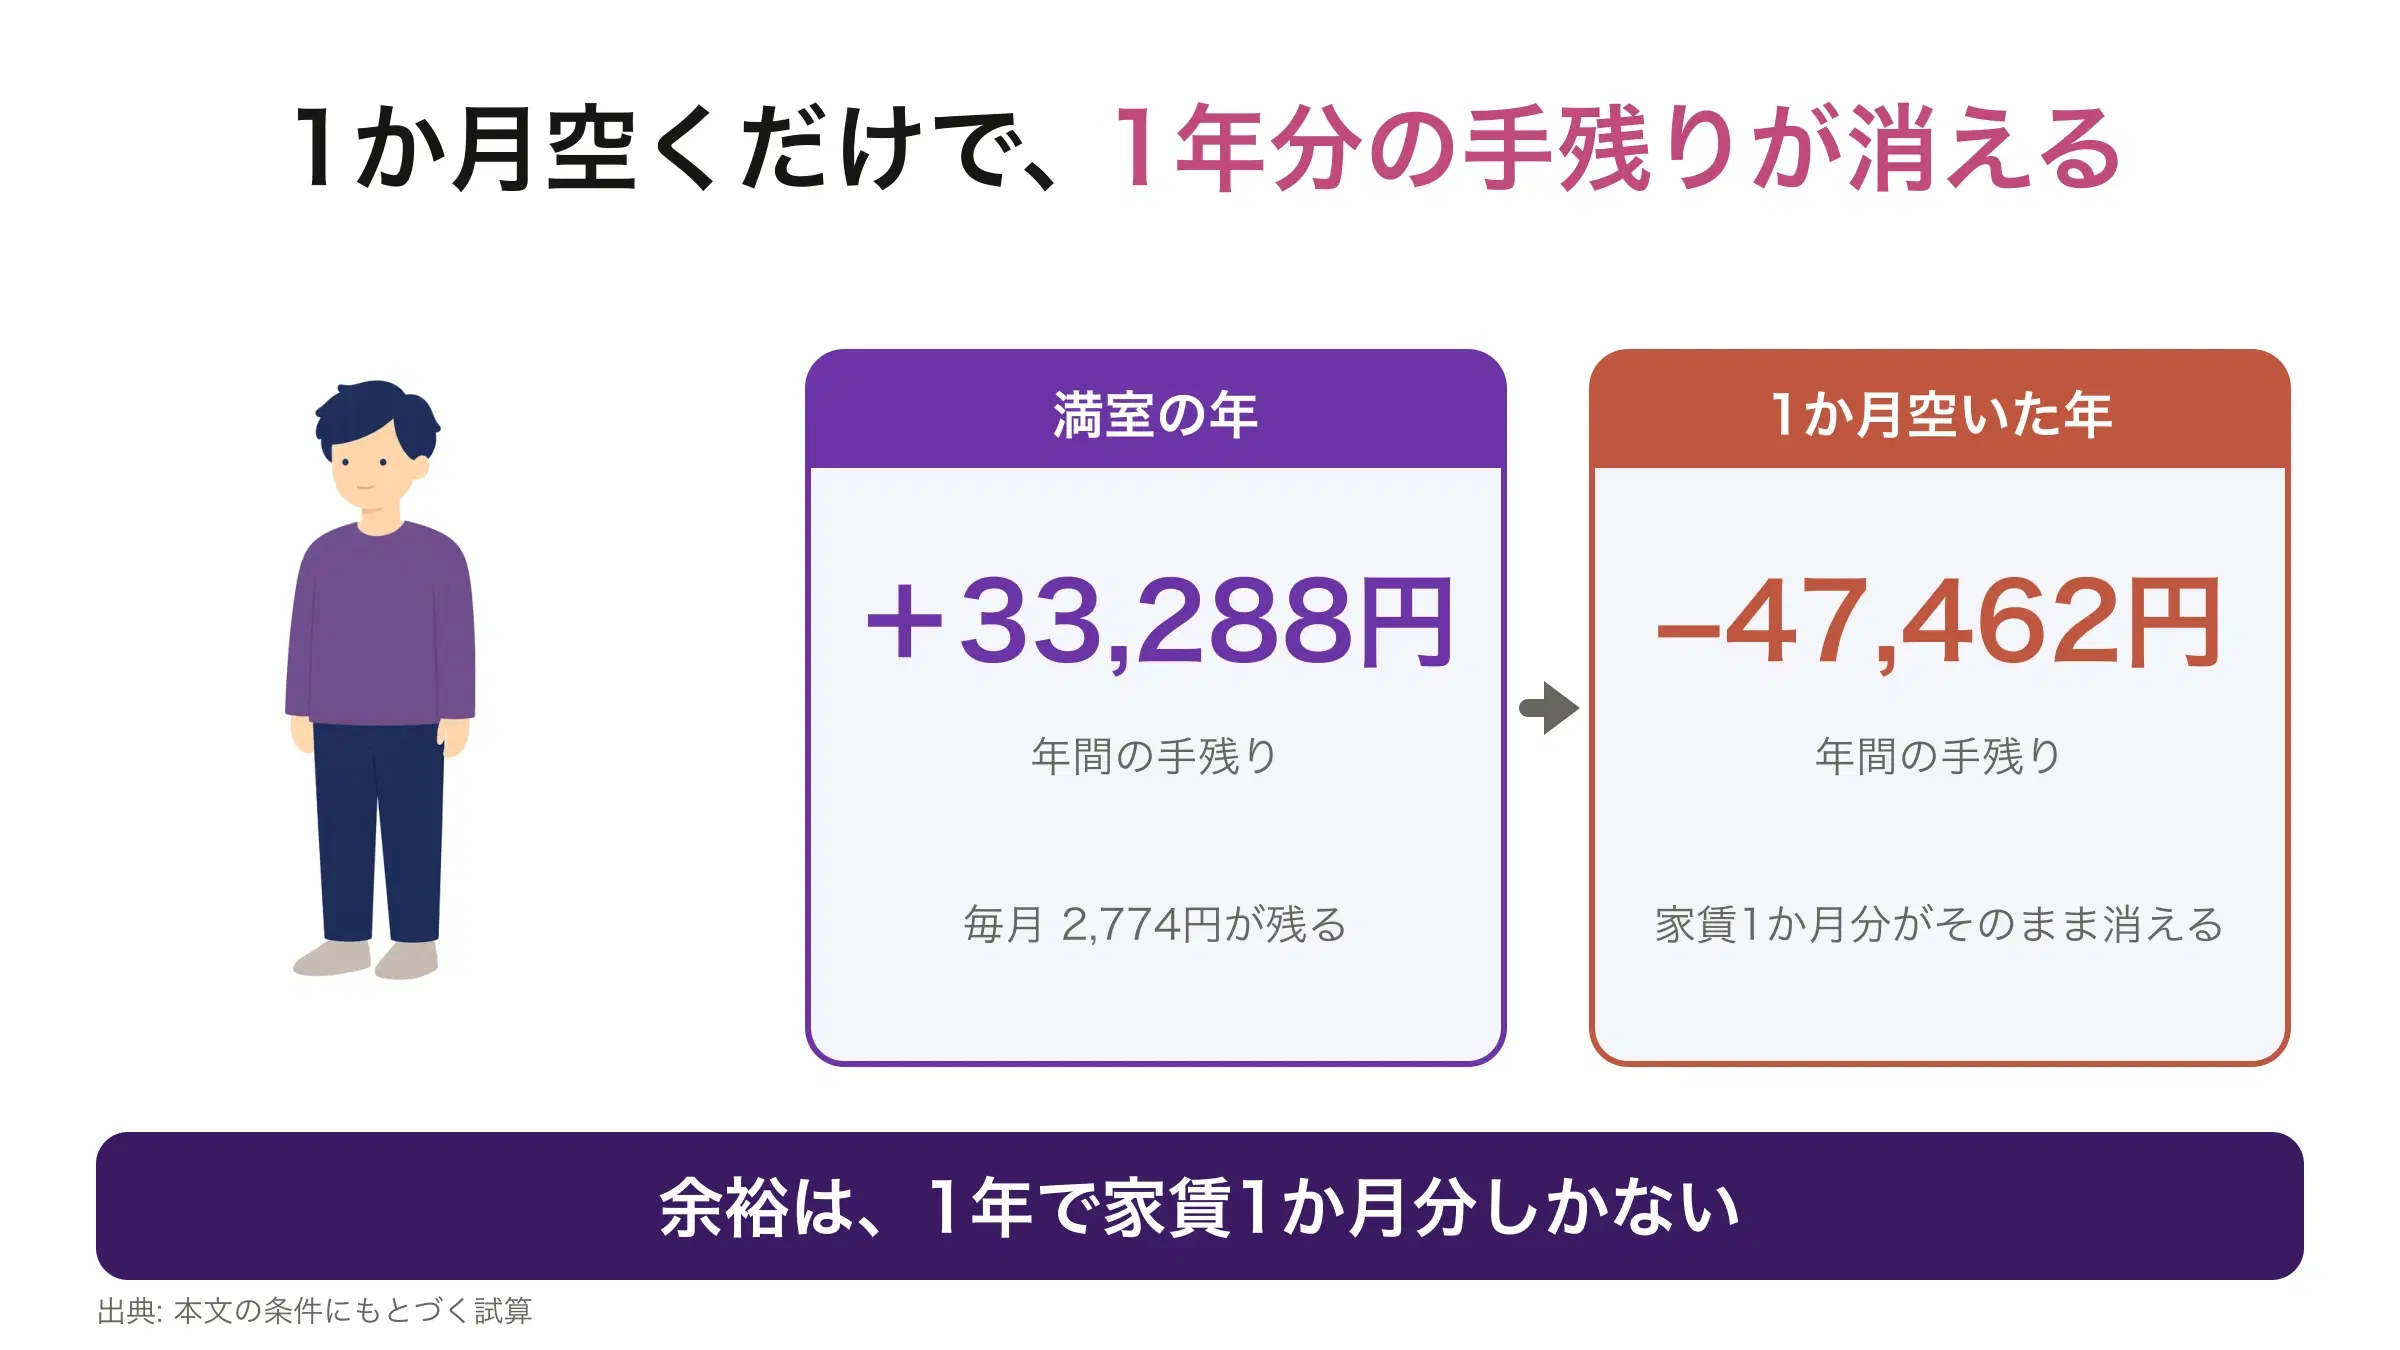
家賃収入
- 満室の年
- 1,020,000円
- 1か月空いた年
- 935,000円
ローン返済
- 満室の年
- 738,912円
- 1か月空いた年
- 738,912円
管理費・修繕積立金
- 満室の年
- 136,800円
- 1か月空いた年
- 136,800円
管理委託料(家賃の5%)
- 満室の年
- 51,000円
- 1か月空いた年
- 46,750円
固定資産税など
- 満室の年
- 60,000円
- 1か月空いた年
- 60,000円
年間の手残り
- 満室の年
- 33,288円
- 1か月空いた年
- −47,462円
入居者が1か月いないだけで、1年分の手残りが消えてマイナスに変わります。家賃に連動する管理委託料は空室の月にかかりませんが、それでも足りません。年間で家賃1か月分の余裕もない、ということです。
② 金利が上がると、返済が増える
上の条件は変動金利です。見直しのたびに金利が上がれば、返済額も上がります。家賃は同じでも返済だけが増えるので、手残りは直接削られます。
③ 修繕費と管理費は、入居者がいなくても出ていく
管理費と修繕積立金は、部屋が空いていても毎月かかります。首都圏の中古マンションの平均は1㎡あたり456円で、空室の月はこの分がそのまま持ち出しになります。
④ 売りたいときに、すぐには売れない
預金や株式と違い、不動産は売ると決めてから買い手が見つかるまで時間がかかります。急ぐなら価格を下げることになります。
家賃そのものも、築年数とともに下がります。下がり幅は物件と地域で変わるので、ここでは率を置きません。同じ駅で築年数の違う部屋の募集家賃を並べれば、見当はつきます。
サラリーマンが「カモ」にされないために注意すること 5つ
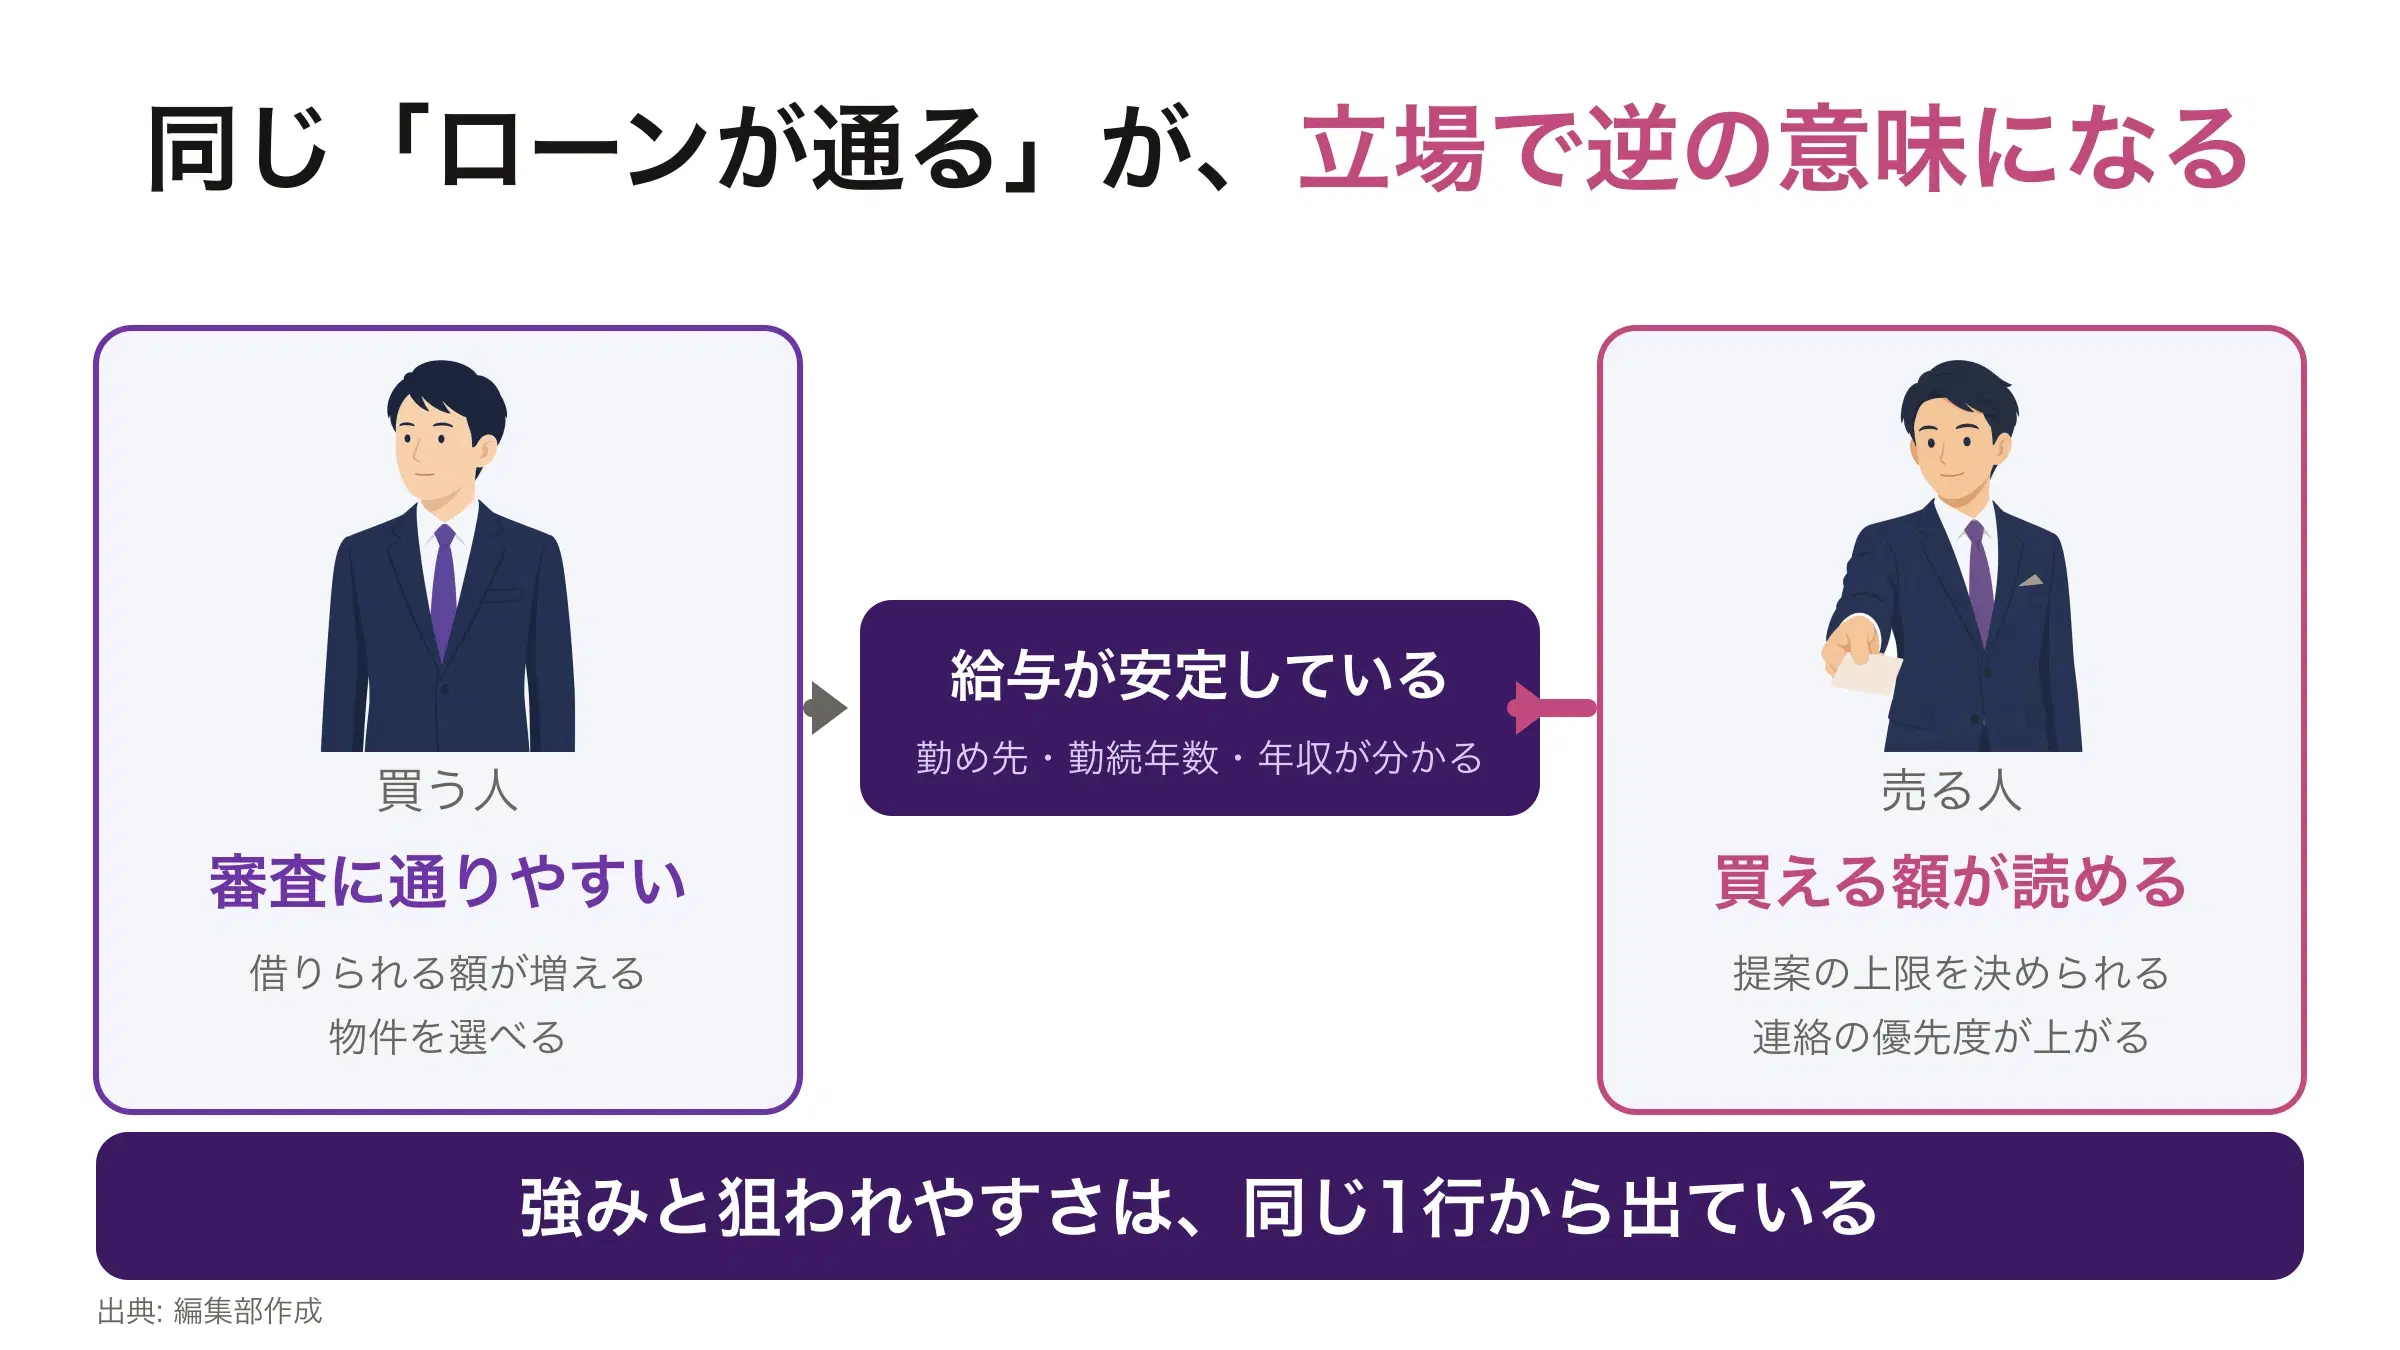
勤め先と勤続年数
- 買う側から見ると
- 審査に通りやすい
- 売る側から見ると
- 勤務先を聞けば見込みが分かる
年収
- 買う側から見ると
- 融資を受けられる
- 売る側から見ると
- 年収を聞けば買える額が分かる
既存の借入の少なさ
- 買う側から見ると
- 大きな物件も持てる
- 売る側から見ると
- 高い物件をすすめられる
勤務先と年収を伝えた時点で、相手にはいくらまで借りられるかがほぼ分かります。審査を前に進めるために必要な情報ですが、同じ情報が提案の上限を決める材料にもなります。
① 勤務先と年収を伝えた時点で、買える額は相手に分かっている
上場企業に勤めていて勤続年数が長く、年収が基準を超えている人は、銀行にとっても販売会社にとっても優先順位が高くなります。連絡が多いのは、物件が自分に合っているからとは限りません。
② 相場を知らないまま、その場で決めない
同じ駅、同じ広さ、近い築年数の部屋が、いくらで売りに出ていて、いくらで貸せているか。どちらも調べれば、提示された価格が相場の範囲かどうかは分かります。レインズマーケットインフォメーションや賃貸情報サイトで、誰でも確認できます。
③ 「節税になります」の一言で判断しない
よく使われる勧め方です。戻る金額は人によって変わりますし、あとの章で見るとおり期限もあります。金額と年数を出してもらい、自分でも計算してみてください。計算方法は、このあとの章に書きます。
④ 転勤や海外赴任があるなら、先に確認する
海外に赴任すると、日本で給与を受け取らなくなる場合があります。そうなると損益通算する相手の所得がなくなり、節税を目的に買った意味がなくなります。転勤のある会社ほど、ここは先に確かめておく価値があります。
⑤ 忙しさを理由に、確認を相手任せにしない
本業が忙しいほど、資料を読み込む時間は取れません。「よく分からないがプロが言うなら」で進めると、ここまでの計算を誰もしないまま契約することになります。
サラリーマンが不動産投資の節税で戻る金額は、年収別にいくらか
戻る額は「損益通算できる赤字 × 自分の税率」で決まります。赤字の大きさは物件と年で変わるので、決まった金額はありません。
① 戻る額を決めるのは年収ではなく「課税所得」
「年収1,000万円以上なら節税になる」という言い方をよく見ますが、税率が決まるのは年収ではなく課税所得です。課税所得は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額です。手元の源泉徴収票で確認できます。
この課税所得に対する所得税率に、復興特別所得税と住民税の所得割が乗ります。住民税の率は所得にかかわらず一定です。合わせた率は、下の表にまとめました。
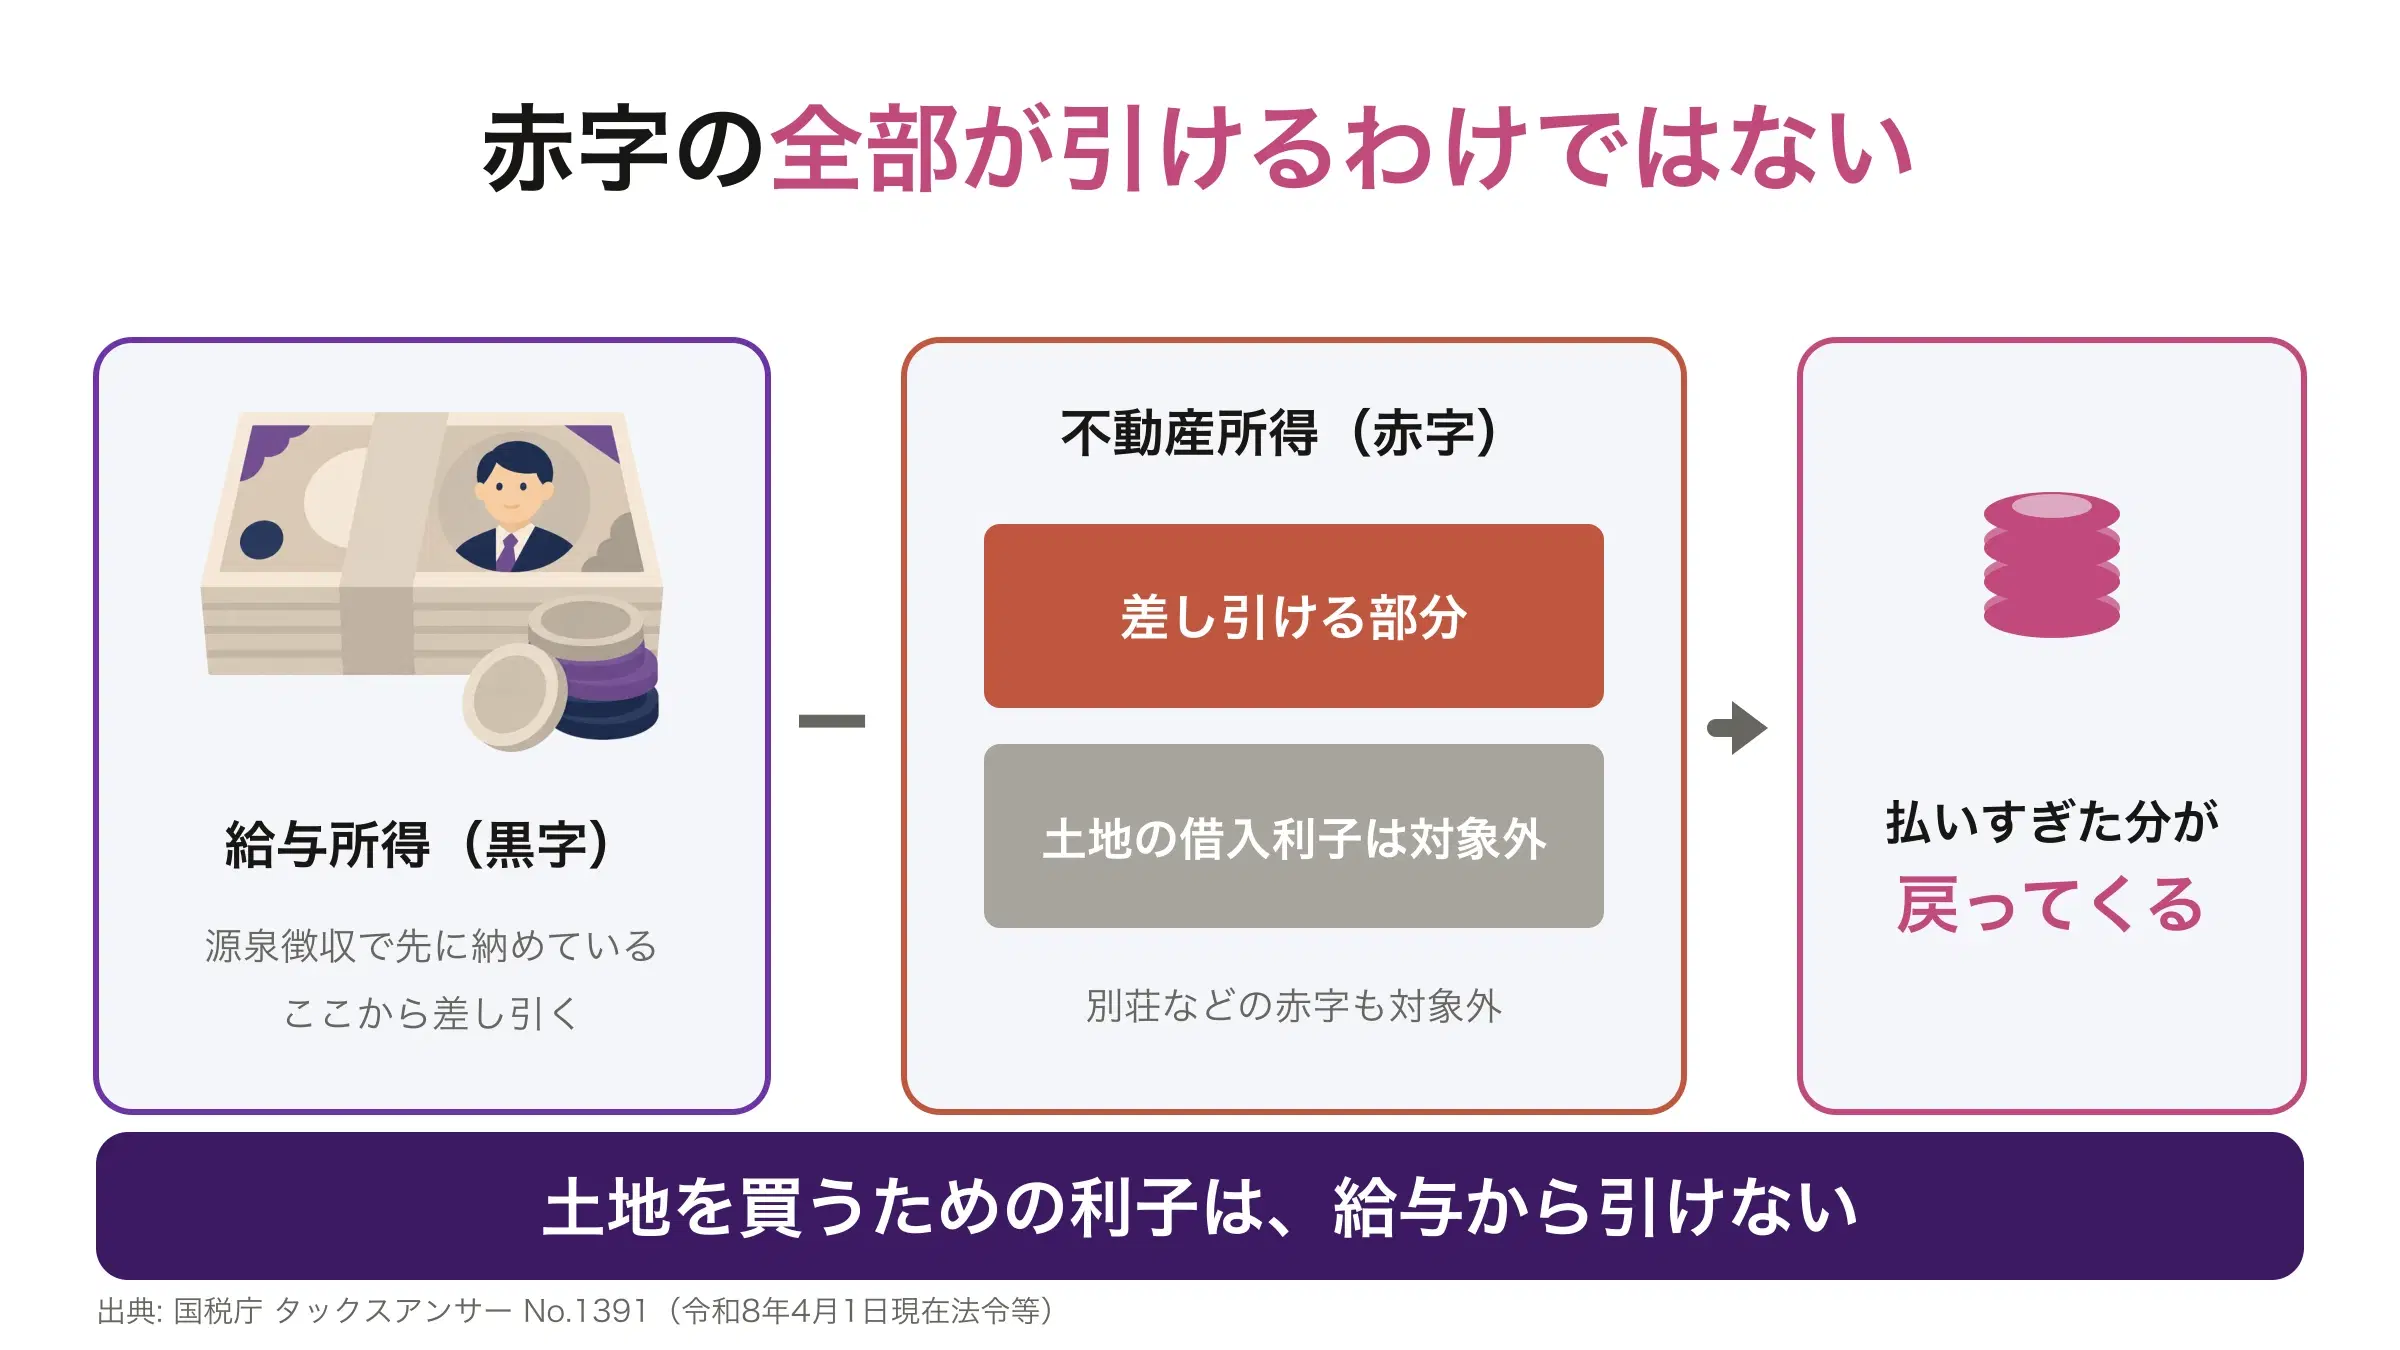
不動産所得の赤字
- 給与から差し引けるか
- 差し引ける
うち土地を買うための負債の利子にあたる部分
- 給与から差し引けるか
- 差し引けない
別荘など、趣味や保養のための不動産の赤字
- 給与から差し引けるか
- 差し引けない
② 課税所得別に、戻る金額はこれだけ違う
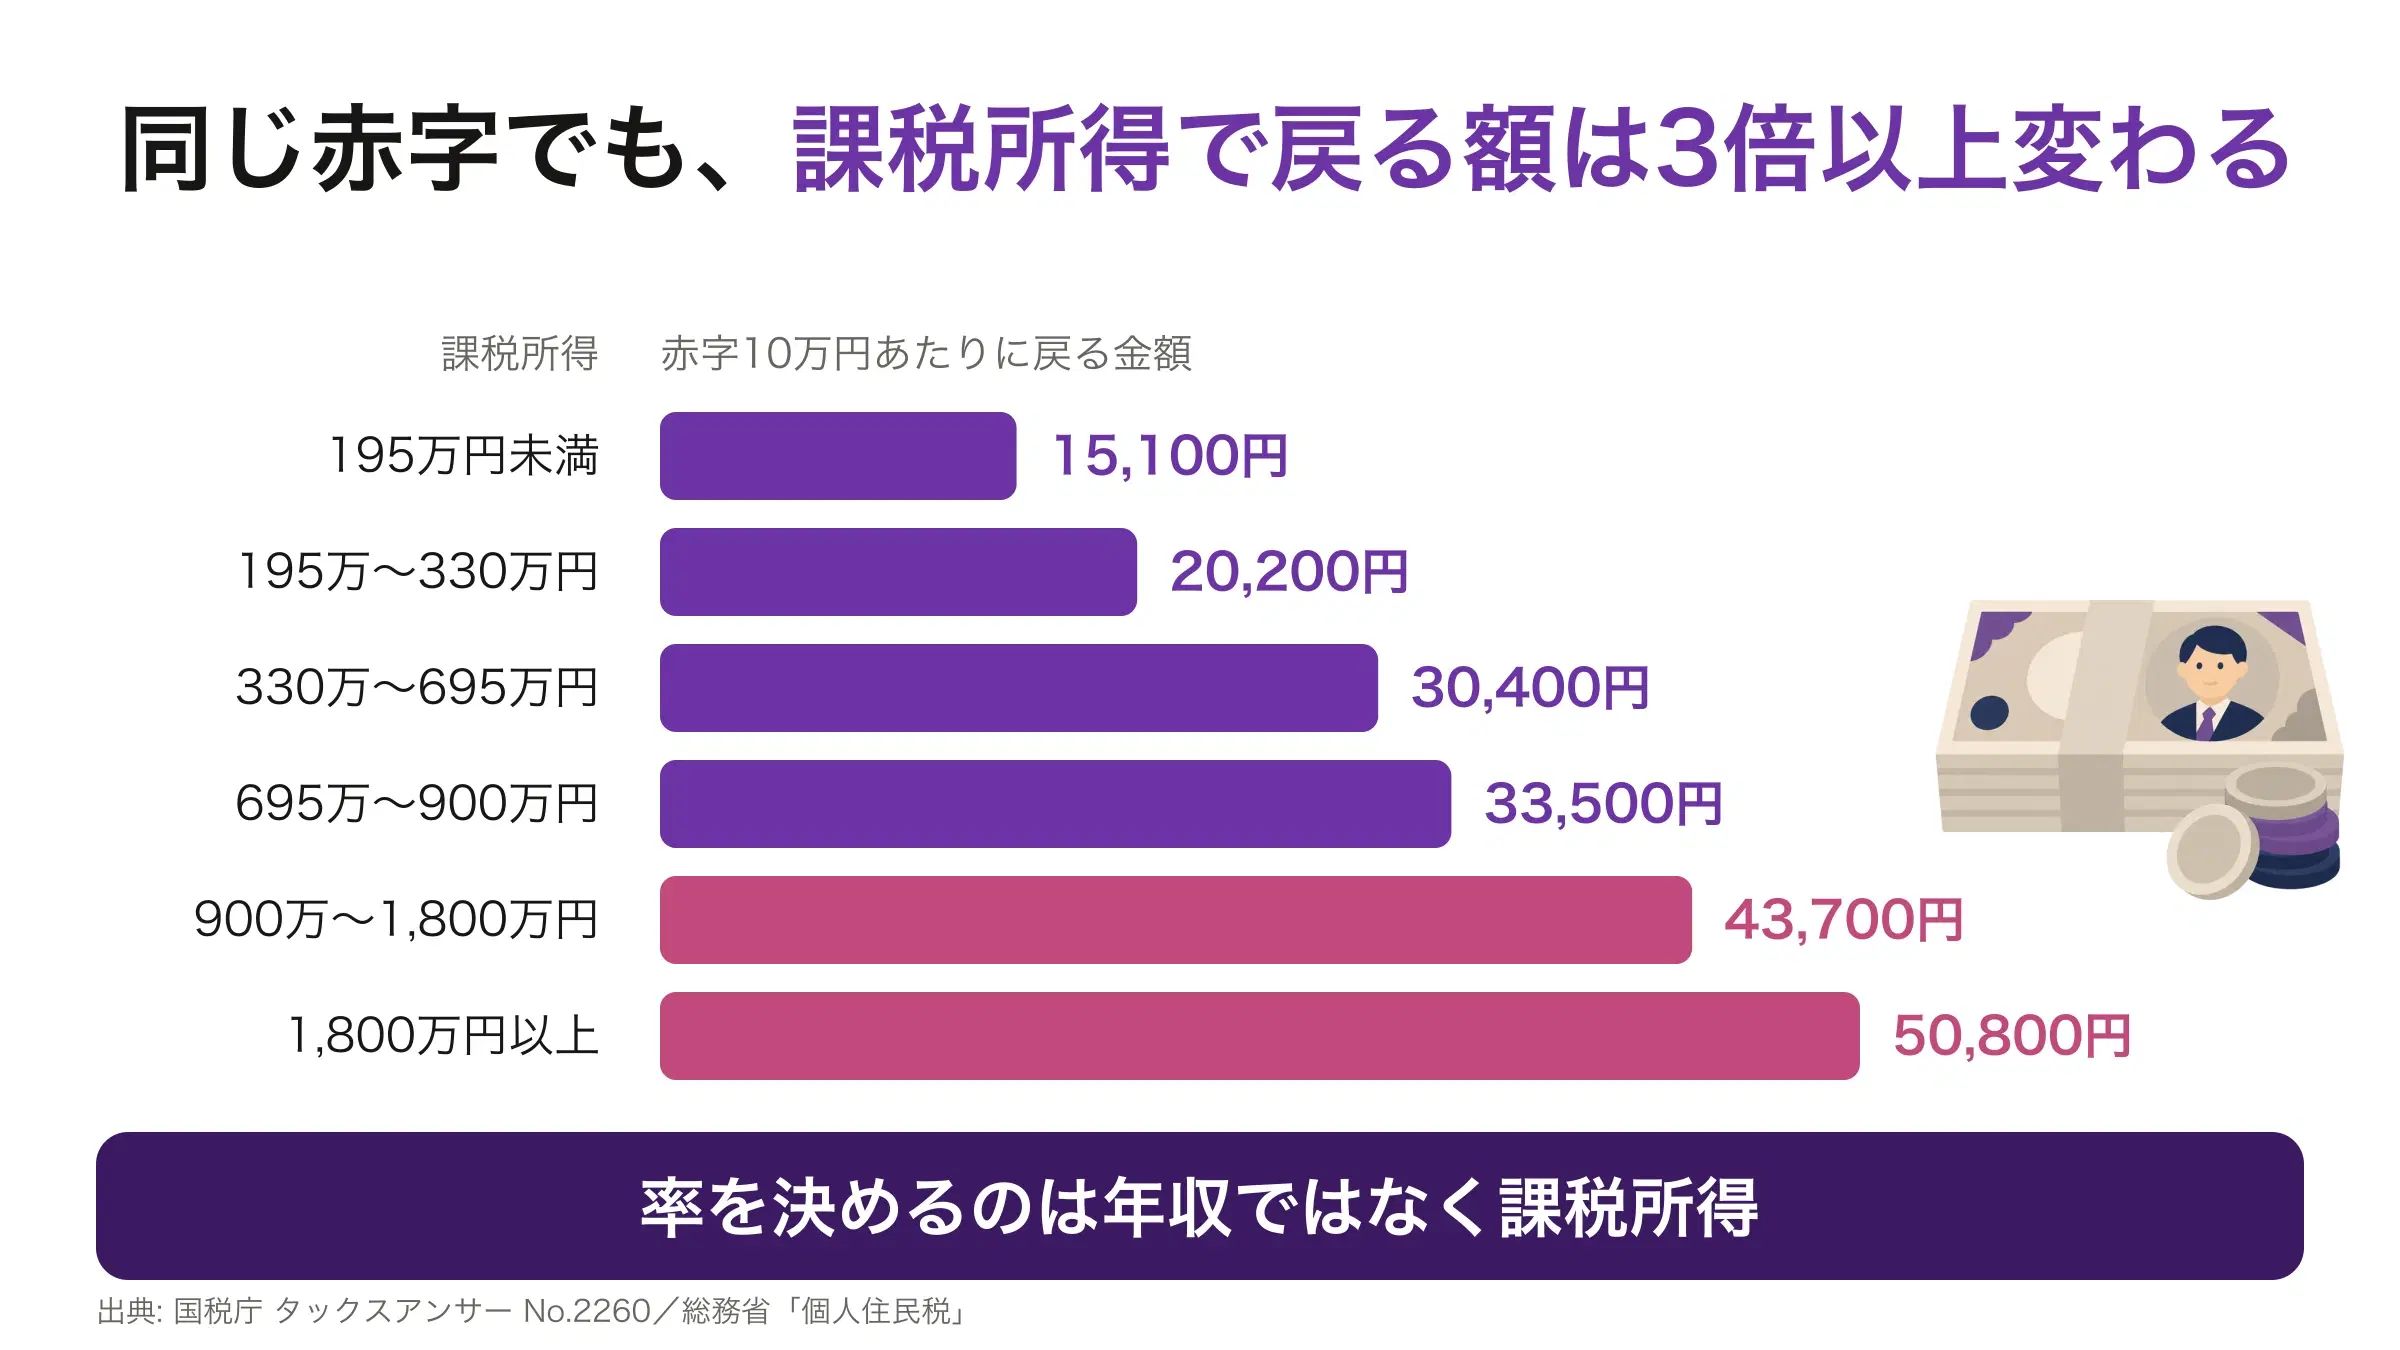
195万円未満
- 所得税+復興特別所得税+住民税
- 15.1%
- 赤字10万円あたりに戻る額
- 15,100円
195万〜330万円未満
- 所得税+復興特別所得税+住民税
- 20.2%
- 赤字10万円あたりに戻る額
- 20,200円
330万〜695万円未満
- 所得税+復興特別所得税+住民税
- 30.4%
- 赤字10万円あたりに戻る額
- 30,400円
695万〜900万円未満
- 所得税+復興特別所得税+住民税
- 33.5%
- 赤字10万円あたりに戻る額
- 33,500円
900万〜1,800万円未満
- 所得税+復興特別所得税+住民税
- 43.7%
- 赤字10万円あたりに戻る額
- 43,700円
1,800万円以上
- 所得税+復興特別所得税+住民税
- 50.8%
- 赤字10万円あたりに戻る額
- 50,800円
自分の場合にいくら戻るかは、この率に「損益通算できる赤字」をかければ出ます。赤字がいくらになるかは、物件や借入の条件、その年の費用で大きく変わります。
たとえば、課税所得420万円のAさんと、950万円のBさん。同じ10万円の赤字でも、Aさんに戻るのは30,400円、Bさんは43,700円です。率の差が、そのまま戻る額の差になります。
課税所得が900万円を超えると、戻る額が大きく伸びます。「高所得者ほど節税になる」と言われるのはこのためです。
③ 土地を買うための利子は、差し引けない
不動産所得の金額の計算上必要経費に算入した土地等を取得するために要した負債の利子に相当する部分の金額
赤字のうち、土地を買うために借りたお金の利子にあたる部分は、損益通算の対象から外れます。区分マンションは土地の割合が小さくないため、ここで使える赤字が減ります。
土地の割合は物件ごとに違います。販売資料に土地と建物の内訳が書かれているので、買う前に確かめてください。節税額が書かれていたら、この分が差し引かれているかも見てください。
④ この記事の部屋だと、戻るのは買った年だけ
率だけを見ると大きく感じますが、かける相手の赤字が小さければ戻る額も小さくなります。この記事の部屋で計算します。経費は減価償却費・ローンの利息・管理費や税金で、1年目はこれに買った年だけの費用40万円が加わります。
家賃収入
- 1年目
- 1,020,000円
- 2年目
- 1,020,000円
- 3年目以降
- 同じ
経費の合計
- 1年目
- 1,480,609円
- 2年目
- 1,072,623円
- 3年目以降
- 年々減る
不動産所得
- 1年目
- −460,609円
- 2年目
- −52,623円
- 3年目以降
- 赤字は続くが小さくなる
うち損益通算できない土地分の利子
- 1年目
- 154,833円
- 2年目
- 152,237円
- 3年目以降
- 利息の32.5%
損益通算できる赤字
- 1年目
- 305,776円
- 2年目
- 0円
- 3年目以降
- 0円
戻る金額(税率30.4%)
- 1年目
- 約93,000円
- 2年目
- 0円
- 3年目以降
- 0円
1年目に戻るのは約93,000円です。2年目からは、赤字そのものは残るのに土地分の利子を差し引くと通算できる分がなくなり、戻る額はゼロになります。借入金は、まず建物の取得に充てられたものとして計算します。「毎年これだけ戻ります」と説明されたら、何年目までの話かを確かめてください。
編集部自分の場合にいくら戻るかを出す3ステップ
- 1
源泉徴収票で課税所得を出す
「給与所得控除後の金額」から「所得控除の額の合計額」を引きます。
- 2
上の表で自分の率を見る
課税所得の行にある率が、戻る割合です。
- 3
その年の赤字に率をかける
赤字の見込み額は、販売会社に年ごとの収支を出してもらって確かめます。土地の利子の分は差し引きます。
不動産投資の節税が終わる2つのタイミング
相談者編集部どちらも買う前に計算できます。償却が終わる年は構造と築年数で決まり、税率が変わる年は引き渡しの日から数えて分かります。
① 減価償却が終わると、翌年から税金が増える
減価償却費は、お金が出ていかないのに経費にできる項目です。不動産所得を押し下げているのは、主にこれです。ただし期限があります。
中古物件の償却年数は、国税庁が示す簡便法で計算します。法定耐用年数の一部が過ぎている場合は「(法定耐用年数−経過年数)+経過年数×20%」で、1年未満は切り捨てます。
鉄骨鉄筋コンクリート造・鉄筋コンクリート造
- 法定耐用年数
- 47年
金属造(骨格材の肉厚3mm超4mm以下)
- 法定耐用年数
- 27年
木造・合成樹脂造
- 法定耐用年数
- 22年
この部屋は鉄筋コンクリート造で築20年なので、(47−20)+20×20%で31年です。経費にできるのは、建物の価格に31年に対応する3.3%をかけた額で、1,080万円なら年356,400円になります。32年目からはゼロです。
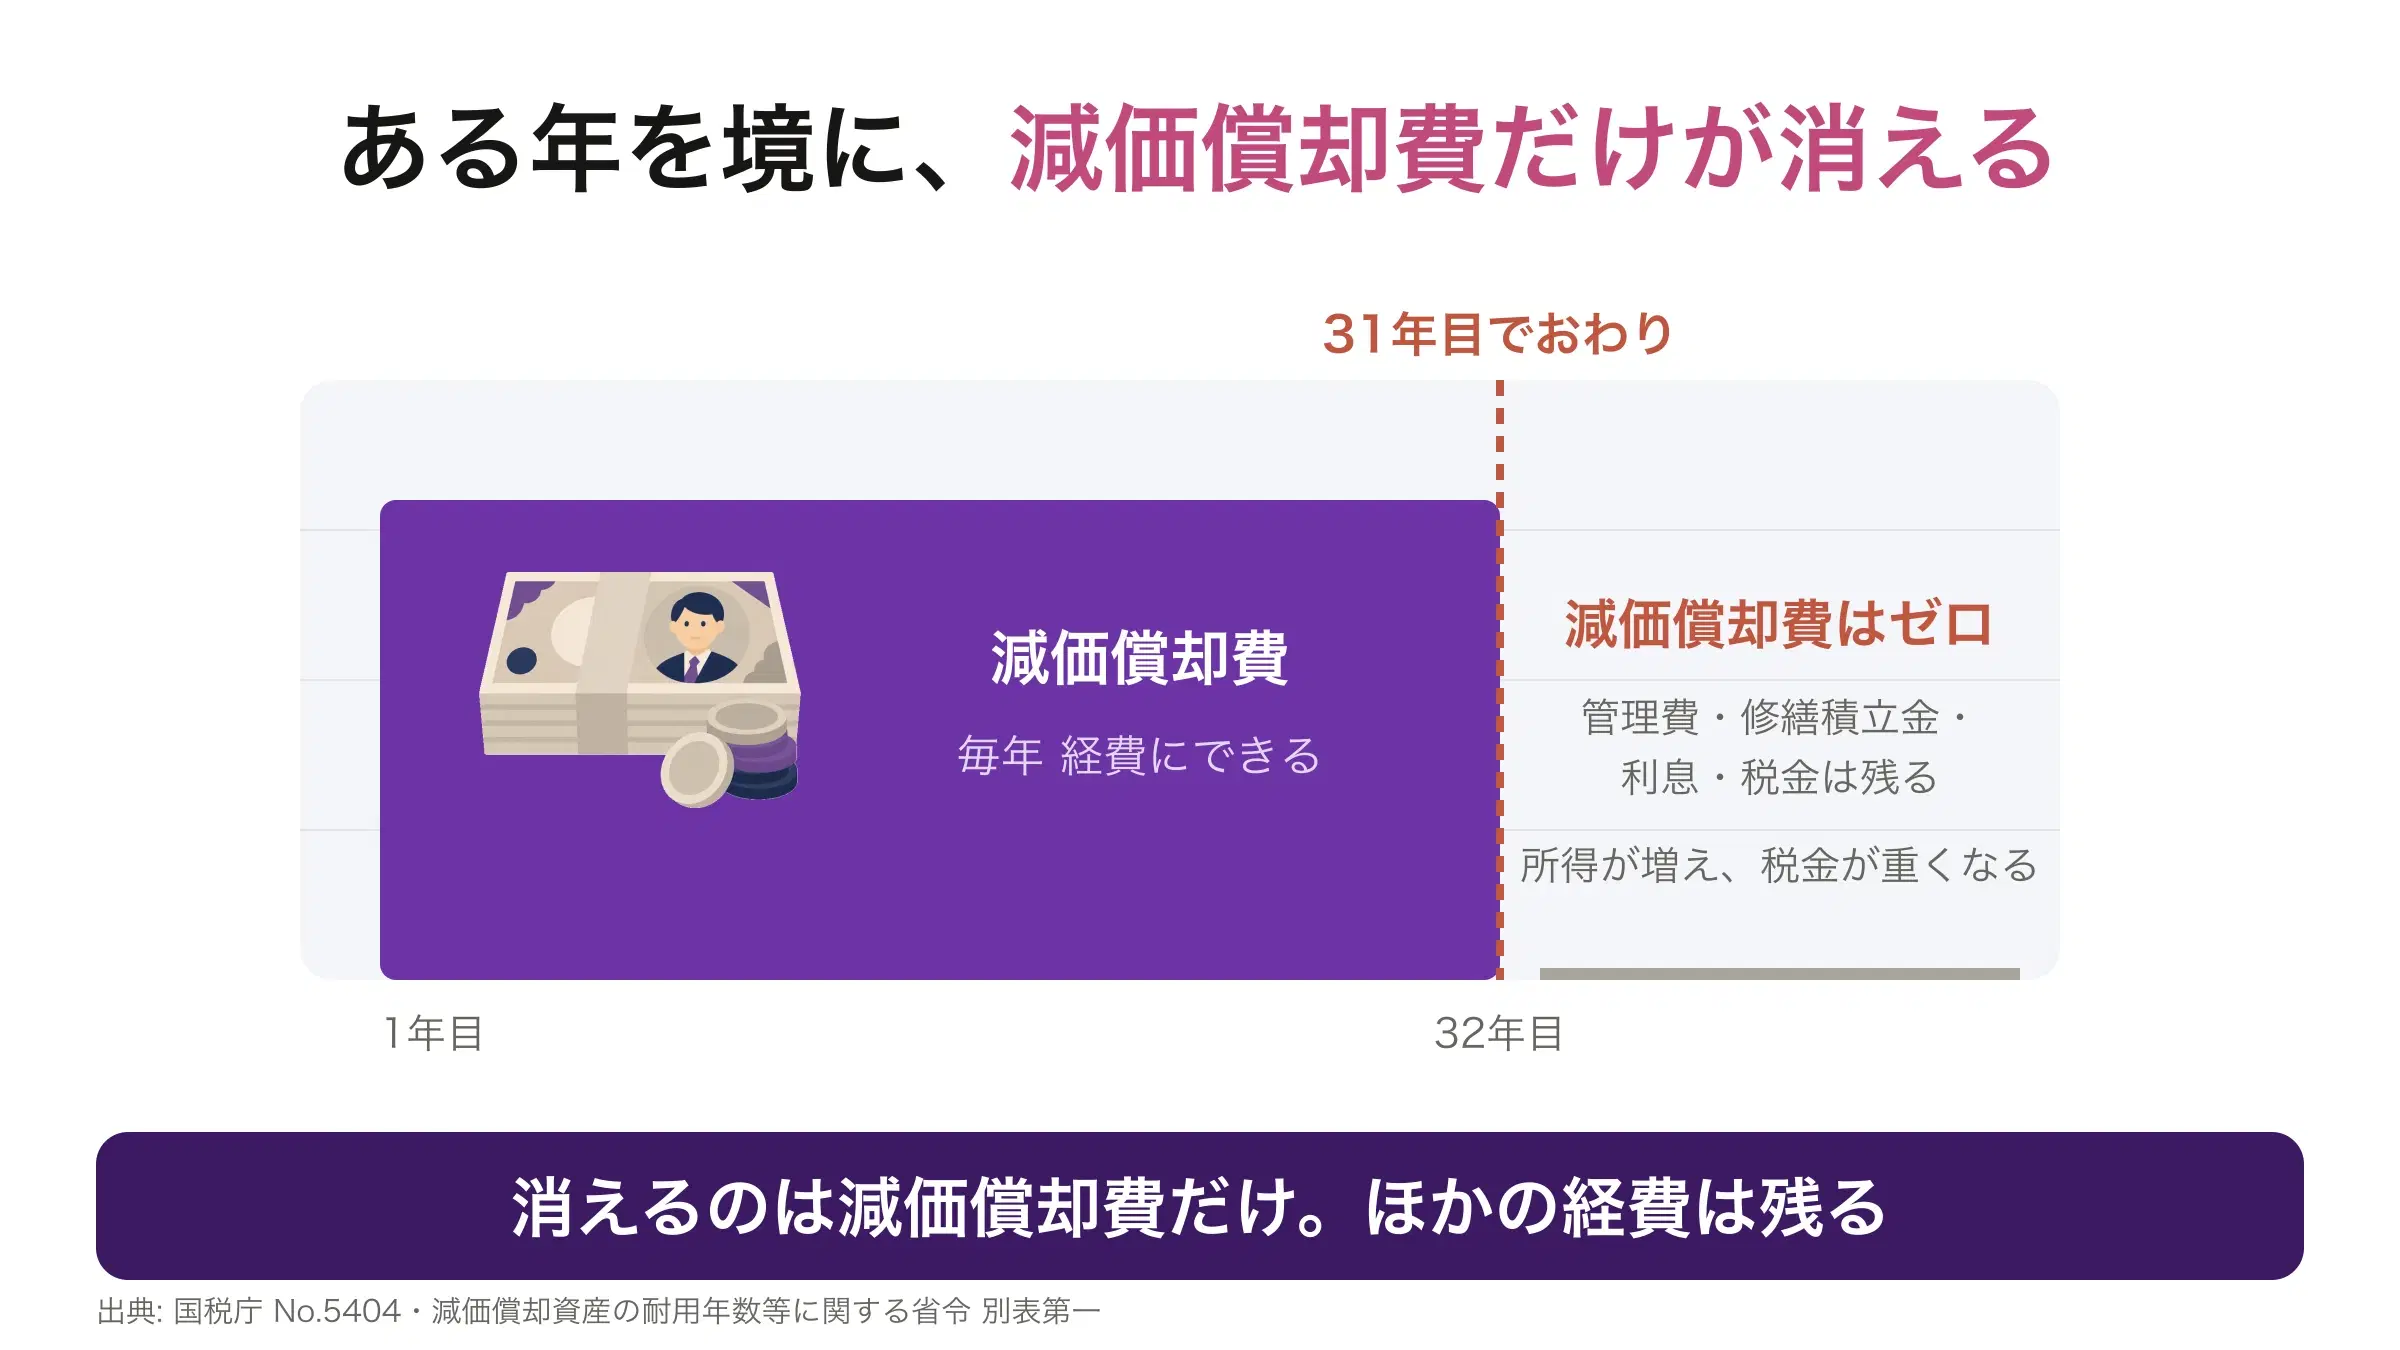
減価償却費
- 31年目まで
- 年356,400円
- 32年目から
- 0円
管理費・修繕積立金・利息・税金
- 31年目まで
- かかる
- 32年目から
- かかる(変わらない)
不動産所得への影響
- 31年目まで
- 年356,400円分押し下げる
- 32年目から
- 押し下げがなくなる
税金
- 31年目まで
- その分だけ軽くなる
- 32年目から
- その分だけ重くなる
② 売るときに、経費にしてきた分の税金を払う
売ったときの税金は、売却価格から取得費を引いた譲渡所得にかかります。取得費は、これまでに経費にした減価償却費の分だけ下がります。毎年経費にしてきた分が、売る年にまとめて戻ってくる形です。
税率は所有期間で変わります。分かれ目は「譲渡した年の1月1日時点で所有期間が5年を超えているか」です。買った日から5年ではありません。
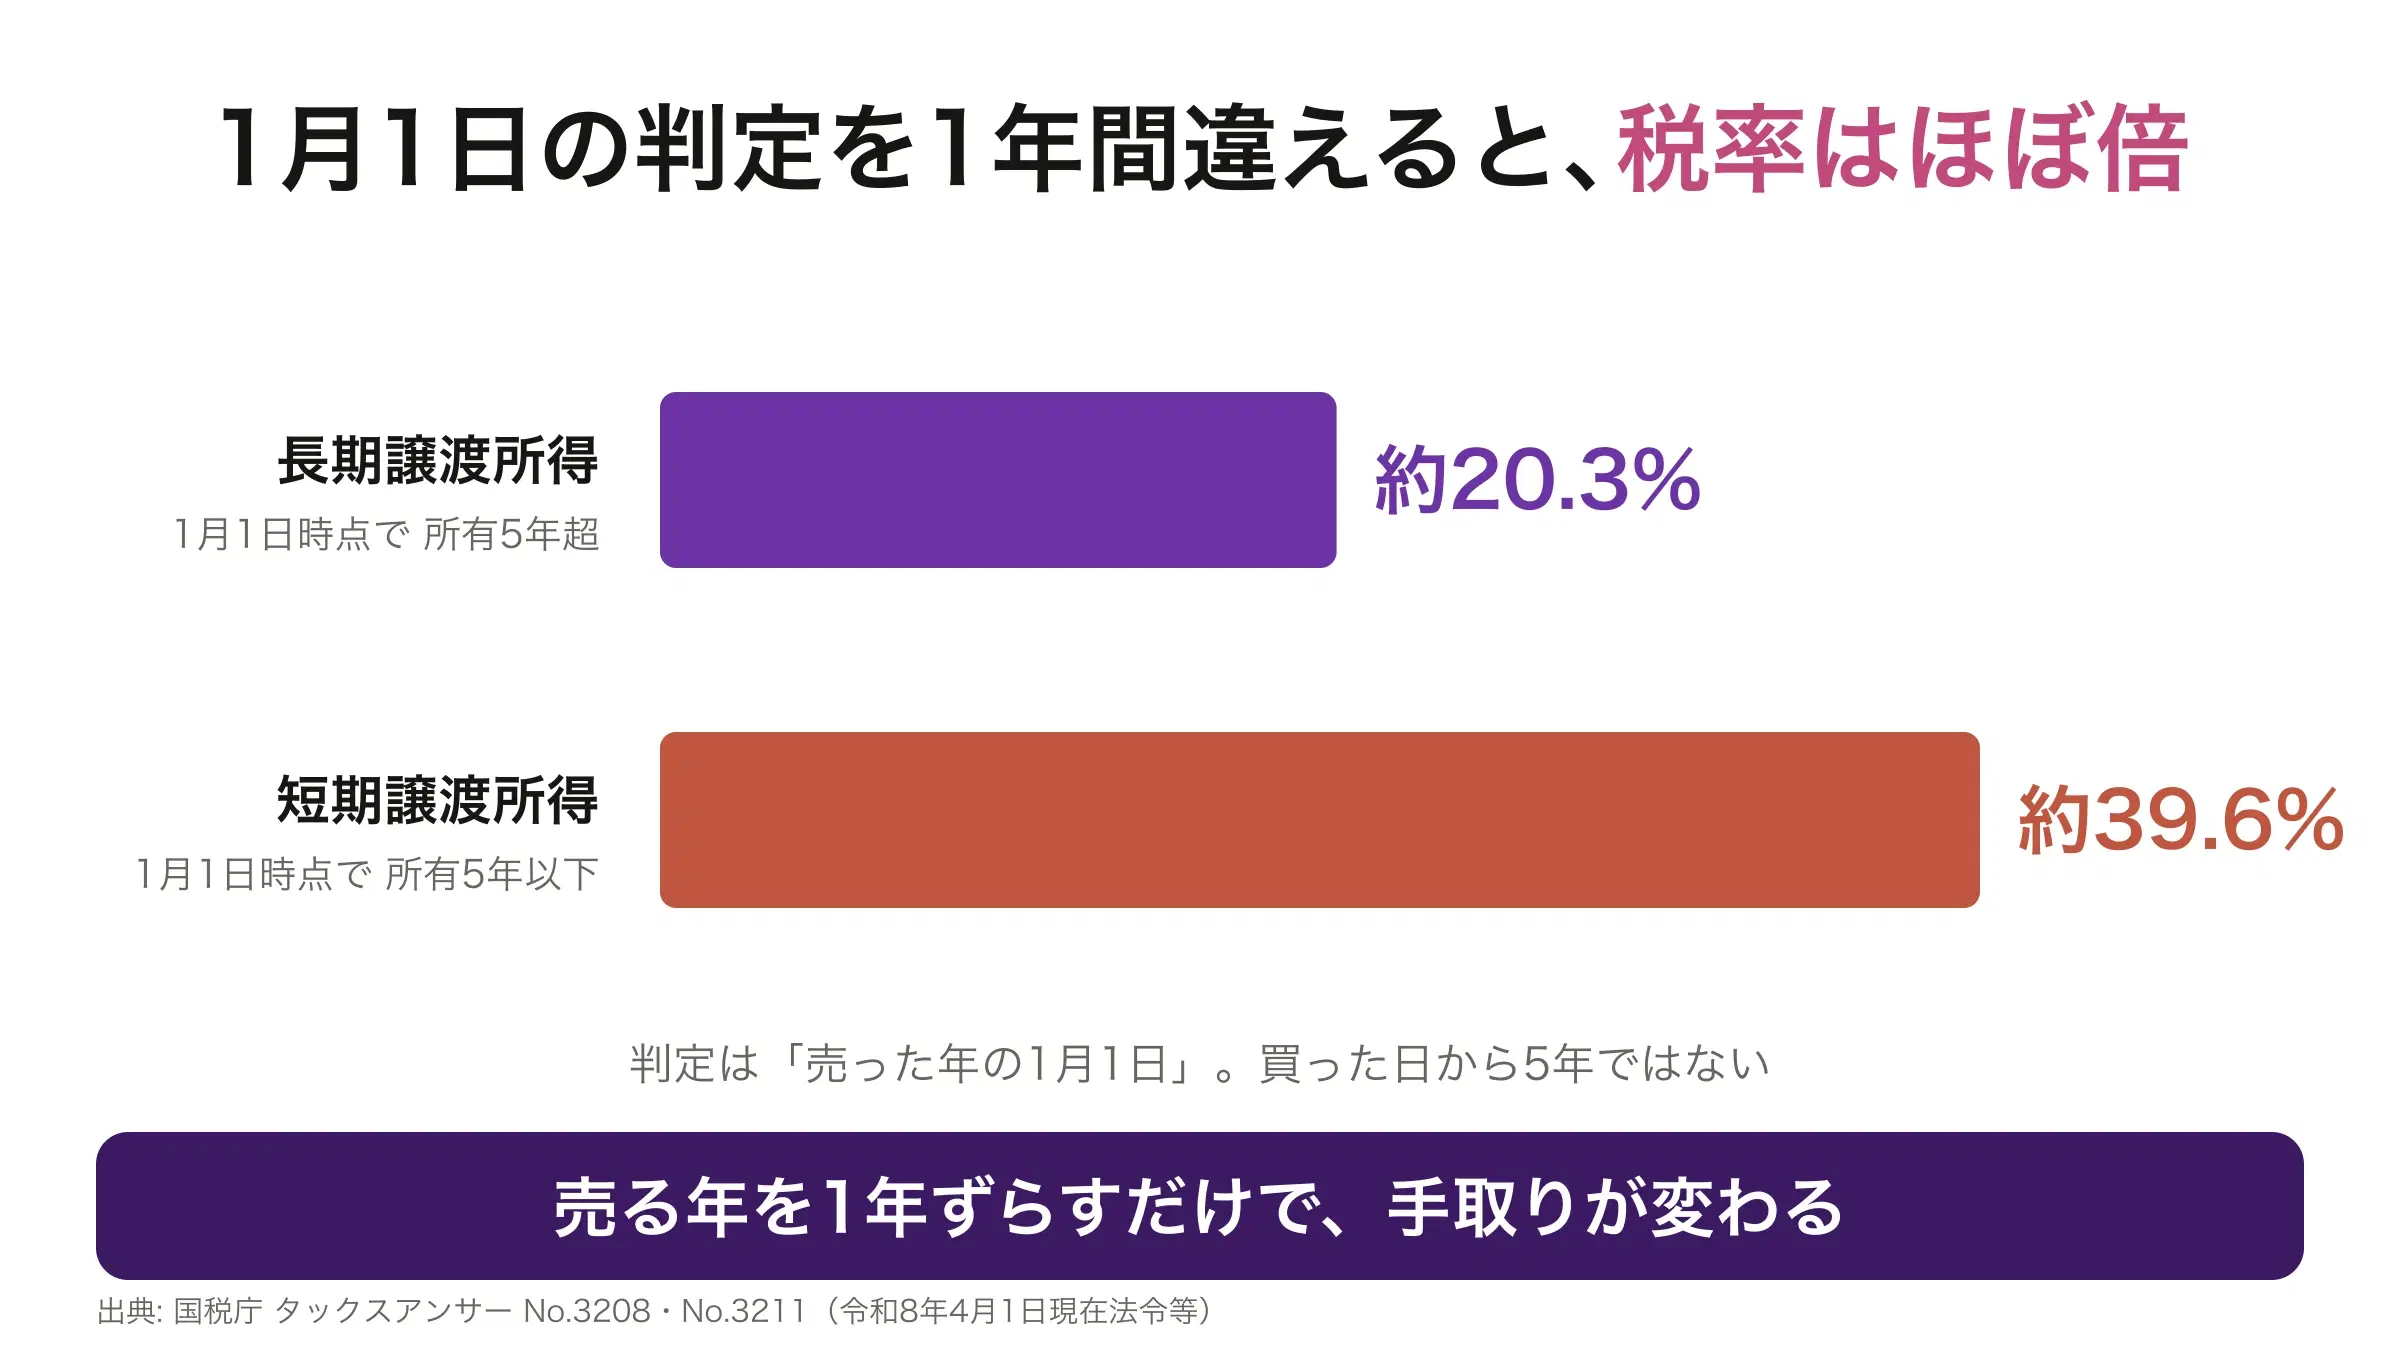
長期譲渡所得(1月1日時点で5年超)
- 所得税
- 15%
- 住民税
- 5%
- 復興特別所得税を含めた合計
- 約20.3%
短期譲渡所得(1月1日時点で5年以下)
- 所得税
- 30%
- 住民税
- 9%
- 復興特別所得税を含めた合計
- 約39.6%
不動産投資が勤務先に知られる経路は1つだけ
編集部勤務先に伝わるのは住民税の通知です。確定申告書で「自分で納付」を選べます。
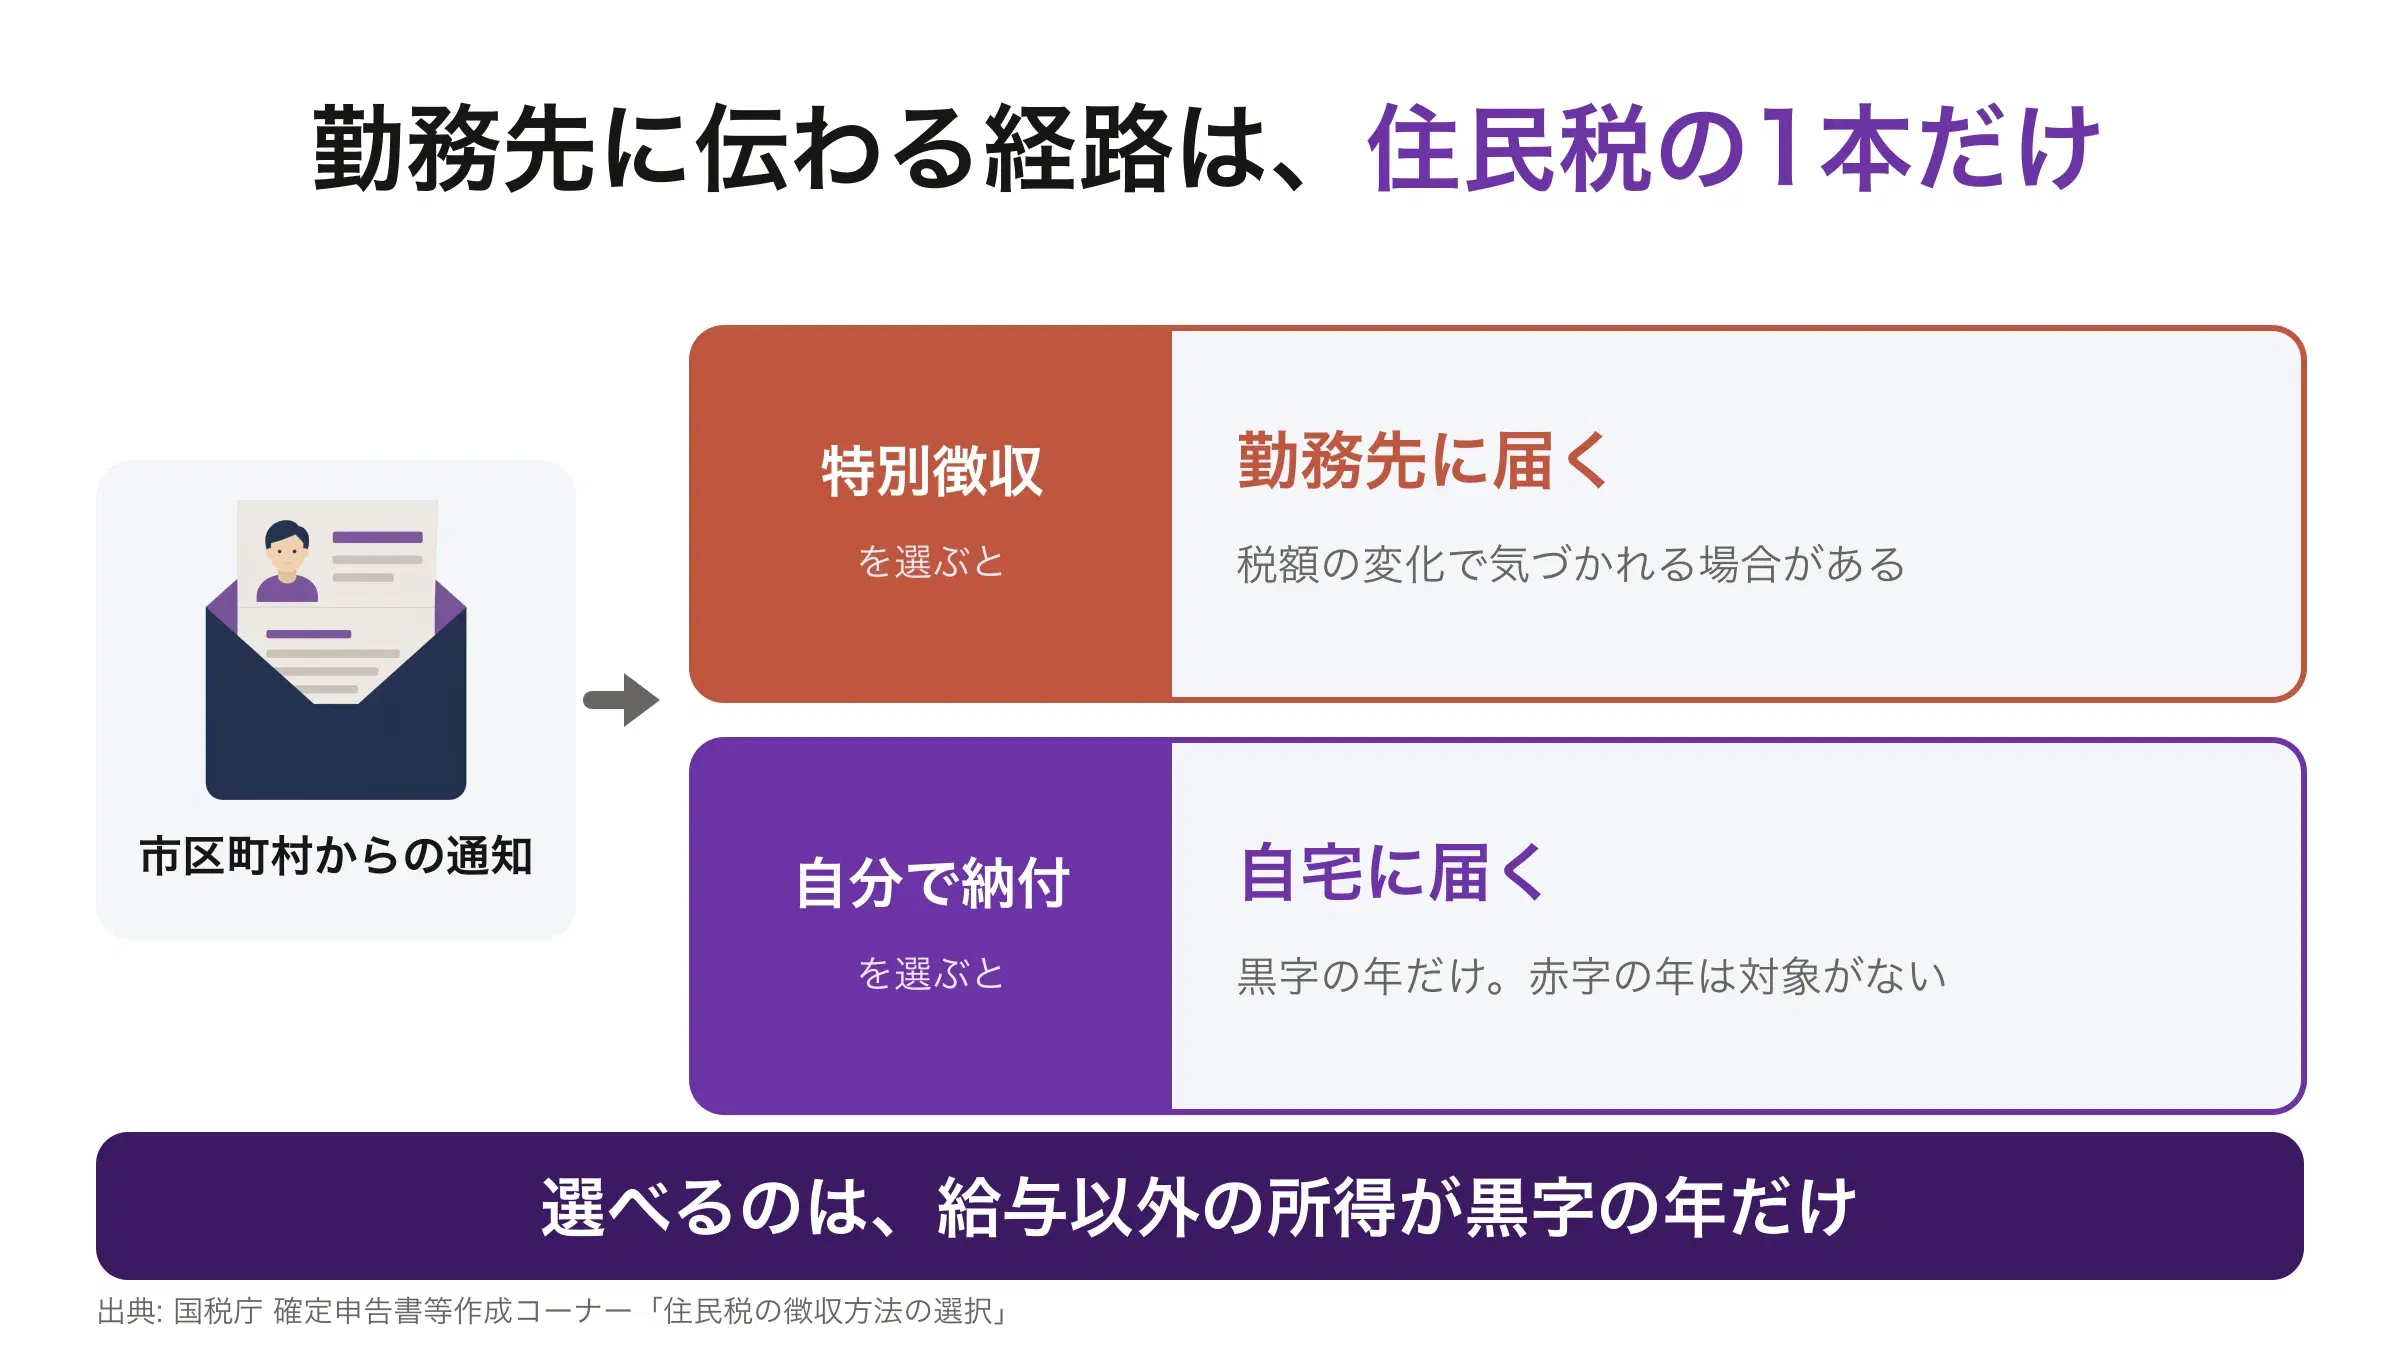
特別徴収(給与から天引き)
- 通知と納付書の届け先
- 勤務先
- 勤務先が知る可能性
- 税額が変わるため気づかれる場合がある
自分で納付
- 通知と納付書の届け先
- 自宅
- 勤務先が知る可能性
- 給与以外の所得が黒字の年だけ選べる
損益通算で赤字の年
- 通知と納付書の届け先
- 勤務先
- 勤務先が知る可能性
- 分けて納める対象がなく、減った税額が通知される
① 伝わるのは住民税の通知。それ以外の経路はない
会社員の住民税は、毎月の給与から天引きされています。特別徴収といいます。勤務先には市区町村から税額の通知が届くので、給与以外の所得で住民税が増えていると、その違いが分かる可能性があります。
気をつけたいのは、税金が減る年も同じ経路を通ることです。損益通算で不動産所得の赤字を給与から差し引いた年は、住民税そのものが減ります。減った税額も、同じ通知で勤務先に届きます。
② 確定申告書で「自分で納付」を選ぶ
確定申告書には住民税の徴収方法を選ぶ欄があり、「特別徴収(給与から天引き)」と「自分で納付」から選べます。選べるのは、給与・公的年金等以外の所得にかかる住民税です。「自分で納付」にすると、その分の納付書が自宅に届きます。
1年目
- 不動産所得
- −460,609円(赤字)
- 「自分で納付」を選べるか
- 選べない。戻る約93,000円のうち住民税分は勤務先に通知される
2〜7年目
- 不動産所得
- 赤字が続く(7年目で−8,908円)
- 「自分で納付」を選べるか
- 選べない
8年目から
- 不動産所得
- 黒字に変わる(8年目で+649円)
- 「自分で納付」を選べるか
- 選べる
この部屋で不動産所得が黒字に変わるのは8年目でした。「自分で納付」を選べるのは黒字の年だけなので、それまでは使えません。いちばん隠したい年に限って隠せない、という形になります。
「自分で納付」にする手順(不動産所得が黒字の年のみ)
- 1
確定申告書の住民税に関する欄を開く
給与・公的年金等以外の所得に対する住民税の徴収方法を選ぶ欄です。
- 2
「自分で納付」に印を付ける
何も選ばないと特別徴収になります。
- 3
自宅に届く納付書で納める
6月ごろに市区町村から納付書が届きます。年4回に分けて納めます。
③ 公務員は扱いが別
公務員は法律で副業が制限されています。不動産の賃貸についても規模などの基準があるため、勤務先の規程を先に確認してください。
サラリーマンが不動産投資を決める前に出す3つの数字
ここまでに出てきたことは、どれも買う前に自分で計算すれば分かるものでした。最後に、その数字を並べます。
① 毎月の手残りを、自分で計算する
家賃からローン返済と経費を引いて、毎月いくら残るか。前に出した表と同じ計算を自分でやり直すと、提示された利回りが何を含んでいないかに気づけます。
② 空室と家賃下落を、数字に入れる
満室が続く前提の収支は、現実には起きません。1年のうち1か月空いたらどうなるか、10年後に家賃が下がったらどうなるか。これらを入れた計算をしておくと、想定の範囲が分かります。
③ 売るときの残高と、想定の売値を並べる
いつ、いくらで売るつもりなのか。前の章のとおり、税率が変わる境目は所有期間で決まっています。5年後と10年後のローン残高と、そのときの想定売値を並べてください。差額が出るなら、その金額を用意できるかを先に考えます。
よくある質問
サラリーマンでも不動産投資はできますか?
できます。むしろ毎月決まった給与があることが審査では有利に働きます。貸す側は返済が続くかどうかを見るので、毎月同じ額が入る給与は判断しやすい材料になります。
サラリーマンが不動産投資をするには年収はいくら必要ですか?
金融機関と商品によって違い、基準を公表していないところが大半です。年収のほかに勤続年数や既存の借入も見られるので、年収だけで決まるものではありません。
不動産投資で節税できる年収はいくらからですか?
判断の基準は年収ではなく課税所得です。課税所得900万円を超えると税率が上がるため、戻る金額が大きく伸びます。ただし率が高くても、かける相手の赤字が小さければ戻る額も小さくなります。この記事の部屋では、戻るのは買った年だけでした。
サラリーマンの不動産投資は会社にバレる?
伝わるとすれば住民税の通知です。確定申告書で「自分で納付」を選べば、給与以外の所得にかかる住民税の納付書は自宅に届きます。ただし選べるのは不動産所得が黒字の年だけで、損益通算で赤字を出した年は分けて納める対象がありません。
サラリーマンが不動産投資で失敗する理由は何ですか?
買う前に自分で収支を計算していないことが大きいです。満室が続く前提の資料だけで判断すると、1か月の空室で年間の手残りが消えることに気づけません。
サラリーマンが使える最強の節税方法は?
不動産投資に限っていえば「最強」といえるものはありません。損益通算で戻る分には終わりがあり、減価償却が終わる年には経費が止まって節税も止まります。払い直しに近いのは売る年で、償却した分だけ取得費が下がり、その分だけ売却益にかかる税金が増えます。
不動産投資はやめた方が良いですか?
条件によります。手残りが月数千円の物件を、空室や金利上昇を見込まずに買うのであれば勧められません。1か月の空室と家賃下落を織り込んでも続けられる計画であれば、検討する価値はあります。
サラリーマン投資家で最強なのは誰?
特定の個人を知っても、自分の判断材料にはなりません。見るべきなのは、その人の年収・課税所得・買った時期・金利といった条件です。条件が違えば同じ物件でも結果は変わります。
まとめ
この記事の結論
- 会社員が有利なのは、自営業と違って「年収」で見られ、税金が先に引かれているから
- 同じ1点が、売る側から見れば「買える額が読める相手」という意味になる
- 戻る額は「損益通算できる赤字 × 自分の税率」。率は年収ではなく課税所得で決まる
- 土地を買うための利子にあたる部分は、損益通算の対象から外れる
- この記事の部屋では、戻るのは買った年の約93,000円だけで、2年目からはゼロ
- 減価償却が終わる年は、経費が止まって節税も止まるだけ。戻った分を払い直すのは、売る年
- 勤務先に伝わる経路は住民税の1本だけ。ただし「自分で納付」が使えるのは黒字の年だけ
買う前に確かめる6つ
- 源泉徴収票で自分の課税所得を確認した
- 同じ駅・同じ広さの部屋の売出価格と家賃を調べた
- 毎月の手残りを自分で計算した
- 1か月空室になったときの年間の手残りを計算した
- 減価償却が何年で終わるかを確認した
- 売るときの税率が変わる年を確認した
次にやることは、自分の課税所得と、検討している部屋の数字で同じ表をつくることです。
あわせて読みたい
不動産投資でよくある6つの失敗|買う前と買ったあとにできること

不動産投資の失敗としてよく挙げられるのは、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なしの6つです。東京の25㎡の部屋を例に、それぞれ金額に何が起きるかを計算しました。よく見る「4割が失敗」という数字の出どころも最後にまとめています。
インフレで借金は目減りする? 軽くなるか重くなるかは、金利のタイプと使い道で決まる

「インフレなら借金は得」は半分だけ本当です。分かれ目は2つ。金利が固定か変動か、そして借りたお金を何に換えたか。変動金利だと、金利の上昇が目減り分を上回って、逆に重くなることがあります。帳消しにもなりません。どちらに当てはまるかを、順に見分けていきます。
日本のインフレは今後どうなる?日銀の見通しは2028年度まで2%以上、ただし3か月で変わった

日本銀行は2026年度+2.5%、2027年度+2.4%、2028年度+2.0%と見ています。民間エコノミスト37名の平均も+2.23%とほぼ同じ水準ですが、食料品の消費税減税を計算に入れるかどうかで2027年度の予想は1%以上変わります。同じ日銀でさえ3か月前とは違う数字を出しました。公表されている一次資料だけを使って、日本の物価が今後どうなる見通しなのかを整理します。