インフレ税とは?わかりやすく解説|「税金ではない」のに100万円が10年で18万円目減りする仕組み

 相談者
 編集部
結論:「インフレ税」という税金は存在しない

図はタップすると大きく表示できます
所得税や消費税と違い、納付書は届きません。確定申告にも出てきません。「インフレ税」という税目は日本にありません。
それでもこう呼ばれるのは、起きることが税金に似ているからです。自分の意思とは関係なく、持っているお金の一部が使えなくなります。
言葉の説明
- インフレ税インフレぜい
- 物価が上がってお金の価値が下がることを、税金を取られたのと同じだと捉える言い方です。法律で定められた税目ではなく、あくまで例えとして使われる言葉です。
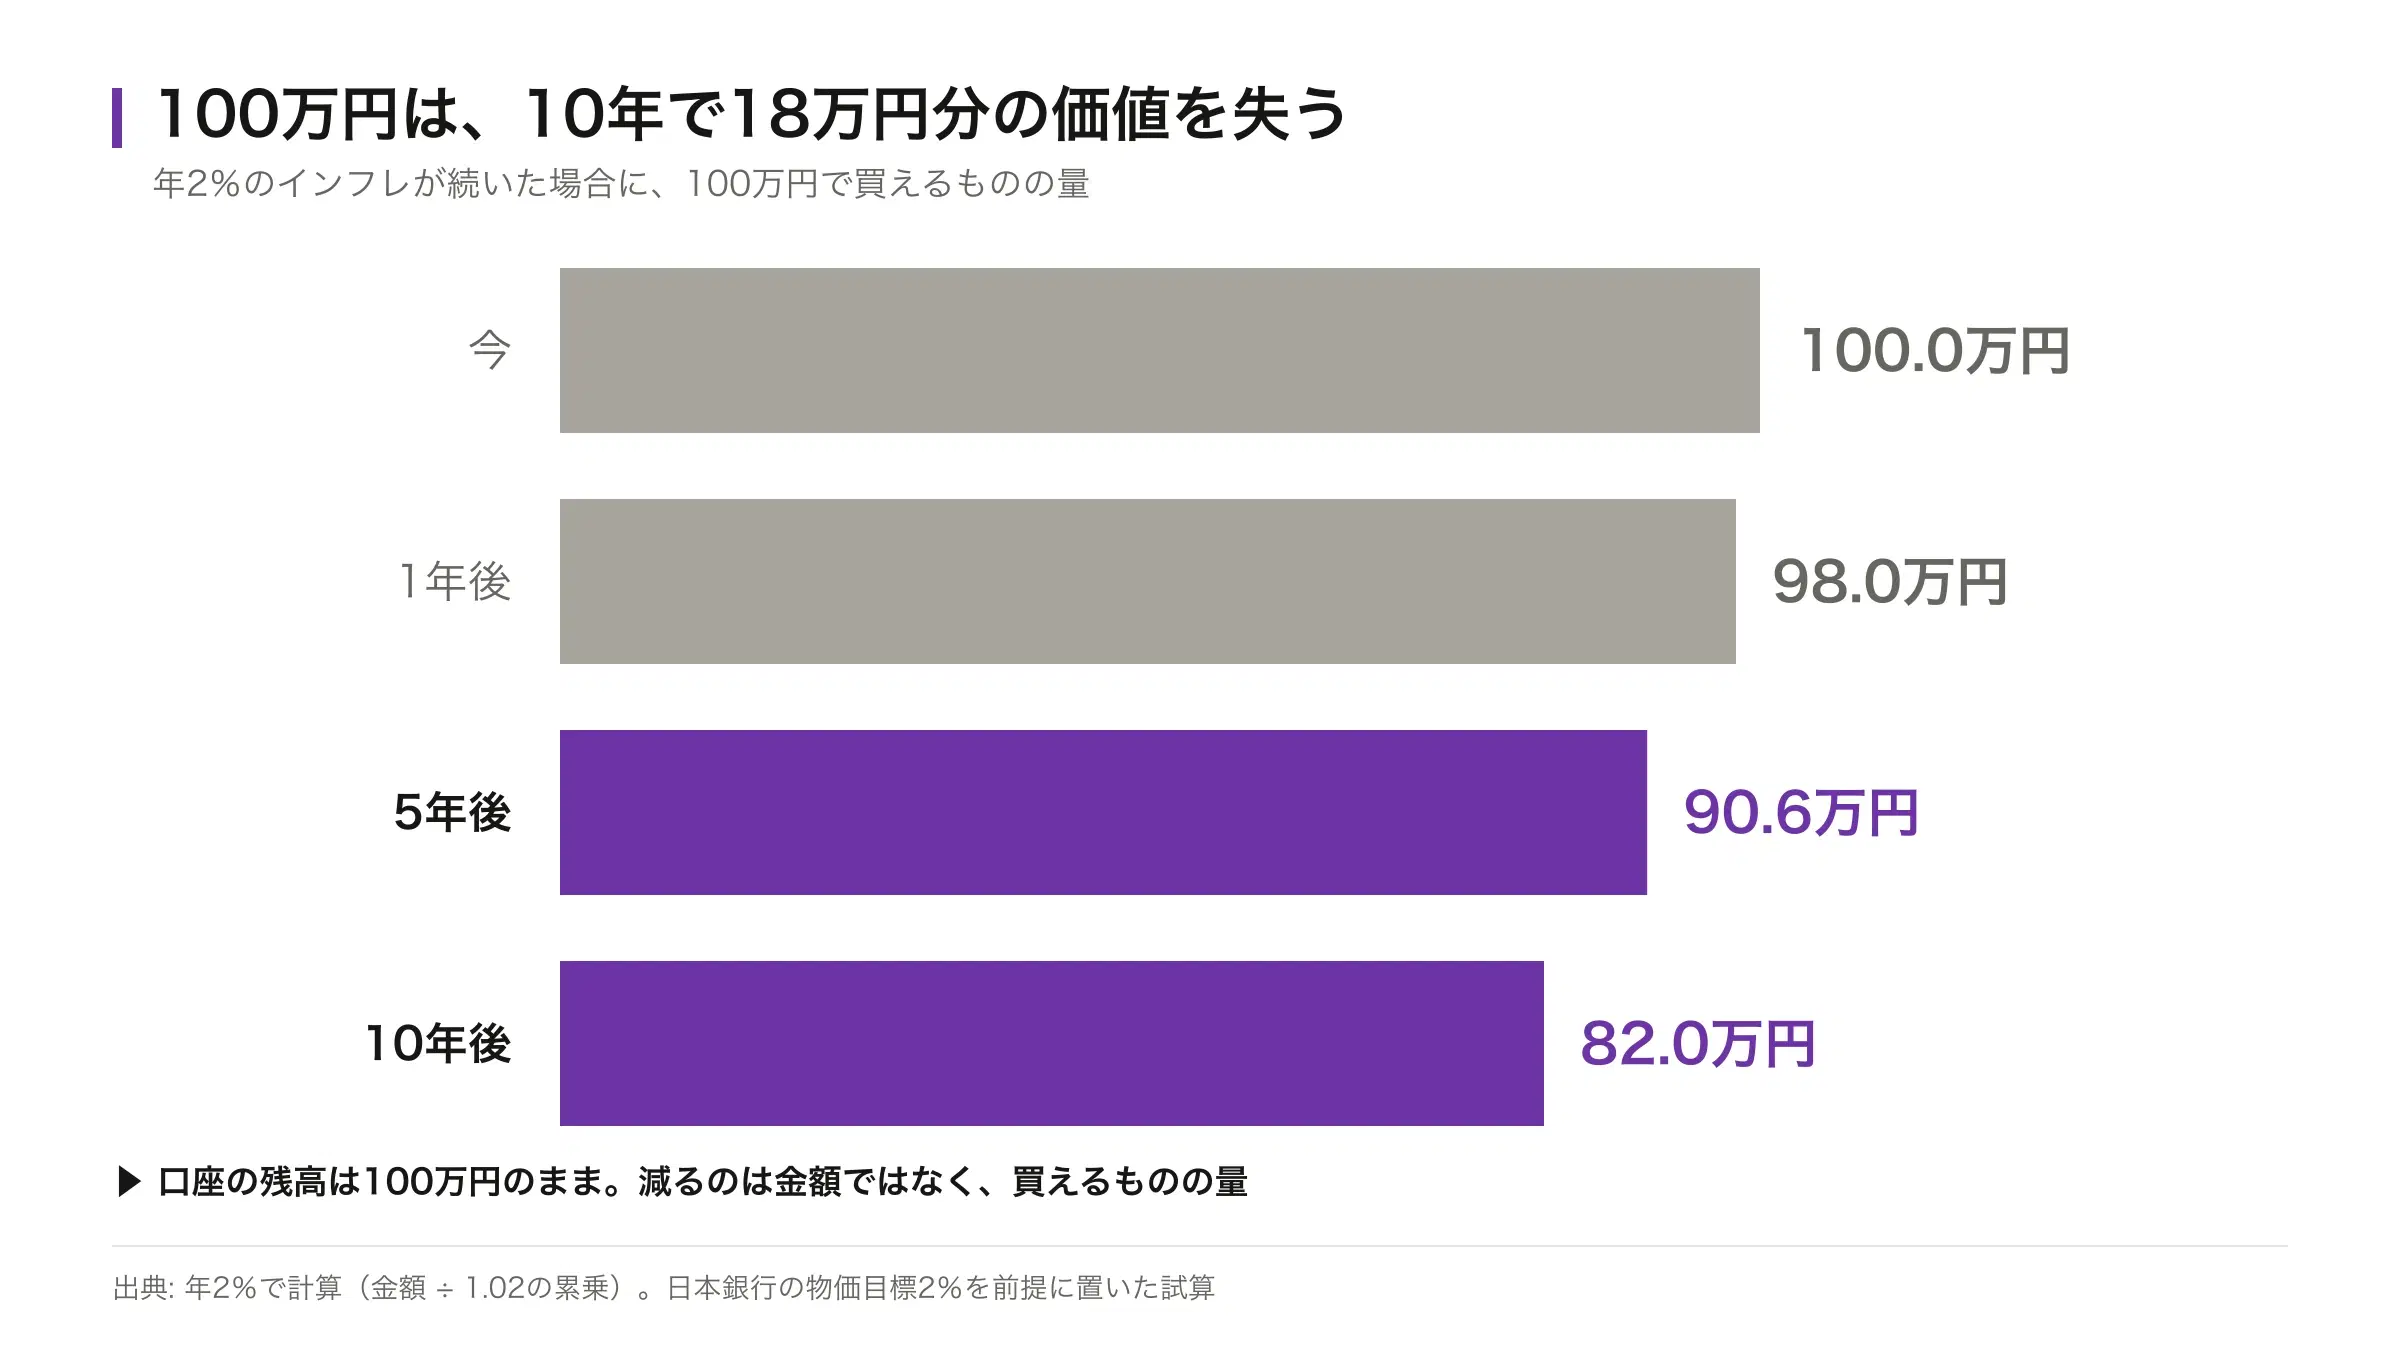
銀行に置いたお金は、10年後も同じ額です。減るのは残高ではなく、その残高で買えるものの量です。
図はタップすると大きく表示できます
| 時点 | 買えるものの量 | 減った分 |
|---|---|---|
| 今 | 100.0万円 | ─ |
| 1年後 | 98.0万円 | -2.0万円 |
| 5年後 | 90.6万円 | -9.4万円 |
| 10年後 | 82.0万円 | -18.0万円 |
編集部「インフレ税」は3つの意味で使われている
図はタップすると大きく表示できます
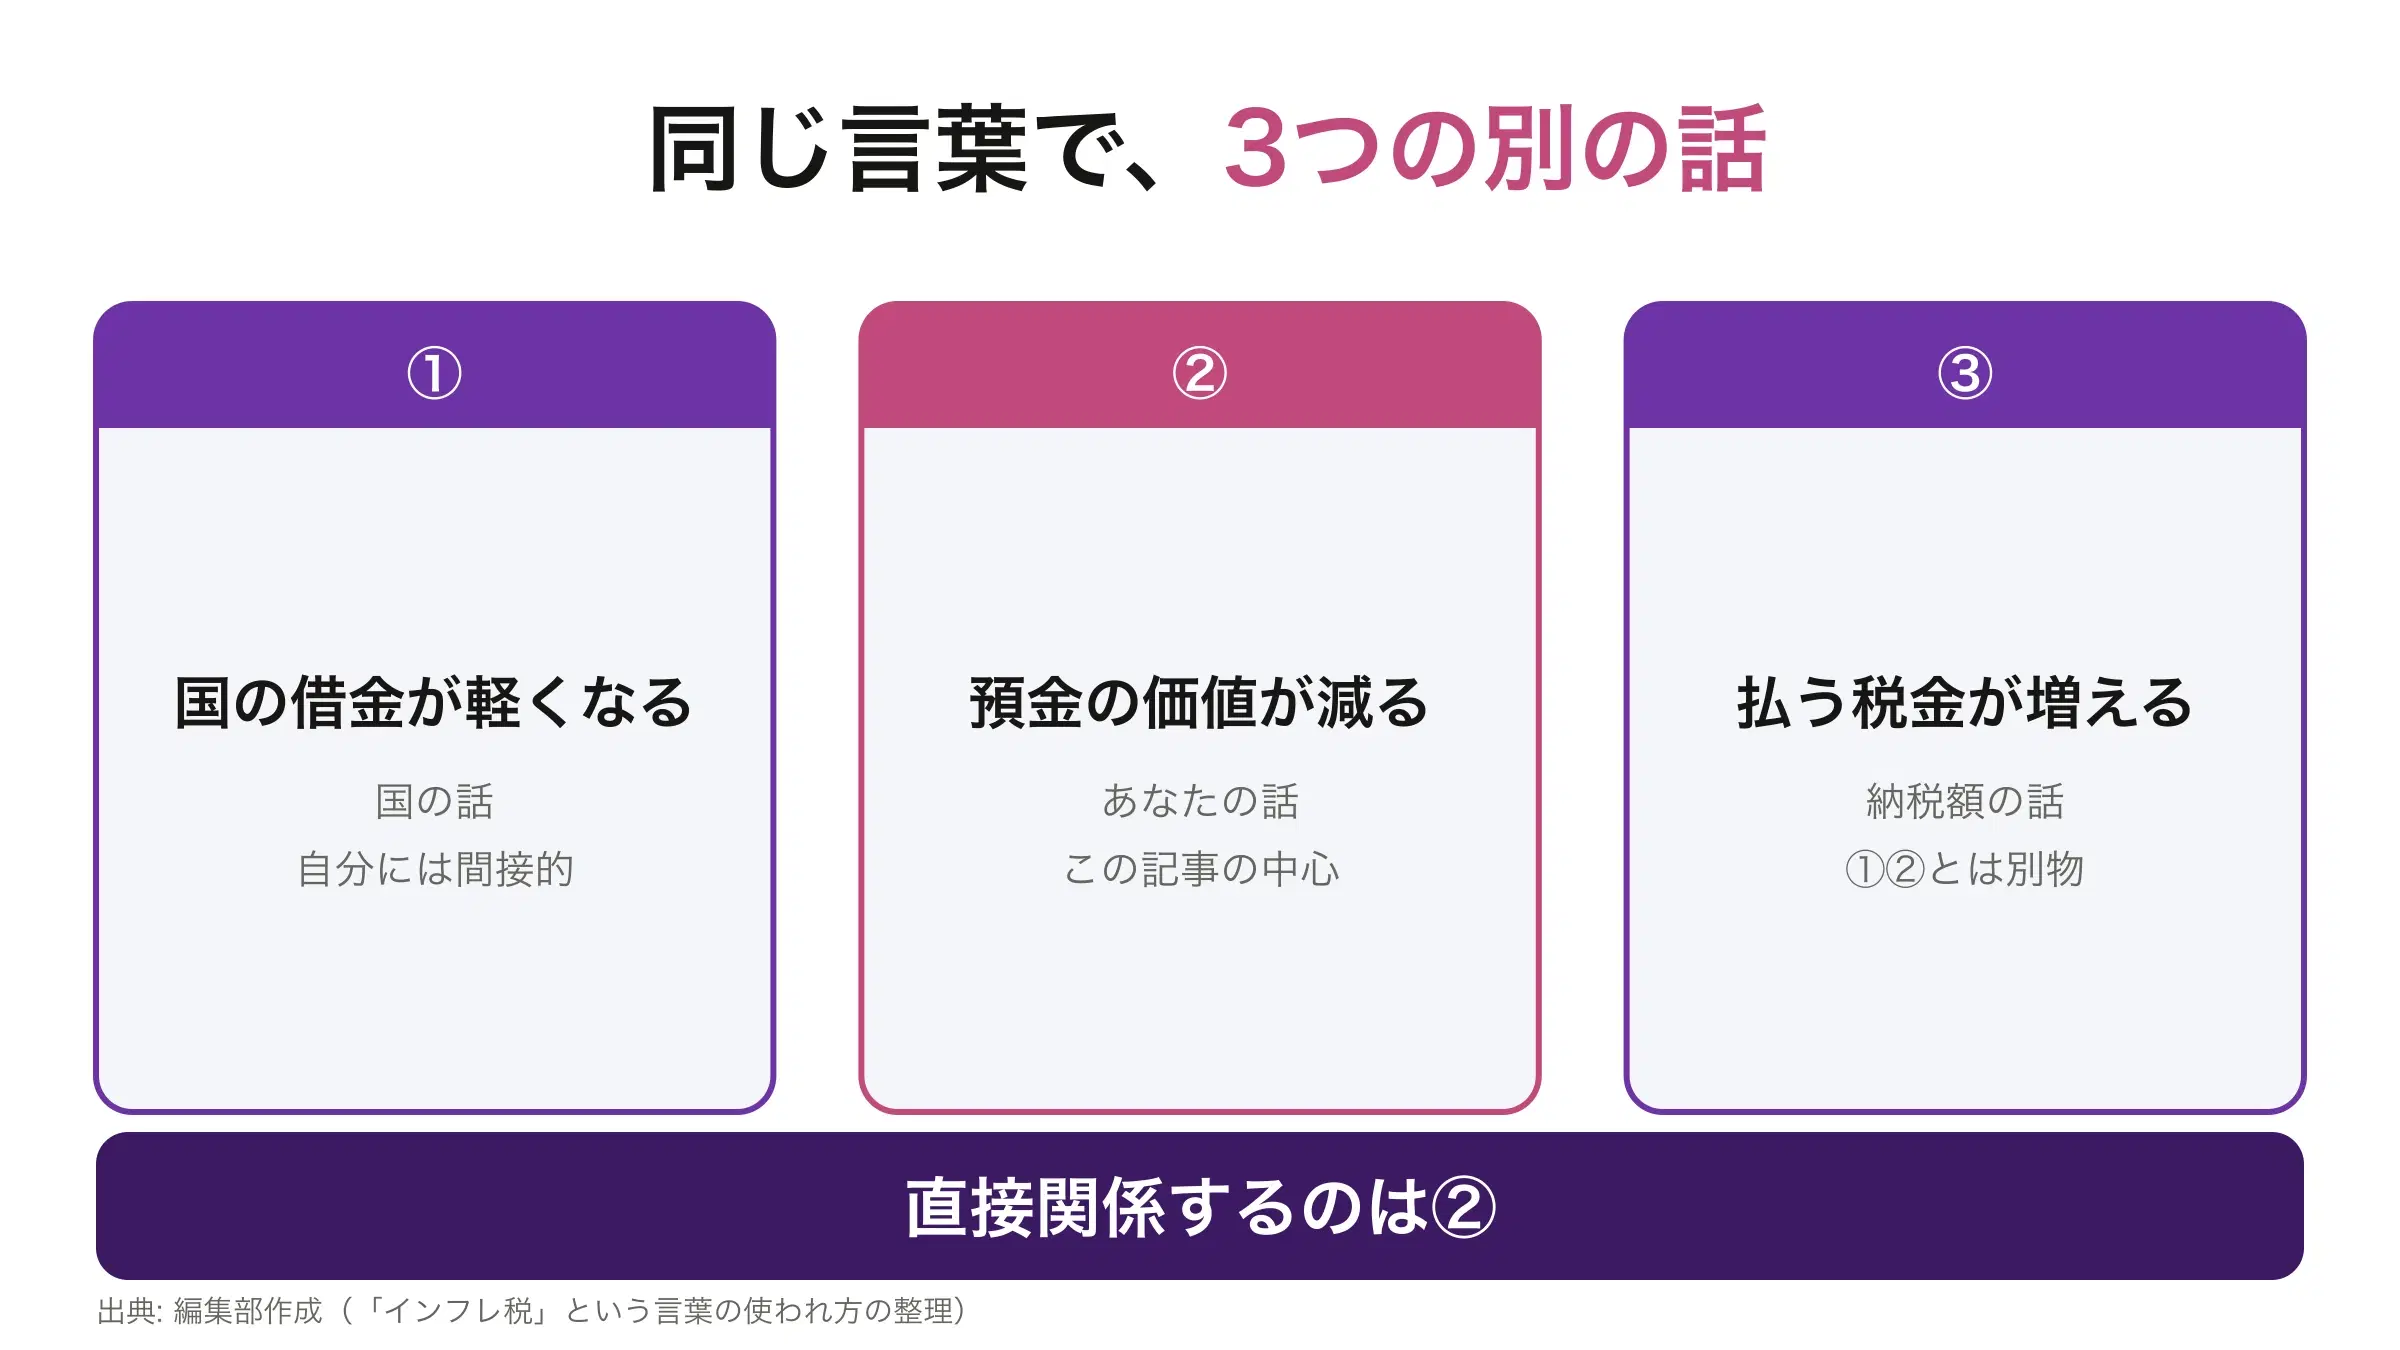
この記事を書くにあたって検索上位7本を読みました。同じ言葉が、記事ごとに違うものを指しています。話がかみ合わない原因はここです。
| 何を指すか | 自分に直接関係するか | |
|---|---|---|
| ① 国の借金が軽くなる | 物価が上がると、国が抱える借金の実質的な負担が減ること | 間接的 |
| ② 預金の価値が減る | 物価が上がると、持っている現金・預金で買えるものが減ること | 直接関係する |
| ③ 払う税金が増える | 物価や給料が上がると、消費税額や所得税の税率区分が上がること | 直接関係する |
①は国の話です。国は多額の借金を抱えていて、物価が上がるとその重みが実質的に軽くなります。
図はタップすると大きく表示できます
| 金額 | 時点 | |
|---|---|---|
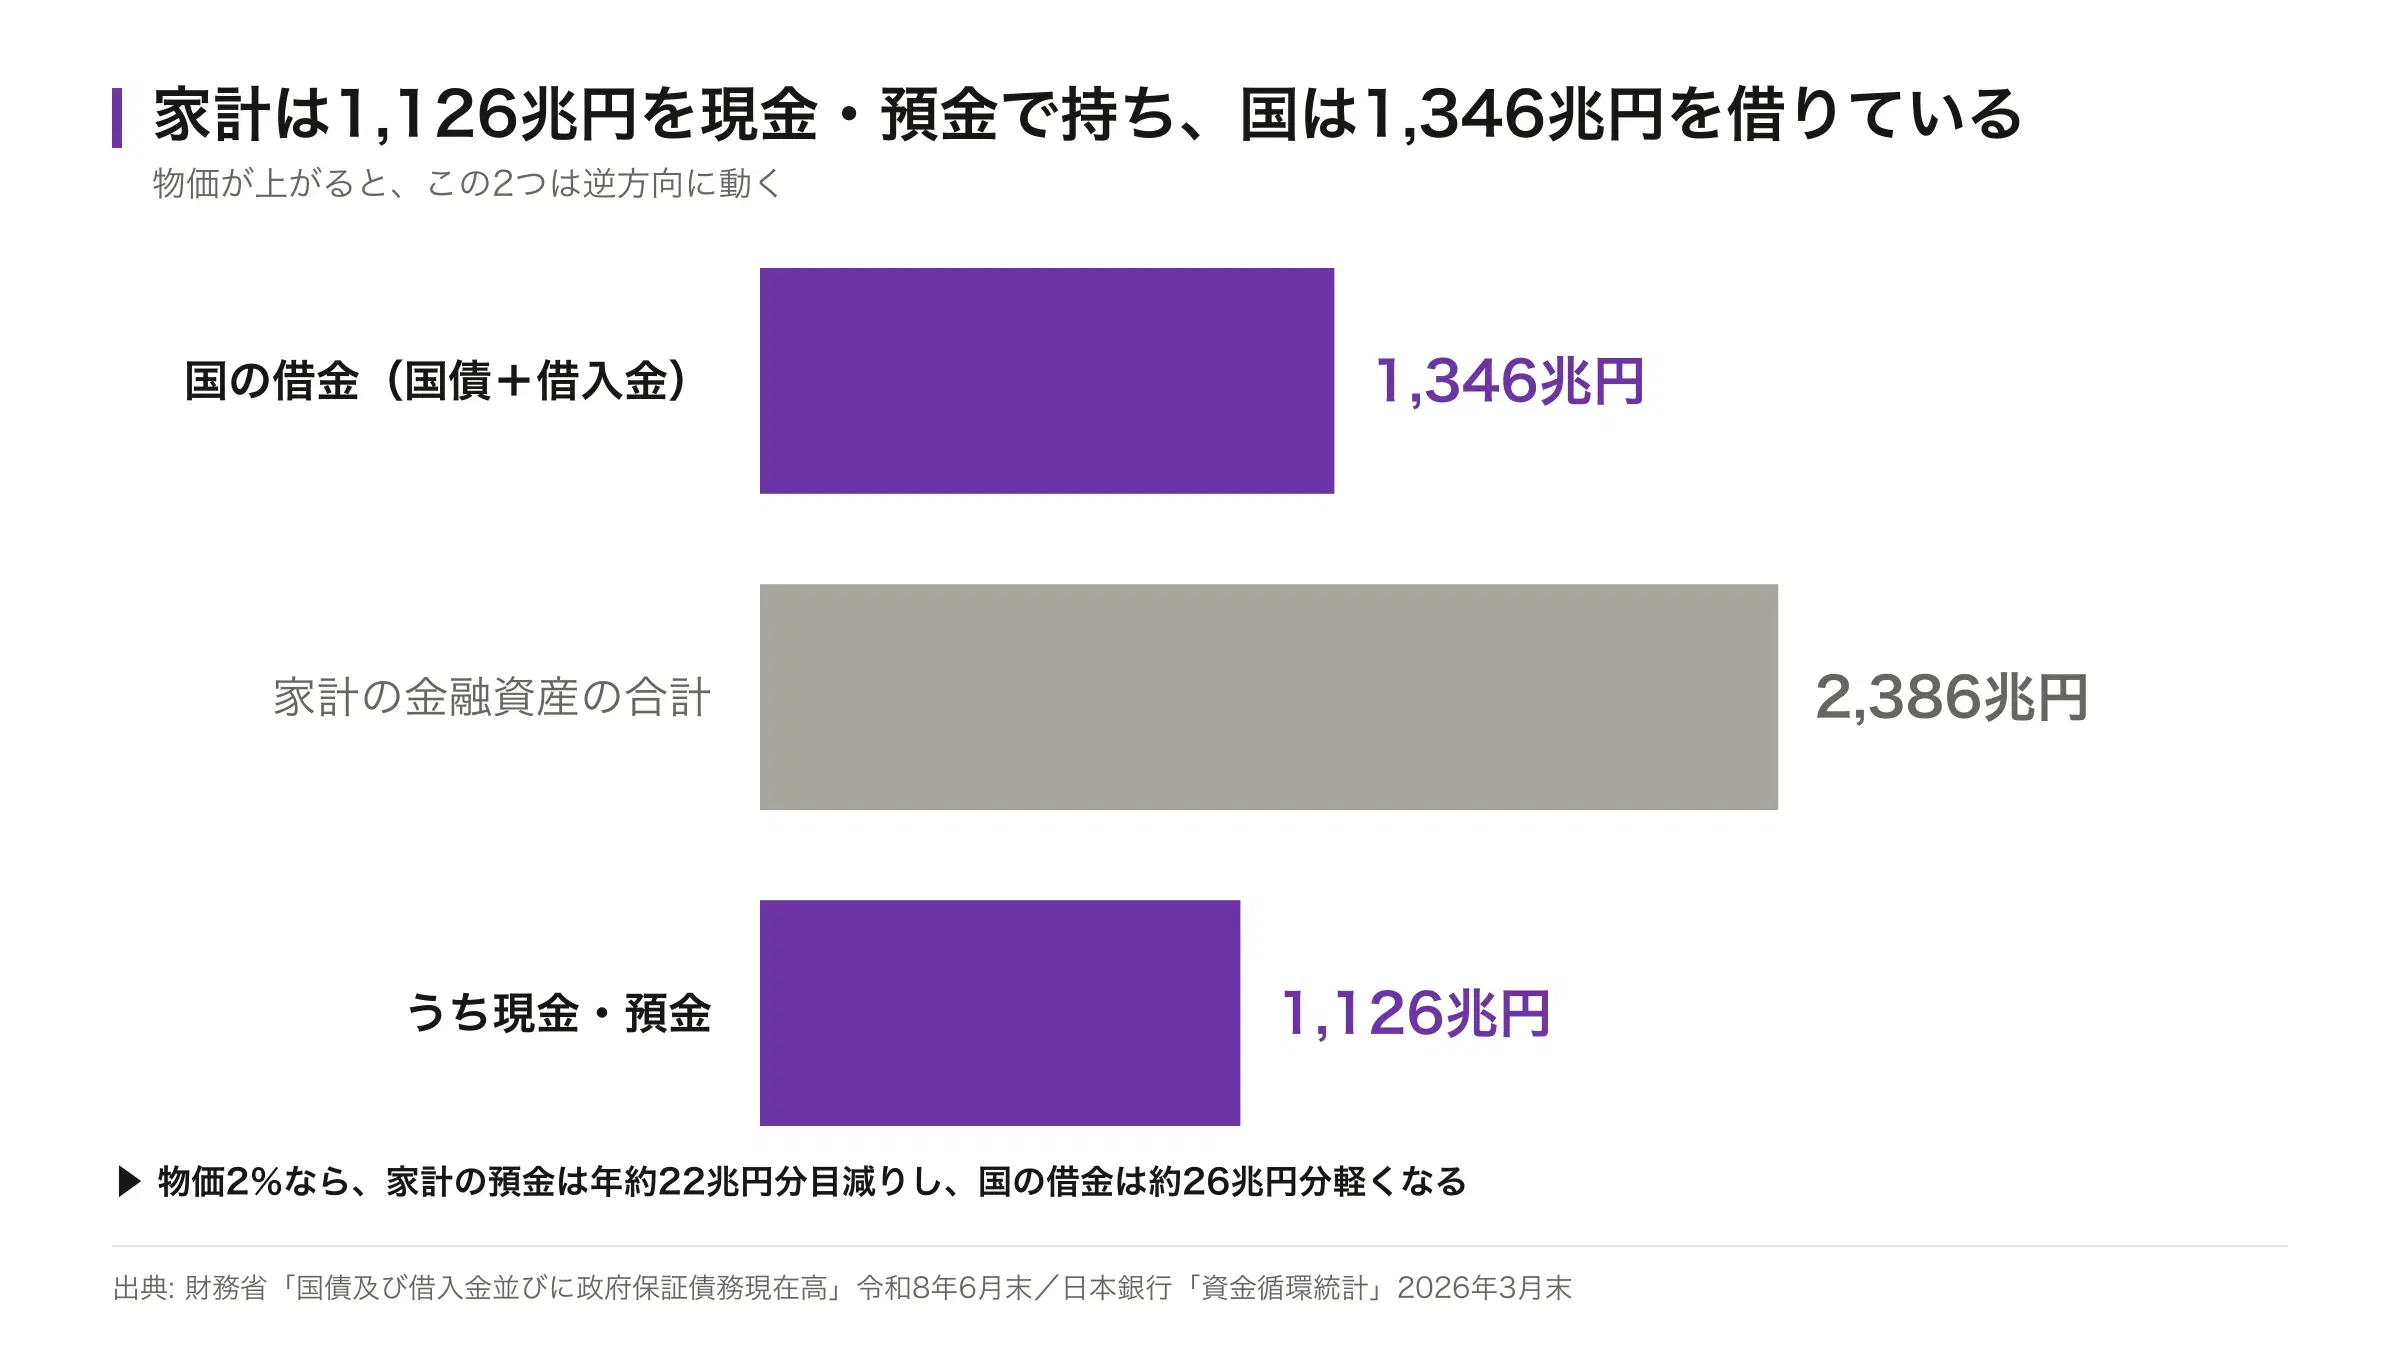
| 家計の金融資産の合計 | 2,386兆円 | 2026年3月末 |
| うち現金・預金 | 1,126兆円(47.2%) | 2026年3月末 |
| 国の借金(国債+借入金+政府短期証券) | 1,346兆6,833億円 | 2026年6月末 |
②があなたの話です。家計はお金の多くを現金・預金で持っています。物価が上がると、その買える量が減ります。
日本の家計は、持っているお金の半分近くを現金・預金のまま置いています。つまり、物価が上がったときに影響を受ける部分がそれだけ大きい、ということです。
③は実際に納める額が増える話です。①②とは別物なので、あとの章で分けて扱います。
編集部自分はいくら減っているのか

図はタップすると大きく表示できます
38歳の会社員Aさんは、ボーナスで貯めた100万円を普通預金に置いたままにしています。1年たっても残高はそのままですが、物価が上がっている分買えるものは減っています。
減る分は、預金額に1.9%を掛けた数字ではありません。1年後に同じものを買うには1.9%多く必要になるので、今持っている額で買えるのは1.019で割った分になります。その差が減る分です。1,000万円なら19万円ではなく、約18万6千円です。
| 預金額 | 1年後に買えるものの量 | 1年で減る分 | 10年で減る分(年2%が続いた場合) |
|---|---|---|---|
| 100万円 | 約98万1千円 | 約1万9千円 | 約18万円 |
| 300万円 | 約294万4千円 | 約5万6千円 | 約54万円 |
| 500万円 | 約490万7千円 | 約9万3千円 | 約90万円 |
| 1,000万円 | 約981万4千円 | 約18万6千円 | 約180万円 |
右端の列だけは、日銀の目標である年2%が続いた場合で計算しています。10年先の物価は誰にも分からないので、実績ではなく目標の数字を置いています。
1年分だけを見ると小さく感じます。ただ、これは毎年かかり続けます。
編集部誰が損をして、誰が得をするのか

図はタップすると大きく表示できます
何を持っているかで、結果が逆になります。
| 立場 | どうなるか | 理由 |
|---|---|---|
| 現金・預金で持っている | 不利 | 金額は変わらないのに、買えるものが減る |
| 年金など決まった額の収入 | 不利 | 受け取る額は同じでも、買えるものが減る |
| モノ・不動産を持っている | 影響が小さい | モノの値段も一緒に上がるため、実質的な価値は保たれやすい |
| 固定金利で借金をしている | 損をしにくい | 返す金額は変わらないのに、その金額の重みが軽くなる |
| 変動金利で借金をしている | 場合による | 物価対策で金利が上がると、返済額も増える |
いちばん大きく得をするのは、いちばん多く借りている国です。ただし、これは国が意図してやっていることではありません。
編集部見分け方は「実質金利」だけ
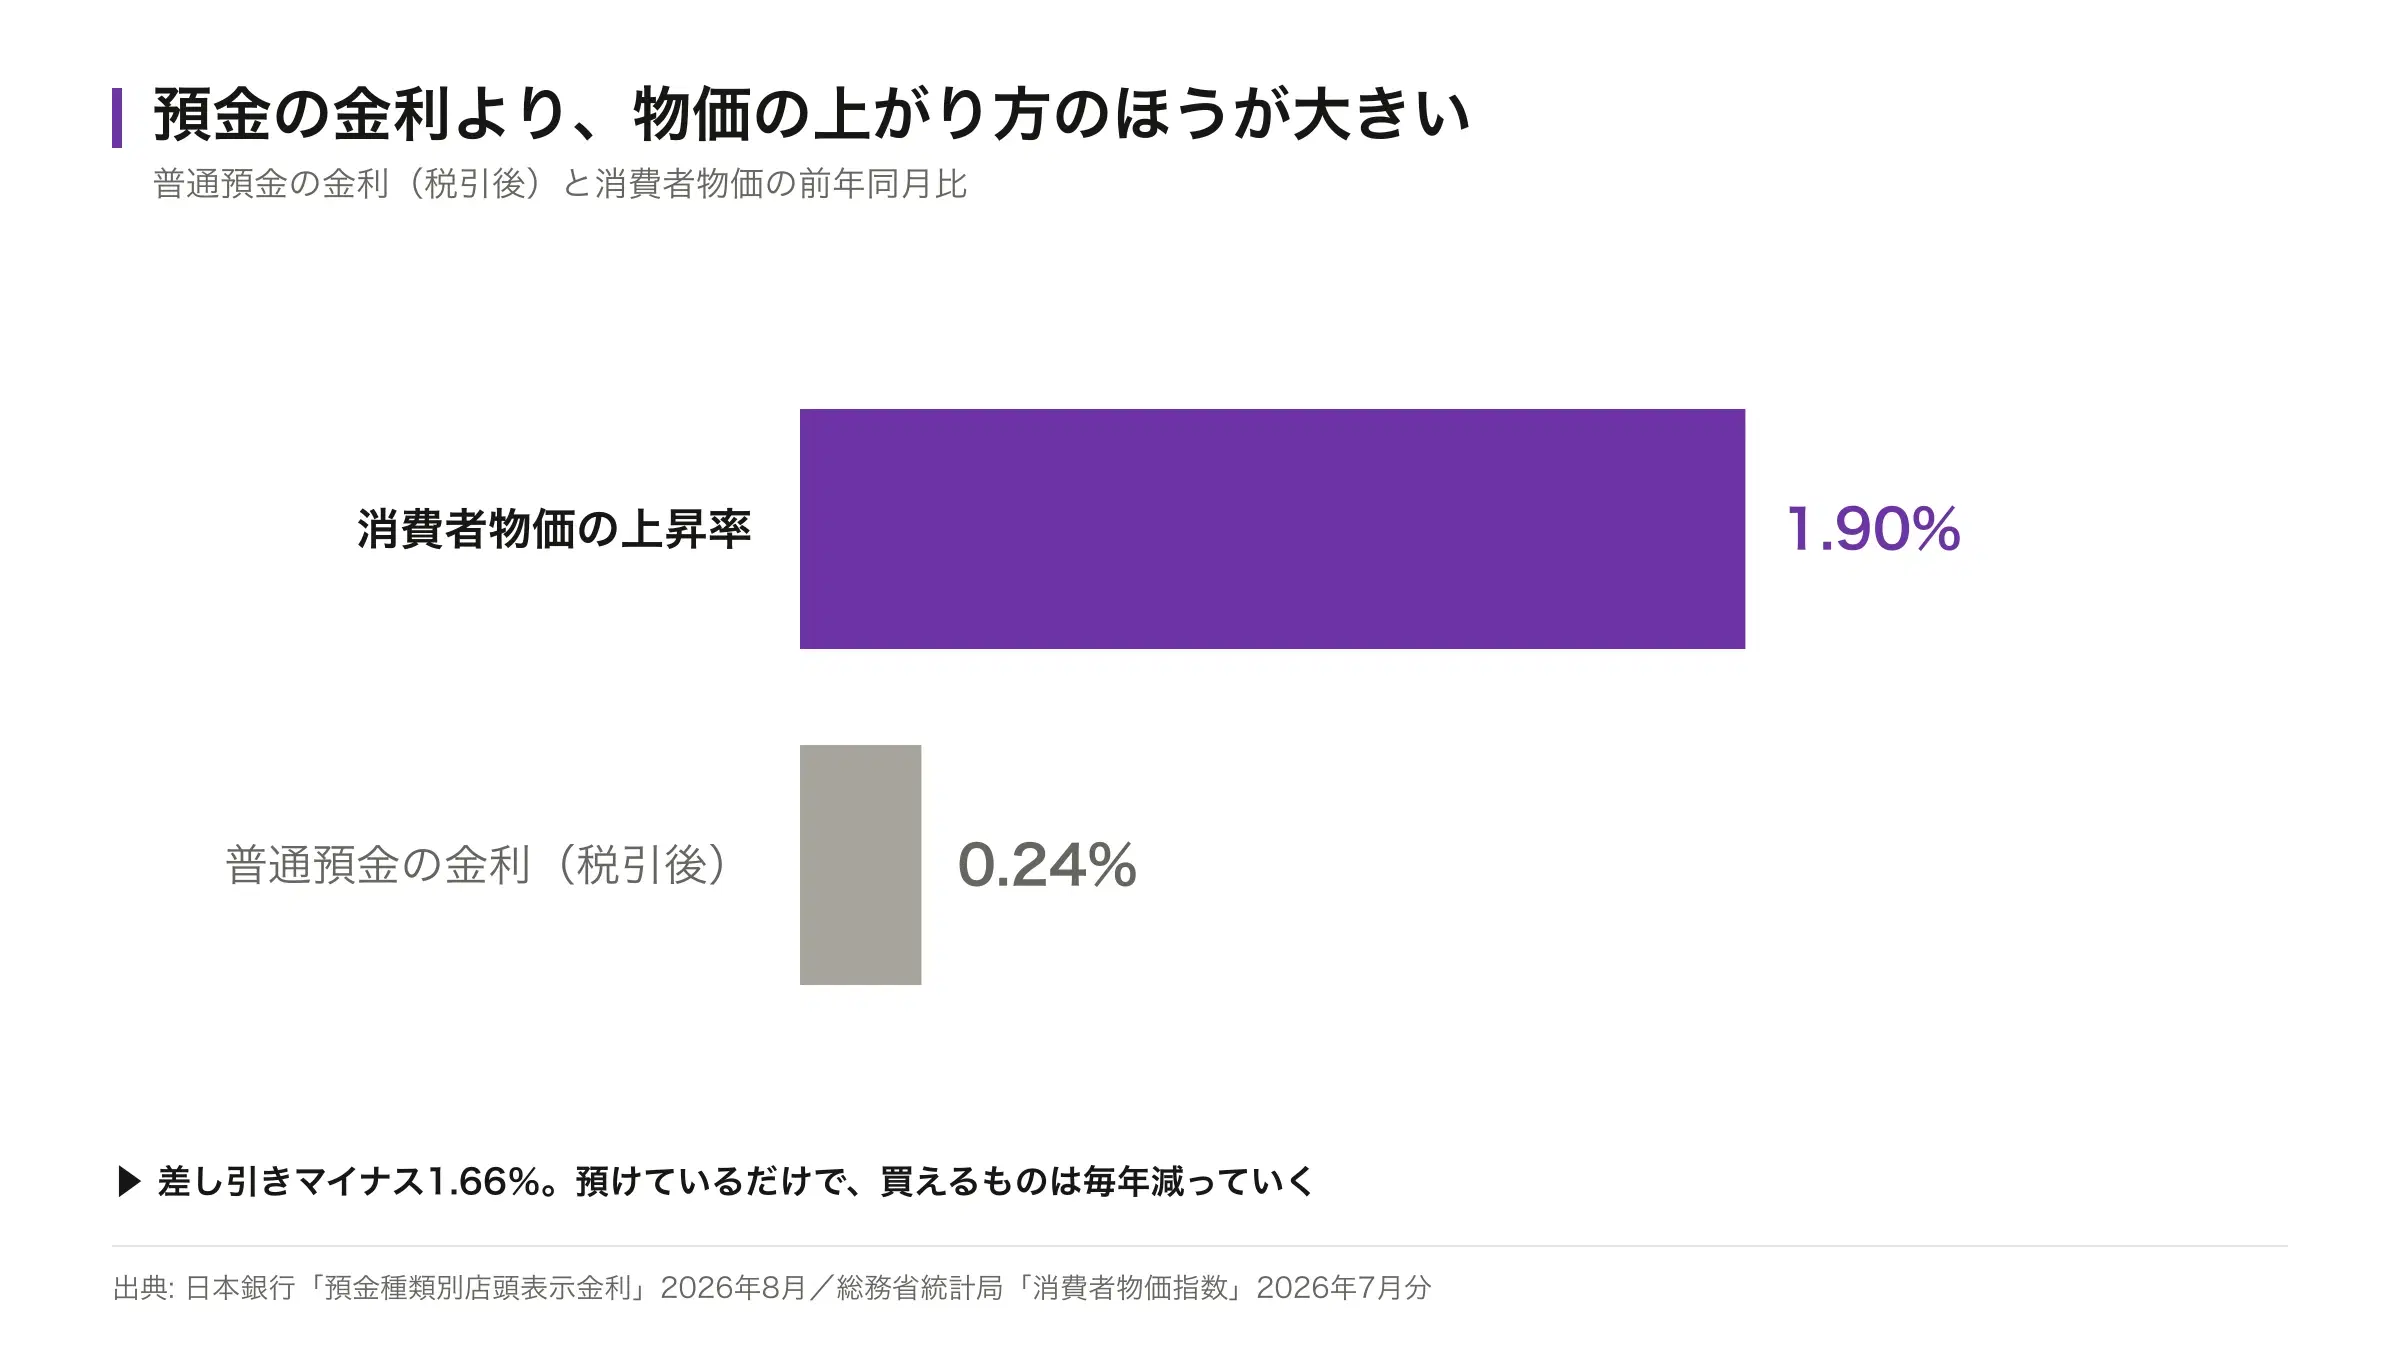
自分が減っているかどうかは、1つの計算で分かります。預金の金利から物価の上昇率を引く。マイナスなら減っています。
言葉の説明
- 実質金利じっしつきんり
- 預金や借入の金利から、物価の上昇率を引いた数字です。「見た目の金利」ではなく「実際に増えたと言えるのか」を表します。マイナスなら、金利を受け取ってもなお目減りしていることになります。
図はタップすると大きく表示できます
| 項目 | 年あたり |
|---|---|
| 普通預金の金利 | 0.306% |
| 税金を引いたあと(約20%課税) | 約0.244% |
| 消費者物価の上昇率 | 1.9% |
| 差し引き(実質金利) | 約マイナス1.66% |
マイナスということは、預けているだけで毎年その分だけ買えるものが減っている、という意味です。
計算は引き算だけです。使っている銀行の普通預金の金利を調べ、そこから最新の物価上昇率を引きます。金利は税金が引かれたあとの数字を使ってください。結果がマイナスなら、預けているだけで目減りしています。
編集部払う税金が増える話は、これとは別
図はタップすると大きく表示できます
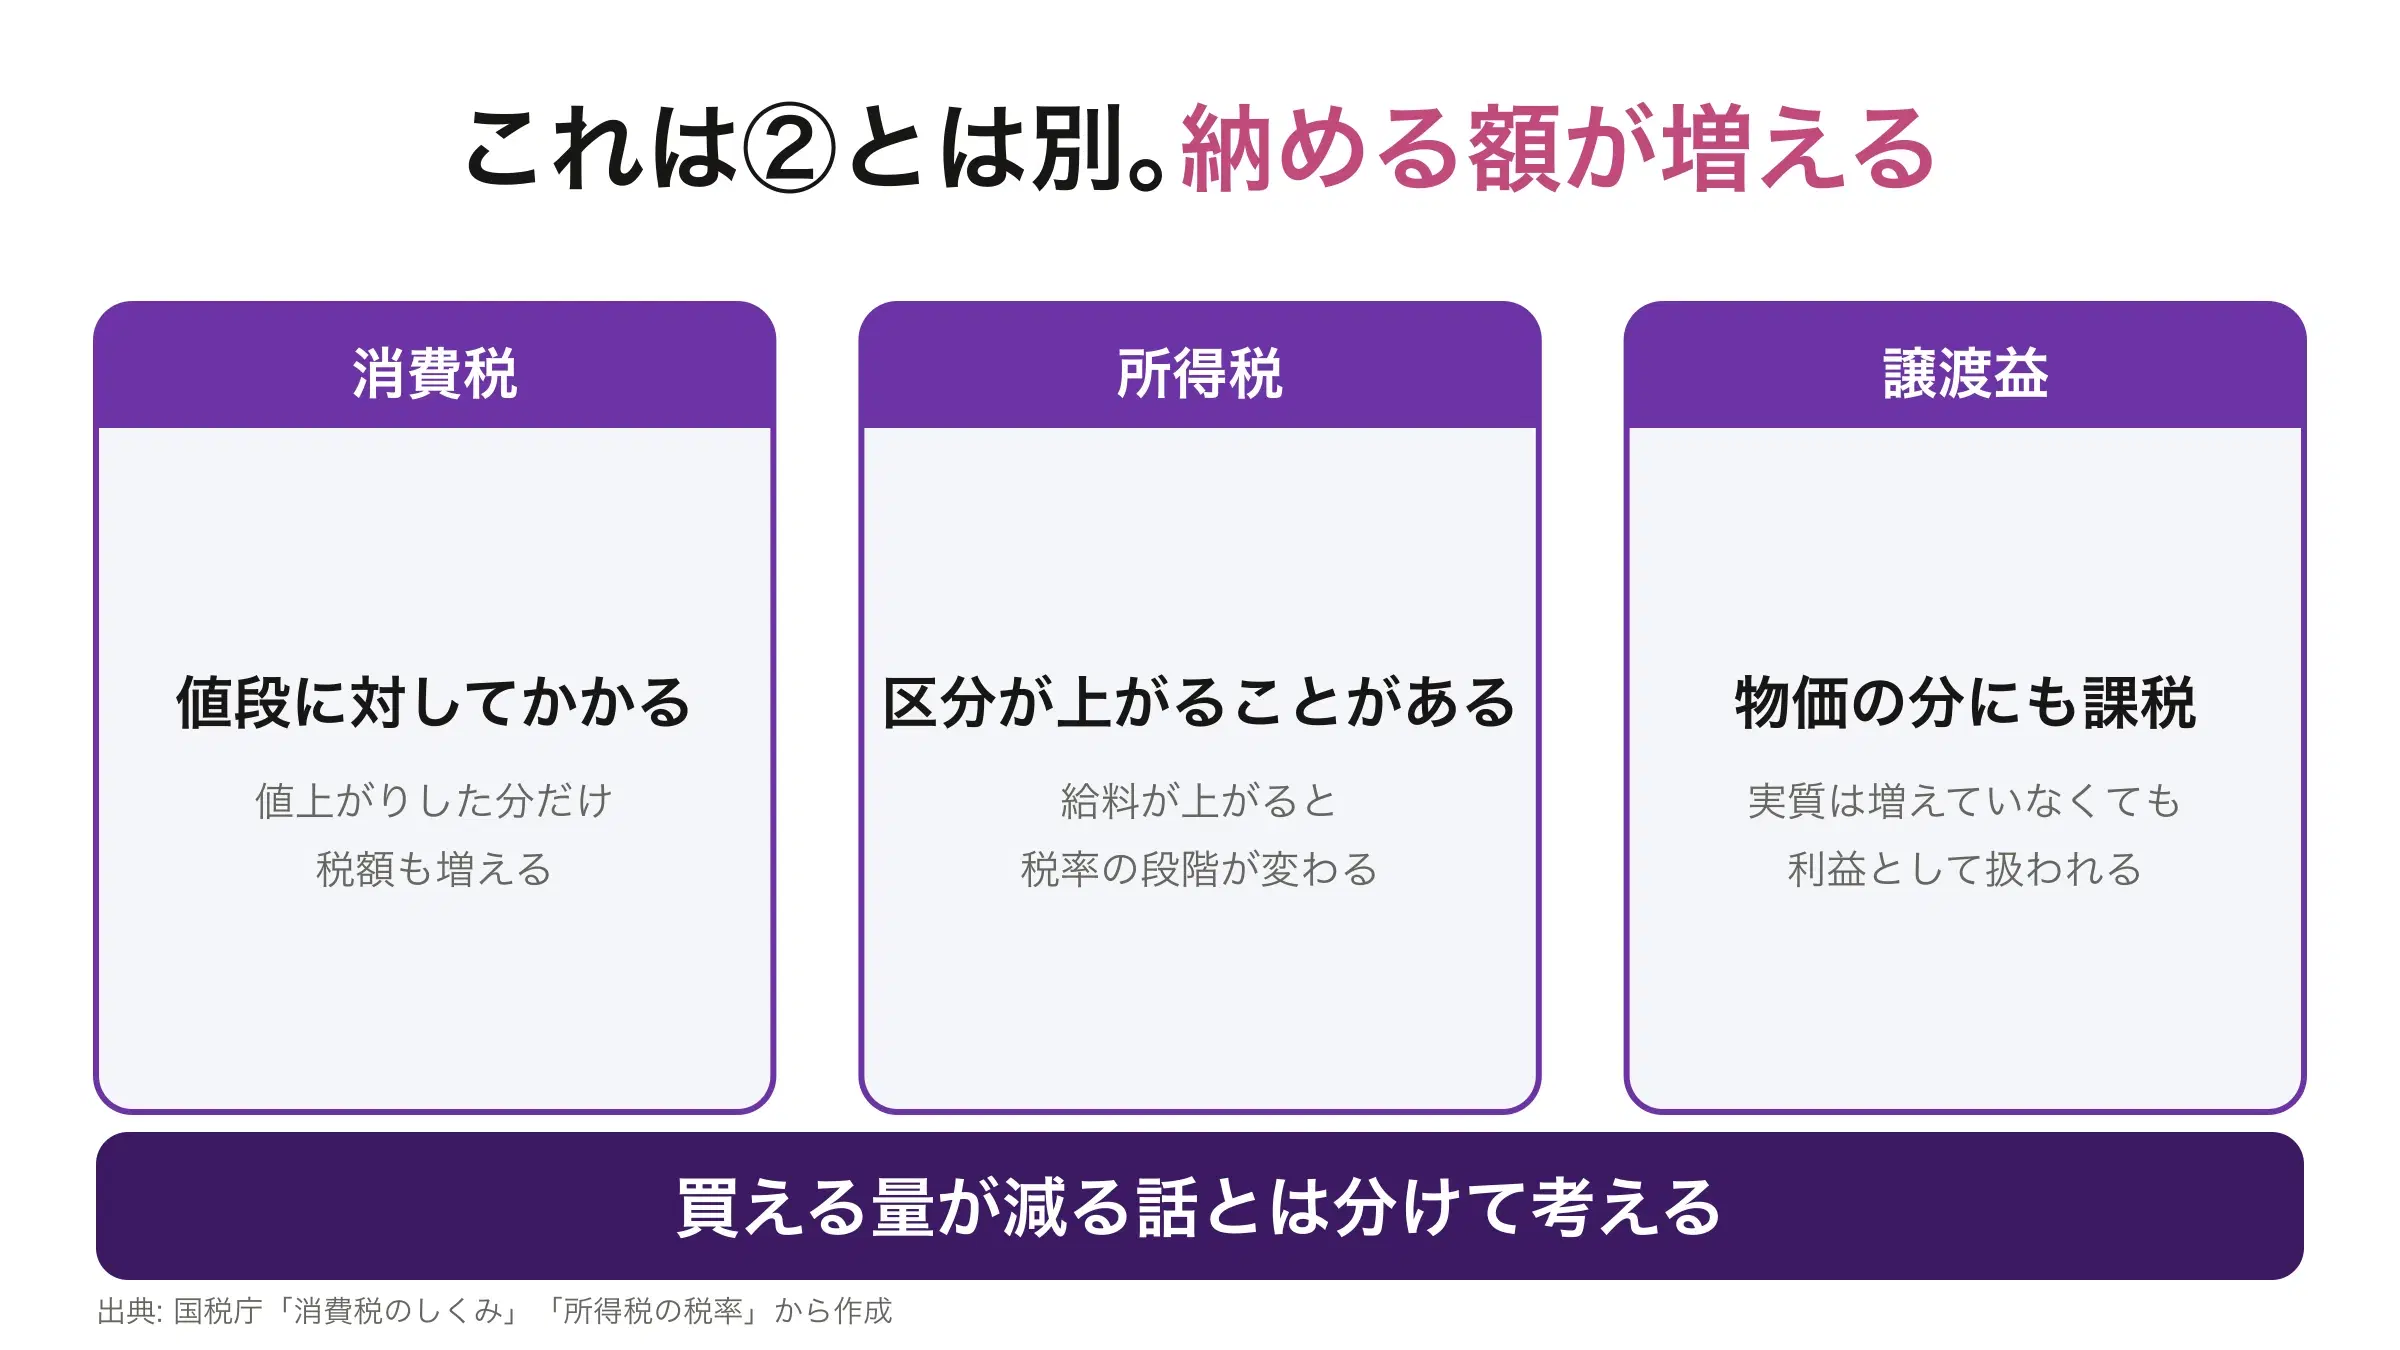
ここまでは「買えるものが減る」話でした。ここからは実際に納める額が増える話です。混同しやすいので分けます。
① 消費税
消費税は値段に対してかかります。値段が上がれば、払う税額もそのまま増えます。
| 商品の値段(税抜) | 消費税額 | 支払う合計 |
|---|---|---|
| 10,000円 | 1,000円 | 11,000円 |
| 11,000円(10%値上がり) | 1,100円 | 12,100円 |
| 12,000円(20%値上がり) | 1,200円 | 13,200円 |
② 所得税の区分
言葉の説明
- ブラケット・クリープ─
- 2026年時点の日本の所得税は税率が段階的に上がる仕組みで、物価とともに給料が上がった結果、高い税率の区分に入ってしまうことです。実際に買えるものは増えていないのに、税率だけが上がる状態を指します。
40歳の会社員Bさんは、物価が上がった分給料も上がり、課税される所得が区分の境目を超えました。2026年度時点の制度では、買えるものは変わっていなくても、超えた分の税率は一段上がります。
| 課税される所得金額 | 税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超 330万円以下 | 10% |
| 330万円超 695万円以下 | 20% |
| 695万円超 900万円以下 | 23% |
| 900万円超 1,800万円以下 | 33% |
| 1,800万円超 4,000万円以下 | 40% |
| 4,000万円超 | 45% |
③ 売った利益
不動産や株を売ったとき、物価で上がっただけの分も利益として扱われます。
| 金額 | |
|---|---|
| 買ったときの価格 | 2,000万円 |
| 物価が20%上がったあとの価格 | 2,400万円 |
| 見た目の利益 | 400万円 |
| 実質的に増えた価値 | 0円(物価と同じだけ上がっただけ) |
| 課税の対象 | 400万円 |
編集部これから3年、いくら減る見通しか
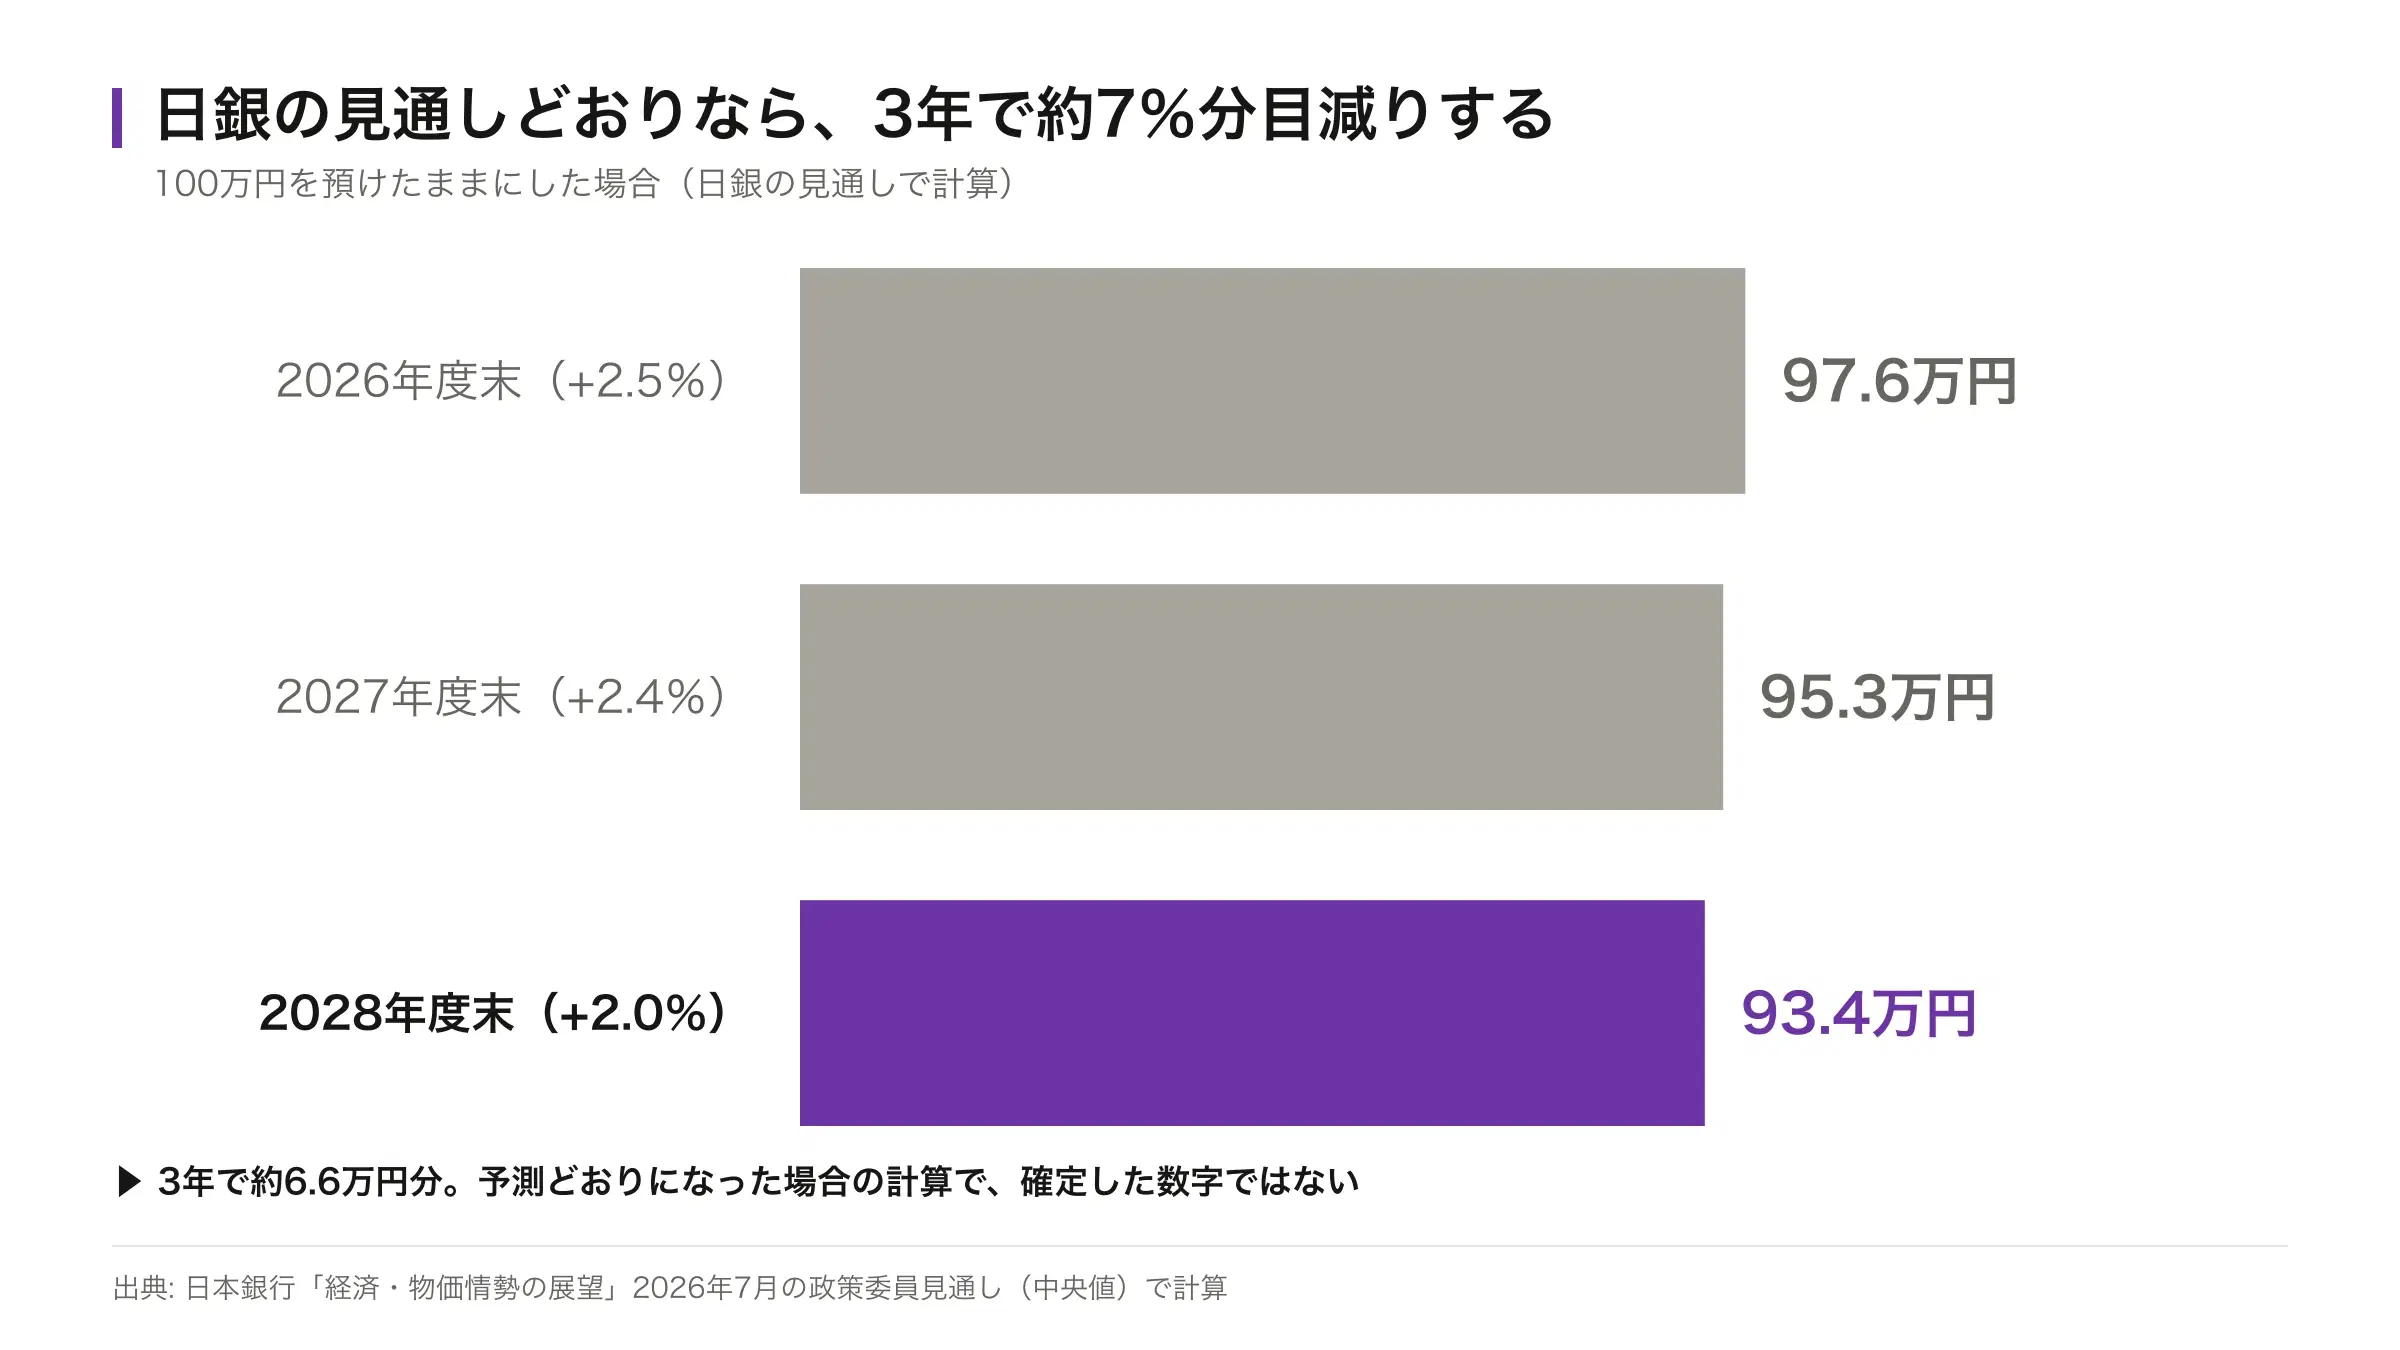
日本銀行は2026年7月31日、3年先までの物価の見通しを決めました。いずれの年度も、目標を下回りません。
図はタップすると大きく表示できます
| 年度 | 日銀の見通し | 100万円で買えるもの |
|---|---|---|
| 2026年度 | +2.5% | 97.6万円 |
| 2027年度 | +2.4% | 95.3万円 |
| 2028年度 | +2.0% | 93.4万円 |
Aさんの預金も、この見通しどおりなら3年で目に見えて減ります。ただし確定した数字ではありません。同じ日銀が3か月前には違う数字を出していました。
編集部避けられないが、小さくはできる
図はタップすると大きく表示できます
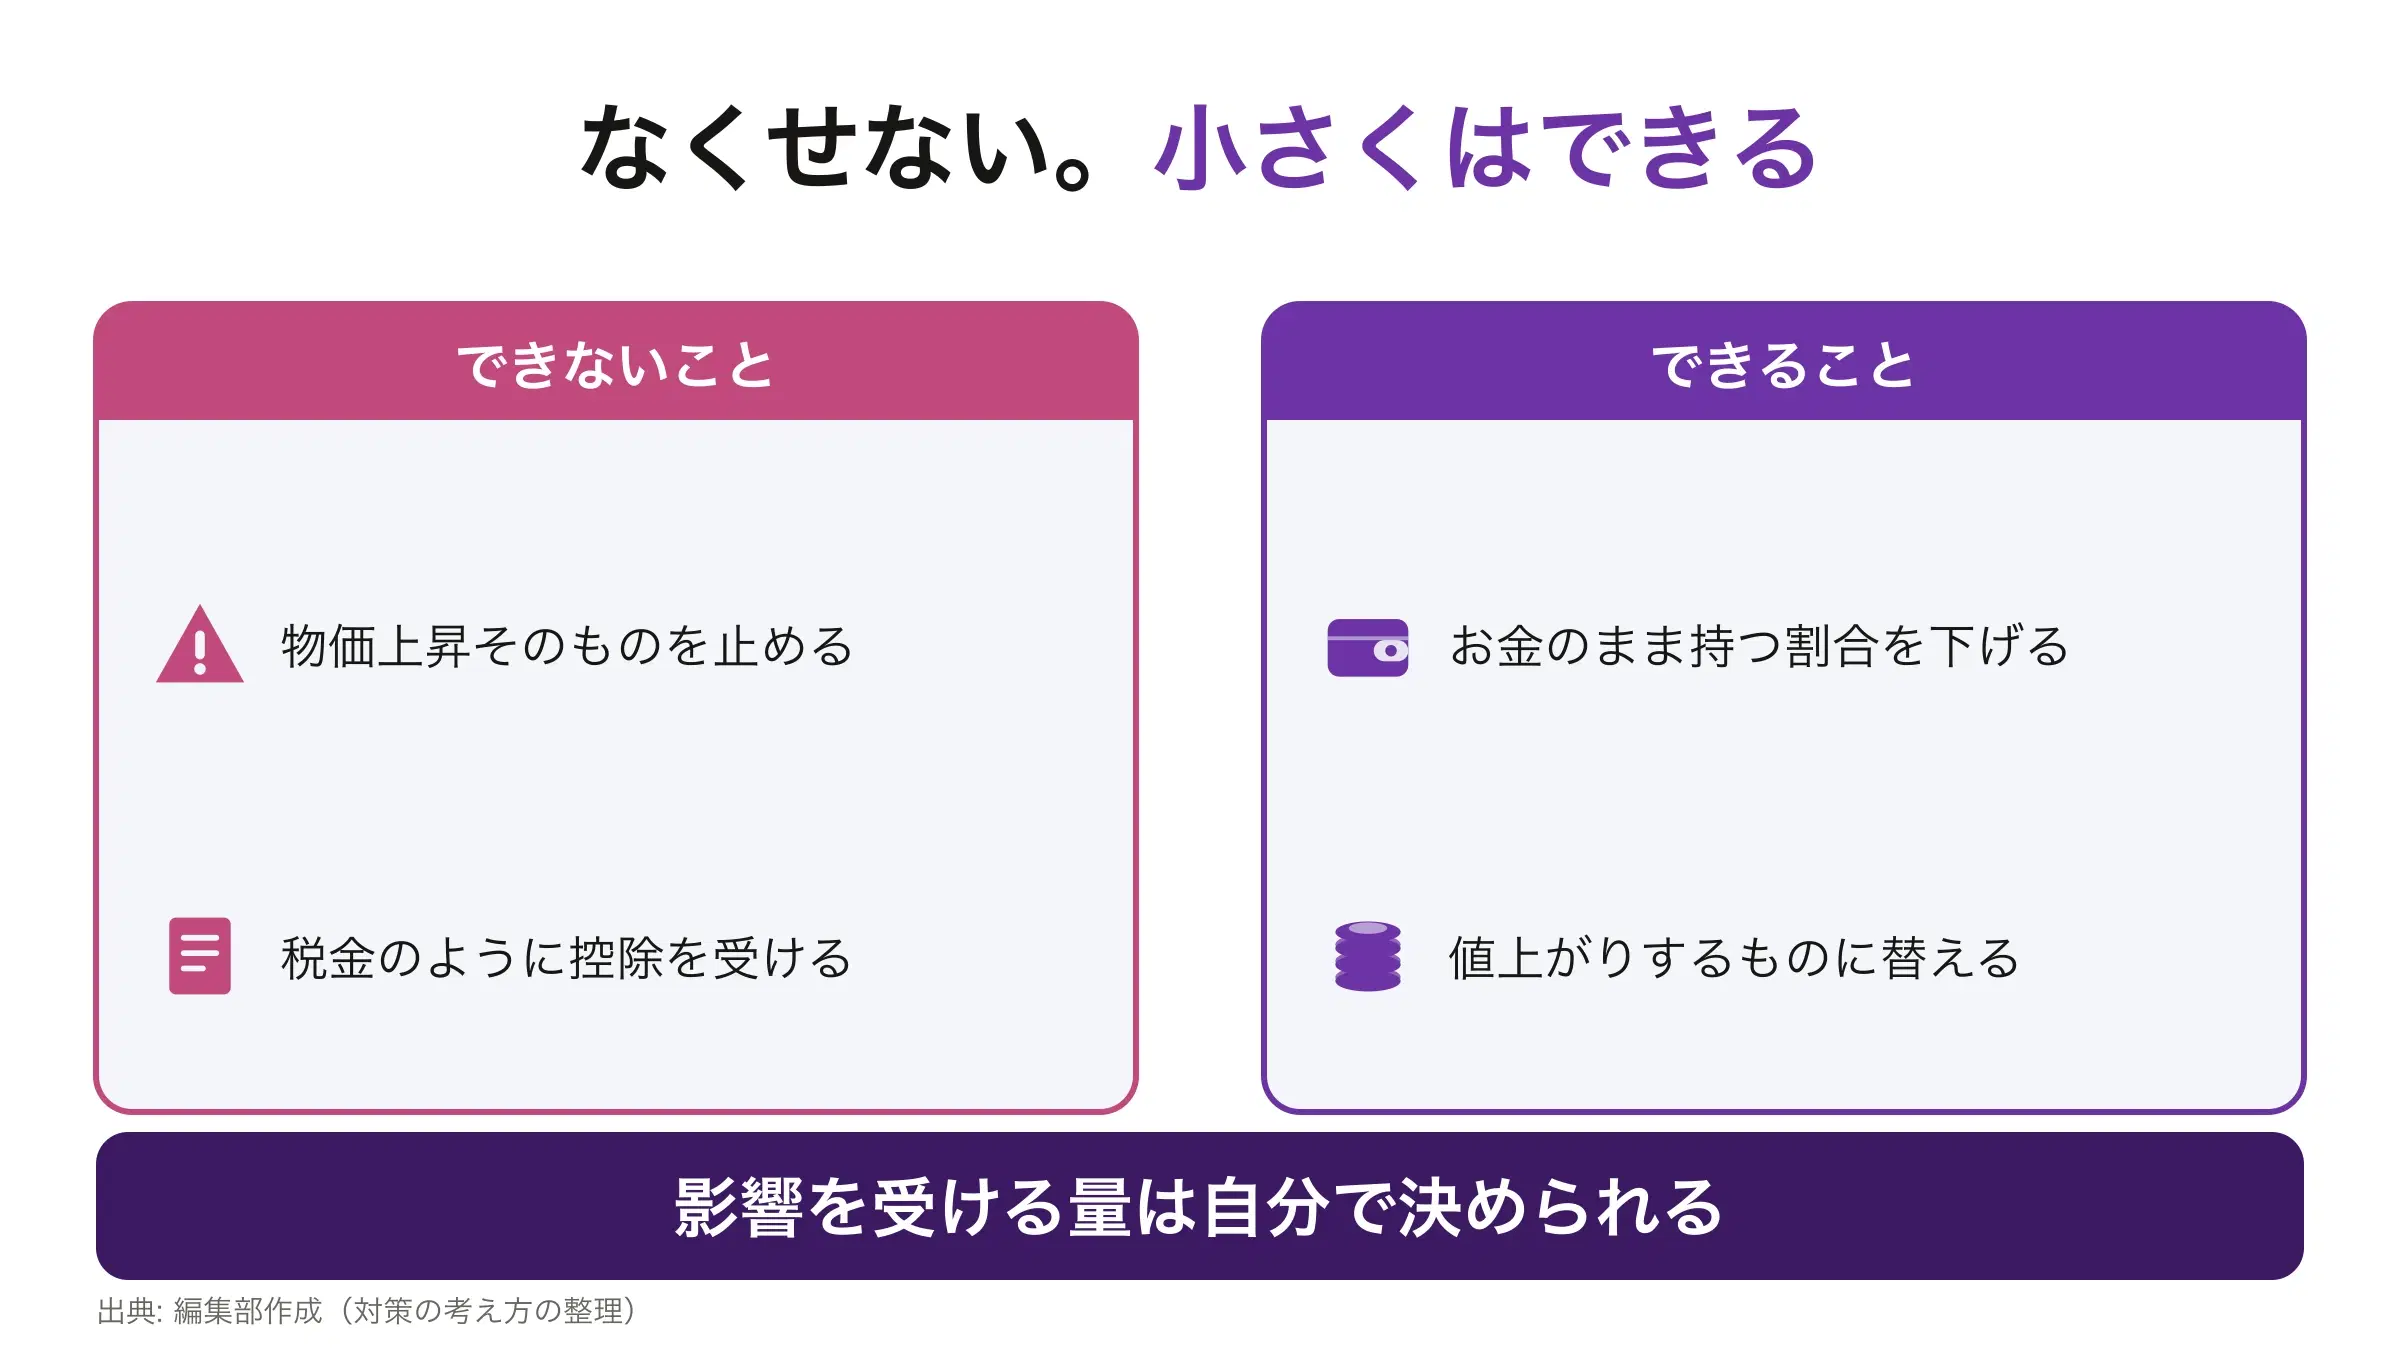
物価が上がること自体は、個人には止められません。2026年度時点の税制でも、インフレ税という名目の控除や還付はありません。
できるのは、お金のまま持つ割合を下げることです。株式、金、外貨、個人向け国債、不動産など、手段によって守れるものが違います。
順番としては、まず生活費の半年分を預金に残します。これは値動きのあるものに替えてはいけないお金です。そのうえで、当面使う予定のない分について、預金以外の持ち方を考えます。
編集部どの手段にも、守れるものと守れないものがあります。値上がりを狙うのか、元本を減らしたくないのかで、選ぶものが変わります。
よくある質問
インフレ税は誰が損をするのですか?
現金や預金でお金を持っている人と、年金など決まった額の収入で暮らしている人です。金額は変わらないのに、買えるものが減るためです。逆に、固定金利で借金をしている人は、返す金額が変わらないまま実質的な負担が軽くなるので、損をしにくくなります。
インフレによる隠れた税金とは何ですか?
物価が上がってお金の価値が下がることを、税金を取られたのに例えた言い方です。法律で定められた税目ではなく、納付書も届きません。それでも、預金の実質的な価値が確実に減っていくため「隠れた税金」と呼ばれます。今は預金の金利より物価の上昇率のほうが高いので、預けたままだと目減りします。
インフレになると借金が得になるのはなぜですか?
返す金額が変わらないのに、その金額で買えるものが減るからです。借入額そのものは物価が上がっても増えません。ただし、これは固定金利の場合です。変動金利なら、物価対策で金利が上がったときに返済額そのものが増えることがあります。
なぜインフレで税金が増えるのですか?
3つの経路があります。①消費税は値段にかかるので、値段が上がれば税額も増えます。②給料が物価とともに上がると、所得税の高い税率区分に入ることがあります(ブラケット・クリープ)。③不動産や株を売ったとき、物価で上がっただけの分も利益として課税されます。
日本のインフレ税はこれからどうなりますか?
日本銀行は3年先まで、物価が目標を下回らない見通しを示しています。この見通しどおりなら、預けたままのお金は買えるものが減り続けます。具体的な金額は記事中の表にまとめました。ただし同じ日銀が3か月前には違う数字を出しており、予想は動きます。
住宅ローンを組んでいる人はインフレ税で得をしますか?
固定金利であれば、返す金額が変わらないまま実質的な負担が軽くなるので、損をしにくくなります。変動金利の場合は、物価上昇を抑えるために政策金利が上がると返済額も増えるため、一概には言えません。日本の政策金利は2026年6月に0.75%程度から1.0%程度へ引き上げられています。
インフレ税の対策として、何から始めればいいですか?
まず、今持っている現金・預金のうち、使う予定のない分がいくらあるかを確認することです。生活費の半年分を残し、それを超える分について、預金以外の持ち方を検討する順になります。具体的な手段の比較は別の記事にまとめています。
まとめ
この記事で分かったこと
- インフレ税は法律上の税目ではない。納付書も届かず、確定申告にも出てこない
- ただし「インフレ税」は3つの違う意味で使われている。①国の借金が軽くなる ②預金の価値が減る ③払う税金そのものが増える
- 自分に直接関係するのは②。預金は残高が減らない分、減っていることに気づきにくい
- 見分け方は実質金利。預金の金利から物価の上昇率を引いて、マイナスなら目減りしている
- 家計はお金の多くを現金・預金で持ち、国は多額の借金を抱えている。物価が上がると、両者は逆方向に動く
- なくすことはできないが、お金のまま持つ割合を下げれば影響は小さくなる
インフレ税は、法律上の税金ではありません。それでも、預金を置いたままにしていれば買えるものは毎年減っていきます。まず自分の残高で金額にしてみてください。
まず確かめること
- 普通預金の残高を確認する
- 今の物価上昇率をかける(残高 × 0.019)
- それが1年で目減りする金額の目安です
編集部あわせて読みたい
インフレで借金は目減りする? 軽くなるか重くなるかは、金利のタイプと使い道で決まる

「インフレなら借金は得」は半分だけ本当です。分かれ目は2つ。金利が固定か変動か、そして借りたお金を何に換えたか。変動金利だと、金利の上昇が目減り分を上回って、逆に重くなることがあります。帳消しにもなりません。どちらに当てはまるかを、順に見分けていきます。
日本のインフレは今後どうなる?日銀の見通しは2028年度まで2%以上、ただし3か月で変わった

日本銀行は2026年度+2.5%、2027年度+2.4%、2028年度+2.0%と見ています。民間エコノミスト37名の平均も+2.23%とほぼ同じ水準ですが、食料品の消費税減税を計算に入れるかどうかで2027年度の予想は1%以上変わります。同じ日銀でさえ3か月前とは違う数字を出しました。公表されている一次資料だけを使って、日本の物価が今後どうなる見通しなのかを整理します。
2026年の年末調整|変更点は4つ。基礎控除は最大104万円に

2026年(令和8年)の年末調整で変わるのは4つです。基礎控除は最大104万円、給与所得控除の最低保障額は74万円に上がりました。何がどう変わったか、年収別に所得税がいくら減るか、会社から受け取る申告書のどこが変わったかを整理しました。11月まで手取りが変わらない理由と、12月の源泉徴収票で自分で確かめる方法まで書いています。