日本のインフレは今後どうなる?日銀の見通しは2028年度まで2%以上、ただし3か月で変わった

 相談者
 編集部
なお、この記事では対策そのものには踏み込みません。
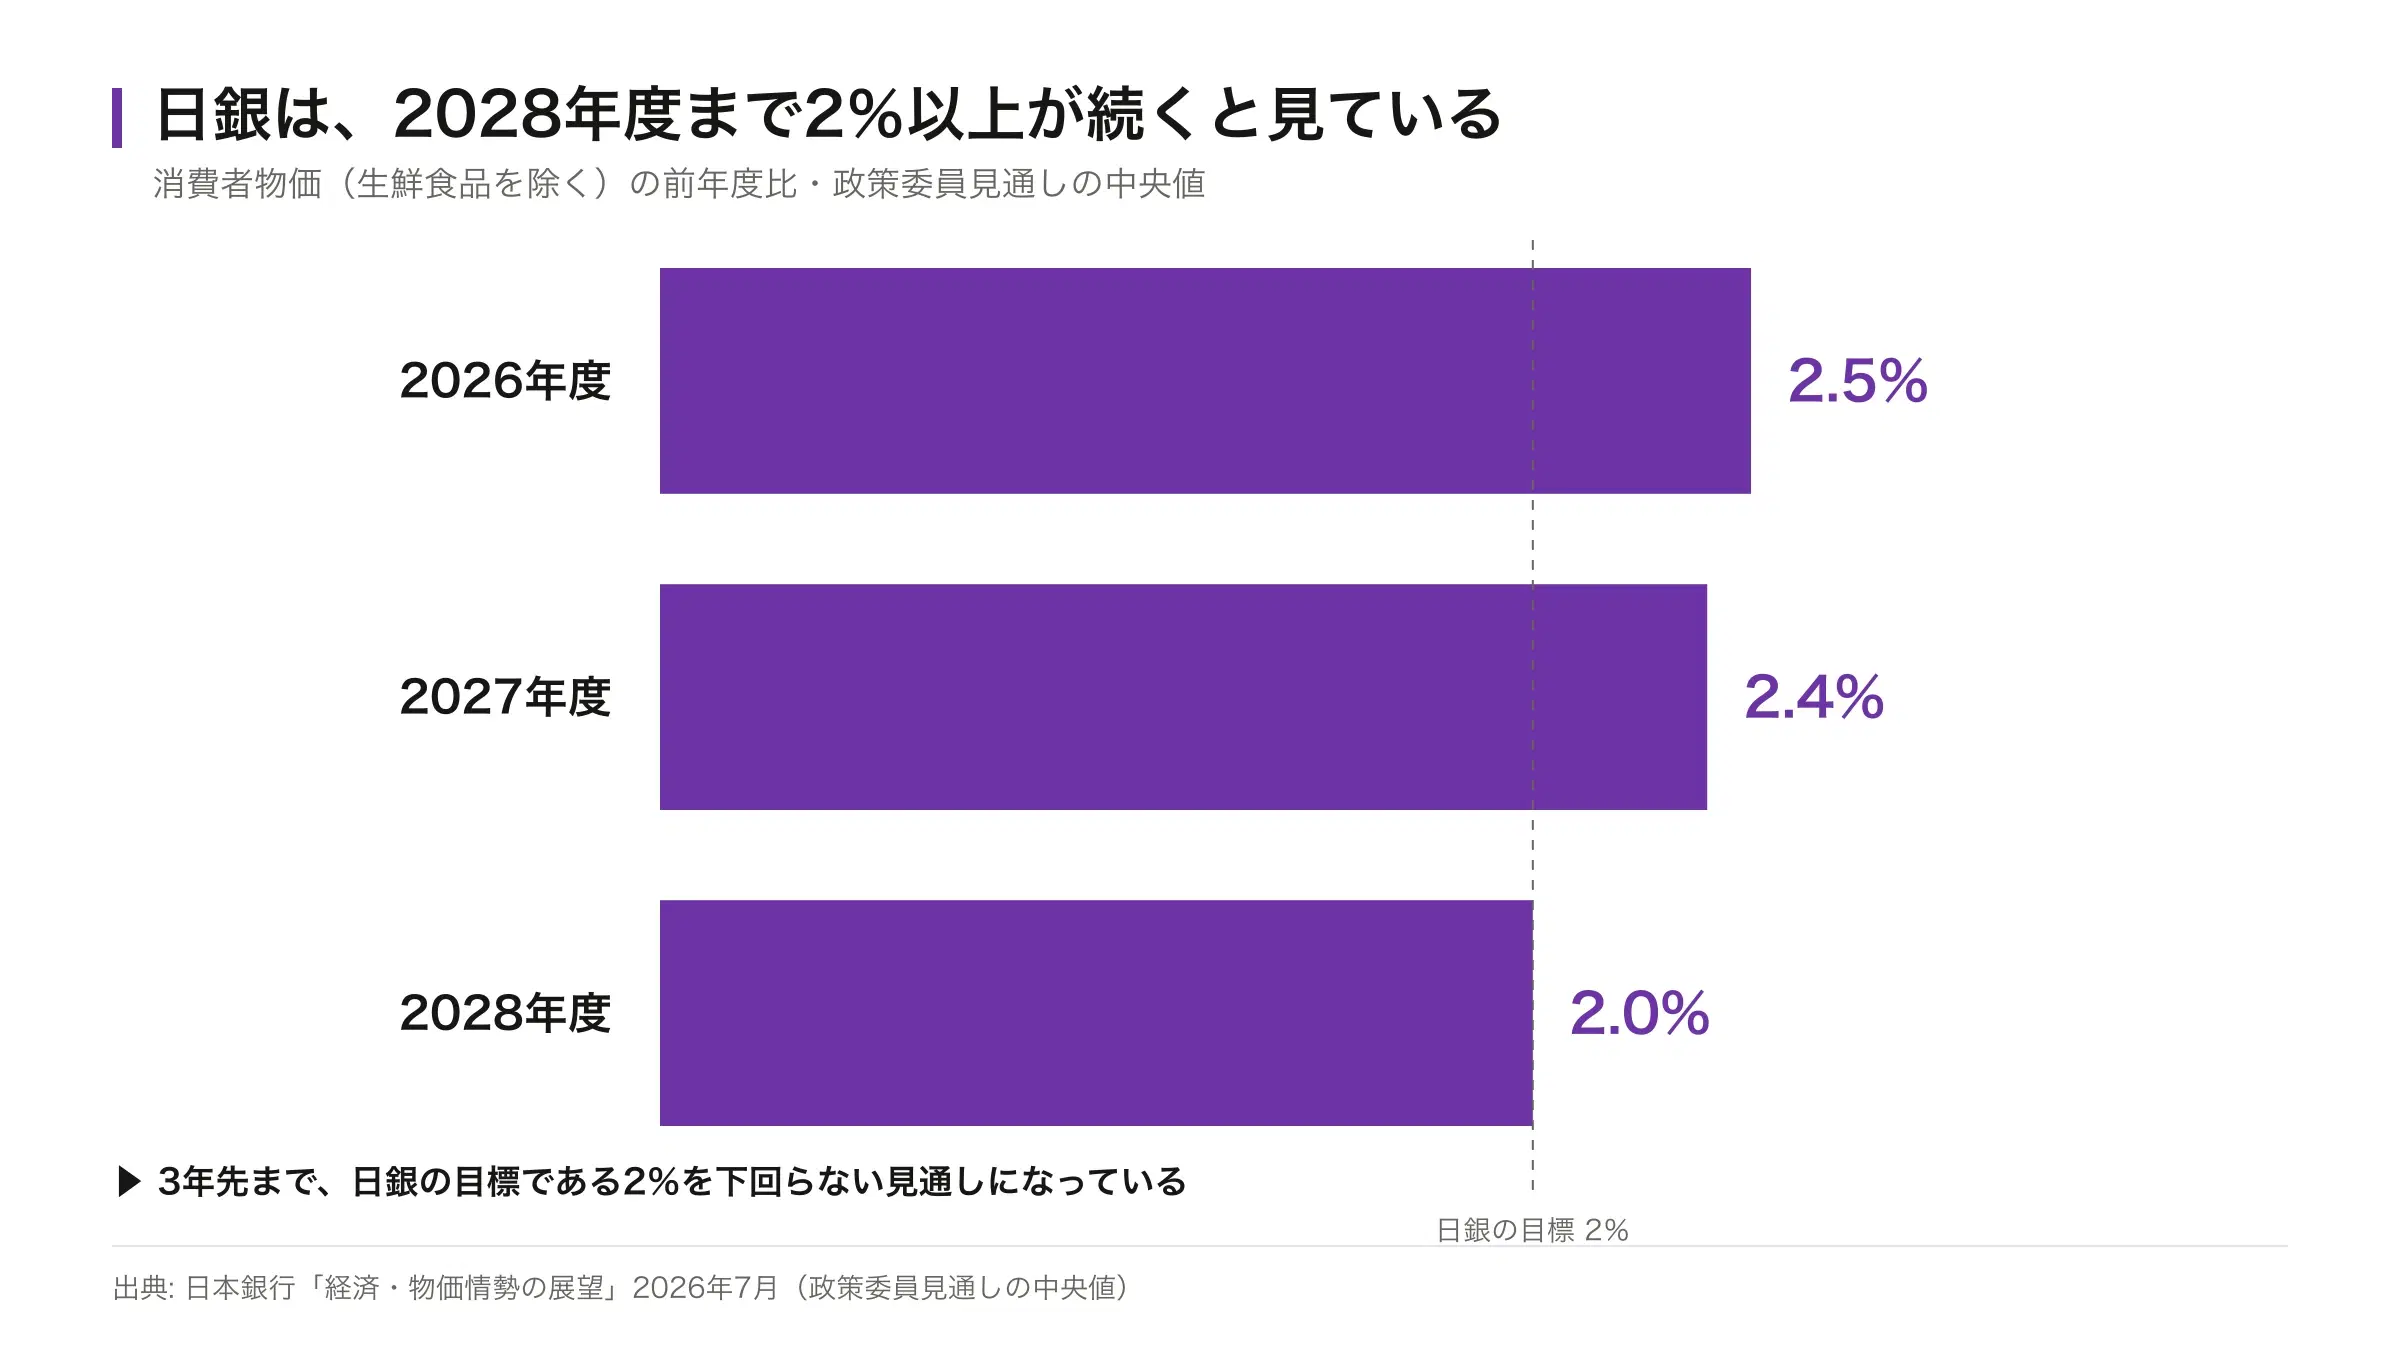
日銀は3年先まで、目標を下回らないと見ている
図はタップすると大きく表示できます
| 年度 | 消費者物価(生鮮食品を除く) | 実質GDP |
|---|---|---|
| 2026年度 | +2.5% | +0.6% |
| 2027年度 | +2.4% | +0.8% |
| 2028年度 | +2.0% | +0.8% |
日本銀行は年に4回、「経済・物価情勢の展望」という資料を出しています。政策委員が今後の経済と物価をどう見ているかを、数字で示すものです。
2026年7月31日に決まった最新版では、消費者物価(生鮮食品を除く)の前年度比が次のように見通されています(政策委員の予想の真ん中の値)。
言葉の説明
- 消費者物価指数しょうひしゃぶっかしすう
- わたしたちが買うモノやサービスの値段が、去年と比べてどれだけ変わったかを示す数字です。総務省が毎月発表しています。
- コアCPIコアシーピーアイ
- 消費者物価指数から、天候で値段が大きく動く生鮮食品を除いたものです。物価の基調を見るときに使われ、日銀の見通しもこの数字です。
足もとが1%台なのは、政府がエネルギー代を補助しているから
政府がエネルギー代を補助しているためだと、日銀は説明しています。電気代とガス代への補助です。家計の負担を抑えることに伴い、物価の統計上の伸びも小さく出ます。
そのうえで日銀は、2026年度後半以降は目標をはっきり上回る水準まで伸び率を高めていくと予想しています。さらに、物価の見通しについては上振れリスクのほうが大きいとも書いています。
編集部専門家の予想は、前提の置き方で変わる
図はタップすると大きく表示できます
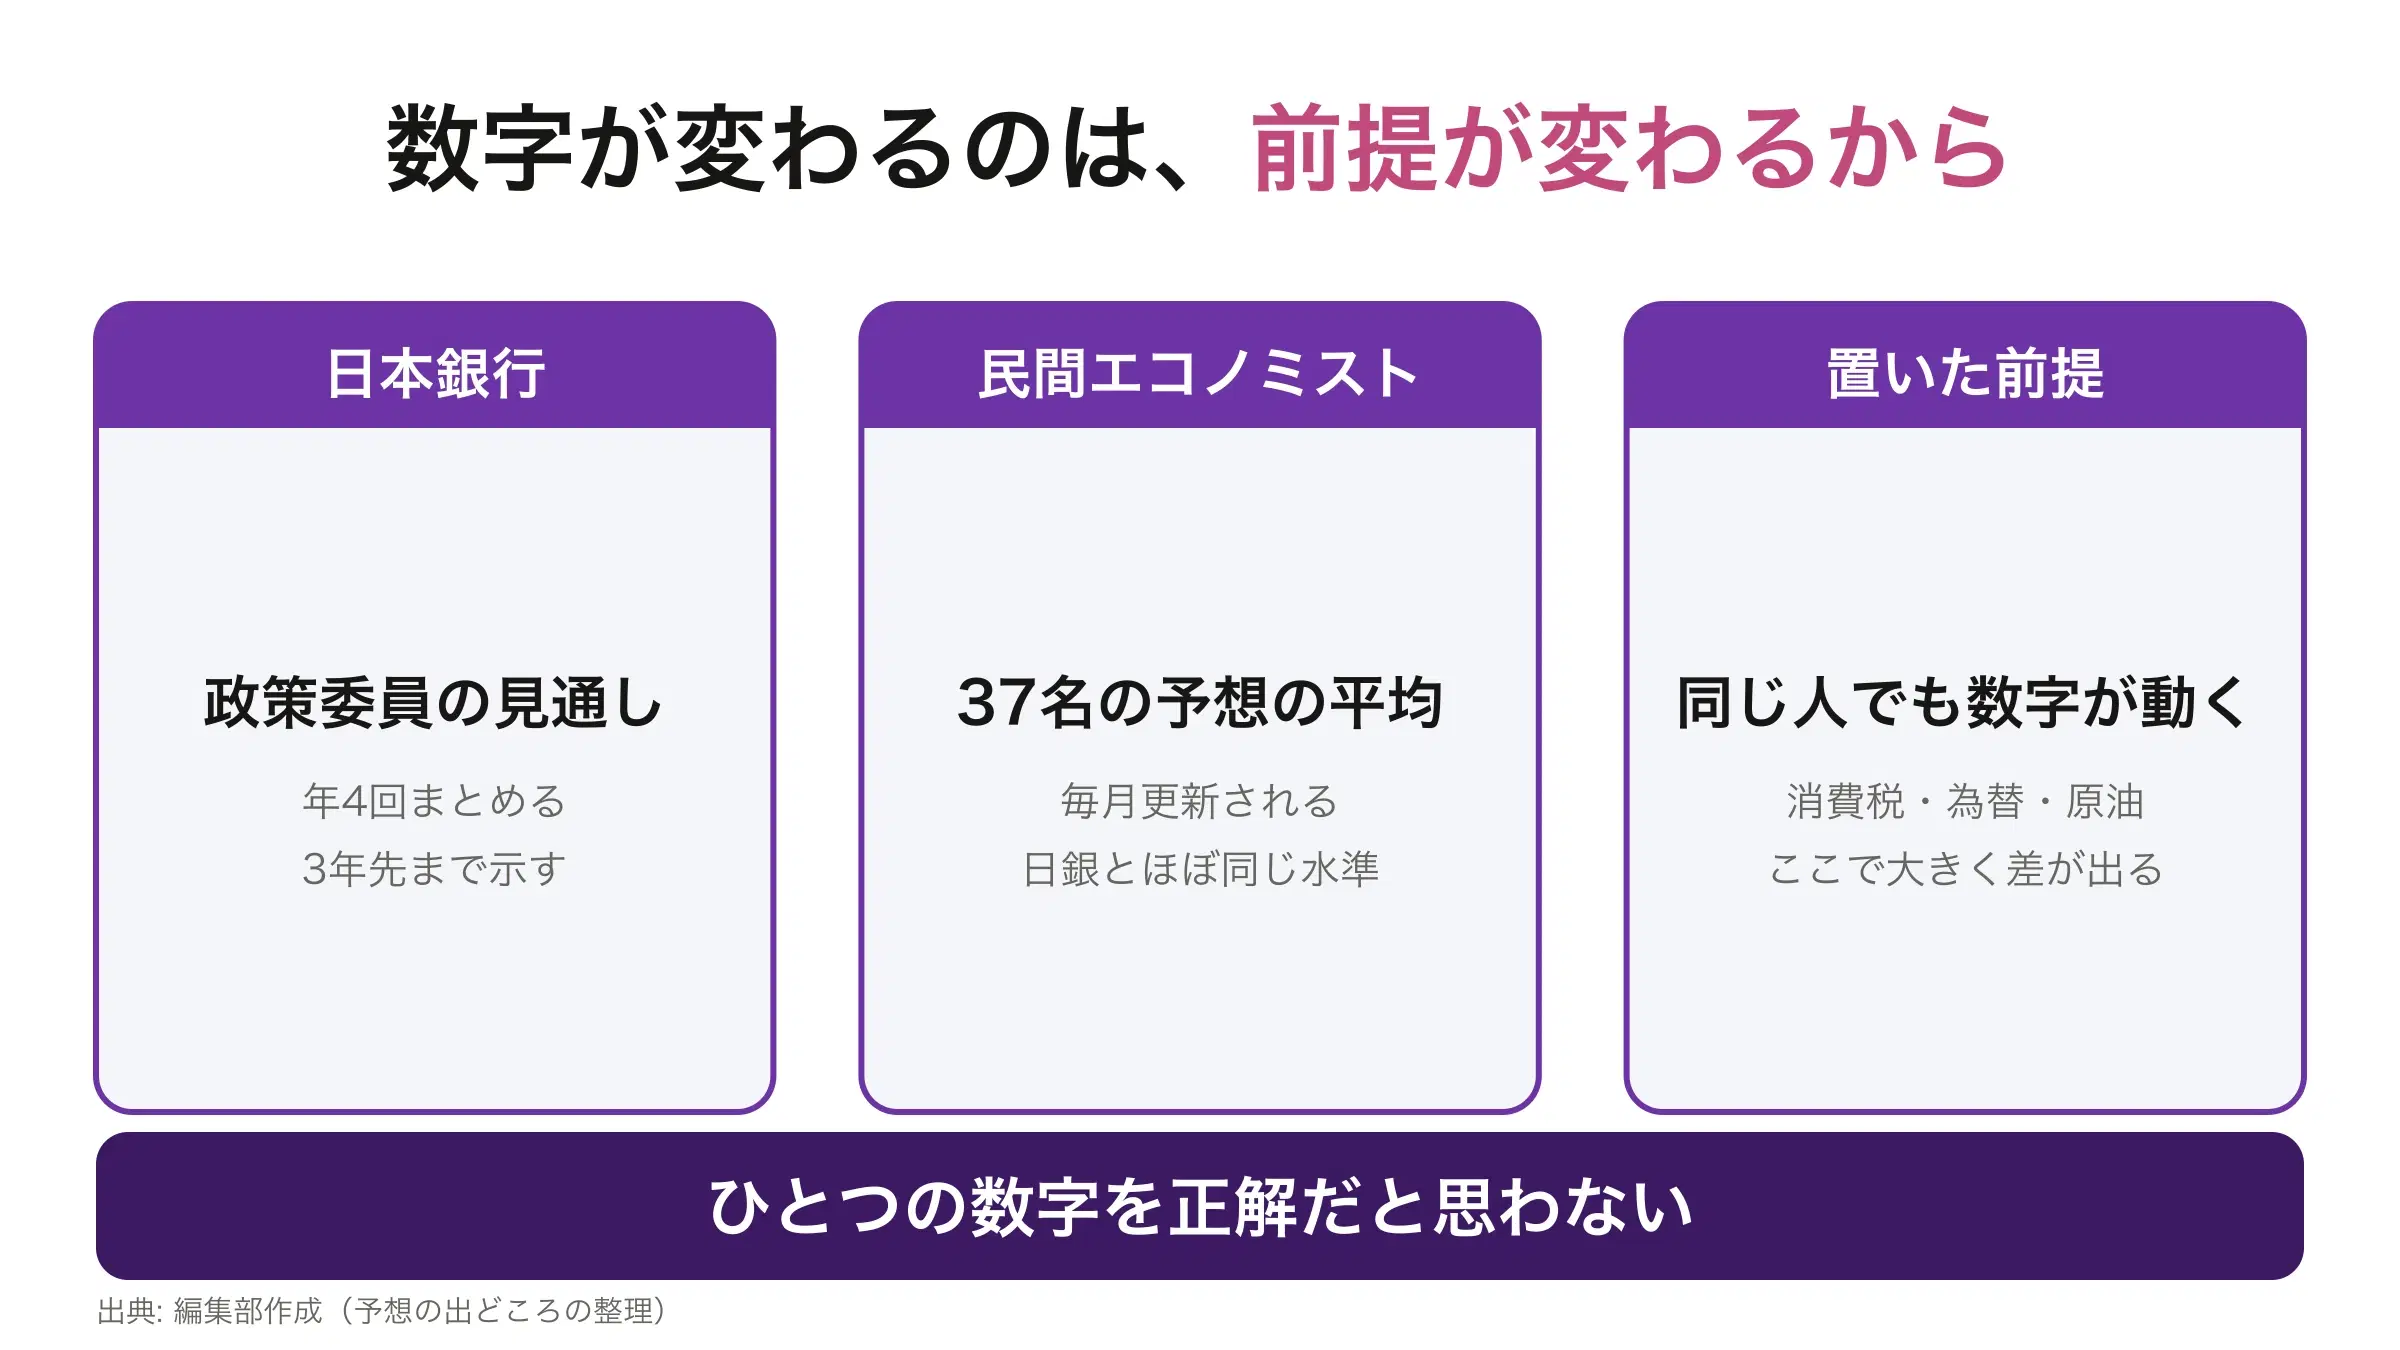
日銀の見通しだけを見ると、それが答えのように思えます。ただ、同じ時期でも、置いた前提が違えば数字は変わります。
図はタップすると大きく表示できます
| 予想した人 | 時点 | 2026年度 | 2027年度 |
|---|---|---|---|
| 日本銀行(政策委員の中央値) | 2026年7月 | +2.5% | +2.4% |
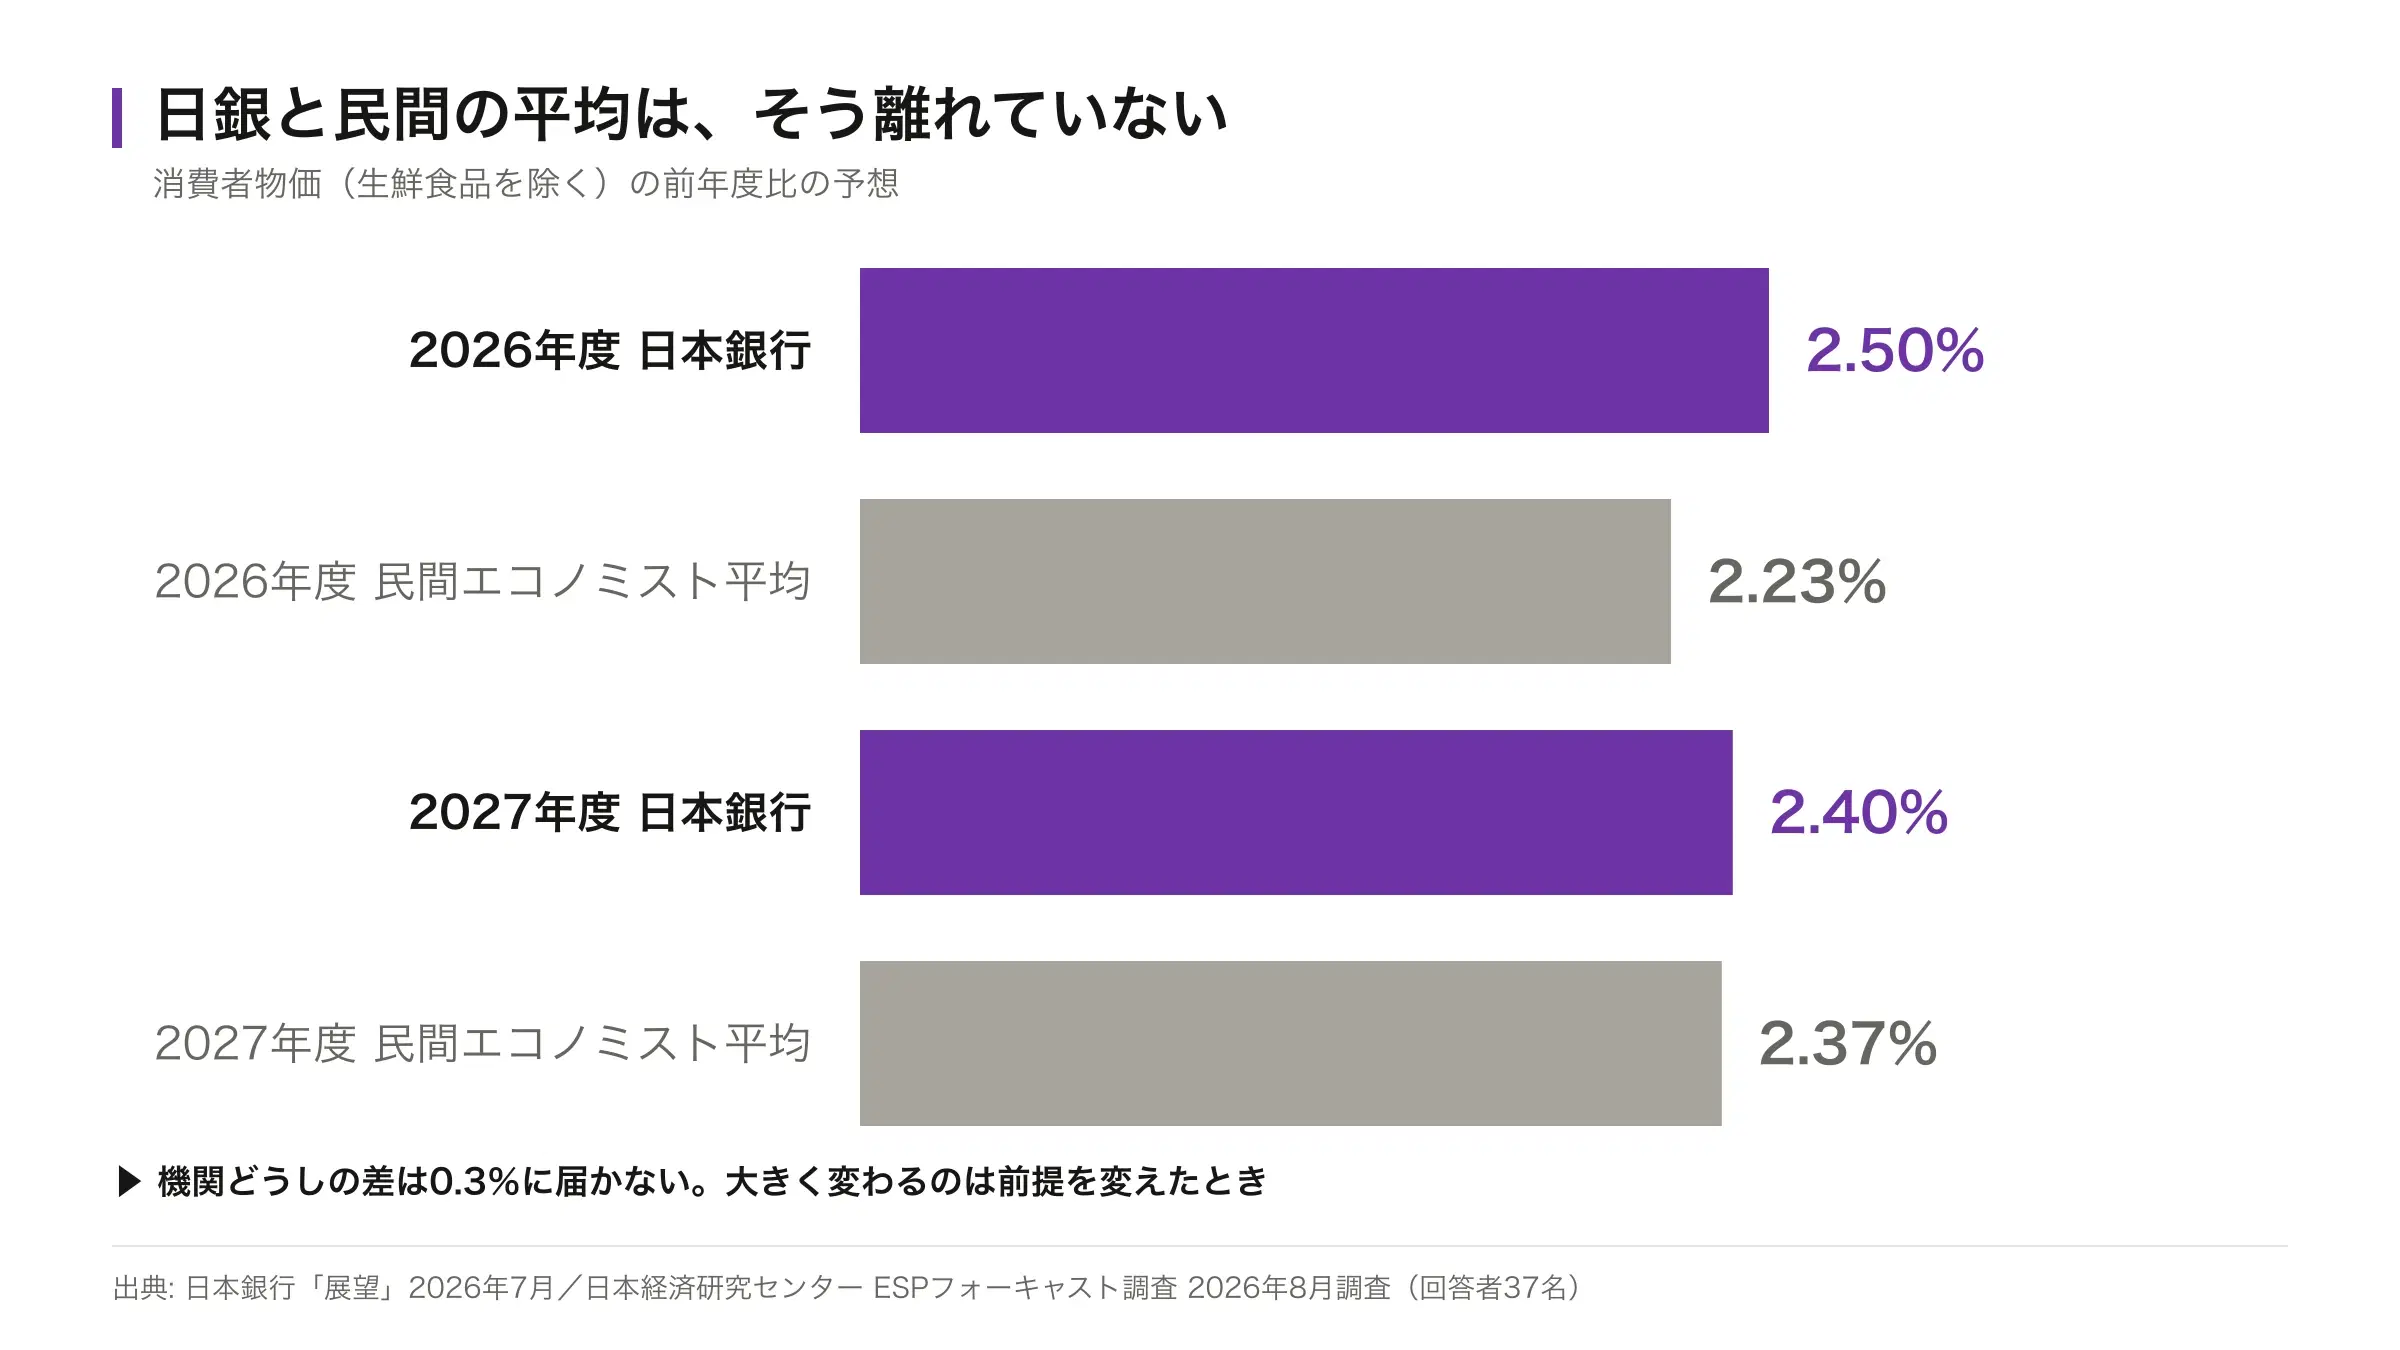
| 民間エコノミストの平均(ESPフォーキャスト調査・回答者37名) | 2026年8月 | +2.23% | +2.37% |
日銀と民間エコノミストの平均は、どちらの年度でも近い水準です。上のグラフのとおり、機関どうしの差はごくわずかです。大きく変わるのは、同じ調査のなかで前提を変えたときです。
注意していただきたいのは、どれも間違いではないという点です。前提の置き方が違うだけです。
2027年度の予想が割れるのは、食料品の消費税が下がるかもしれないから
同じ調査のなかに、もうひとつ数字があります。食料品の消費税減税を計算に入れた機関だけを集めた平均で、2027年度は大きく下がります。
| 前提 | 2027年度の予想 |
|---|---|
| 回答者37名の平均 | +2.37% |
| うち食料品の消費税減税を計算に入れた機関だけの平均 | +1.00% |
2026年8月5日、政府は臨時閣議で、2027年4月から2年間、酒類と外食を除く飲食料品の消費税率を引き下げる基本方針を決めました。関連法案は秋の臨時国会に提出される予定で、2026年9月時点ではまだ成立していません。
編集部今の日本はインフレとデフレのどっち?
言葉の説明
- インフレインフレーション
- モノやサービスの値段が上がり続けることです。同じ金額で買えるものが、だんだん減っていきます。
- デフレデフレーション
- 値段が下がり続けることです。日本は1990年代後半から2010年代にかけて、この状態が長く続きました。
「デフレに戻ったのでは」と感じる方がいるかもしれません。物価の伸びが以前より小さくなったからです。
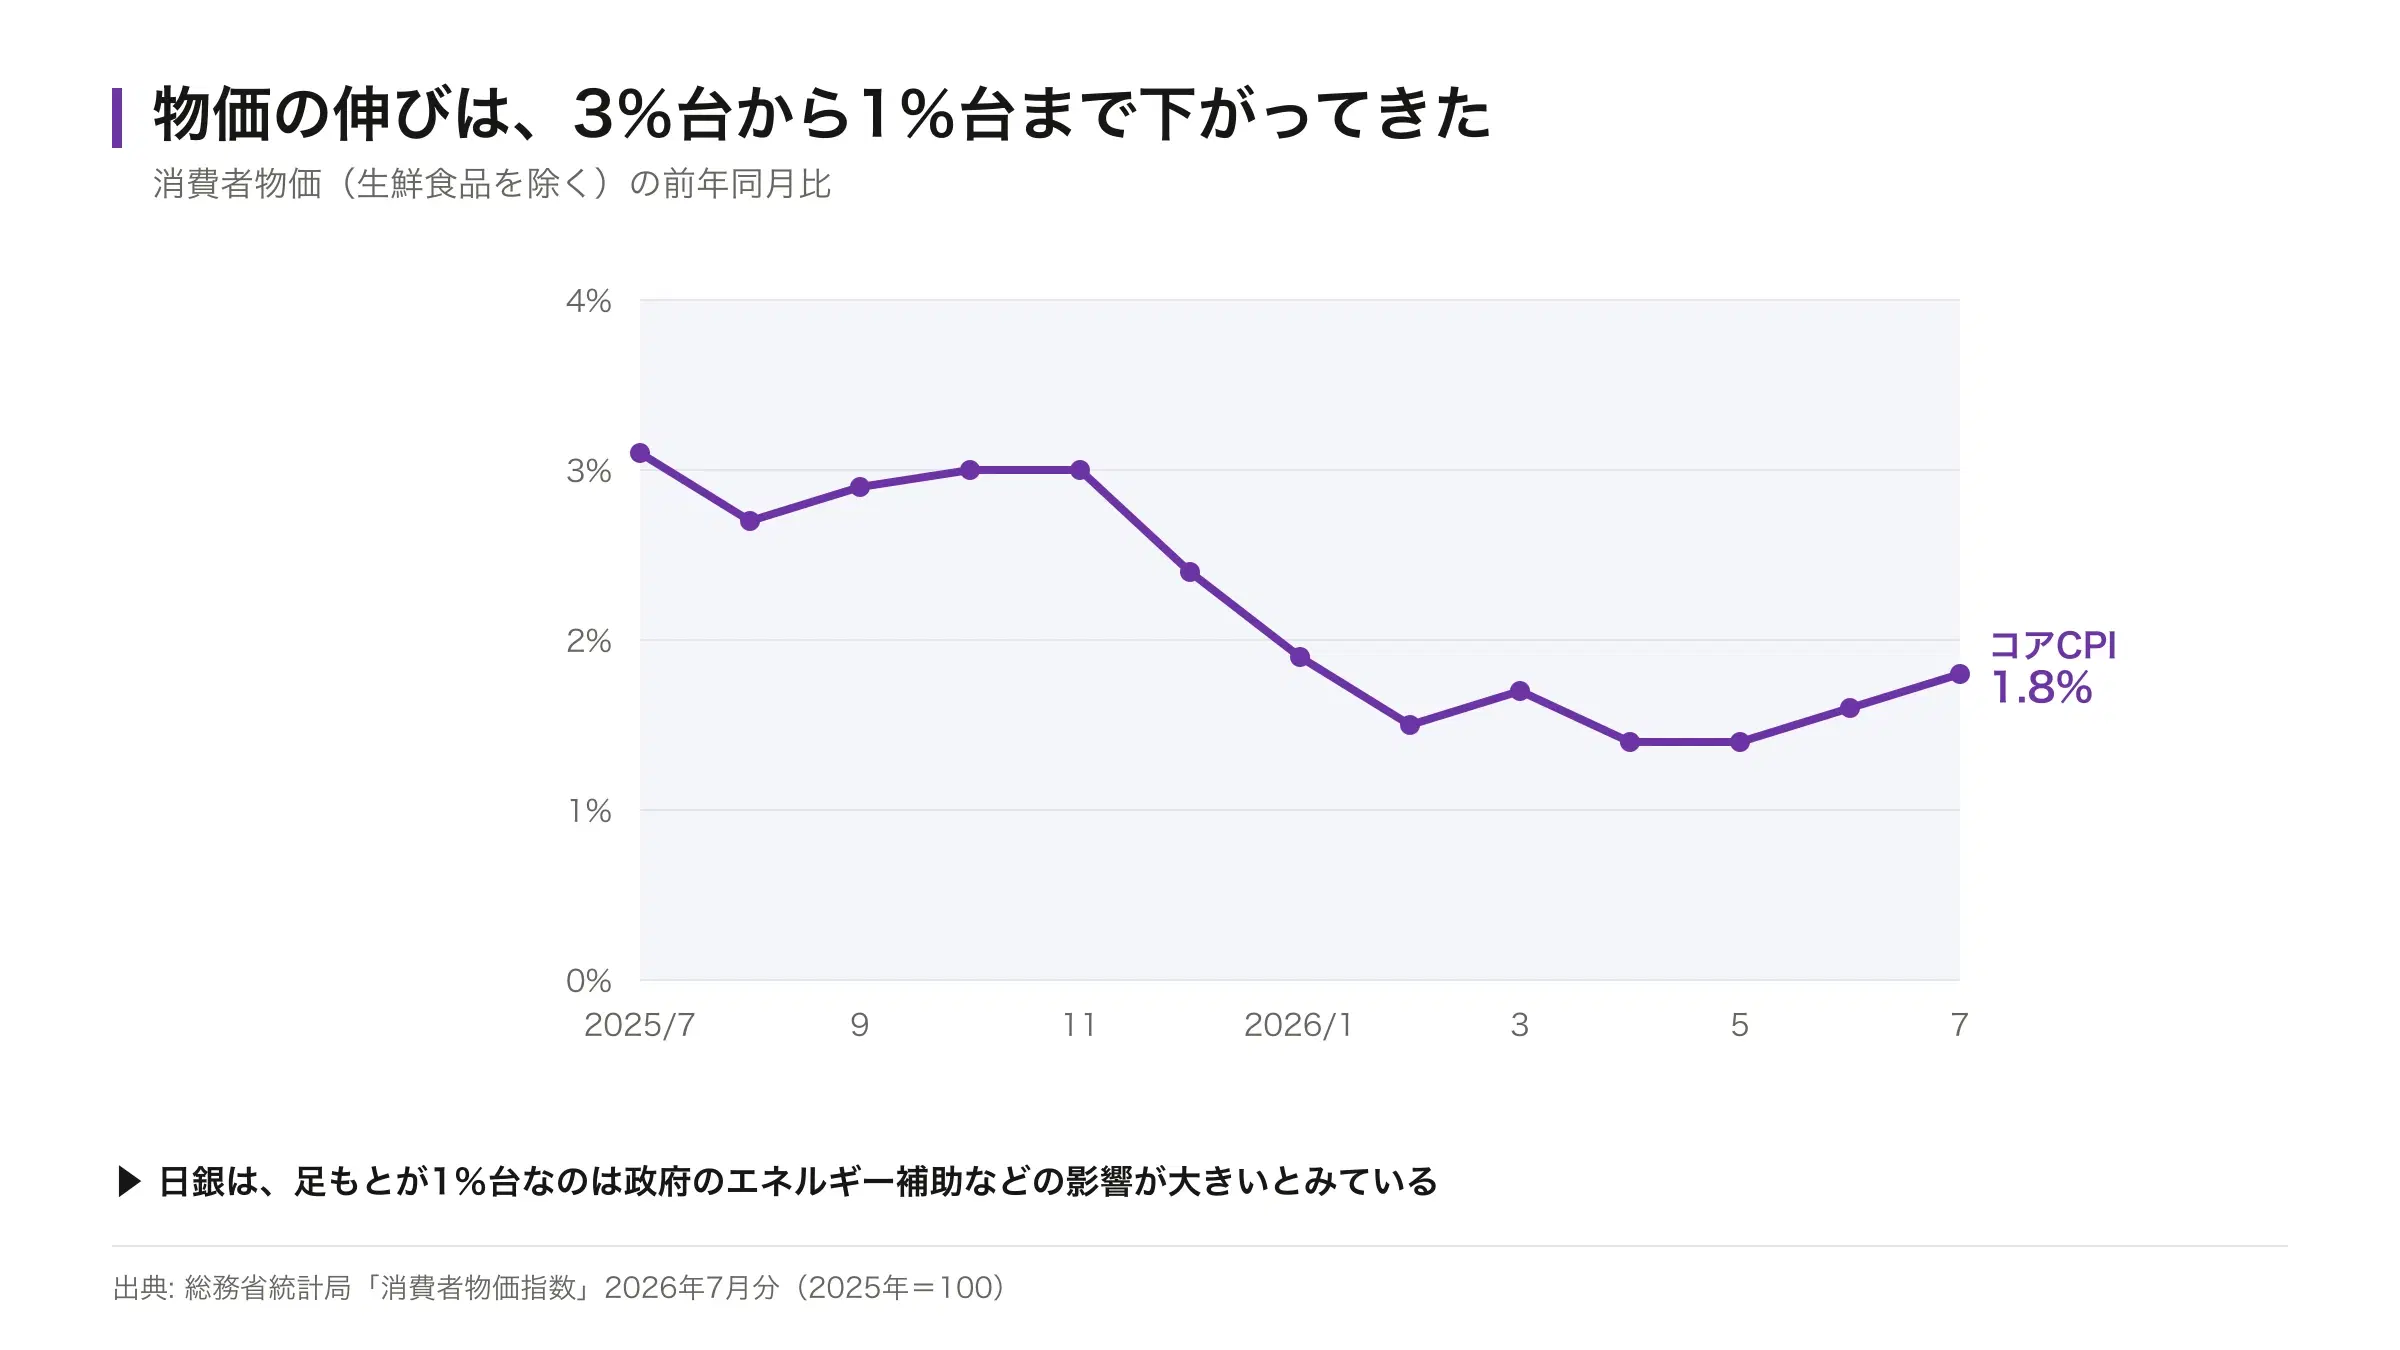
図はタップすると大きく表示できます
| 時点 | 前年同月比 |
|---|---|
| 2025年7月 | +3.1% |
| 2025年12月 | +2.4% |
| 2026年2月 | +1.5% |
| 2026年4月 | +1.4%(この期間で最も低い) |
| 2026年7月 | +1.8% |
上の表のとおり、伸びがいちばん小さかった月でも、マイナスにはなっていません。この4年間、一度もマイナスになっていないので、デフレには戻っていないと言えます。
アメリカやユーロ圏と比べると、日本のほうが低い
日本だけが特別に物価高というわけではありません。
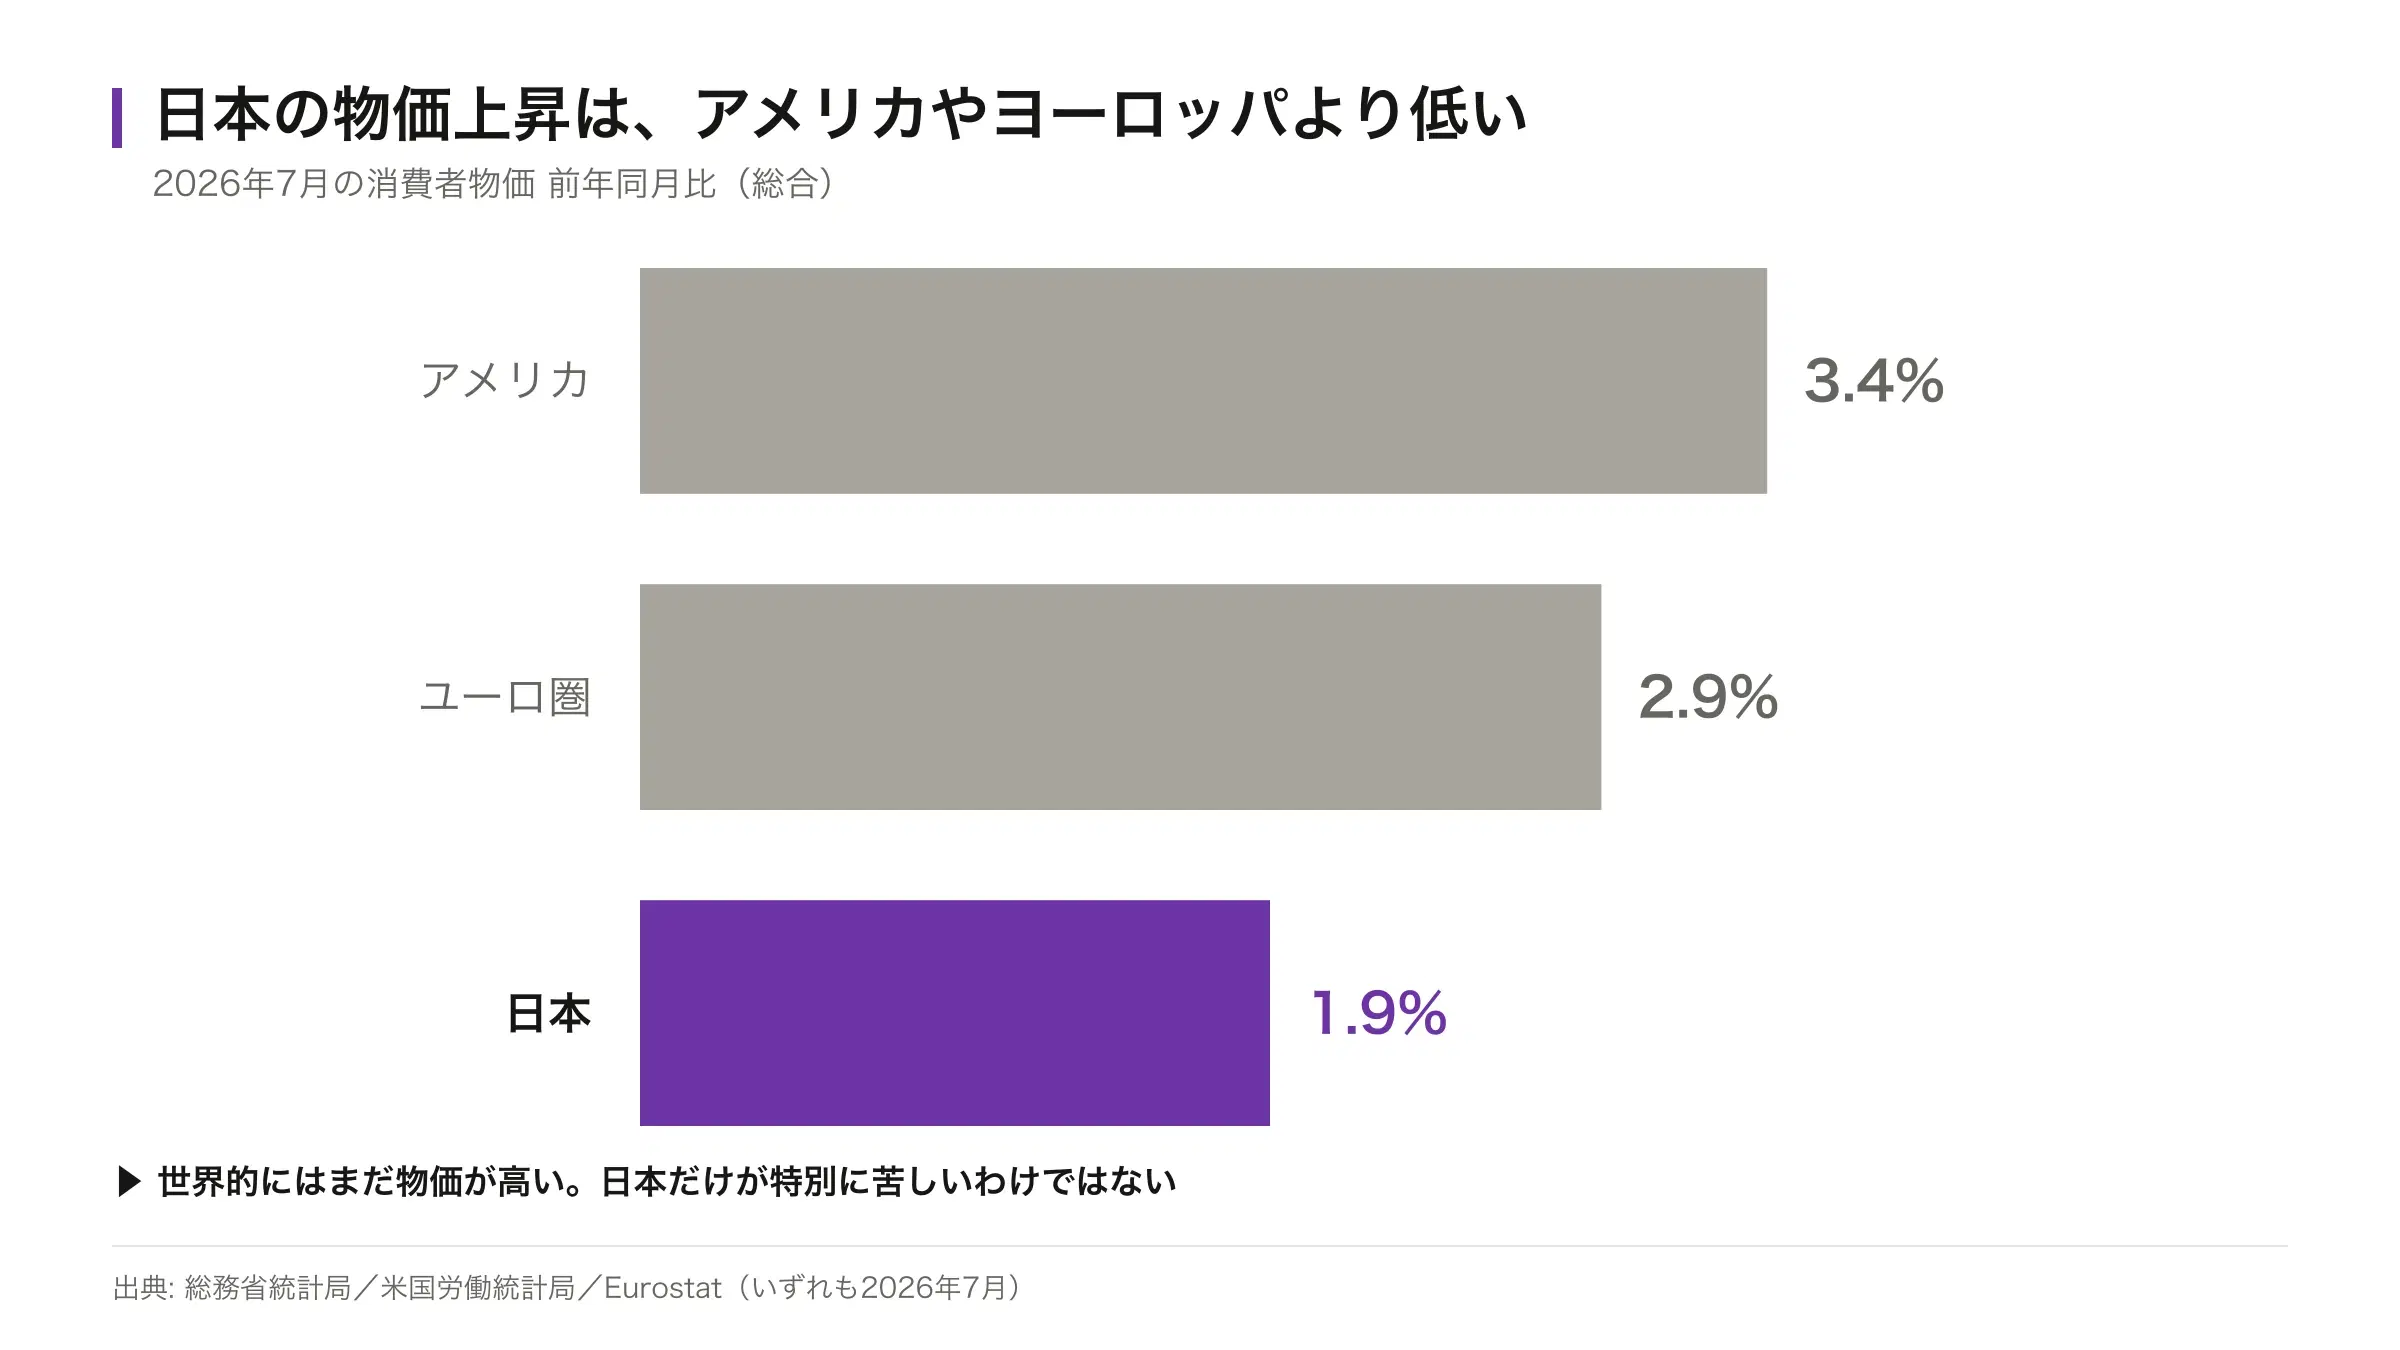
図はタップすると大きく表示できます
| 国・地域 | 総合 | コア(食品・エネルギーを除く) |
|---|---|---|
| 日本 | +1.9% | +1.9% |
| アメリカ | +3.4% | +2.5% |
| ユーロ圏 | +2.9% | +2.5% |
ただし、日本には「30年近く物価が動かなかった」という前提があります。他の国の人にとっては物価が上がるのが普通ですが、日本では久しぶりの出来事です。
編集部なぜ物価は上がっているのか
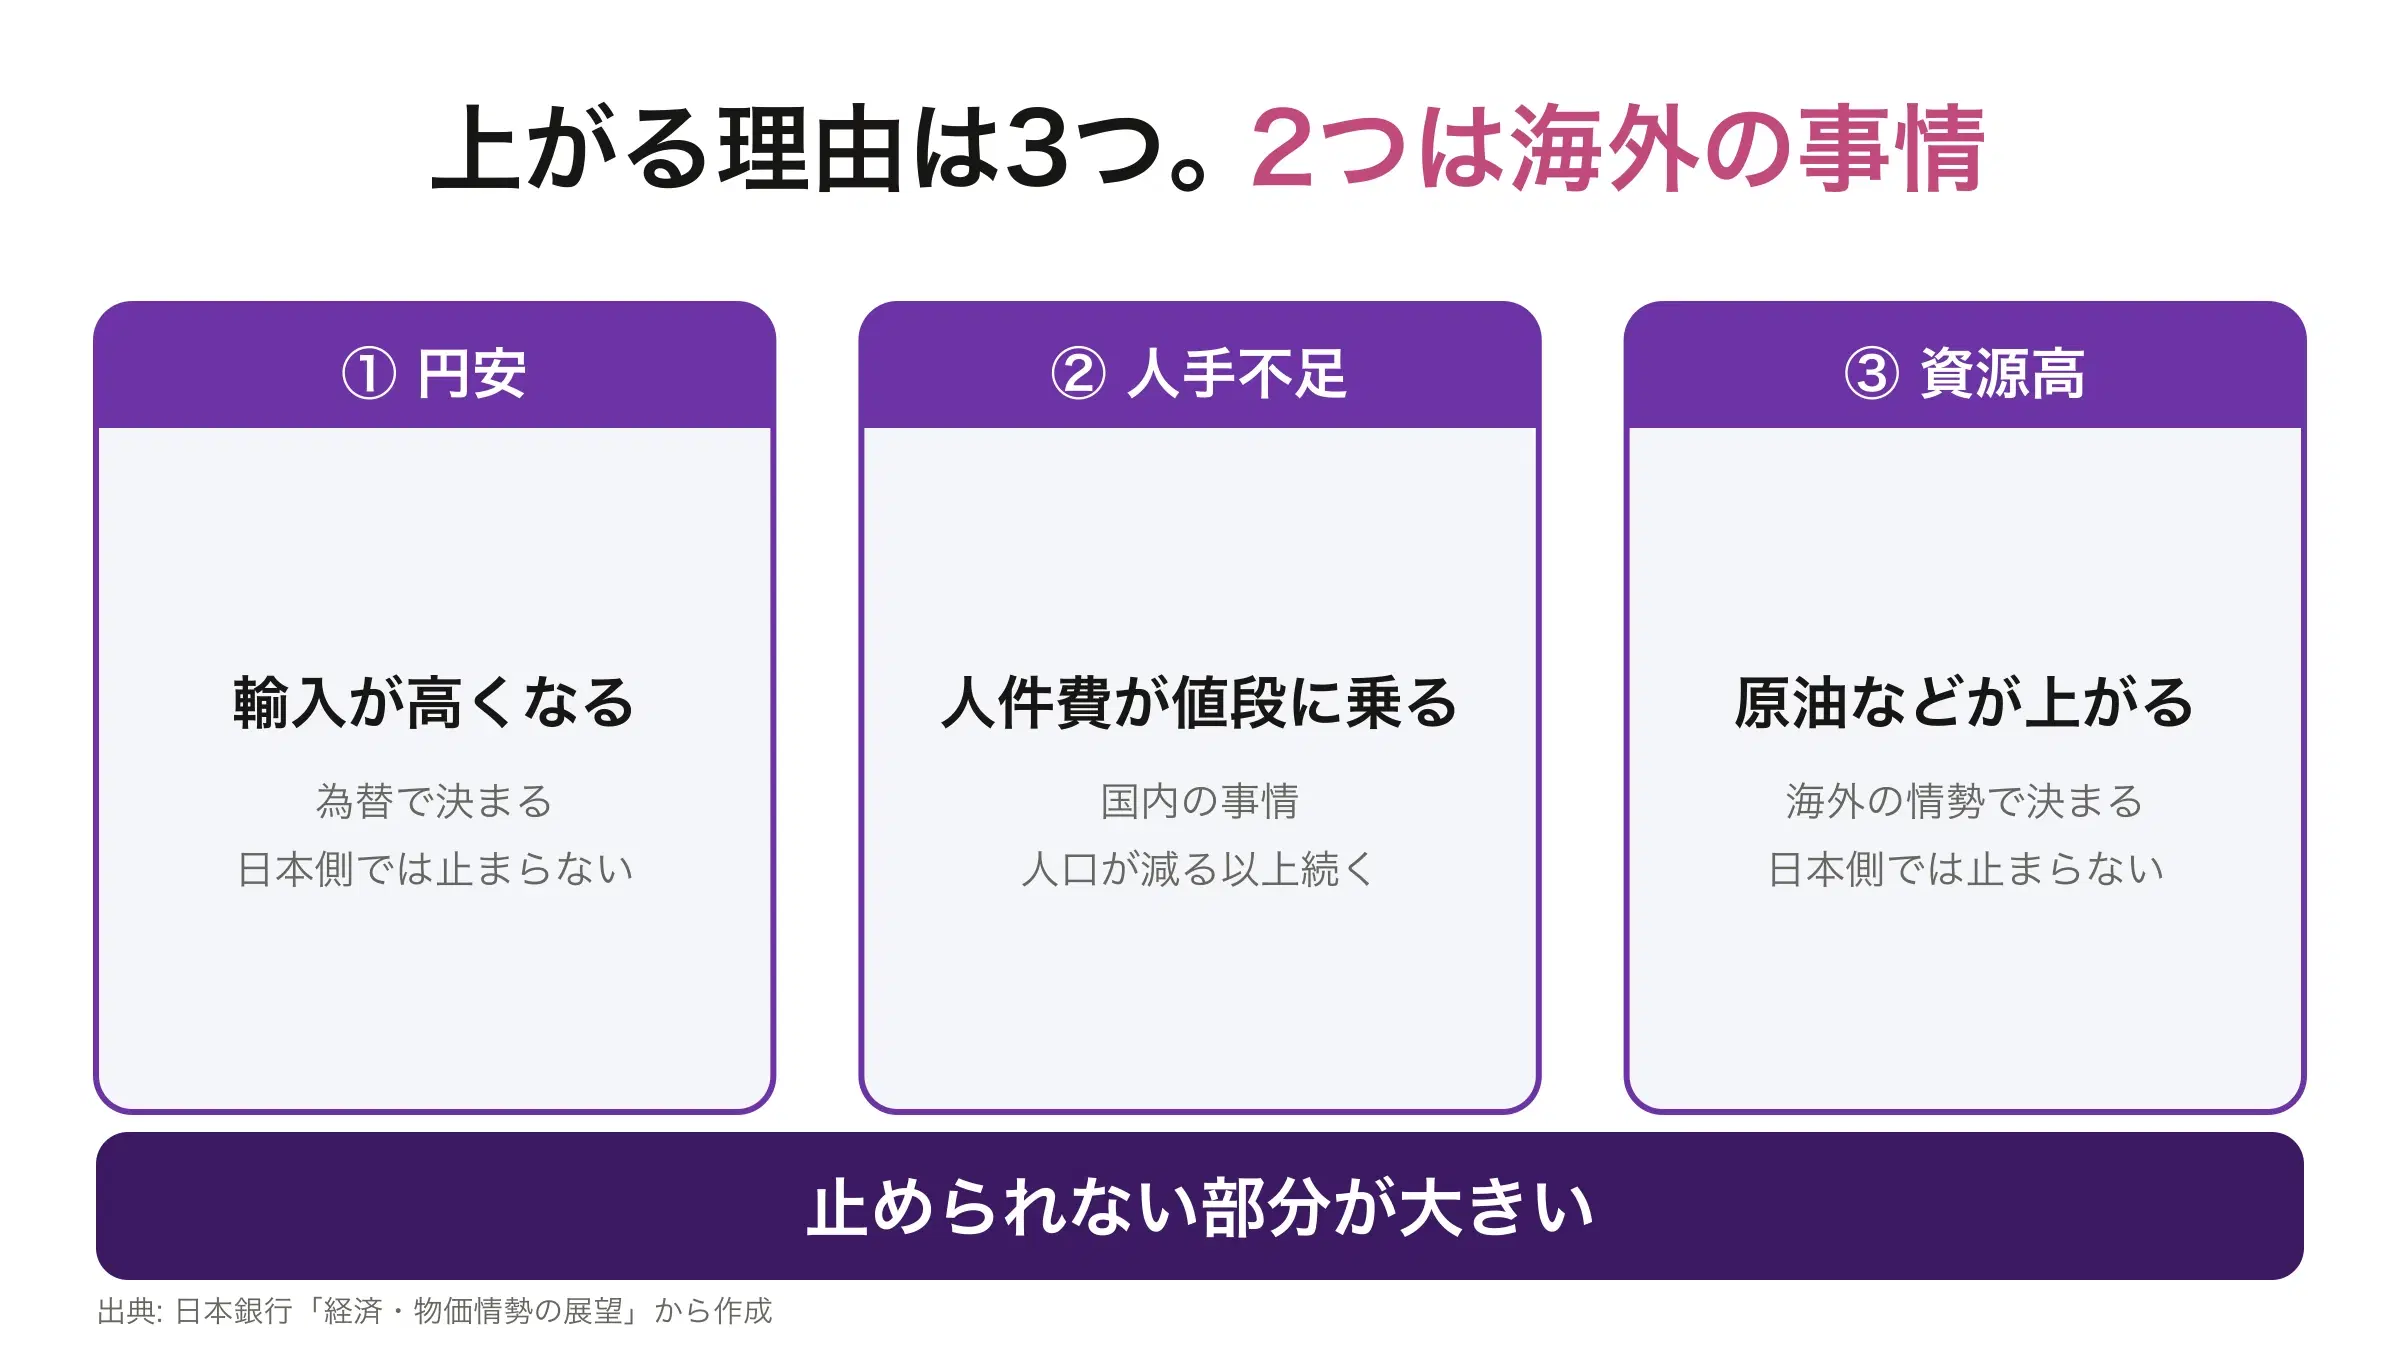
図はタップすると大きく表示できます
① 円安で、輸入するものが高くなった
円が安くなると、同じものを買っても支払う円が増えます。上の表は、為替が動いたときに輸入品の値段がどう変わるかを並べたものです。
| 為替 | 100ドルの商品を買うのに必要な円 |
|---|---|
| 1ドル100円 | 10,000円 |
| 1ドル130円 | 13,000円 |
| 1ドル160円 | 16,000円 |
② 人手不足で人件費が上がり、値段に乗っている
働く人が足りないので、企業は給料を上げないと人を採れません。上がった人件費は、商品やサービスの値段に乗せられます。
日銀は、人手不足が続くなかで、賃金と物価が互いに引き上げ合う動きは続くとみています。給料が上がるから値段が上がり、値段が上がるから給料を上げる、という循環です。
③ 原油をはじめ資源が上がった
日銀は2026年の春先以降、中東情勢の影響で原油価格が上がったことを、物価を押し上げる要因として挙げています。エネルギーが上がると、電気代・輸送費・製造コストと、幅広い商品に波及します。
編集部目標どおりに続いたら、100万円はどうなるか
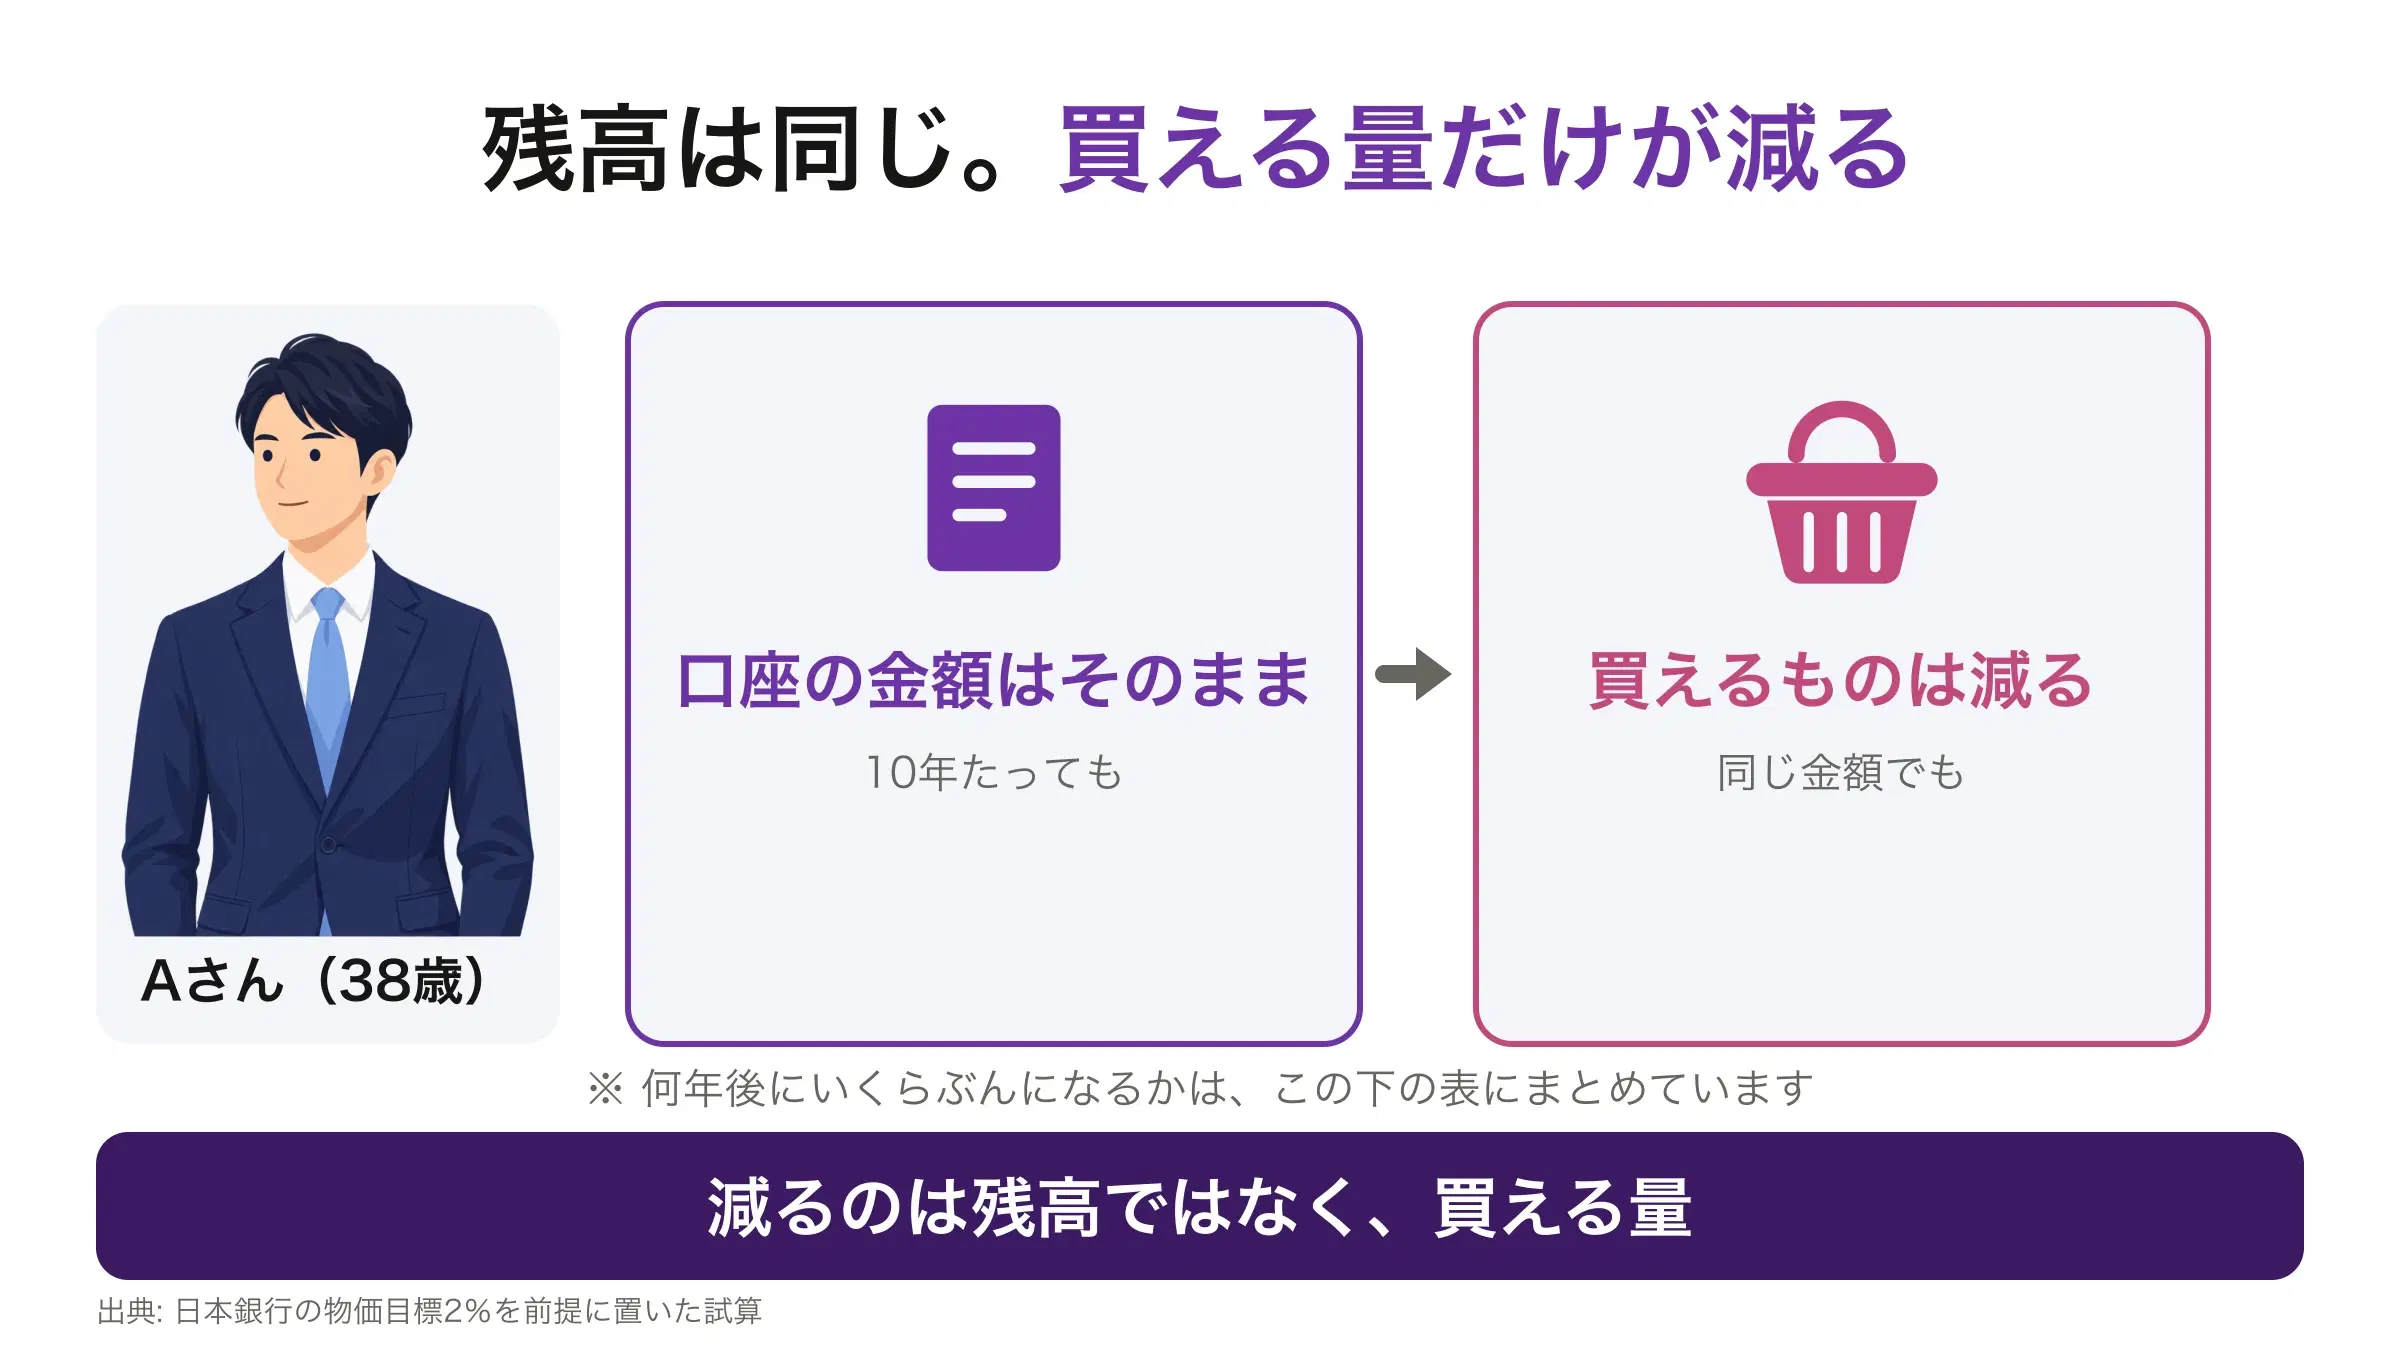
図はタップすると大きく表示できます
編集部38歳の会社員Aさんは、使う予定のないお金を普通預金に置いています。銀行に置いたお金は、何年たっても同じ金額のままです。減るのは金額ではなく、その金額で買えるものの量です。
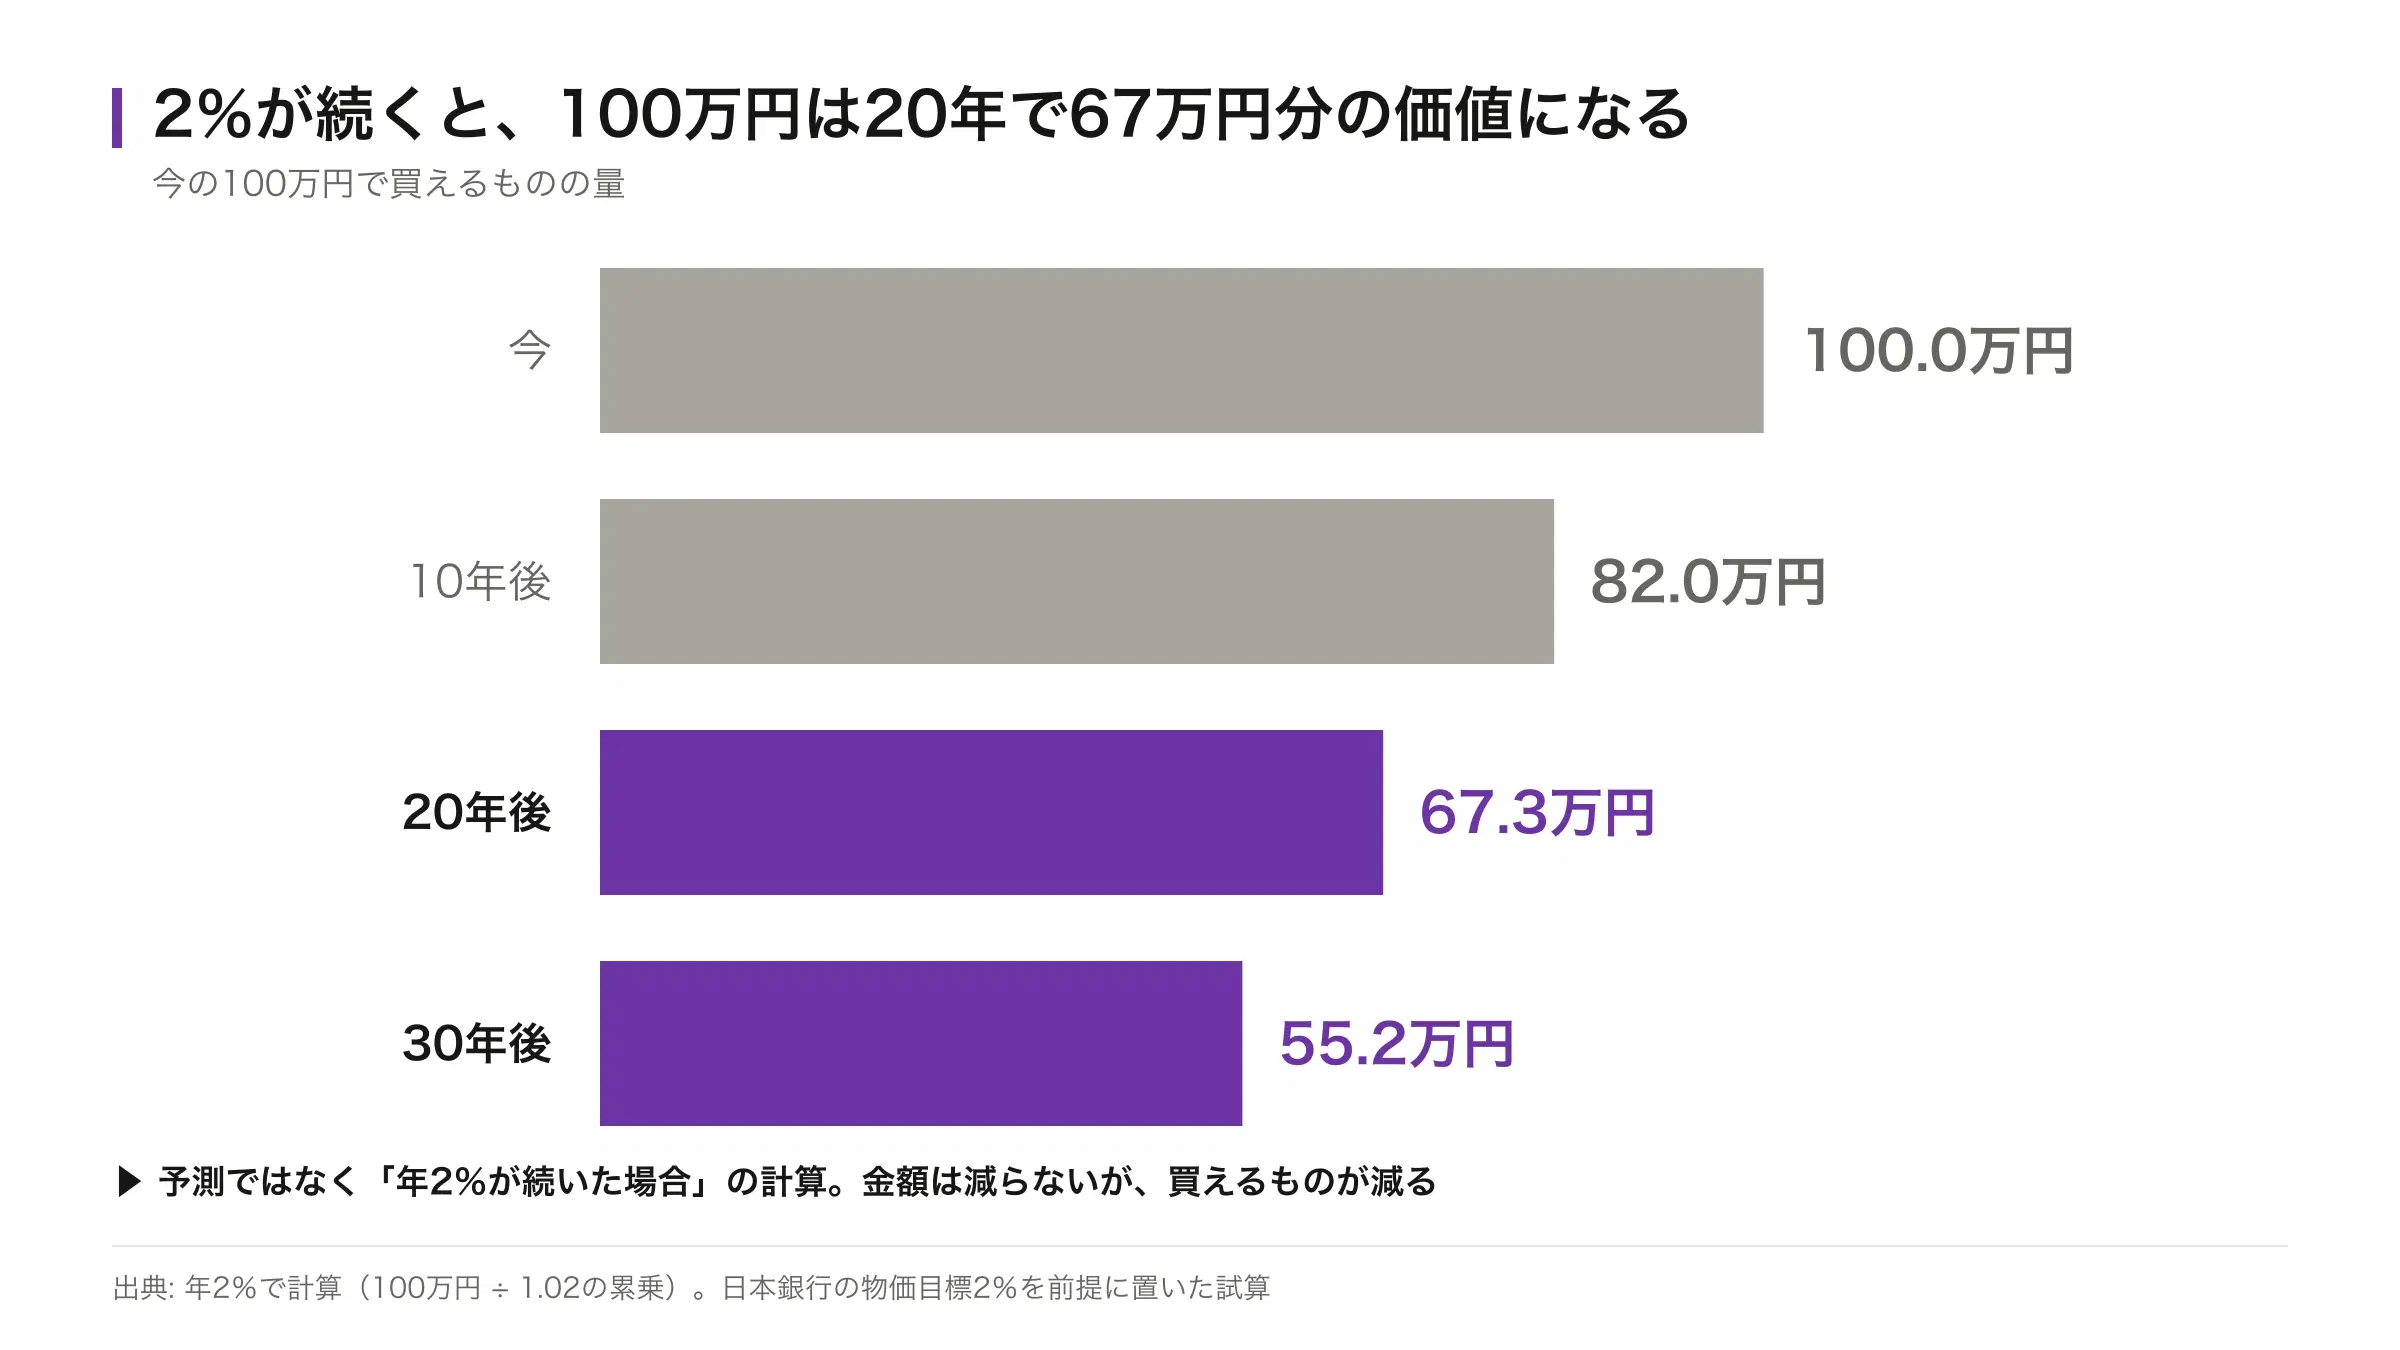
図はタップすると大きく表示できます
| 時点 | 買えるものの量(今の金額に直すと) | 減った分 |
|---|---|---|
| 今 | 100.0万円 | ─ |
| 10年後 | 82.0万円 | -18.0万円 |
| 20年後 | 67.3万円 | -32.7万円 |
| 30年後 | 55.2万円 | -44.8万円 |
編集部この見通しは当たるのか
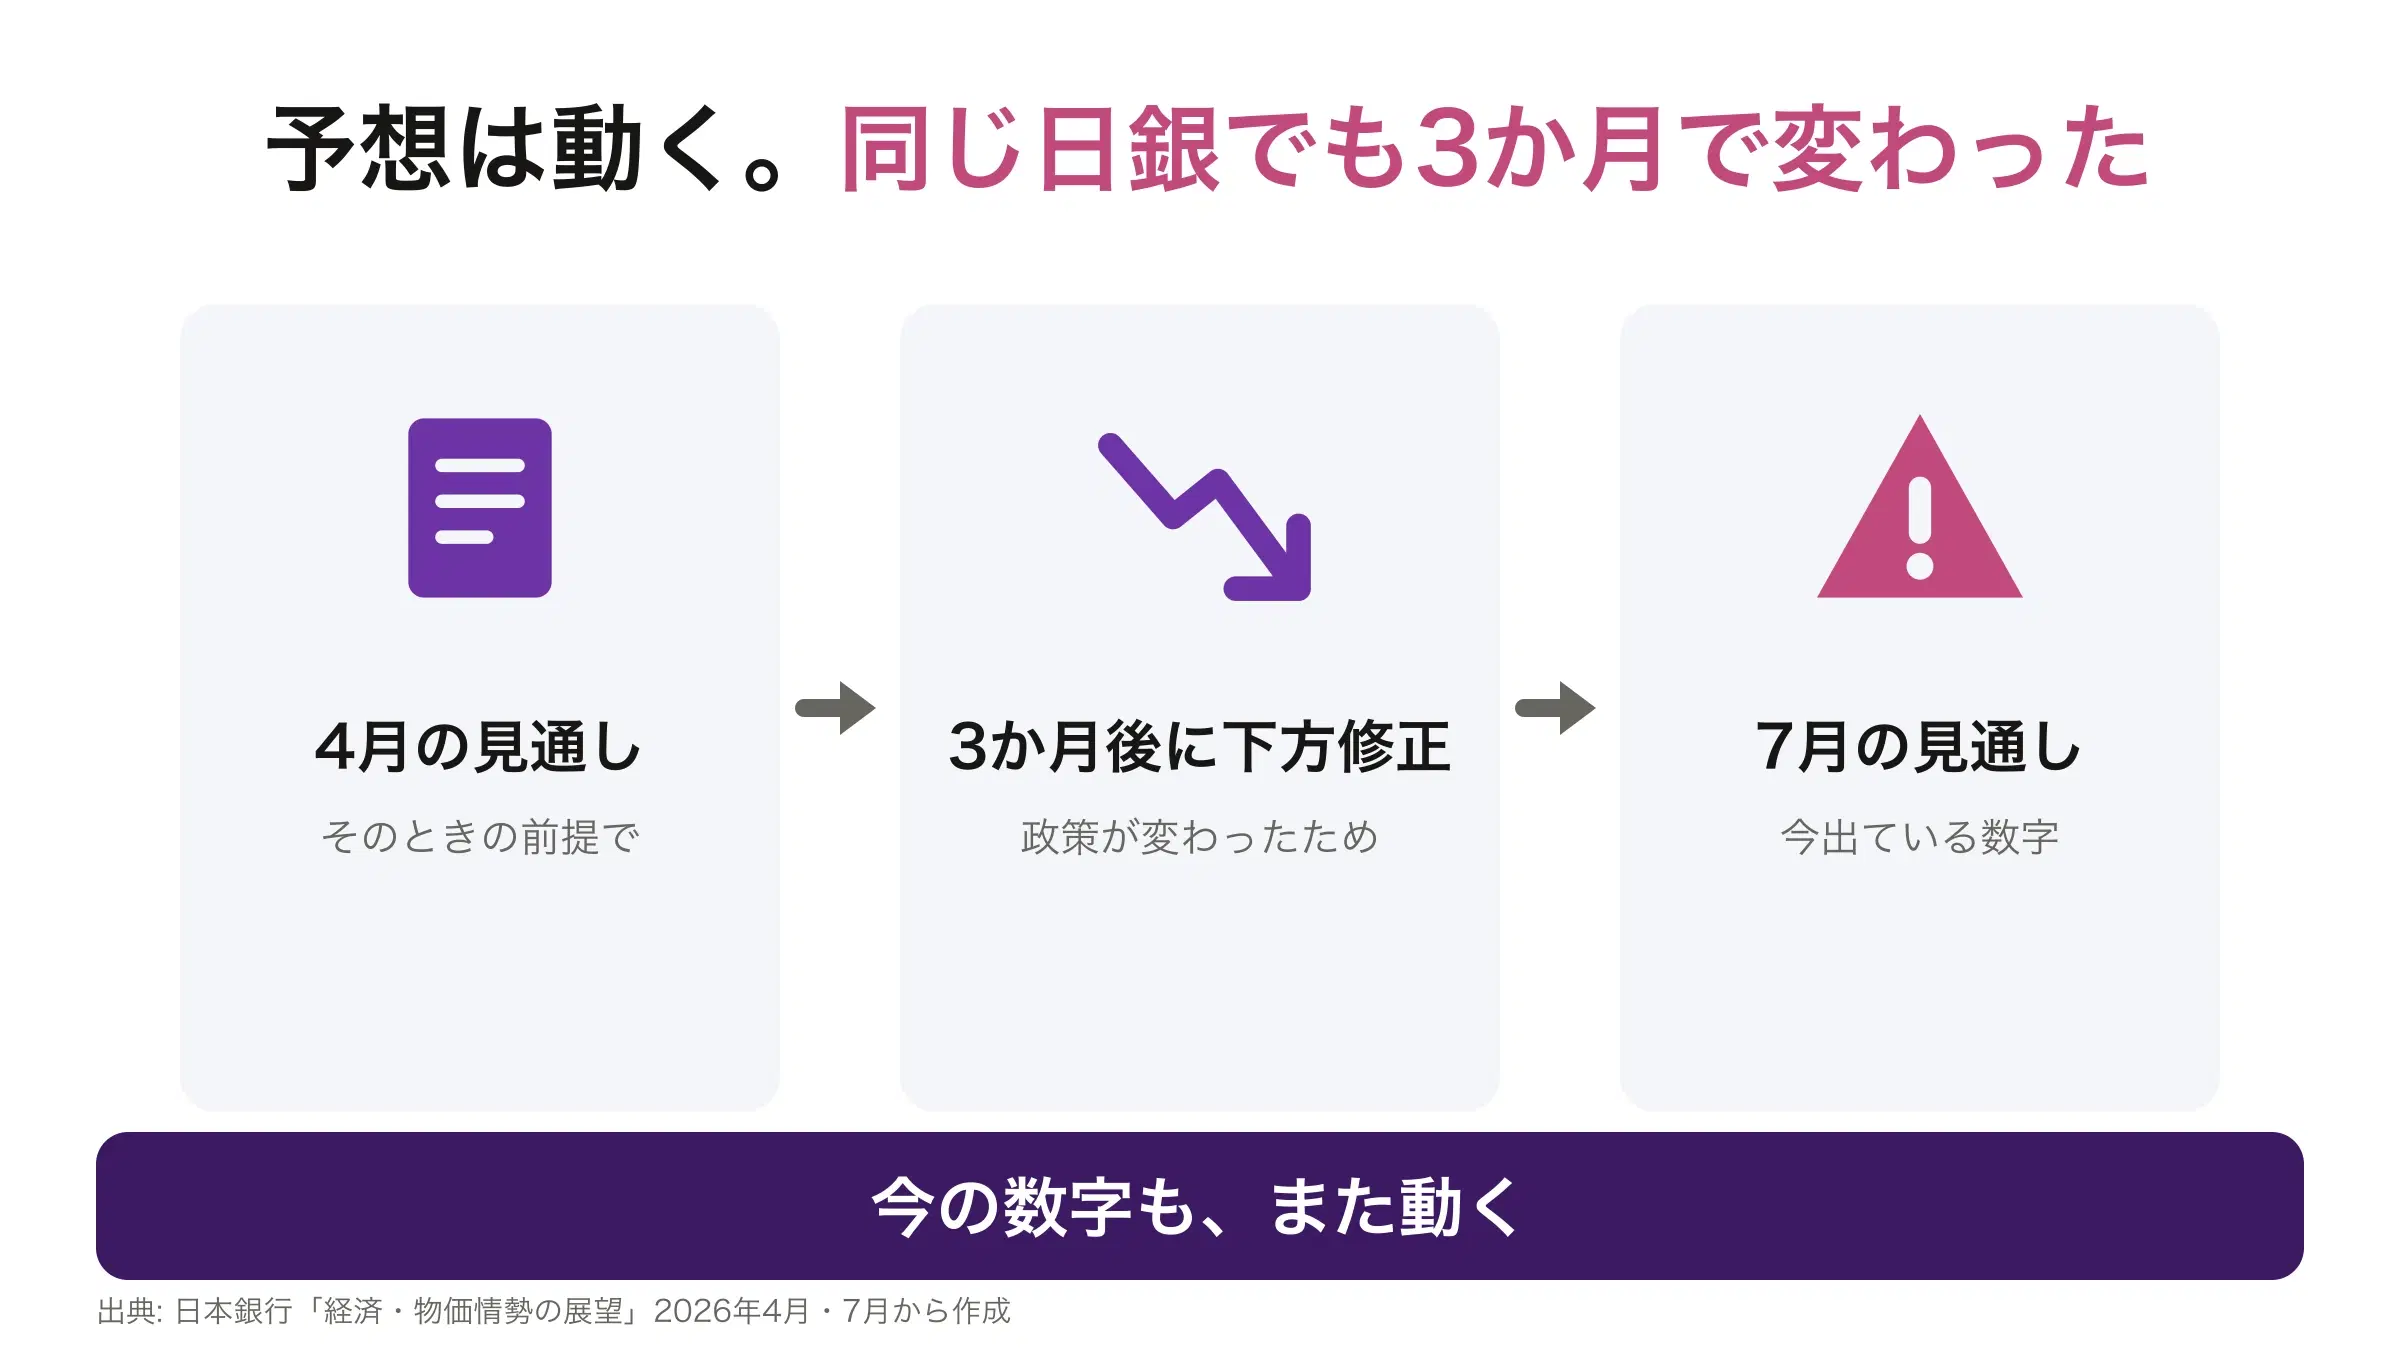
図はタップすると大きく表示できます
ここまで紹介した日銀の数字は2026年7月時点のもので、3か月前の見通しとは違っています。
| 年度 | 4月時点の見通し | 7月時点の見通し | 動いた幅 |
|---|---|---|---|
| 2026年度 | +2.8% | +2.5% | -0.3ポイント |
| 2027年度 | +2.3% | +2.4% | +0.1ポイント |
| 2028年度 | +2.0% | +2.0% | 変わらず |
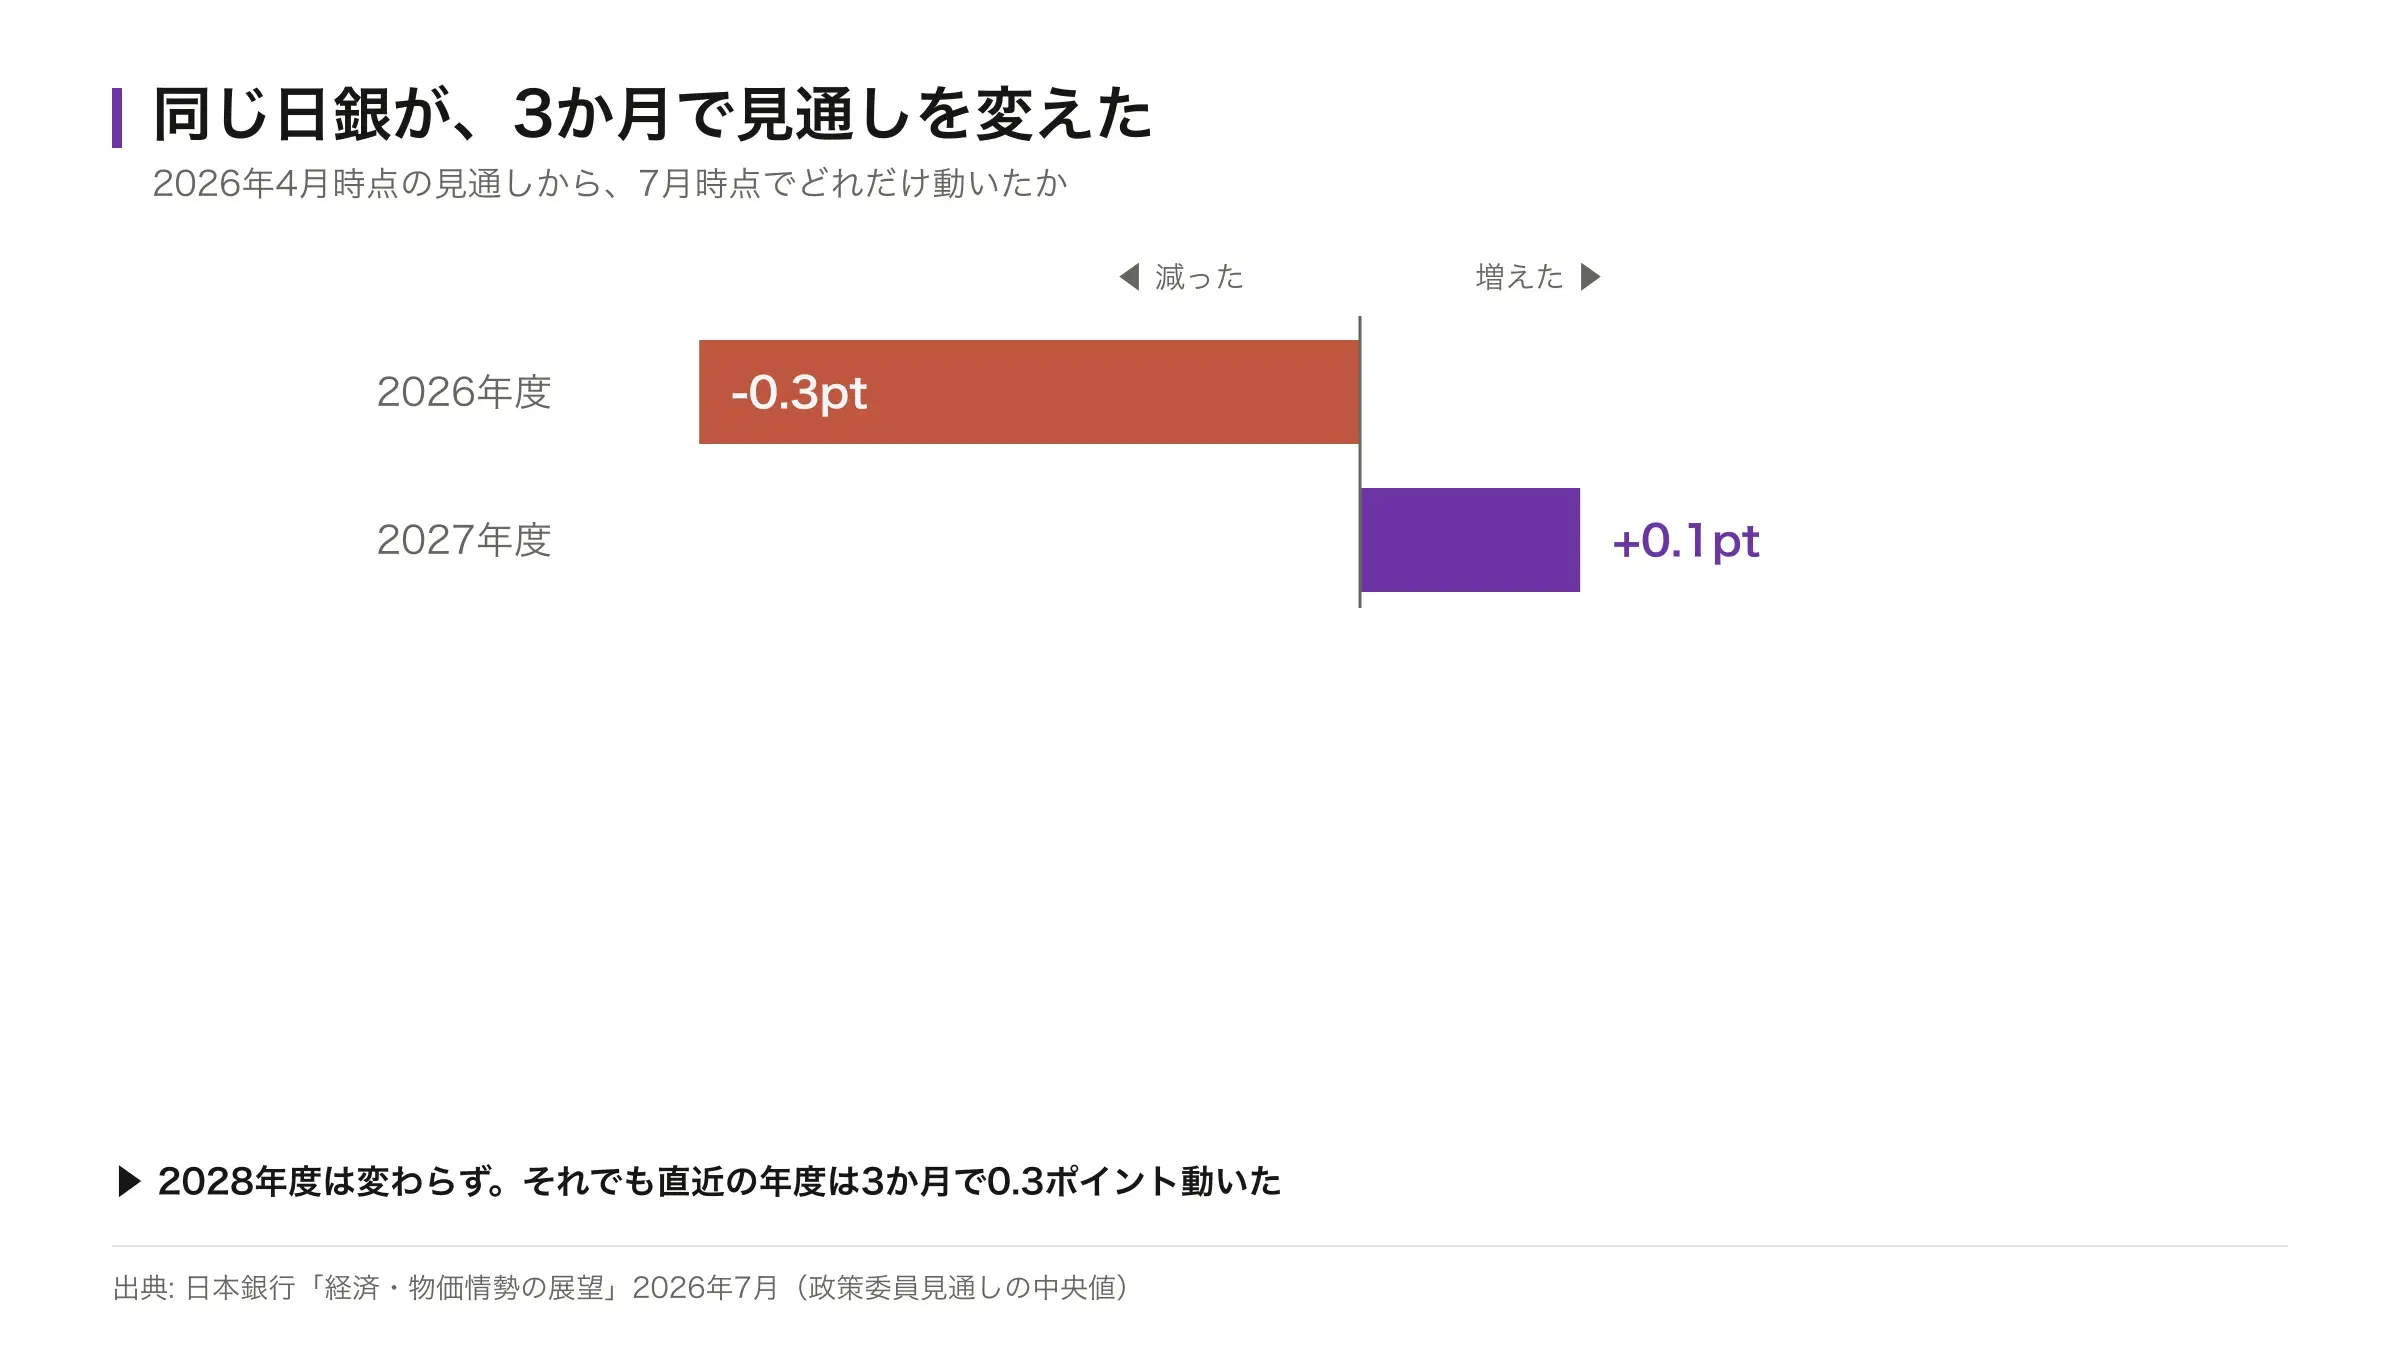
図はタップすると大きく表示できます
日銀は、2026年度が下振れた理由を、政府による夏場のエネルギー負担緩和策の効果などによると説明しています。政策が変われば見通しも変わる、ということです。
先行きは、大きく3つのどれかになる
ひとつの数字を当てにいくかわりに、起こりうる状態を分けて考えると、備え方が決めやすくなります。
| どうなるか | そうなる条件 | 家計にとって |
|---|---|---|
| A 2%前後で落ち着く(日銀の見通しどおり) | 賃金の上昇が続き、資源価格が落ち着く | 毎年少しずつ物価が上がる状態が続く |
| B 2%より高いまま続く | 円安がさらに進む、資源価格が上がる | 日銀が予想を上振れリスクとしている方向 |
| C 2%を下回る | 円高に振れる、資源価格が下がる、食料品の消費税が下がる | 民間予想の一部(2027年度1.00%)はこの想定 |
日銀は、物価の見通しについては上振れリスクのほうが大きいとしています。3つのなかではAとBの側に寄っている、という見方です。
編集部日銀はなぜインフレを止めないのか
言葉の説明
- 政策金利せいさくきんり
- 日銀が決める、世の中の金利の出発点になる金利です。これが上がると、住宅ローンの金利や預金の金利も上がっていきます。
- 利上げりあげ
- 政策金利を上げることです。お金を借りにくくして、モノが買われすぎるのを抑え、物価の上がりすぎを止める狙いがあります。
日銀はインフレを放置しているわけではありません。政策金利は2026年6月に引き上げられ、7月の会合では据え置かれました。
一気に上げない理由は、金利を急に上げると景気そのものが冷えるからです。住宅ローンの返済額が増え、企業も設備投資を控えます。
相談者編集部給料は物価に追いつくのか
相談者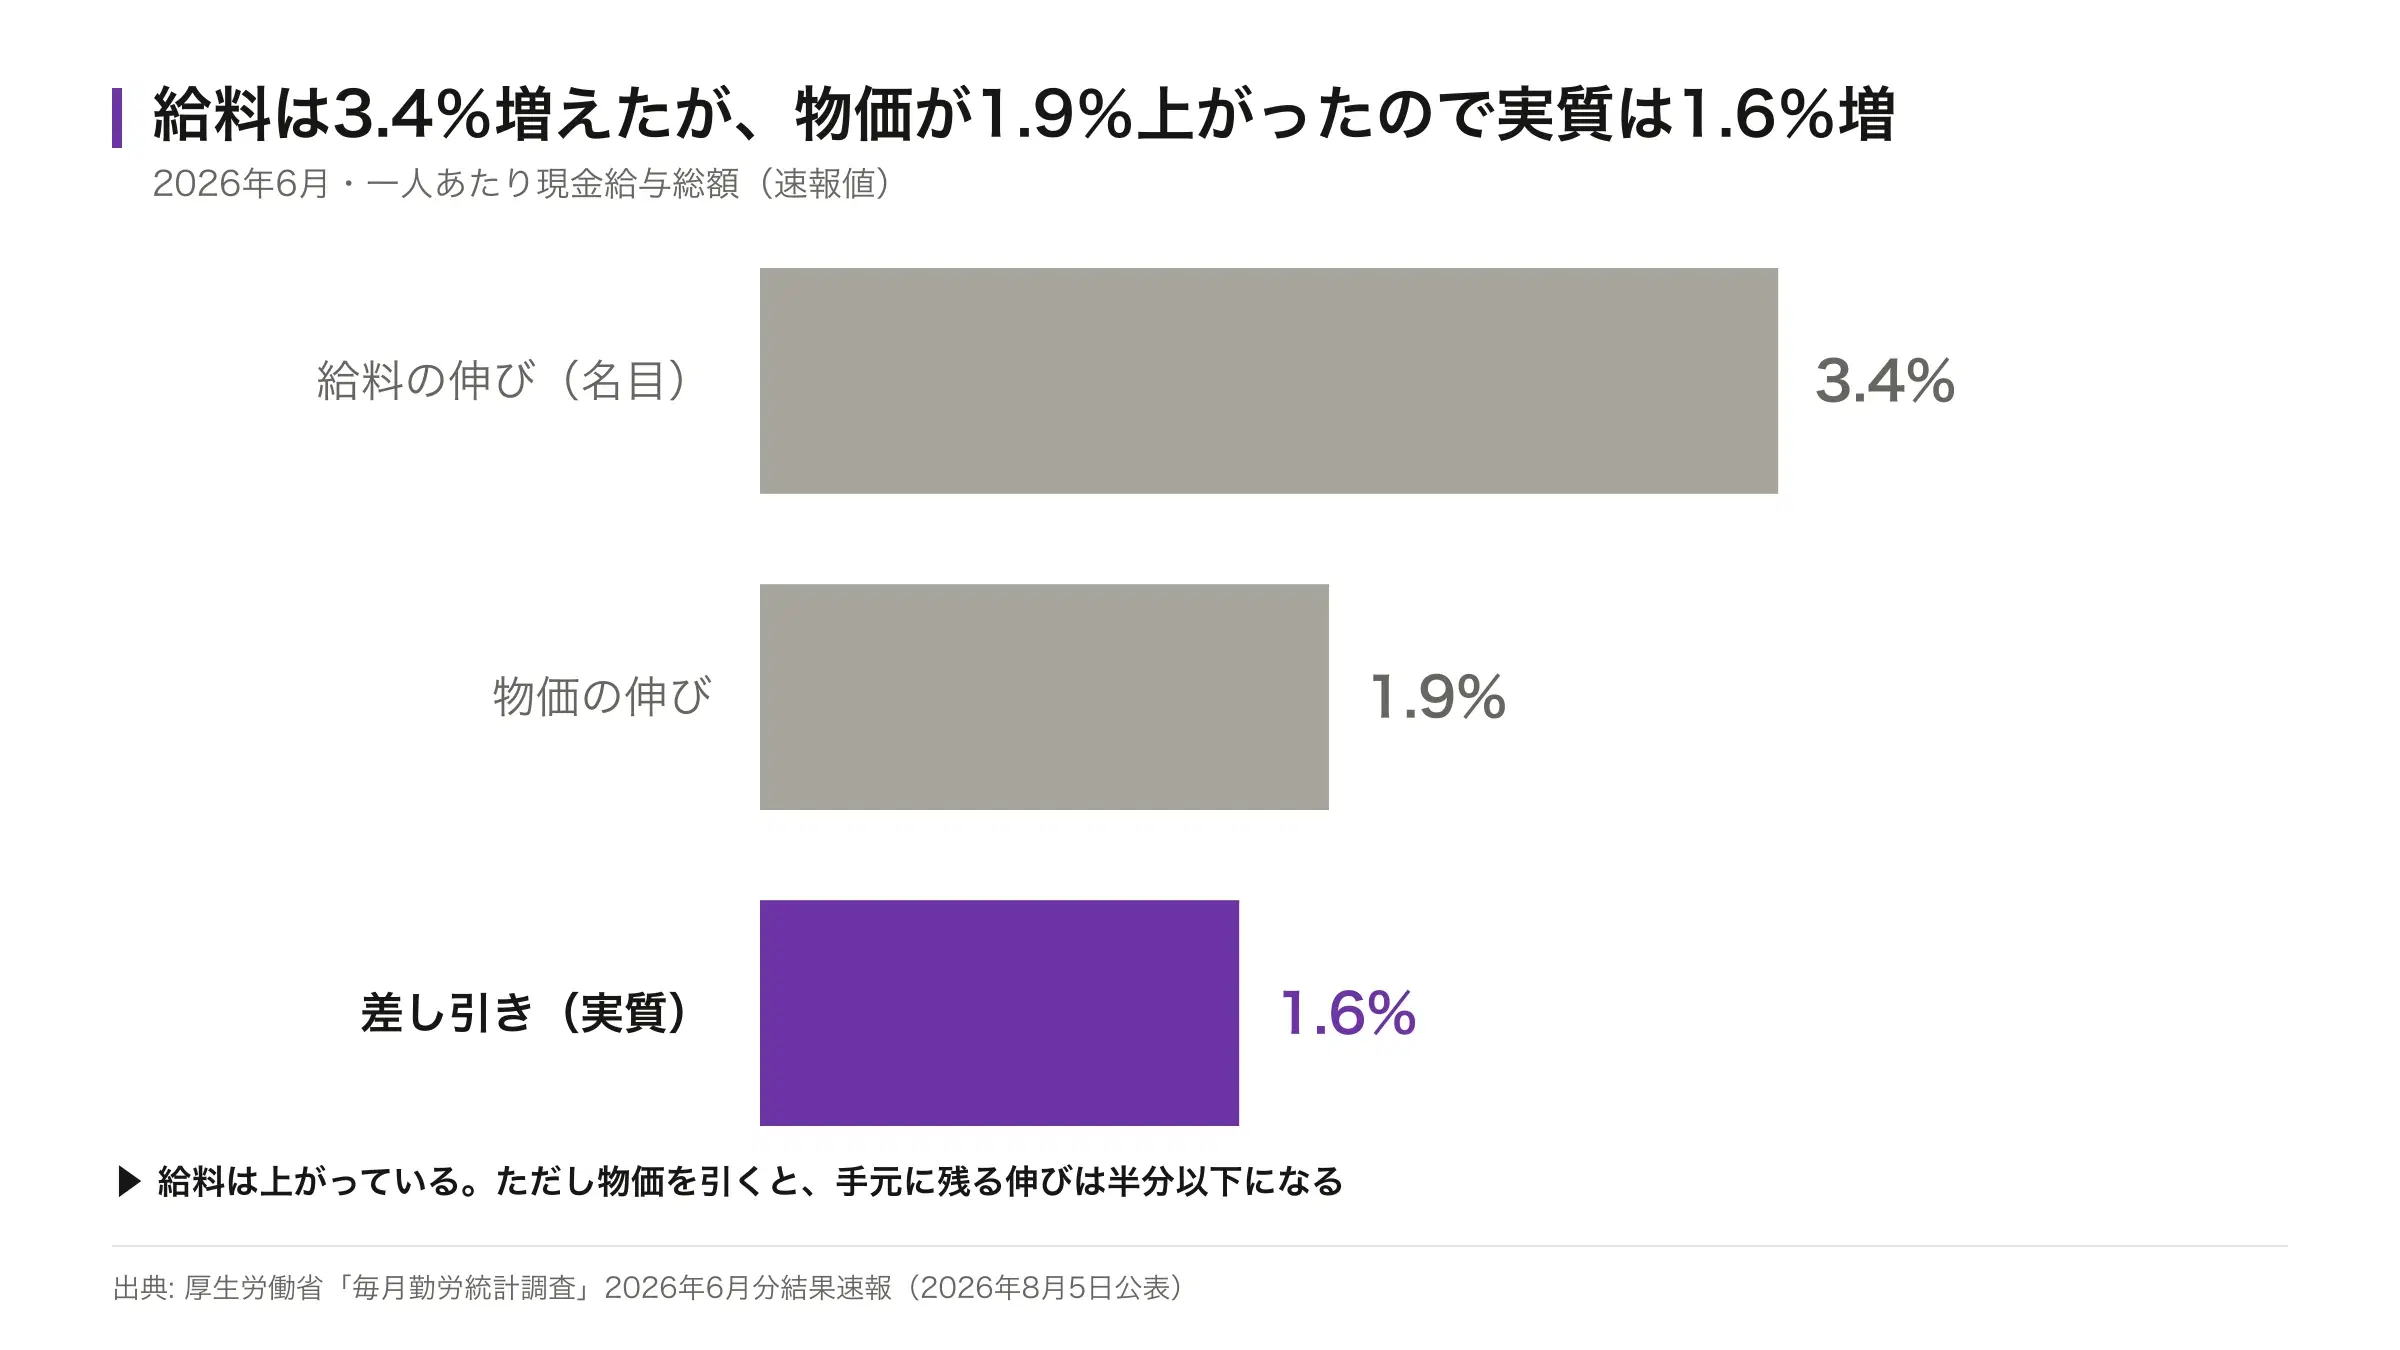
図はタップすると大きく表示できます
| 項目 | 金額・伸び |
|---|---|
| 現金給与総額 | 531,677円(前年同月比 +3.4%) |
| 物価の伸び(実質化に使う指数) | +1.9% |
| 実質賃金 | +1.6% |
ただし注意すべき点があります。ひとつは、これが全国の平均だということです。40歳のBさんの会社は2026年、給料が据え置きになりました。平均が上がっていても、自分の給料が上がっていない人はいます。
もうひとつは、この数字が速報値で、あとから改定されることがある点です。
編集部ハイパーインフレは来るのか
図はタップすると大きく表示できます
言葉の説明
- ハイパーインフレ─
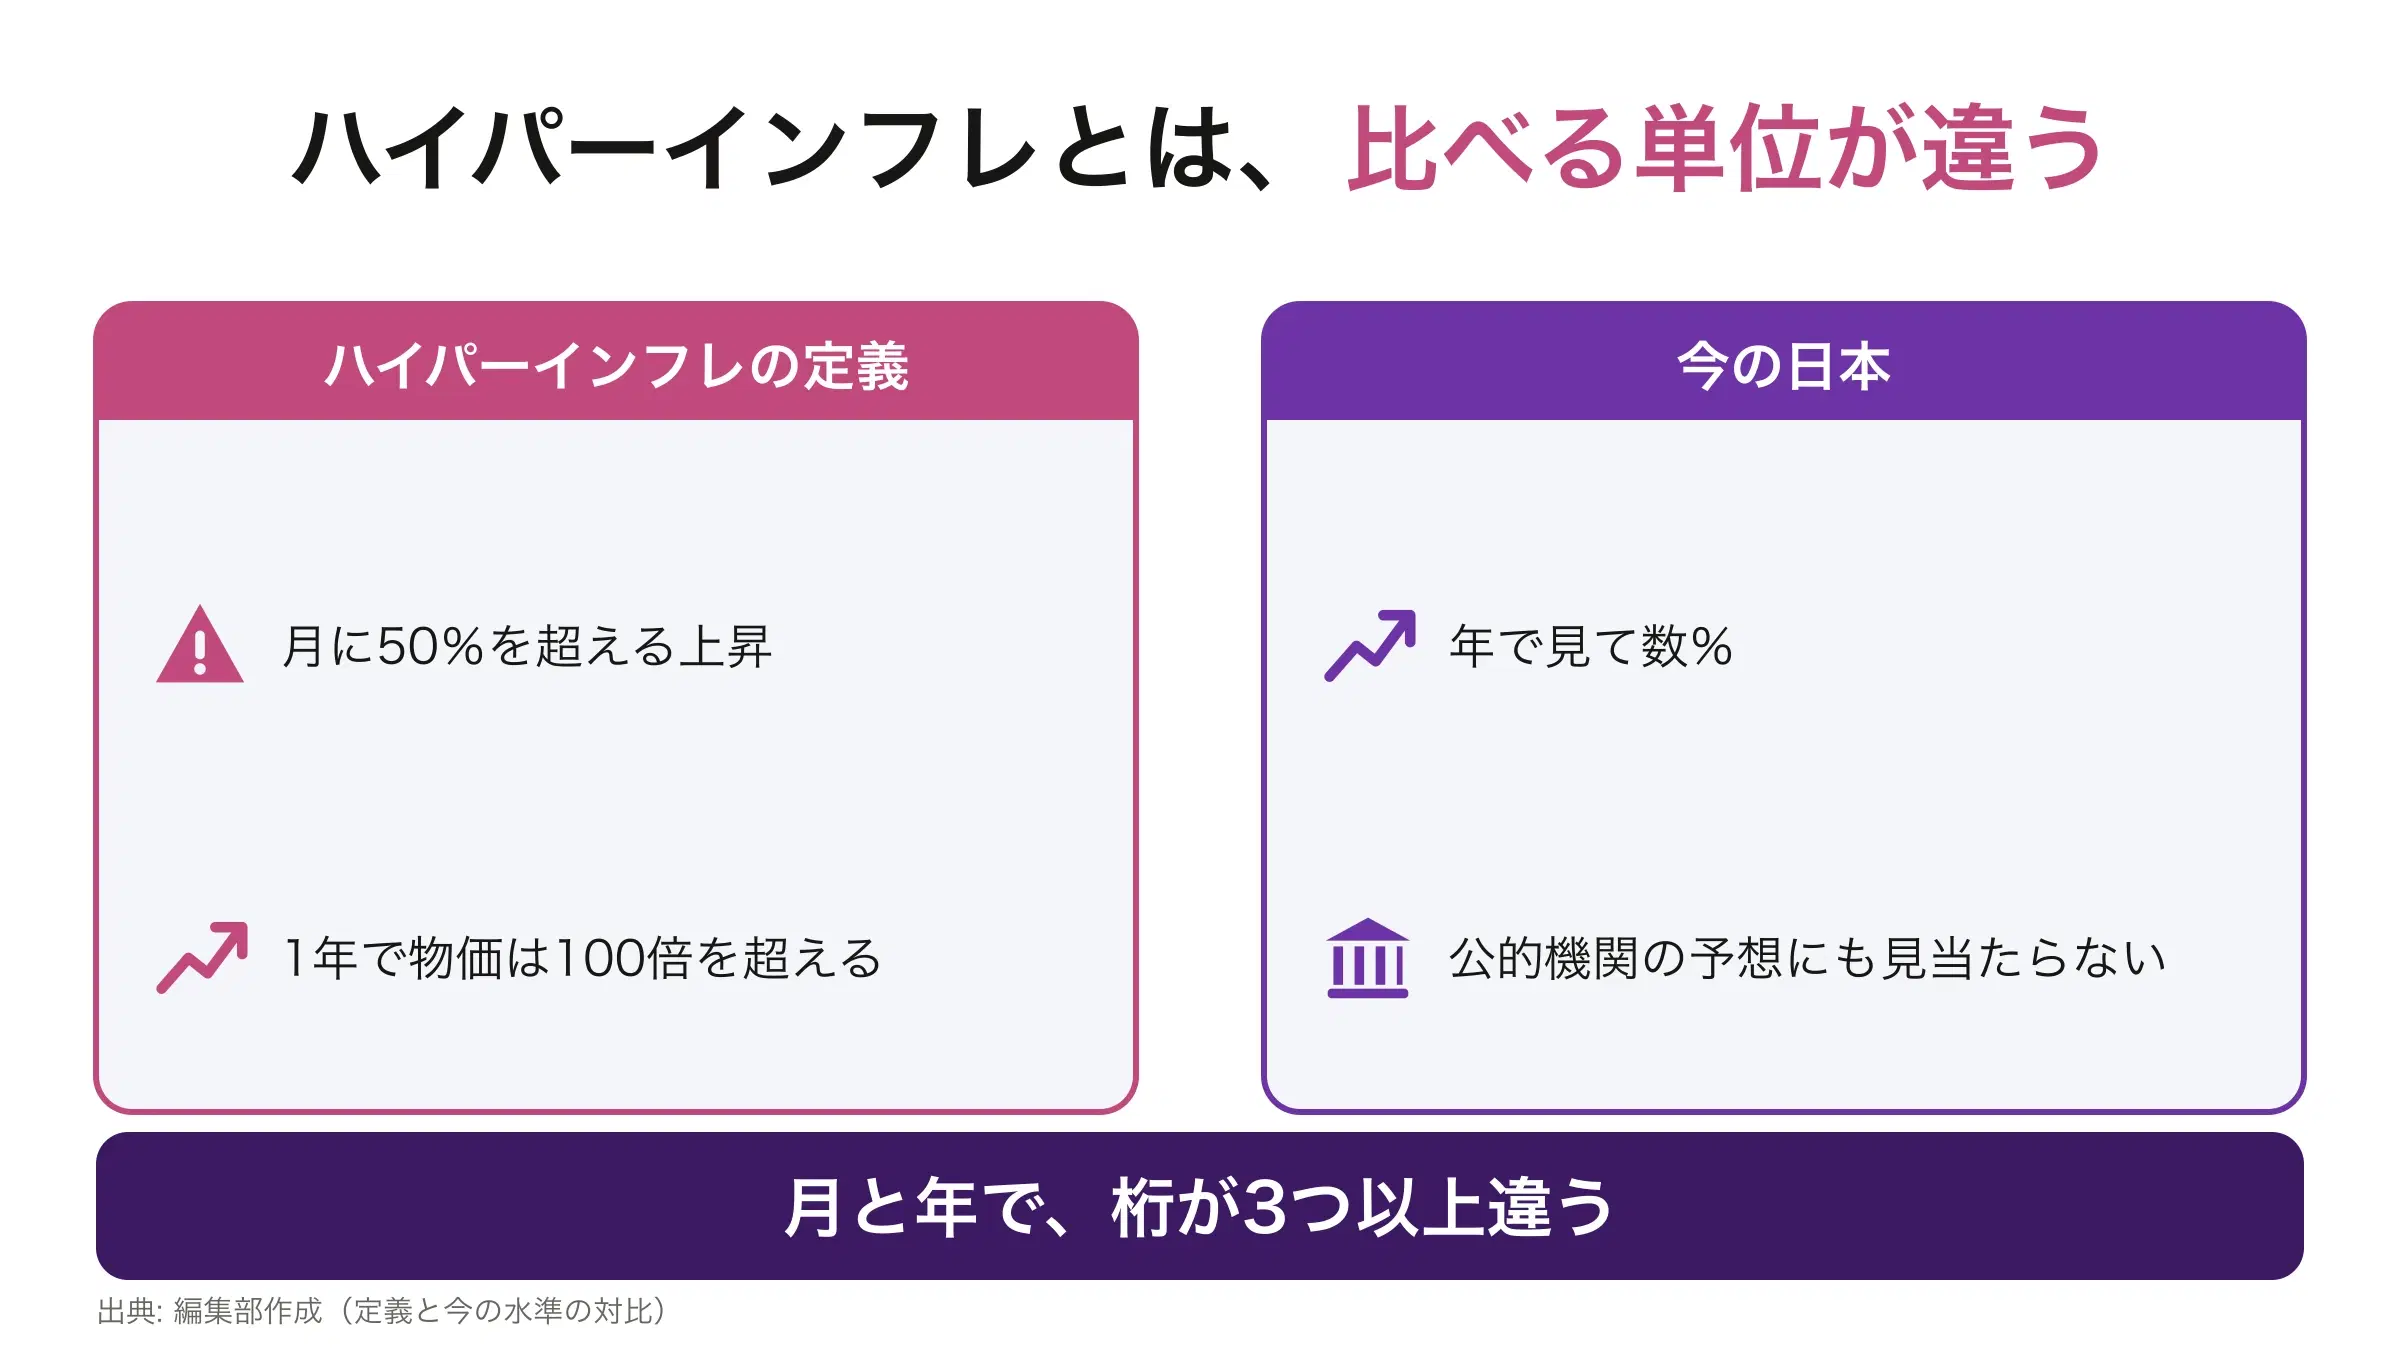
- 物価が短期間に爆発的に上がる状態です。日本政府や日銀による公式な定義はありませんが、経済学では経済学者フィリップ・ケーガンによる「月に50%を超える物価上昇」という定義がよく使われます。
月に50%上がるというのは、1か月で値段が1.5倍になるということです。これが1年続くと、物価は100倍を超えます。100円のパンが1万円を超える計算です。
| 物価の上がり方 | |
|---|---|
| ハイパーインフレ(ケーガンの定義) | 月50%超(1年続けば100倍超) |
| 今の日本(2026年7月) | 年1.9% |
| 日銀の見通しで最も高い年度 | 年2.5%(2026年度) |
| 民間エコノミストの平均で最も高い年度 | 年2.37%(2027年度) |
公的機関や大手の調査機関で、日本のハイパーインフレを予想しているものは、この記事を書くにあたって確認した範囲では見当たりませんでした。日銀の見通しでいちばん高い年度でも、その水準には遠く及びません。
編集部当たらなくても困らない備え方
図はタップすると大きく表示できます
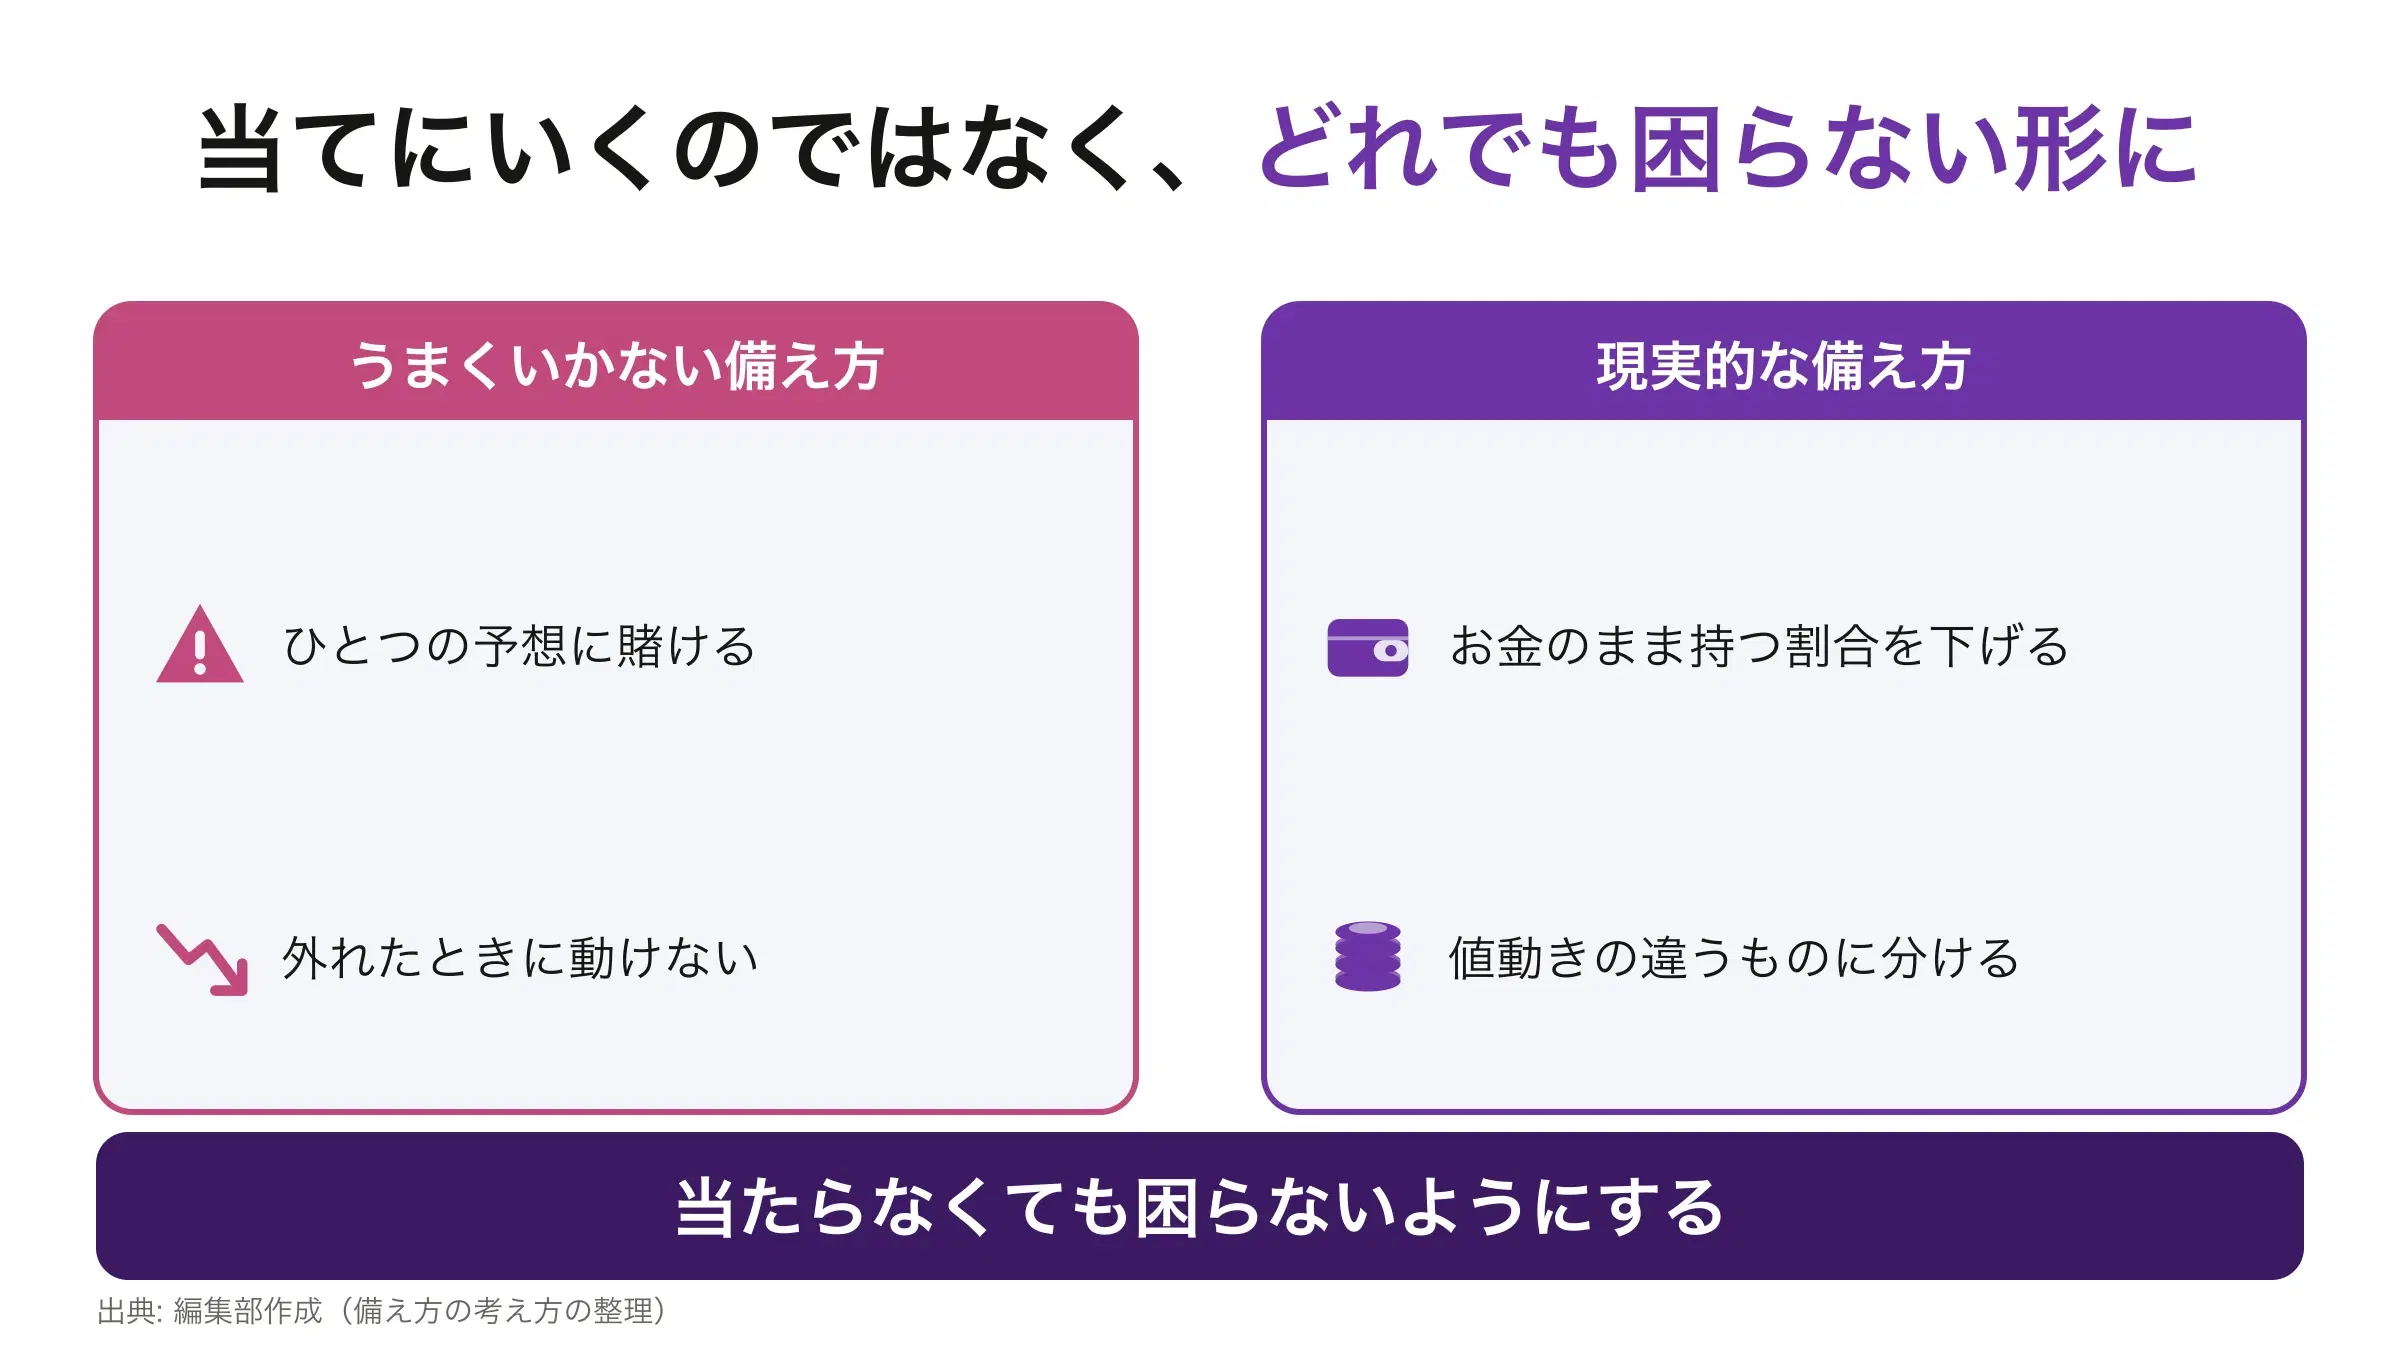
ここまで見てきたとおり、専門家の予想は前提しだいで大きく変わり、同じ日銀でも短い間に数字が変わります。つまり「どれが当たるか」を当てにいく前提で決めると、外れたときに困ります。
考え方は逆にします。AでもBでもCでも大きく損なわない形にしておく、というやり方です。
予想が外れても困りにくくする3つの原則
- 現金だけにしない。物価が上がる分だけ、置いておくお金の価値は下がる
- 一度に全額を動かさない。買う時期を分けると、いつ動くかを当てなくてよくなる
- 使う予定のあるお金は動かさない。生活費の半年分は現金で残す
では実際に何を持てばいいのか。株式、金、外貨、個人向け国債、不動産など、選択肢はいくつもあり、それぞれ守れるものと守れないものが違います。
編集部よくある質問
今の100万円は10年後いくらになりますか?
金額は変わりません。ただし日銀の目標である年2%で物価が上がり続けた場合、買えるものの量は目に見えて減ります。何年後にいくら分になるかは、記事中の表にまとめました。これは目標どおりに続いたと仮定した計算で、予測ではありません。
2026年のインフレ予測は?
日本銀行と民間エコノミストで数字が違います。日銀のほうが高く、民間の平均のほうが低い予想です。それぞれの数字は記事中の表にまとめました。予想には開きがあるので、ひとつの数字だけを見ないでください。
日本のインフレはいつまで続くのか?
日銀の見通しでは、2028年度まで目標を下回らないとされています。それ以降については日銀も見通しを出していません。なお、日銀が目指しているのは物価上昇をゼロにすることではなく目標の水準で安定させることなので、「元の値段に戻る」ことは想定されていません。
これからの日本はインフレになりますか?
すでにインフレの状態が2022年から4年以上続いています。この期間に一度もマイナスになっていません。日銀は今後も目標を上回る状態が続くと見ており、物価の見通しについては上振れリスクのほうが大きいとしています。
物価は前の値段まで戻りますか?
値段が下がって元に戻ることは、日銀の見通しには含まれていません。物価上昇率が下がるのは「値段が下がる」ことではなく「上がるスピードが遅くなる」ことです。値段そのものが下がり続ける状態はデフレと呼ばれ、日銀はそこに戻らないことを政策の目標にしています。
日銀の見通しは当たりますか?
当たるとは限りません。同じ日銀が3か月前には違う数字を出していました。どう動いたかは記事中の表のとおりです。ひとつの数字を前提に家計や投資の判断をしないほうが安全です。
まとめ
この記事で分かったこと
- 日銀は3年先まで目標を下回らないと見ているが、3か月で数字を変えた
- 専門家の予想は前提しだいで変わる。ひとつの数字を信じない
- 今の日本はインフレ。物価の伸びが下がっても、値段は上がり続けている
- 原因は円安・人手不足・資源高。このうち2つは海外の事情で決まる
- 予想を当てにいくのではなく、どれが当たっても困らない持ち方にする
編集部まず確かめること
- 1か月の生活費を思い出す(だいたいで構いません)
- 日銀の目標である2%をかけて、1年でいくら余分に必要かを見る
編集部編集部あわせて読みたい
インフレで借金は目減りする? 軽くなるか重くなるかは、金利のタイプと使い道で決まる

「インフレなら借金は得」は半分だけ本当です。分かれ目は2つ。金利が固定か変動か、そして借りたお金を何に換えたか。変動金利だと、金利の上昇が目減り分を上回って、逆に重くなることがあります。帳消しにもなりません。どちらに当てはまるかを、順に見分けていきます。
インフレ税とは?わかりやすく解説|「税金ではない」のに100万円が10年で18万円目減りする仕組み

インフレ税は法律上の税目ではなく、納付書も届きません。ただし検索上位7本を読むと、この言葉は3つの違う意味で使われていました。①国の借金が軽くなる ②預金の価値が減る ③払う税金そのものが増える。財務省・日本銀行・国税庁の公表値だけを使って切り分け、自分がいくら取られている計算になるのかを金額で出します。
不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれます。「1万円から」は前者、「月々1万円から」は後者を指しています。それぞれいくらから始められるかと、気をつけることを分けて整理しました。