2026年の年末調整|変更点は4つ。基礎控除は最大104万円に

 相談者
 編集部
改正が施行されたのは12月1日です。控除が大きくなった分、年のはじめから毎月引かれてきた所得税は取りすぎになっています。その差は、年末の精算でまとめて戻ります。
この記事でわかること
- 国税庁が挙げている変更点と、自分に効くのはどれか
- 年収別に、所得税がいくら減るか(編集部試算)
- 受け取る書類のうち、書き方が変わったのはどれか
- 毎月の手取りが変わらない理由と、いつ戻るか
- 源泉徴収票で、反映されたかを確かめる方法
2026年の年末調整 4つの変更点
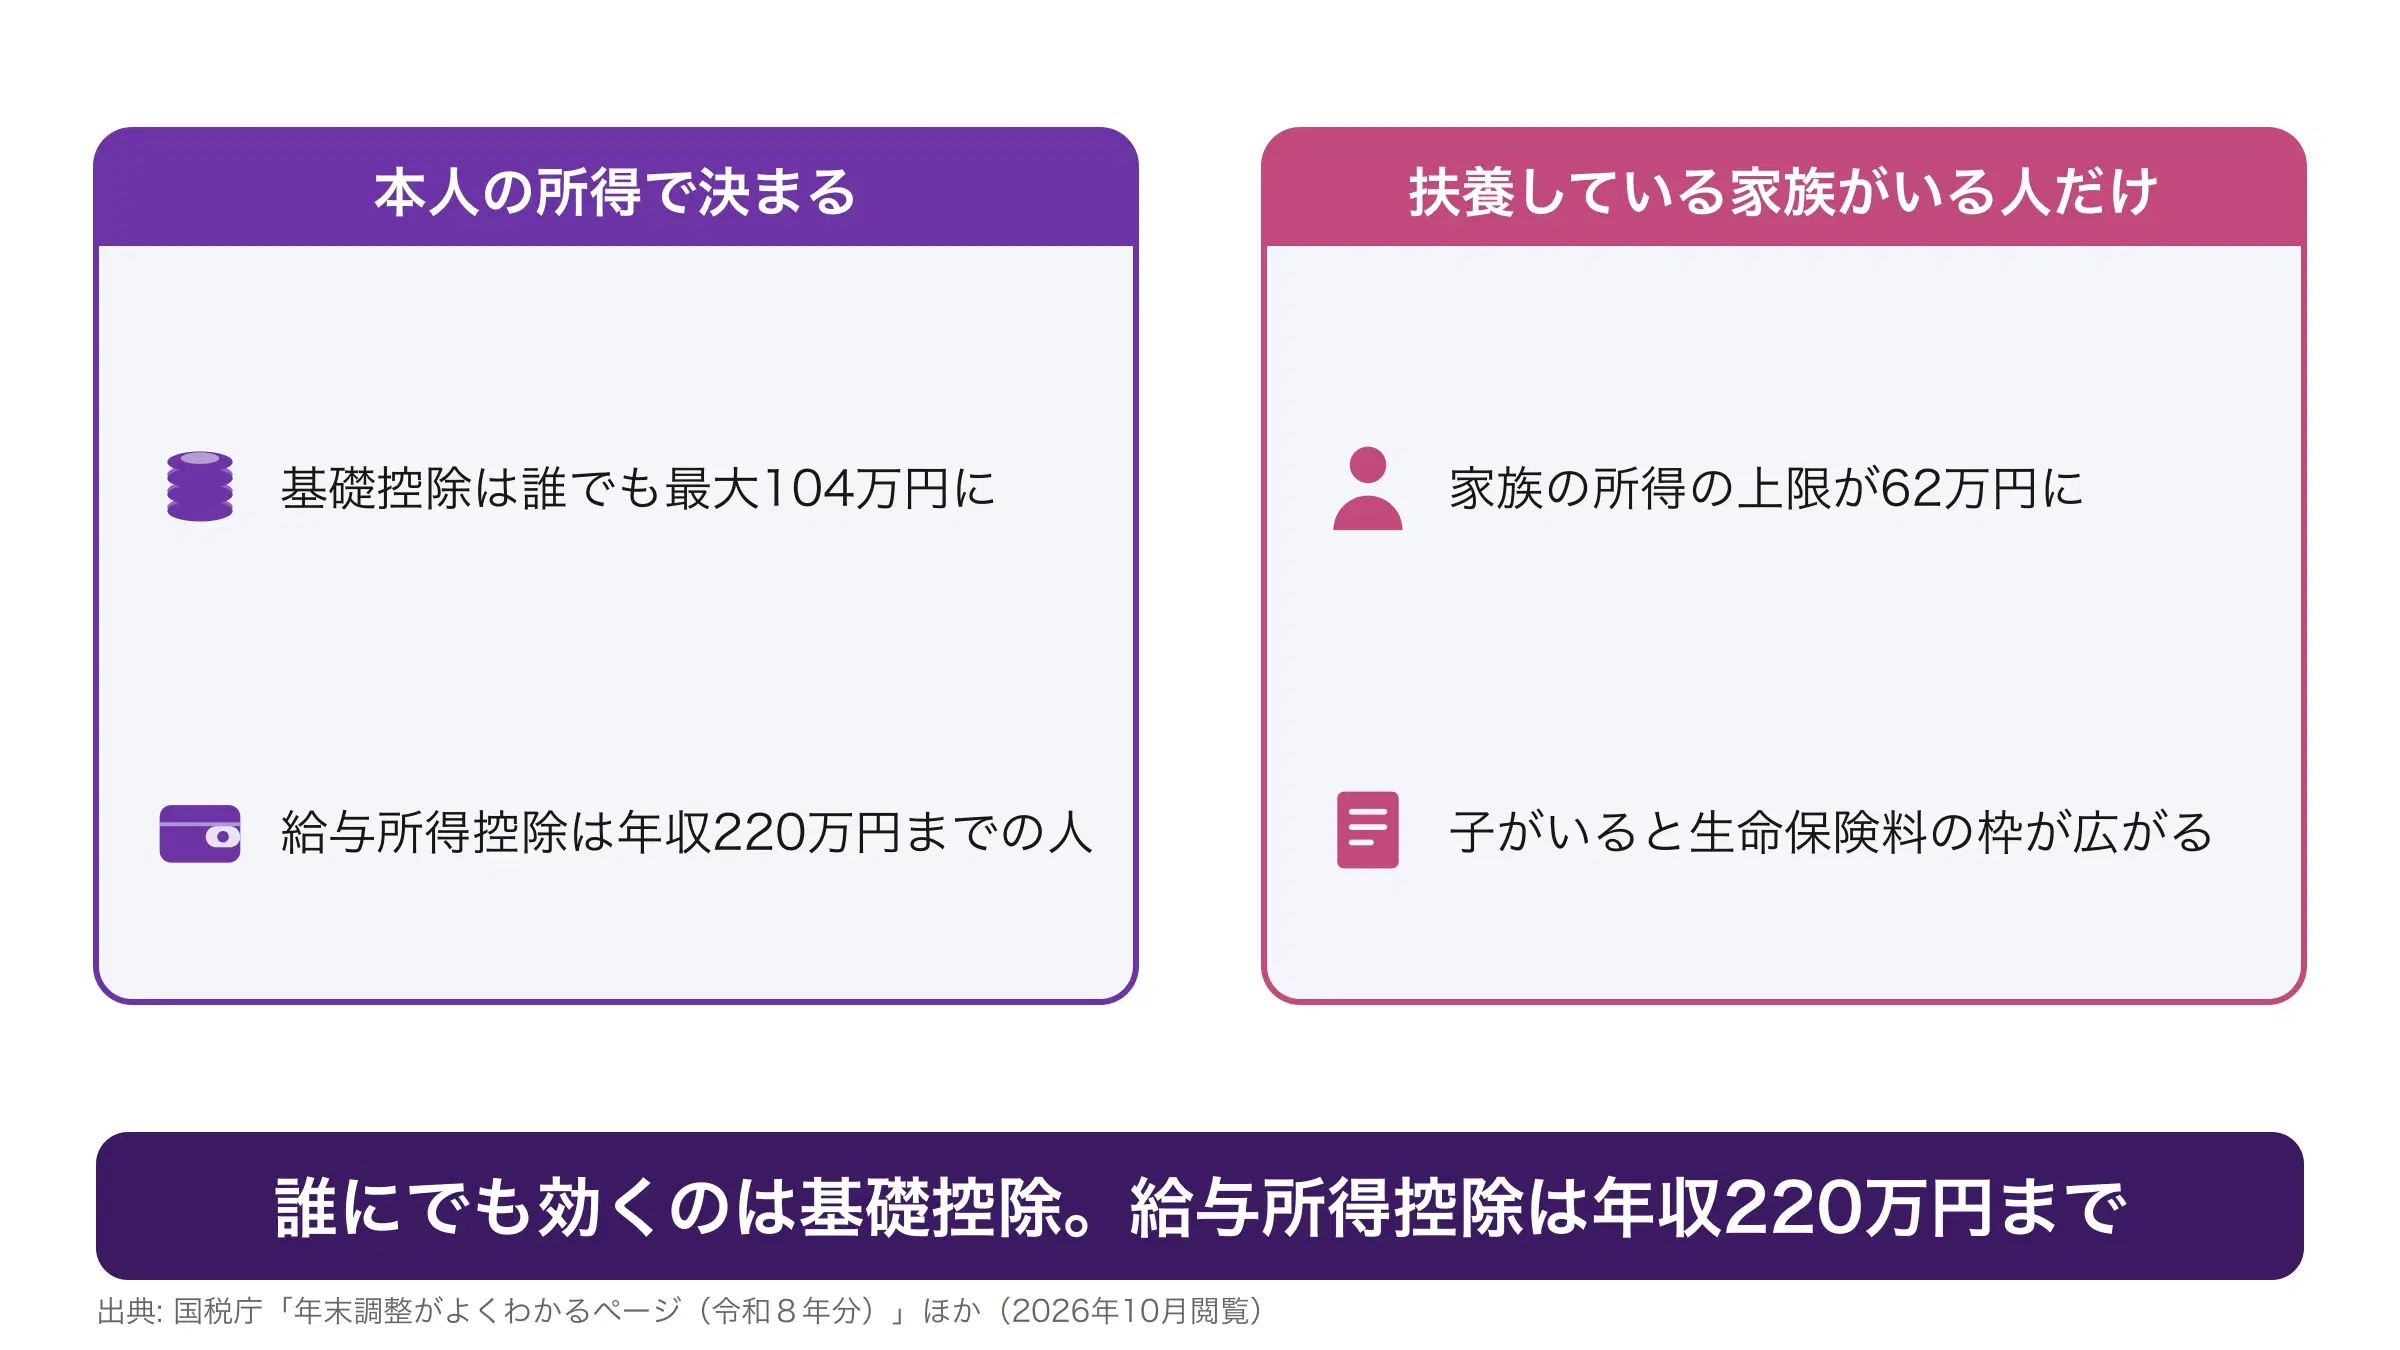
国税庁が挙げているのは、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正、子がいる世帯に向けた生命保険料控除の特例の創設です。このうち基礎控除は誰にでも効きますが、給与所得控除が増えるのは、下の表のとおり給与収入が少ない人だけです。残りは、扶養している家族がいるかどうかで効き方が変わります。
言葉の説明
- 合計所得金額ごうけいしょとくきんがく
- その年の収入から、必要経費にあたるものを引いたあとの金額です。給与だけで働いている人なら、年収から給与所得控除を引いた額がこれにあたります。年収そのものではありません。
- 控除こうじょ
- 税金を計算する前に、所得から差し引ける金額です。控除が大きくなるほど、税金のかかる部分が小さくなります。
図はタップすると大きく表示できます
| 変わったもの | 改正前 | 改正後 | 誰に効くか |
|---|---|---|---|
| 基礎控除 | 最大95万円 | 最大104万円 | 給与をもらっている人 |
| 給与所得控除の最低保障額 | 65万円(給与収入190万円まで) | 74万円(給与収入220万円まで) | 給与収入220万円までの人 |
| 扶養親族等の所得要件 | 合計所得金額58万円以下 | 合計所得金額62万円以下 | 扶養している家族がいる人 |
| 生命保険料控除の特例 | 一般の生命保険料の控除額は最高4万円 | 23歳未満の扶養親族がいれば最高6万円 | 子がいて生命保険に入っている人 |
① 基礎控除が最大104万円に上がる
基礎控除は、誰でも所得から差し引ける控除です。改正前は、所得が増えるにつれて段階的に下がる形でした。改正後は、合計所得金額がある額までならひとまとめで同じ額になります。そのため、まん中あたりの帯で差し引ける額が大きく増えました。
② 給与所得控除の最低保障額が74万円に上がる
給与所得控除は、給与をもらっている人の必要経費にあたるものとして収入から差し引く額です。収入が少ない人に保障されている最低額が上がり、その最低額を使える収入の上限も広がりました。これを超える人の計算式は、改正前と同じままです。
③ 扶養している家族の所得の上限が上がる
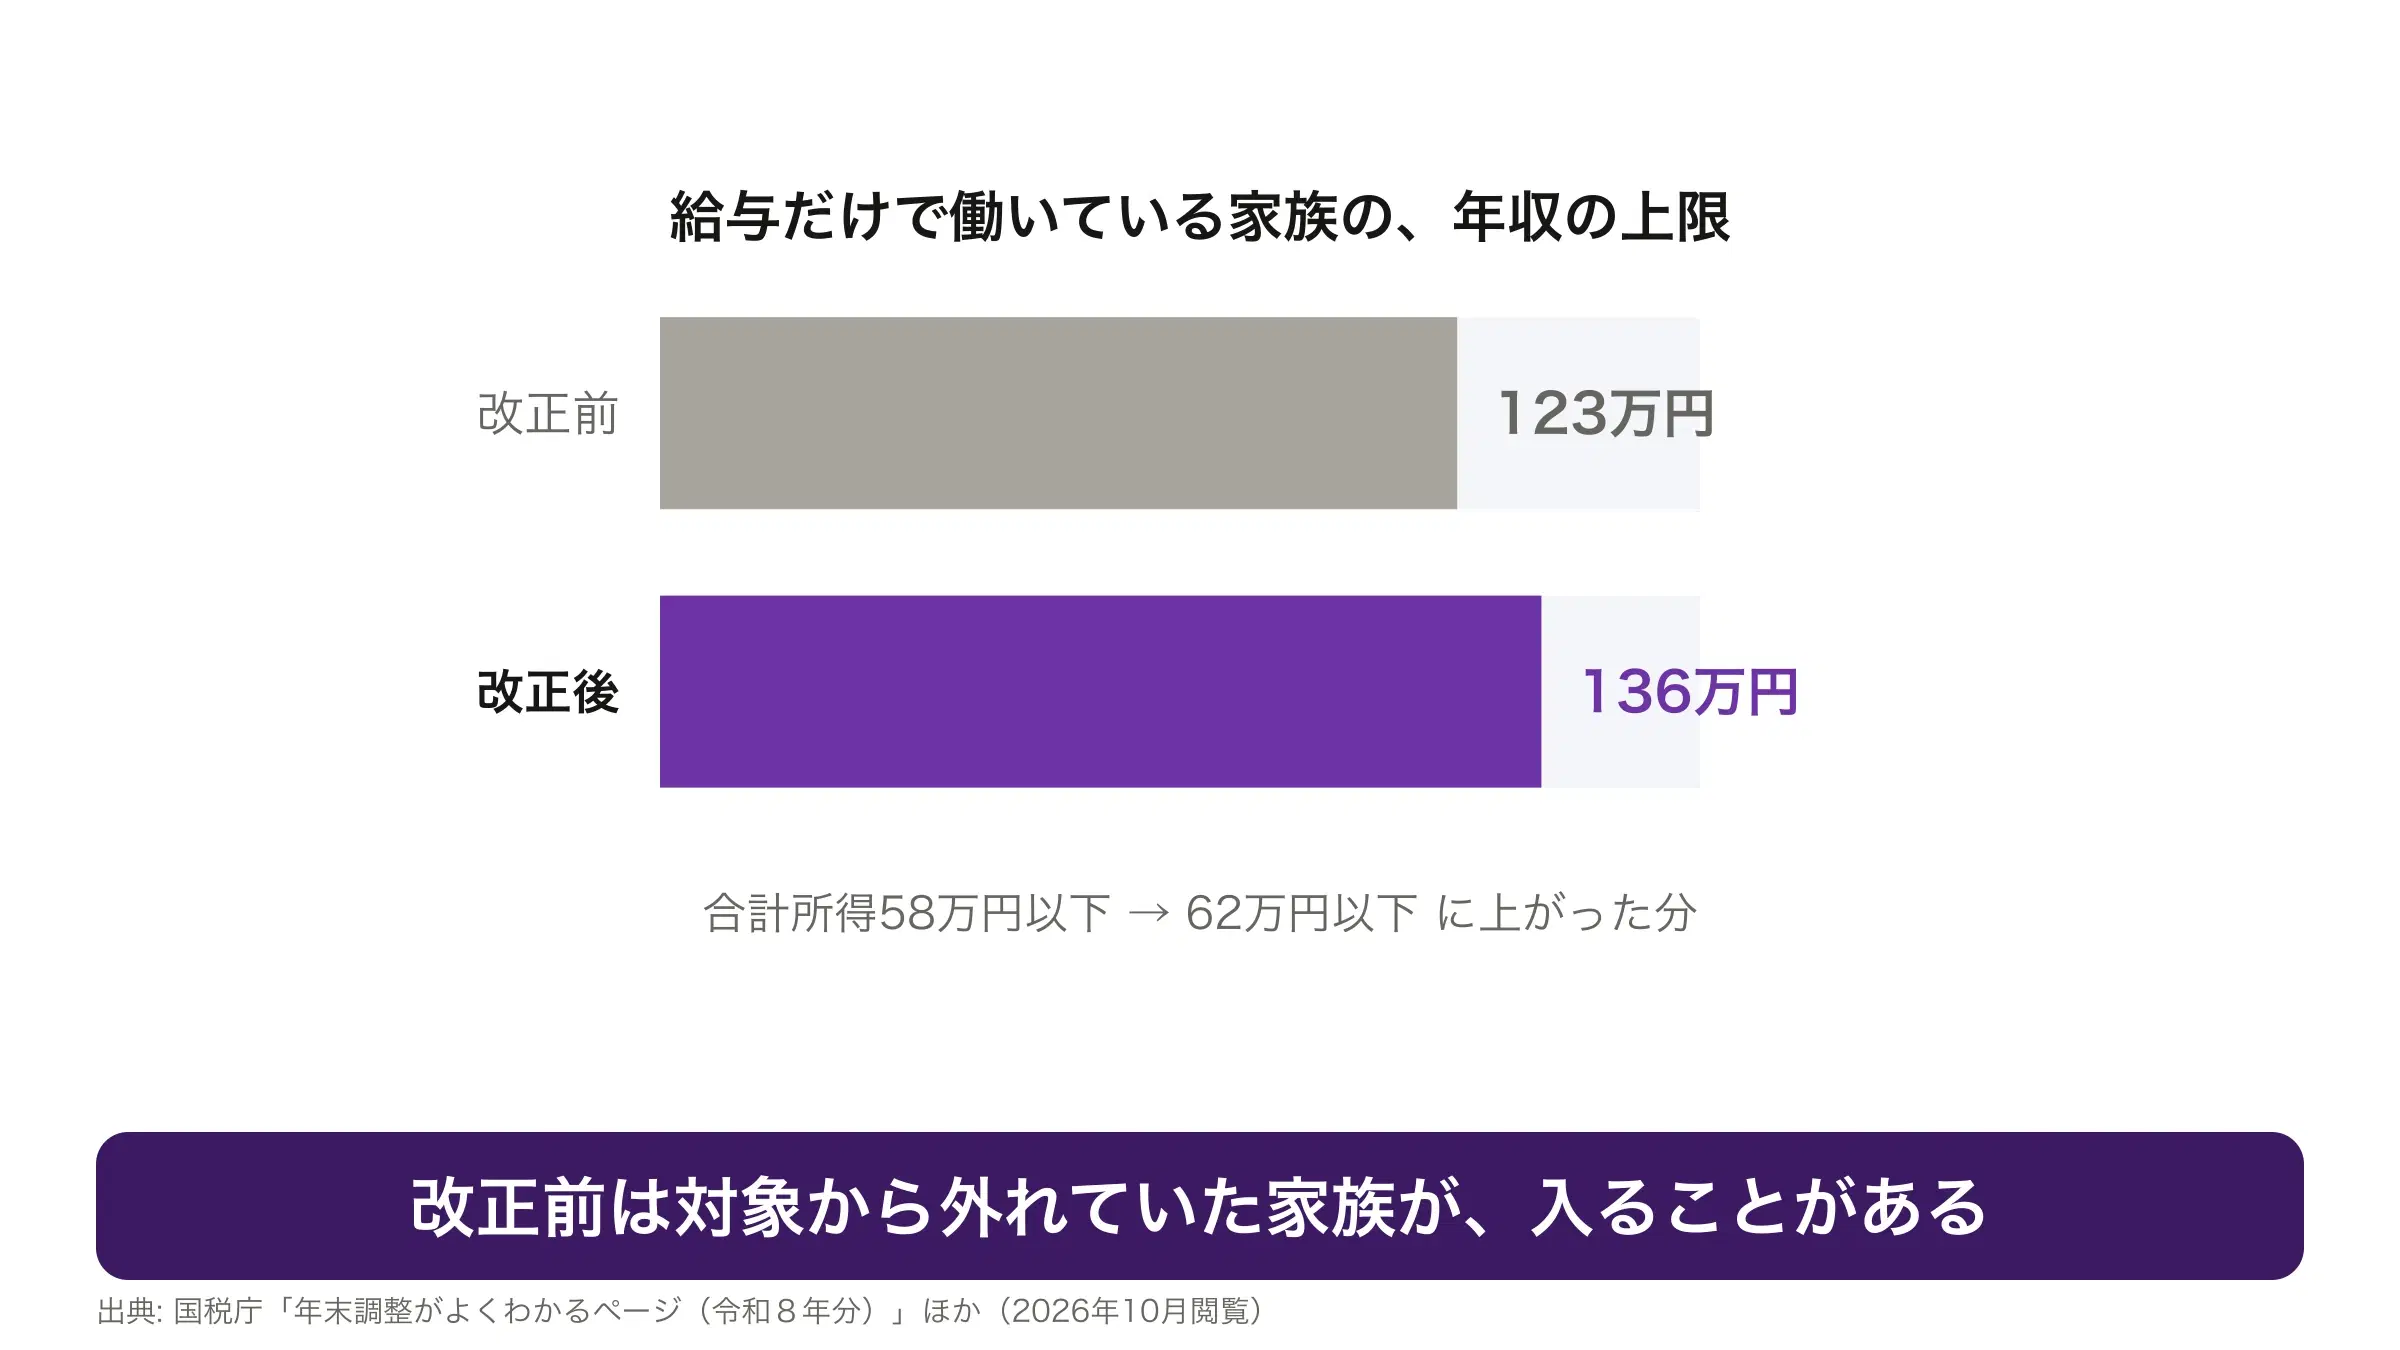
扶養控除や配偶者控除の対象になる家族の、合計所得金額の上限が上がりました。給与だけで働いている家族なら、年収の上限が広がります。これまで対象から外れていた家族が入ってくることがあり、ここは申告書に書かないと会社には分かりません。
④ 子がいる人は生命保険料控除の枠が広がる
23歳未満の扶養親族がいる人は、一般の生命保険料について差し引ける額の上限が上がりました。ただし、生命保険料控除ぜんたいの上限は変わっていません。ほかの保険料と合わせて既に上限まで使っている人は、この特例があっても増えません。
年収別 変更点で変わる所得税の目安
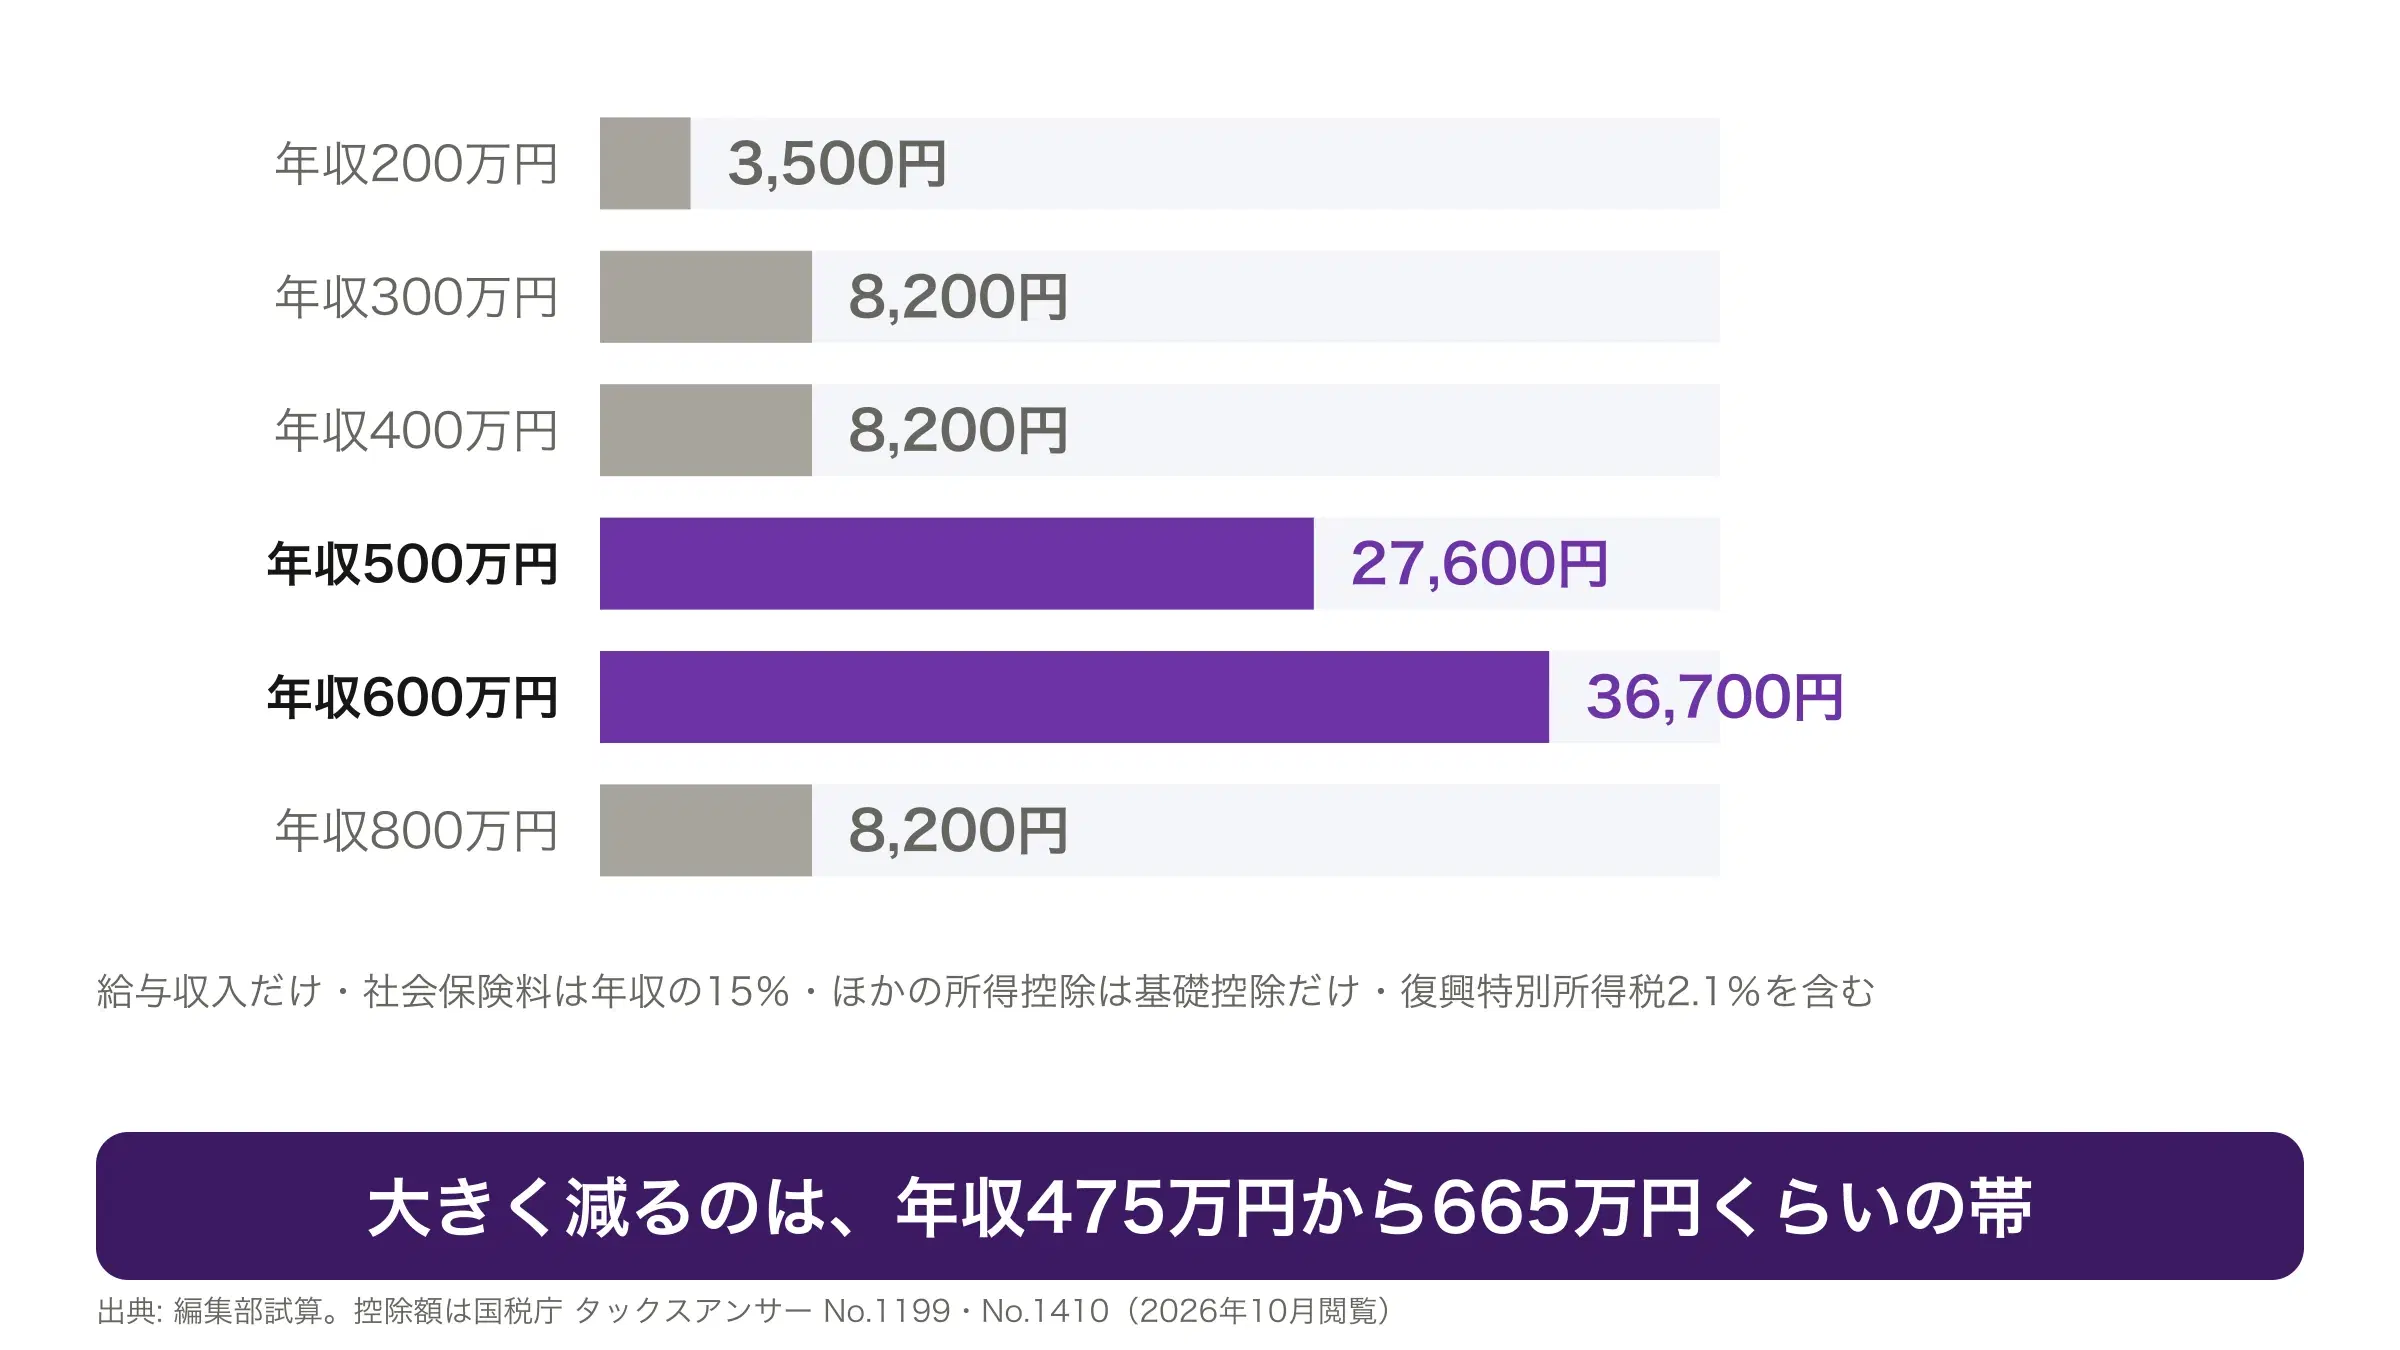
控除が増えるとどれくらい変わるのか、年収別に計算しました。給与収入だけで、ほかの所得控除は基礎控除だけという条件です。扶養している家族や生命保険料の控除は入れていません。まずはこの表の帯で、自分の位置を見てください。
図はタップすると大きく表示できます
| 年収 | 基礎控除(改正前→改正後) | 改正前の所得税 | 改正後の所得税 | 減る額 |
|---|---|---|---|---|
| 200万円 | 95万円 → 104万円 | 3,500円 | 0円 | 3,500円 |
| 300万円(Aさん) | 88万円 → 104万円 | 35,200円 | 27,000円 | 8,200円 |
| 400万円 | 88万円 → 104万円 | 65,300円 | 57,100円 | 8,200円 |
| 500万円 | 68万円 → 104万円 | 117,900円 | 90,300円 | 27,600円 |
| 600万円(Bさん) | 68万円 → 104万円 | 184,200円 | 147,500円 | 36,700円 |
| 800万円 | 63万円 → 67万円 | 435,400円 | 427,200円 | 8,200円 |
編集部① 差が大きいのは年収475万円から665万円くらい
Bさんの帯がここにあたります。基礎控除の増え方がいちばん大きく、そのうえ所得税の税率も一段上がっている帯だからです。改正前はこの所得の高さで基礎控除が下がりはじめていたのに、改正後はまとめて同じ額になったことが効いています。
② それ以外の帯は、おおむね同じくらい
Aさんの帯は、基礎控除の増え方は中くらいですが、所得税の税率が低いため、減る額も小さくなります。年収が高いほうの帯は逆で、税率は高いものの基礎控除の増え方が小さく、結果として同じくらいの額に落ち着きます。
③ ほとんど変わらない人もいる
もともと納めている所得税が少ない人は、控除が増えても減らせる額に限りがあります。表のいちばん上の帯では、改正後の所得税がゼロになりました。また、給与の収入金額が2,000万円を超える人は、そもそも年末調整の対象になりません。
扶養している家族がいる人の3つの変更点
ここは、申告書を出す前なら直せるところです。家族の収入をいくらと書くかで、控除を受けられるかどうかが変わります。前の年の紙をそのまま写すと、受けられる控除を取りこぼします。
図はタップすると大きく表示できます
| 区分 | 改正前 | 改正後 |
|---|---|---|
| 合計所得金額の上限 | 58万円以下 | 62万円以下 |
| 給与収入に直すと | 年収123万円以下 | 年収136万円以下 |
| 配偶者特別控除の範囲 | 合計所得58万円超133万円以下 | 合計所得62万円超133万円以下 |
| 19歳以上23歳未満の子(特定親族特別控除) | 合計所得58万円超123万円以下 | 合計所得62万円超123万円以下 |
① 家族の収入の上限が年収136万円に上がった
扶養控除や配偶者控除を受けられる家族の合計所得金額の上限が上がりました。給与だけで働いている家族なら、年収の上限が十数万円分広がります。配偶者も同じ境目で、ここを超えても、しばらくは配偶者特別控除の対象です。
② 19歳から22歳の子は、別の表で見る
この年代の子は、所得が低いうちは特定扶養親族として扶養控除の対象になります。境目を超えても、特定親族特別控除の対象です。控除の額は所得に応じて下がっていくので、超えた瞬間にゼロになるわけではありません。
③ 子がいる人は、生命保険料控除の枠が広がった
子を扶養している人は、一般の生命保険料について差し引ける額の上限が上がりました。保険料控除申告書には、その子を書く欄が増えています。空欄のまま出すと、改正前と同じ上限で計算されます。
受け取る4枚の書類の変更点
会社から渡される紙はふつう3枚で、住宅ローン控除を続けて受けている人には、税務署から届くもう1枚があります。このうち2枚目は、次の4つを兼ねた1枚です。
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 所得金額調整控除申告書
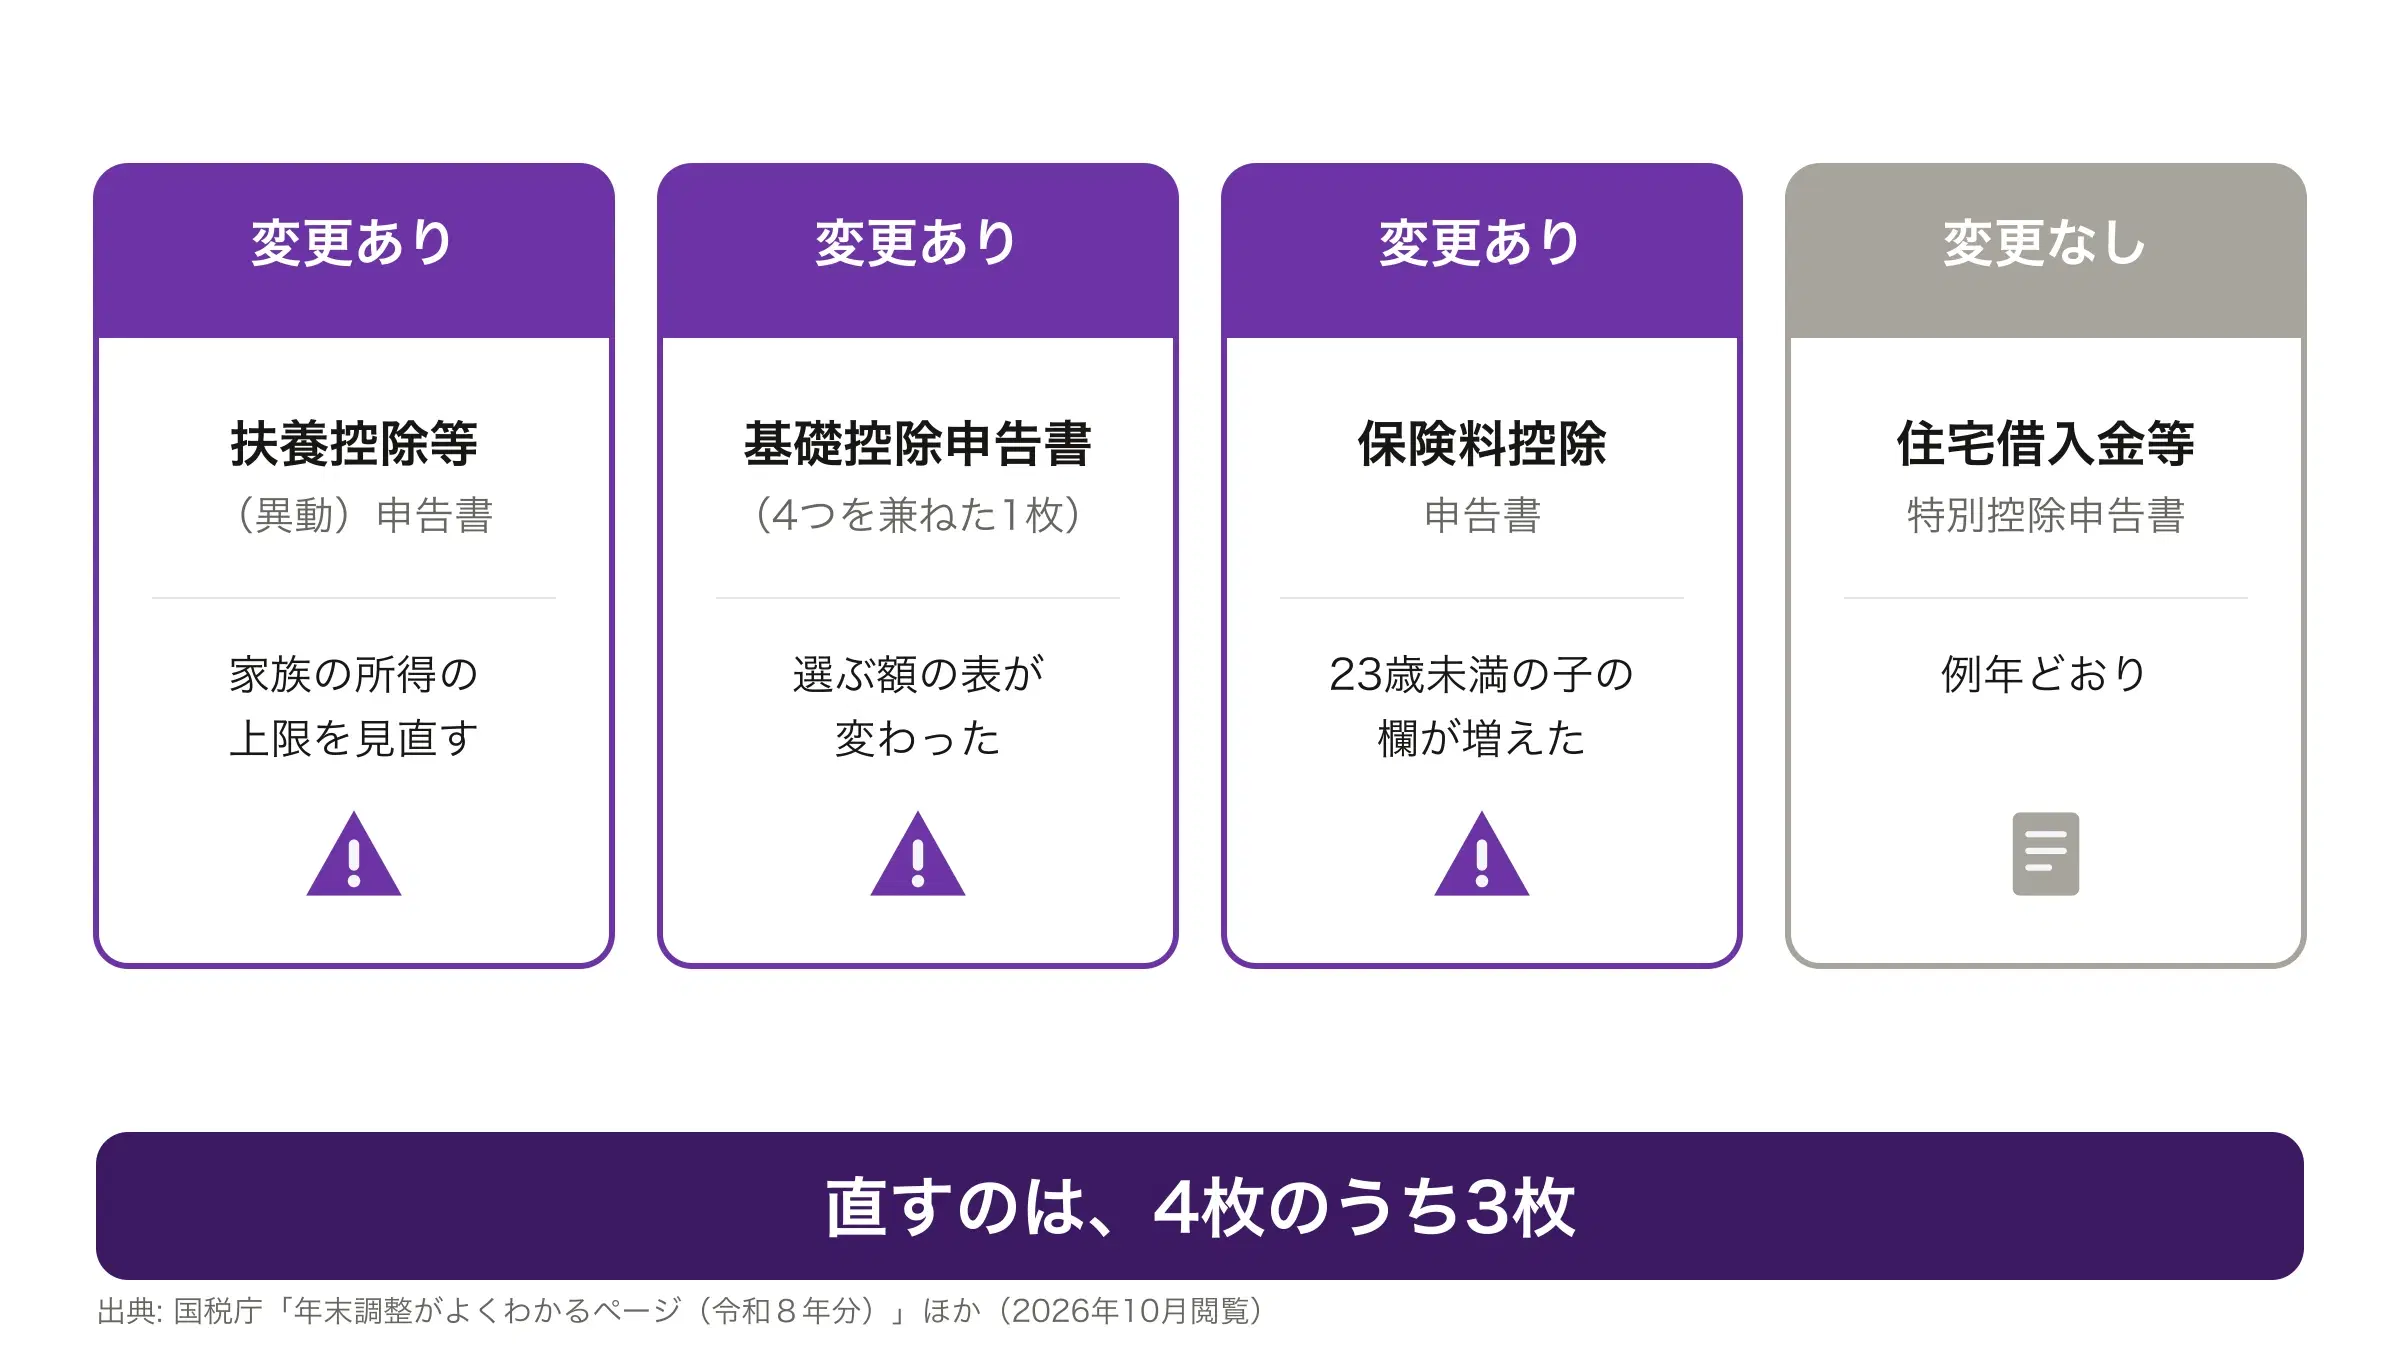
図はタップすると大きく表示できます
| 書類 | 変わったか | どこを直すか |
|---|---|---|
| 扶養控除等(異動)申告書 | 変更あり | 家族の所得の見積額を、新しい上限で判断し直す |
| 基礎控除申告書(4つを兼ねた1枚) | 変更あり | 自分の所得の見積額から、新しい表で基礎控除の額を選ぶ |
| 保険料控除申告書 | 変更あり | 「年齢23歳未満の扶養親族」の欄を埋める |
| 住宅借入金等特別控除申告書 | 変更なし | 例年どおり。税務署から届いた用紙を使う |
① 扶養控除等(異動)申告書【変更あり】
扶養している家族を書く紙です。家族がいない人も出すことになっていて、出していないと毎月の給与から高い率で所得税が引かれます。直すのは家族の所得の見積額で、新しい上限で判断し直してください。
② 基礎控除申告書【変更あり】
自分の所得の見積額を書いて、基礎控除の額を選ぶ紙です。選ぶ額の表が変わりました。配偶者や、特定親族にあたる子がいる人は、同じ紙の別の欄も埋めます。この紙を出さないと基礎控除を受けられないので、提出もれに気をつけてください。
③ 保険料控除申告書【変更あり】
生命保険料・地震保険料・自分で払った社会保険料などを書く紙です。保険会社から届く証明書を見ながら埋めます。「年齢23歳未満の扶養親族」を書く欄が増えていて、ここを埋めると一般の生命保険料の上限が上がります。
④ 住宅借入金等特別控除申告書【変更なし】
住宅ローン控除を受けている人だけが使う紙で、全員が受け取るものではありません。最初の年は確定申告が必要で、その次の年からは年末調整で受けられます。会社ではなく税務署から届きます。改正で変わったところはありません。
年末調整の変更が効いてくる3つのタイミング
相談者編集部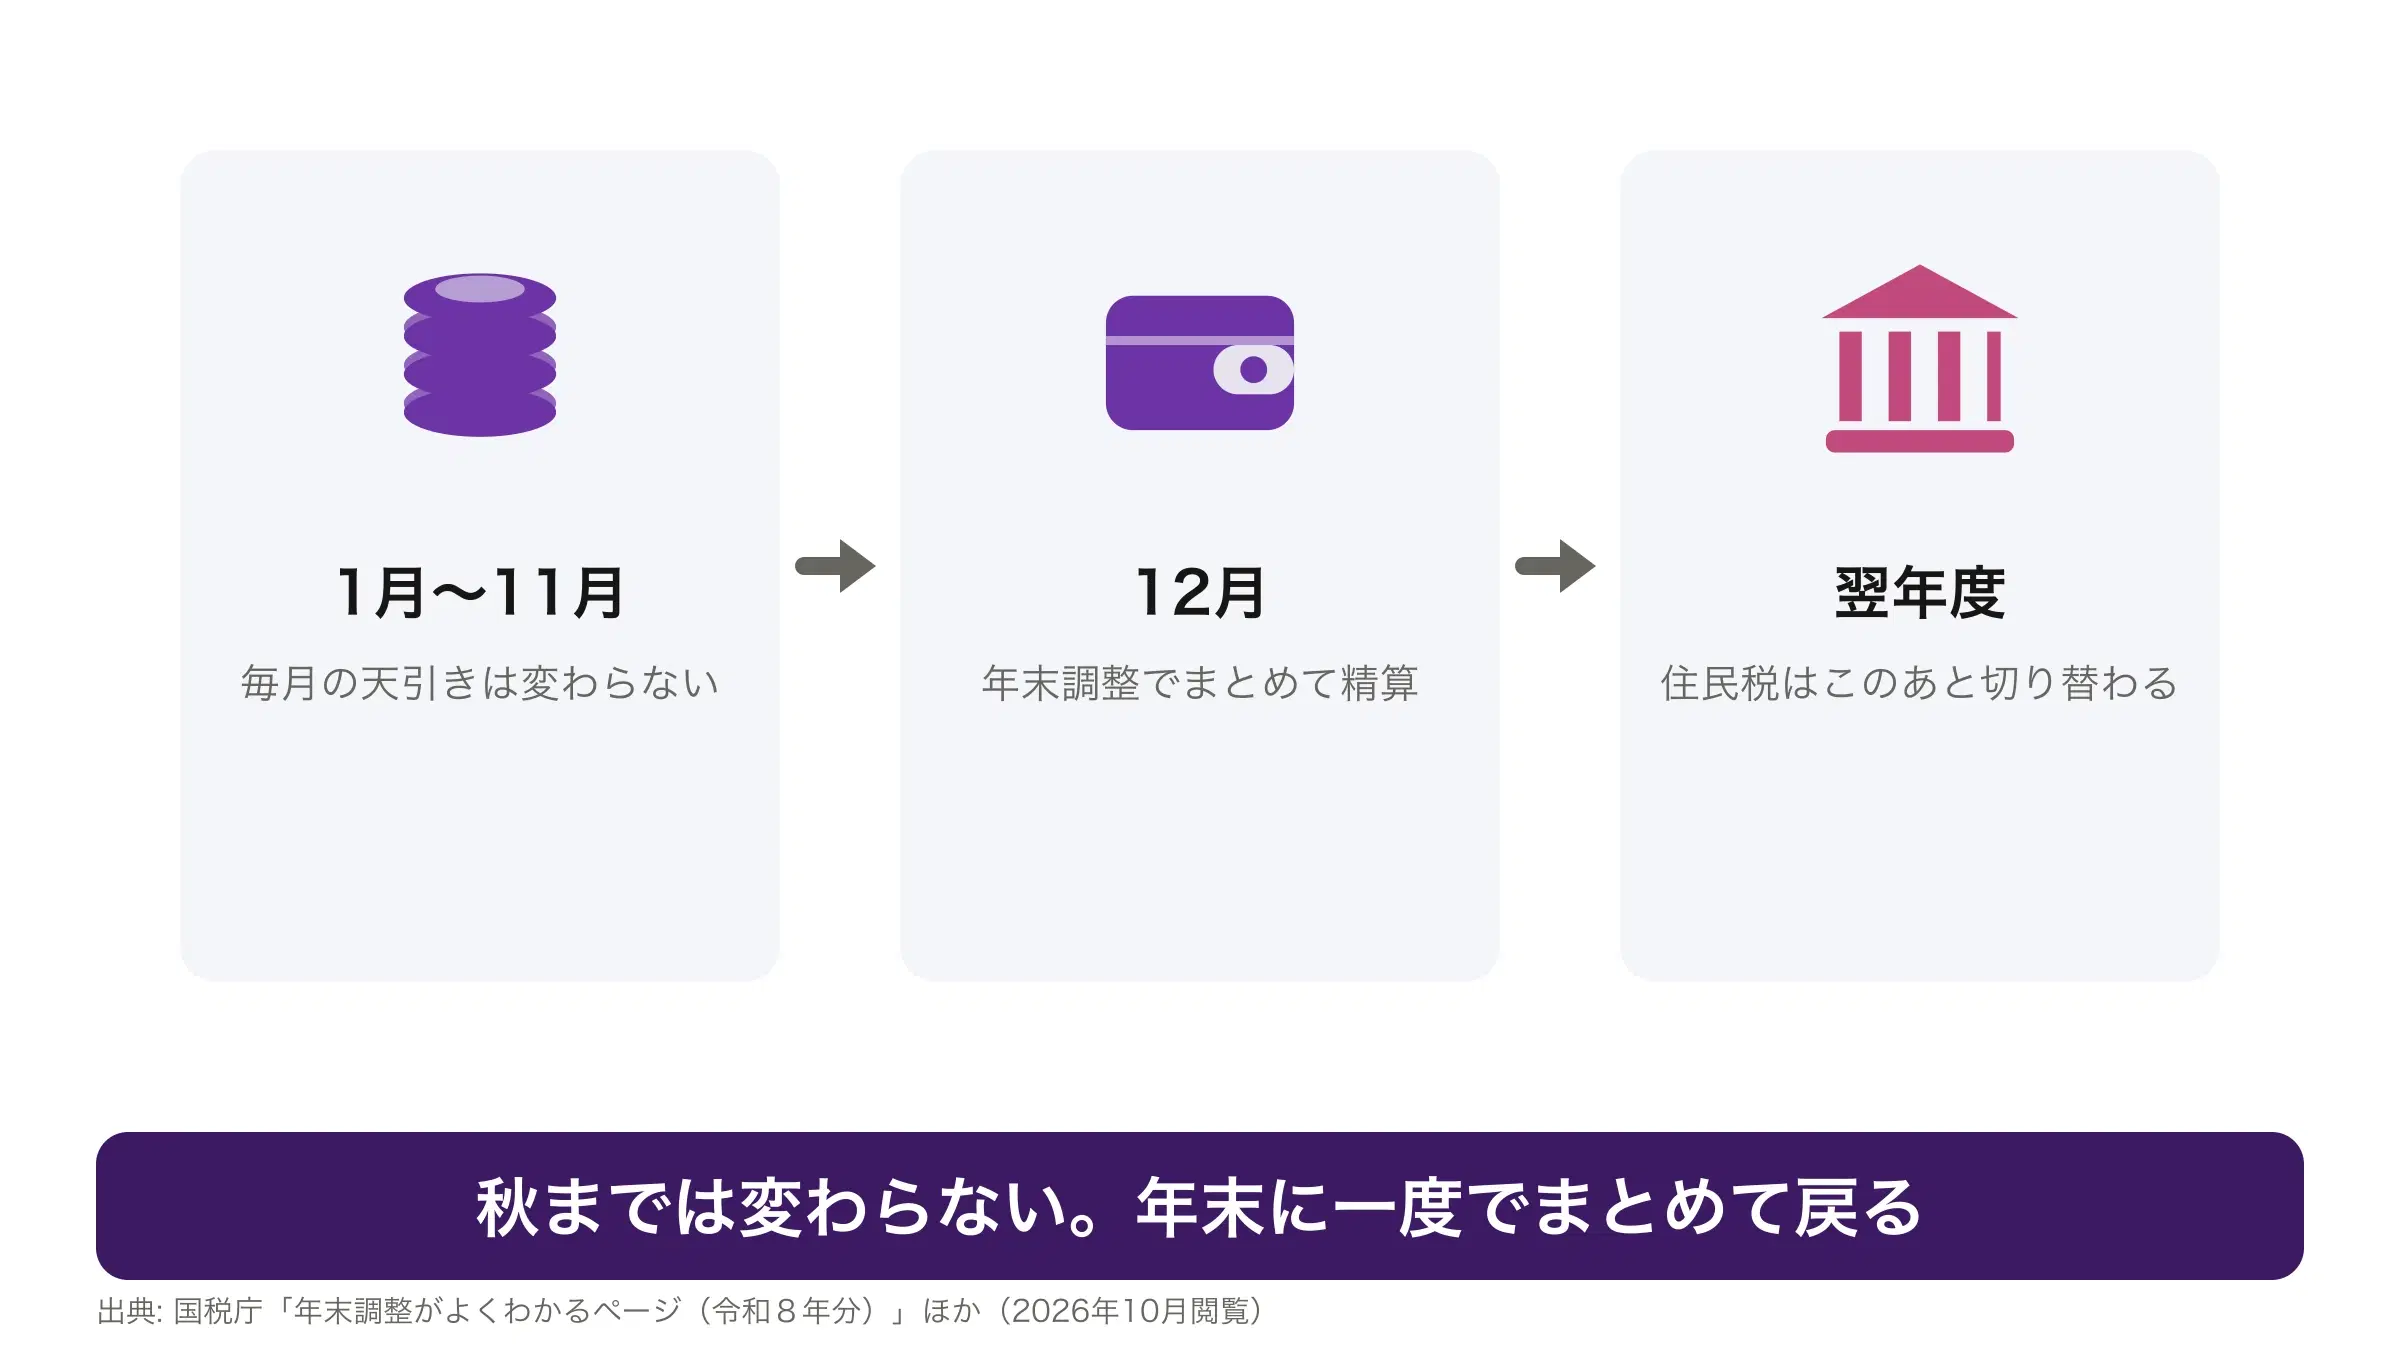
図はタップすると大きく表示できます
| 時期 | 毎月の所得税 | 年末調整 | 住民税 |
|---|---|---|---|
| 1月〜11月 | 変わらない | まだ行われない | 前の年の所得で決まった額 |
| 12月 | 改正後の計算になる | 1年分をまとめて精算 | 前の年の所得で決まった額 |
| 翌年度 | 新しい年の分に切り替わる | その年の年末に行う | この年の所得をもとにした額に切り替わる(基礎控除は住民税の43万円のまま、給与所得控除は74万円が入る) |
① 秋までの毎月の天引きは変わらない
改正が施行されるのは年末です。それまでの毎月の源泉徴収は、改正前の税額表のまま行われます。国税庁も、この期間の源泉徴収事務に変更は生じないとしています。つまり本来より多く引かれている状態で、会社の手続きもれではありません。
② 年末調整で一度に精算される
年末調整は、毎月引かれた所得税の合計と、その年の正しい税額を一致させる手続きです。控除が増えた分だけ正しい税額が下がるので、その差が戻ります。戻るお金は年末の給与と一緒に支払われるのが一般的で、勤め先によっては年明けになります。
③ 住民税は別。この年の所得で決まるのは翌年度の住民税
年末調整で精算されるのは所得税だけです。毎月の給与から引かれている住民税は、前の年の所得をもとに決まった額なので、ここでは動きません。住民税の基礎控除は地方税で別に定められた額なので、今回の引上げは入りません。給与所得控除のほうは所得税と同じ額を使うので、上がった分は住民税の計算にも入ります。
年末調整で間違えやすい3つの注意点
どれも、紙を出す前なら直せます。出したあとでも、年末調整が終わるまでなら勤め先に申し出れば直してもらえます。
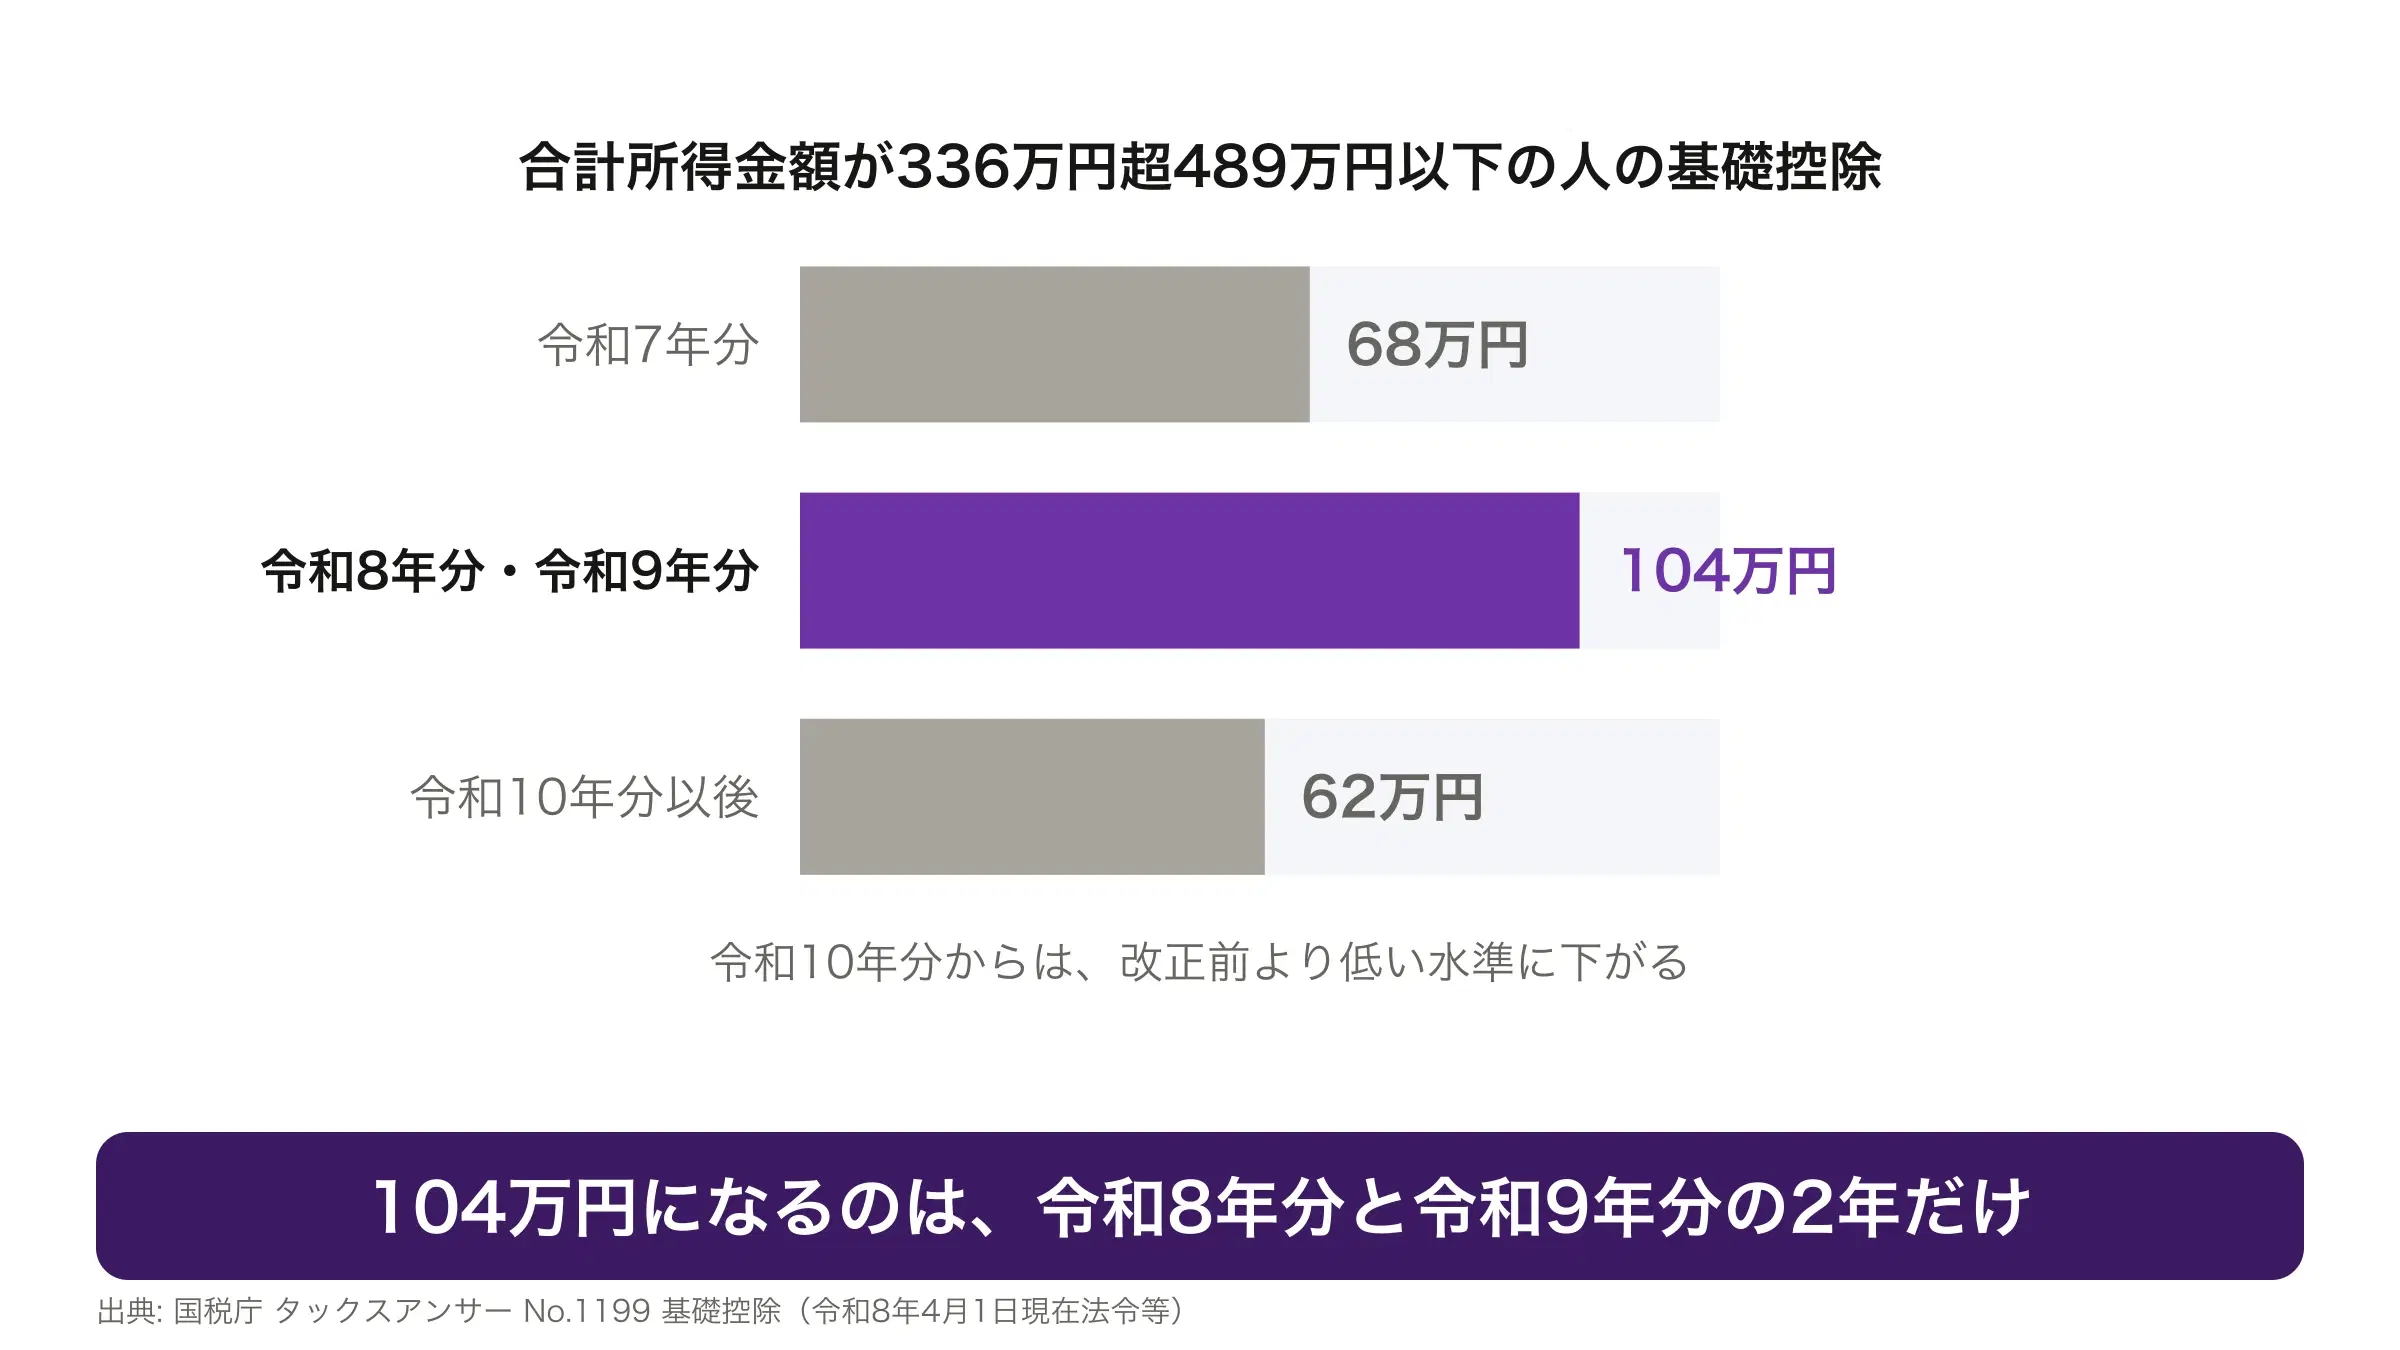
図はタップすると大きく表示できます
| 合計所得金額 | 令和7年分 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超 336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超 489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超 655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 58万円 | 62万円 | 62万円 |
① 前の年の基準をそのまま使わない
前の年の年末に書いた紙が手元にあると、同じ数字を写したくなります。ところが、家族の所得の上限も、基礎控除を選ぶ表も変わりました。特に前の年に「超えたから対象外」と判断した家族は、もう一度あてはめ直してください。
② 家族の所得は見込みで書いて、ずれたら直す
申告書に書くのは、その年の合計所得金額の見積額です。年末調整を行う日の時点で見込んだ額でかまいません。年末の働き方しだいであとからずれることがあり、ずれたと分かったときは異動申告書を出して直します。
③ 大きい控除は2年だけ。そのあと改正前より下がる人もいる
上の表のとおり、大きくなった基礎控除も給与所得控除の74万円も令和8年分と令和9年分の2年に限られ、令和10年分以後は表のいちばん右の列の額になって、合計所得金額132万円超655万円以下の人は改正前の令和7年分より低くなります。この精算で戻る額を、先の年もずっと続くものとして家計に組み込まないでください。
年末調整のあと、源泉徴収票で確かめる3つの欄
年末調整が終わると、源泉徴収票が渡されます。見るのは、次の表にある欄だけです。年収も家族構成も前の年と同じなら、控除の合計は前の年より大きくなり、納めた所得税は小さくなっているはずです。そうなっていなければ、申告書のどこかが抜けている可能性があります。
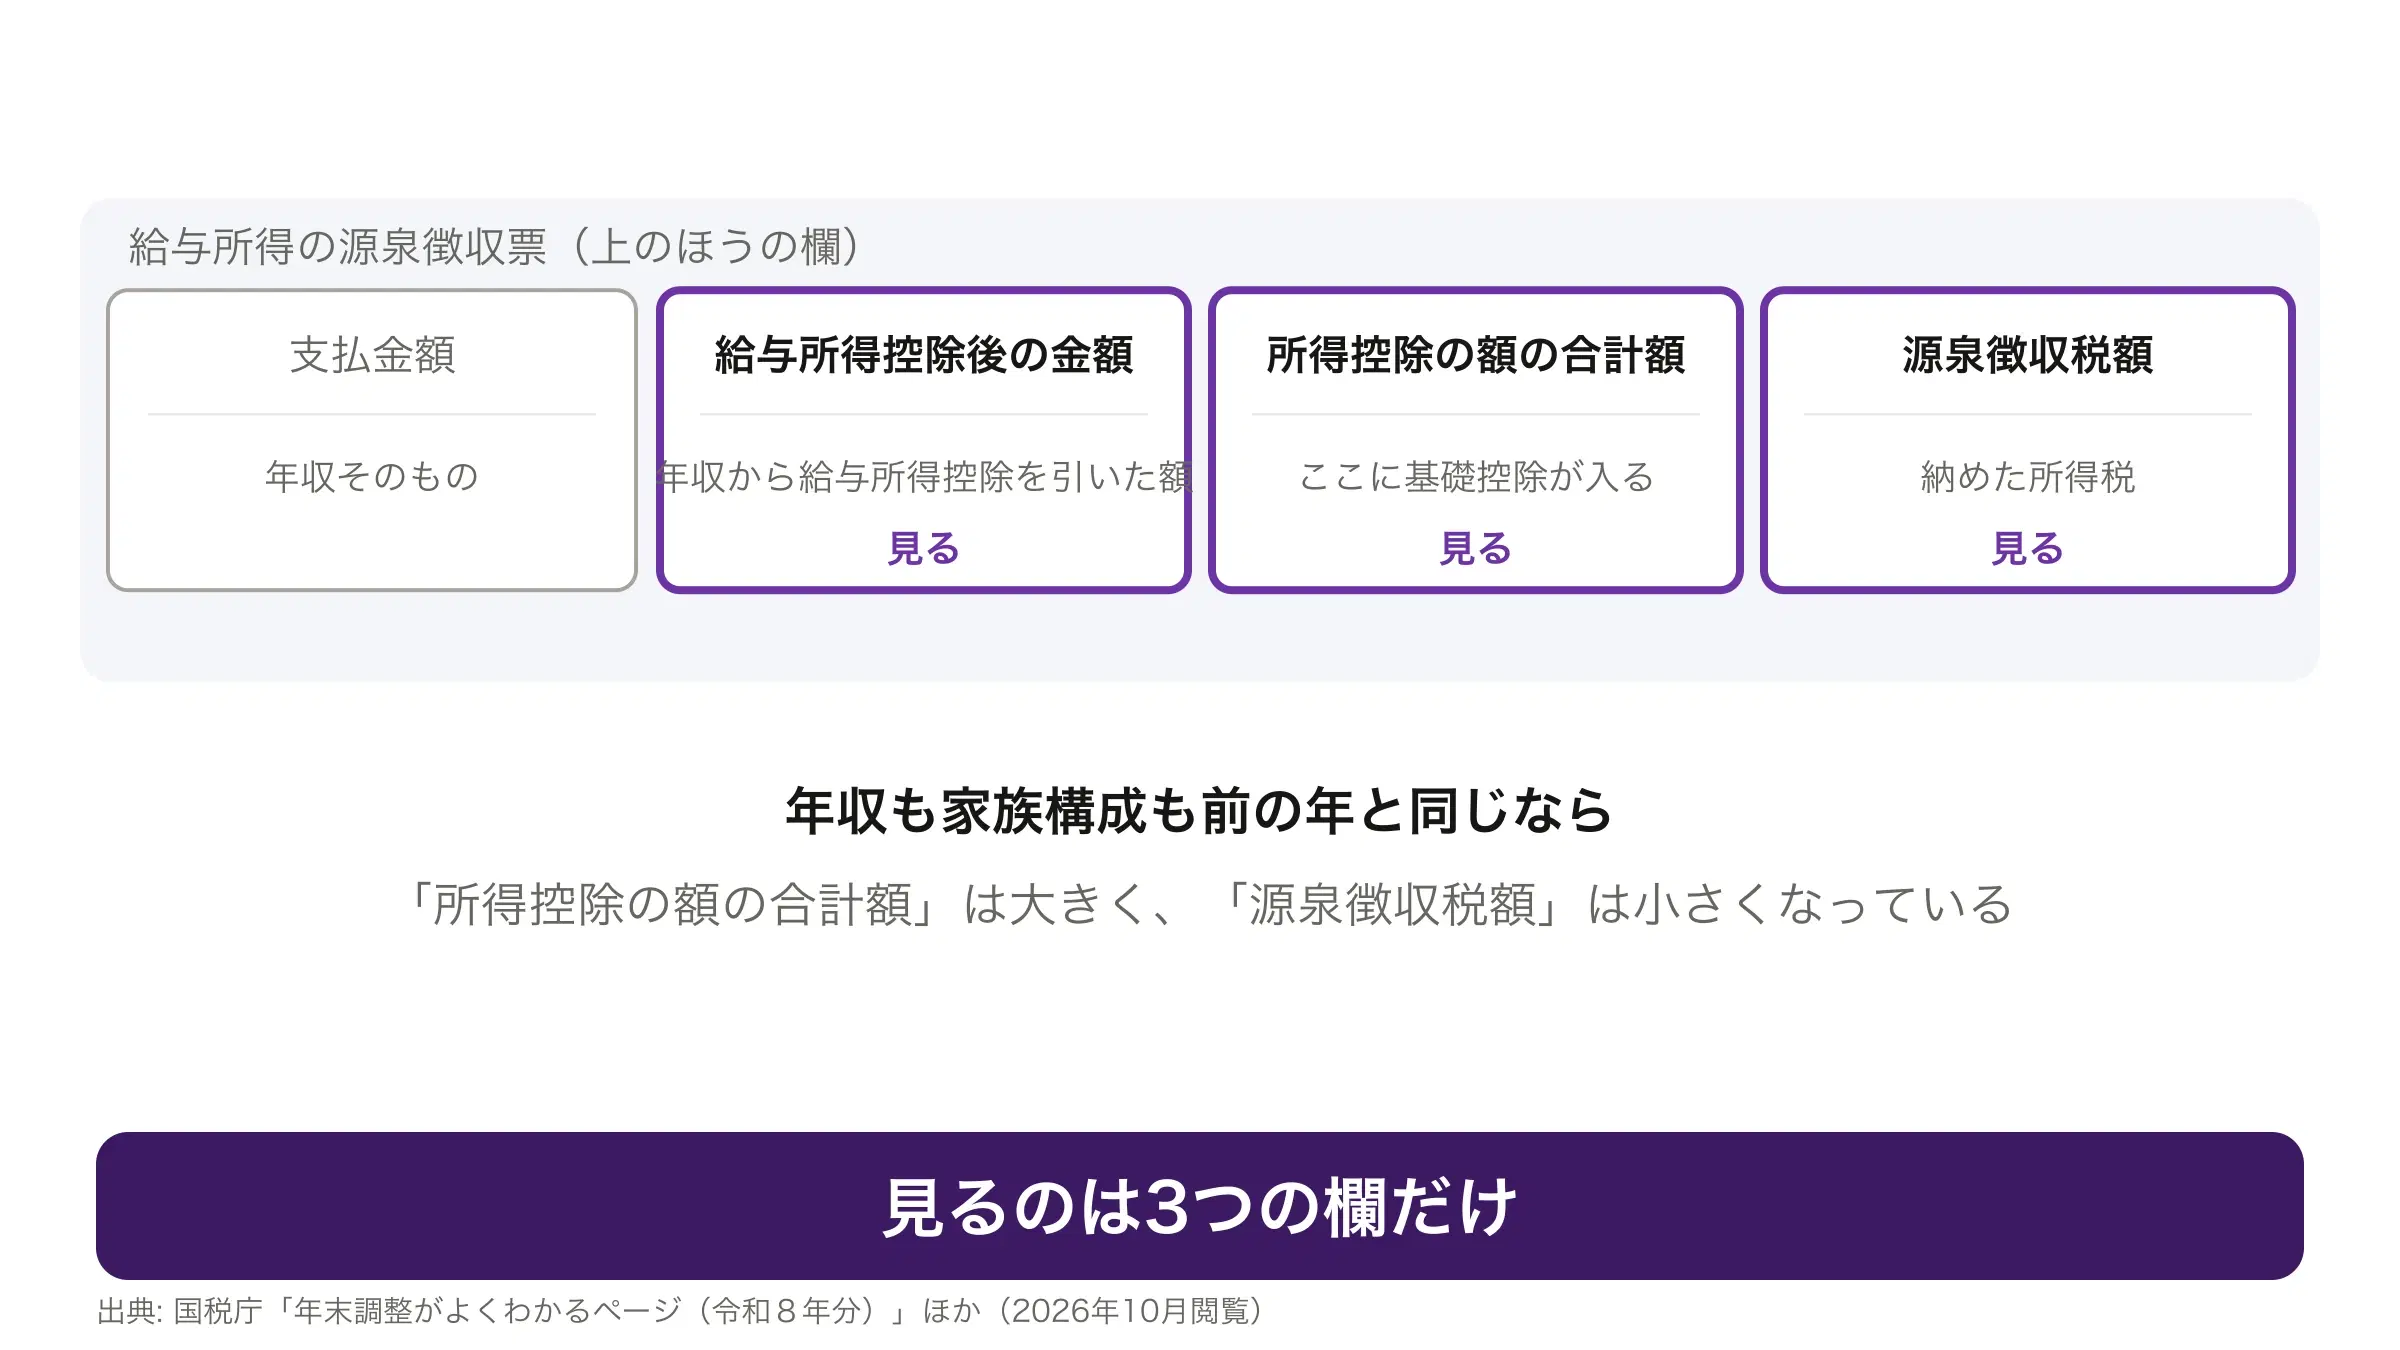
図はタップすると大きく表示できます
| 欄の名前 | 何の金額か | どう確かめるか |
|---|---|---|
| 給与所得控除後の金額 | 年収から給与所得控除を引いたあとの金額 | 給与収入が220万円までの人は、年収から74万円を引いた額になっているか |
| 所得控除の額の合計額 | 基礎控除や扶養控除などを全部足した金額 | ここに基礎控除が入る。前の年の源泉徴収票と見比べて、増えているか |
| 源泉徴収税額 | 1年分の所得税として最終的に納めた金額 | 年収が前の年と同じなら、前の年より小さくなっているか |
源泉徴収票が届いたら確かめること
- 「所得控除の額の合計額」が、前の年より大きくなっているか
- 扶養している家族の人数が、申告書に書いたとおりに入っているか
- 生命保険料控除の額が、証明書の金額どおりに計算されているか
- 「源泉徴収税額」が、前の年より小さくなっているか(年収が同じ場合)
- 違っていたら、年末調整をやり直してもらえるか勤め先に聞く
【補足】会社側の4つの変更点
ここから先は、勤め先で年末調整をまとめている人向けです。小さい会社では、総務や経理を兼ねている人が担当していることがあります。その立場で読む場合の要点をまとめました。担当する人が自分でも年末調整を受けるなら、ここまでの話はそのまま当てはまります。
| やること | 中身 | いつまで |
|---|---|---|
| 秋までの源泉徴収事務は変えない | 施行日までの毎月の源泉徴収は、改正前の税額表のまま。やり直しも要らない | 施行日まで |
| 申告書の様式を差し替える | 扶養控除等(異動)申告書・基礎控除申告書・保険料控除申告書の3つが、令和8年分の様式に変わっている | 配る前 |
| 家族の所得の見積額を確かめてもらう | 所得の上限が上がったので、前の年に対象外とした家族が入ることがある | 回収まで |
| 新しく扶養親族に入る家族がいないか声をかける | 回収後に分かると、年末調整のやり直しになる。国税庁も異動申告書を出すことになるとしている | 年末調整を行う日まで |
よくある質問
令和8年の年末調整の変更点は何ですか?
国税庁が挙げているのは4つです。基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正、子がいる世帯に向けた生命保険料控除の特例の創設です。誰にでも効くのは基礎控除で、給与所得控除が増えるのは年収220万円までの人に限られます。
2026年の年末調整で、戻るお金が多いのはなぜですか?
控除が増えた分だけその年の正しい所得税が下がる一方で、秋までは改正前の税額表で引かれ続けているためです。取りすぎになっていた分が、年末調整でまとめて戻ります。
2026年の年末調整で戻るお金は、いつ支払われますか?
年末の給与と一緒に支払われるのが一般的です。勤め先によっては年明けの給与になることもあります。時期は会社ごとに違うので、経理に確かめてください。
2026年の年末調整の記入例はどこが変わりましたか?
自分と家族の所得の見積額を書く欄です。基礎控除申告書は選ぶ額の表が変わり、扶養控除等(異動)申告書は家族の所得の上限が上がりました。保険料控除申告書には「年齢23歳未満の扶養親族」の欄が増えています。
年末調整だけで終わらない人はいますか?
います。給与の収入金額が2,000万円を超える人や、年の途中で辞めてそのままの人は、年末調整の対象になりません。医療費控除も年末調整では受けられないので、確定申告が要ります。ふるさと納税は、寄附先が5団体以内で確定申告をしないならワンストップ特例を使えます。確定申告をすると特例の申請は無効になるので、ふるさと納税の分も申告書に書かないと控除が受けられません。
基礎控除が大きくなるのは、ずっと続きますか?
続きません。基礎控除も給与所得控除も大きいのは令和8年分と令和9年分の2年分で、令和10年分以後の基礎控除は合計所得金額132万円以下が99万円、それを超えると62万円になり、132万円超655万円以下の人は改正前より低くなります。
まとめ
この記事のまとめ
- 国税庁が挙げている変更点は4つ。中心は基礎控除と給与所得控除の引上げ
- 減る所得税は年収で違い、差が大きいのは年収475万円から665万円くらい
- 受け取る4枚のうち、書き方が変わったのは3枚で、住宅ローン控除の紙は変わらない
- 秋までの手取りは変わらない。年末調整でまとめて戻る
- 大きくなった基礎控除と給与所得控除は、令和8年分と令和9年分の2年だけ
まず確かめるのは、扶養している家族の所得です。上限が上がったので、前の年は外れていた家族が入ることがあります。ここを書き忘れると、戻るお金がそのまま減ります。
書いて出したあとは、源泉徴収票の「所得控除の額の合計額」を見てください。年収も家族構成も前の年と同じなら、この欄は大きくなっているはずです。
あわせて読みたい
2026年の基礎控除|最大104万円。所得によって3段に分かれる

2026年(令和8年分)の基礎控除は最大104万円です。ただし全員が104万円ではなく、合計所得金額に応じて104万円・67万円・62万円の3段に分かれ、489万円の境目では37万円小さくなります。104万円の内わけ、表を引くときに使う金額、この大きさがいつまで続くか、会社員以外の人の見つけ方までを整理しました。
不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれます。「1万円から」は前者、「月々1万円から」は後者を指しています。それぞれいくらから始められるかと、気をつけることを分けて整理しました。
こどもNISAとは?2027年から始まる0〜17歳のNISAと、気をつける3つのこと

こどもNISAは2027年から始まります。対象は0歳から17歳まで、1年に60万円・合計600万円まで、親のNISAとは別の枠です。終わったジュニアNISAとの違いと、引き出すときに要る手続きを、金融庁の資料をもとに整理しました。親のNISAとどちらを先に使うかも書いています。