不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

 相談者
 編集部
2026年10月に「不動産投資 少額」で検索すると、前者の記事が並びました。1万円から始められる、と書いてあります。
同じときの検索結果に出ていた広告は「月々1万円から」と書いていました。こちらは部屋をローンで買う話で、物件そのものを自分の名義で持ちます。
同じ「少額」という言葉ですが、中身は別ものです。それぞれいくらから始められるか、何がよくて、何に気をつけるかを並べます。
この記事でわかること
- 少額でできる不動産投資は、物件を持たない方法と持つ方法の2つに分かれること
- 「1万円から」と「月々1万円から」が、別の方法を指していること
- それぞれ、いくらから始められるか
- 持たない方法と持つ方法で、気をつけることが違うこと。持たない方法の中でも、換金のしやすさは分かれること
- どちらを選ぶかを決める3つの軸
少額で不動産投資できる方法は2つ
この記事では、2人に登場してもらいます。どちらも会社員です。Aさんは、手元のお金をどう置くか迷っていて、まず様子を見たいと考えています。Bさんは、毎月決まった収入を長く受け取る形を探しています。
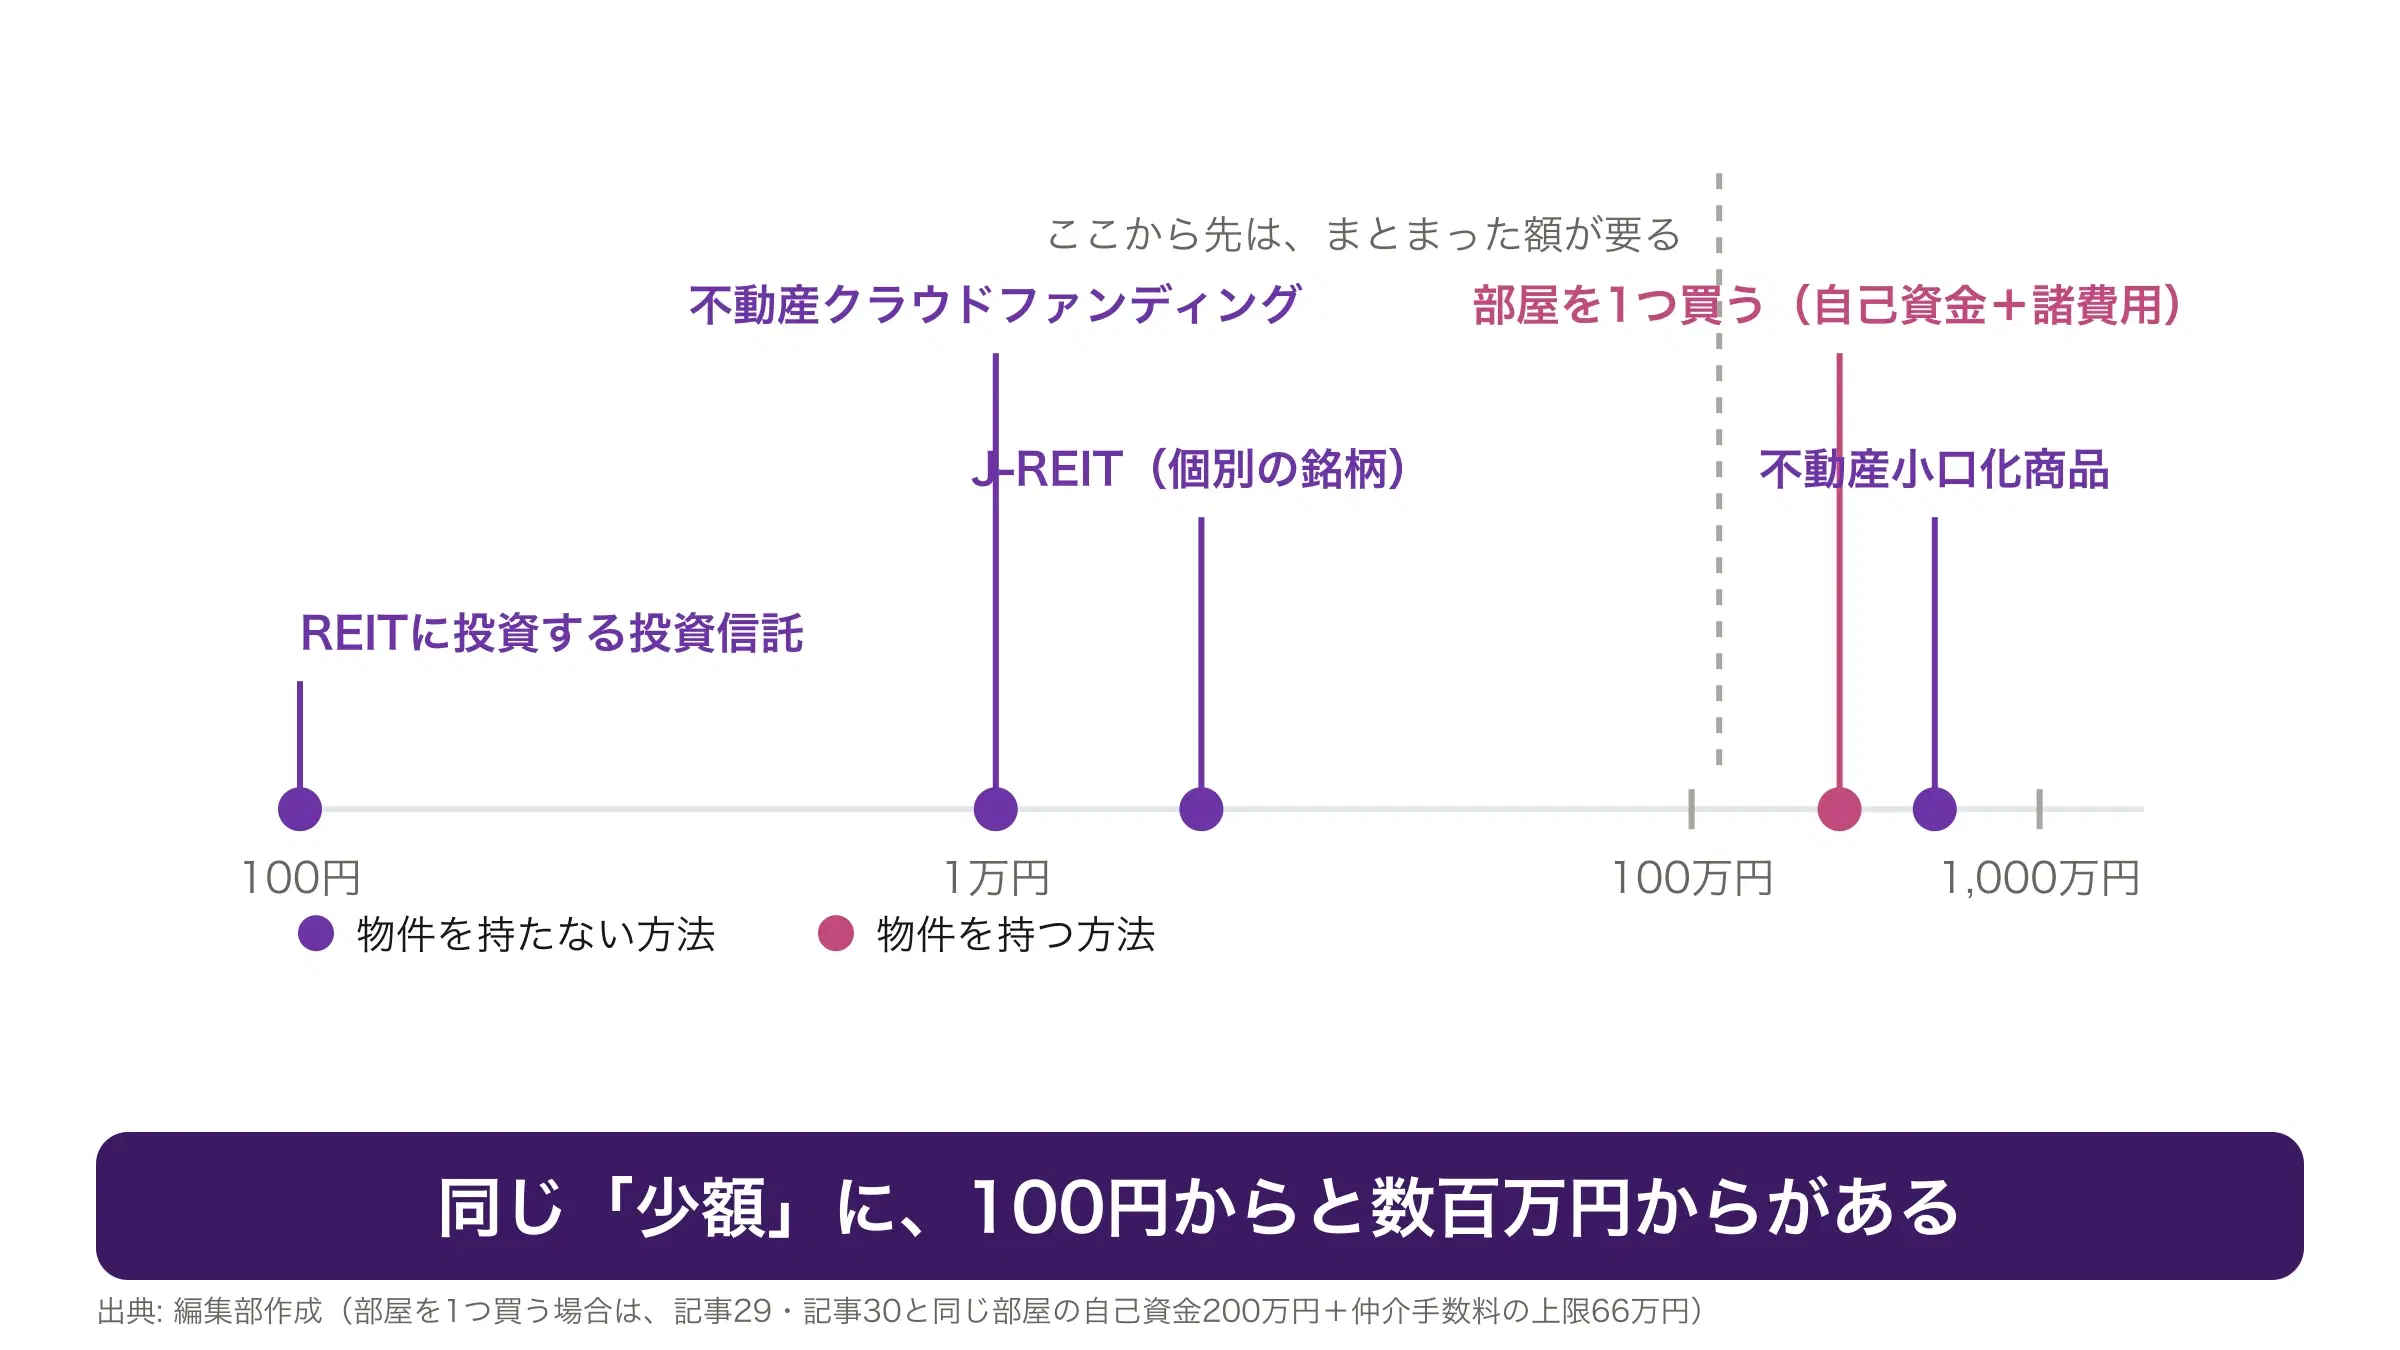
同じ「少額で不動産投資」を考えていても、2人が選ぶ先は分かれます。その分かれ目を先に見ておきます。
図はタップすると大きく表示できます
| 方法 | 始められる額 | 物件を持つか |
|---|---|---|
| REITに投資する投資信託 | 100円 | 持たない |
| 不動産クラウドファンディング | 1万円 | 持たない |
| J-REIT(個別の銘柄) | 数万円〜数十万円 | 持たない |
| 不動産小口化商品 | 数百万円 | 持分を持つ |
| 部屋を1つ買う | 自己資金200万円+諸費用(1,800万円の部屋の例) | 持つ |
始められる額に、これだけの開きがあります。分かれ目になるのは、金融機関のローンを使えるかどうかです。
① 物件を持たない方法
お金だけを出して、運用はプロに任せる形です。物件の名義は自分のものになりません。
REITは、投資家から集めたお金でオフィスやマンションを買い、家賃を分配する仕組みです。証券取引所に上場していて、株と同じように売買します。1口から買えるので、その価格がそのまま最低投資額になります。
REITに投資する投資信託なら、100円から買えます。複数のREITをまとめて持つ形なので、銘柄を自分で選ぶ必要がありません。
どちらも証券会社の口座で買えます。新しく不動産の会社と契約する必要はないので、既に口座を持っている人なら、始めるまでの手続きは短く済みます。
不動産クラウドファンディングは、特定の物件に出資して、家賃や売却益の分配を受ける形です。1万円から募集されるものがあります。
募集はインターネットで行われ、対象の物件も、運用する期間も、想定している利回りも、募集ページに書かれています。読んでから申し込むかどうかを決められるのが、ここの特徴です。
不動産小口化商品は、1棟の建物を何口かに分けて売る商品です。建物の持分を持つ点は、ここまでの方法と違います。ただし自分で運用するわけではないので、この記事では持たない方法の側に入れています。申し込むには数百万円が要ることが多く、少額の方法として挙げるには離れています。
② 物件を持たない方法のメリット
いちばん大きいのは、少ない金額で試せることです。分配金が実際にいくら入るかを、自分の口座で確かめられます。Aさんのように、まず感覚をつかみたい人に向きます。
手間がかからないのも利点です。入居者を探す、修繕の見積もりを取る、管理会社とやり取りする。こうした作業はすべて運用会社が行います。
REITなら、売りたいときに売れます。証券取引所で取引されているので、その日のうちに売る注文を出せます。ただし現金として受け取れるのは2営業日後です。投資信託のほうは、解約してから数日かかります。
思っていたのと違う、と感じたときに引き返せるのは、始めるかどうかを決めるうえで大きな違いです。ただし、これが当てはまるのはREITだけです。クラウドファンディングと小口化商品は、運用が終わるまで引き返せないことがあります。
ただし、利回りの高さだけを見て選ばないでください。REITの分配金利回りは分配金を価格で割って出すので、価格が下がると自動的に高くなります。高いのは、入ってくる家賃が増えたからとは限りません。
見るべきは、その利回りがどこから来ているかです。入ってくる家賃が増えたのか、それとも価格が下がったのか。同じ利回りでも、この二つでは意味がまるで違います。
③ 物件を持つ方法
部屋を1つ、自分の名義で買う方法です。多くは金融機関のローンを使います。Bさんが考えているのはこちらです。
この方法で「いくらから」にあたるのは、物件の値段ではありません。自己資金と諸費用です。物件の値段そのものは、ローンでまかなう部分が大きいためです。
諸費用には、仲介手数料、登録免許税、不動産取得税、火災保険料、ローンの事務手数料が入ります。物件の値段とは別に、現金で用意することになります。仲介手数料だけでも、1,800万円の部屋なら上限は66万円です(宅地建物取引業法にもとづく上限)。
「自己資金ゼロ」「フルローン」という広告も見かけますが、自己資金をいくら入れるかは、年収や勤続年数、物件の評価によって変わります。自己資金を入れないほど、売るときに現金が要ります。くわしくは、持つ方法の注意の章に書きます。
貸す側が見ているのは、買う人の返済する力と、物件そのものの価値です。勤め先、勤続年数、ほかに借りているものの有無。それに加えて、物件の場所や築年数、今の家賃が妥当かどうかも見られます。どちらか一方だけで決まるわけではありません。
編集部④ 物件を持つ方法のメリット
ローンを使えることが、大きな違いです。手元のお金より大きな資産を持てるので、家賃が生まれる元が大きくなります。ただし、大きくなるのは入ってくる家賃の額面です。借りた分だけ返済も増えるので、手元に残る額は資産の大きさに比例しません。自己資金を入れずに全額を借りると、売るときに売値がローンの残りに届かない期間が長くなります。
団体信用生命保険を付けられます。ローンの契約者が亡くなったときに残りの返済が消え、家族には物件と家賃が残ります。生命保険の代わりとして考える人がいるのはこのためです。
赤字が出た年に、給与の税金を一部取り戻せます。自分の名義で持つ不動産は不動産所得にあたるので、その赤字を給与所得から差し引けるためです。ただし赤字が丸ごと引けるわけではありません。土地を買うために借りたお金の利子にあたる部分は、差し引く対象から外れます。持たない方法には、この仕組みそのものがありません。
所有権が自分のものになる点も違います。いつ売るか、家賃をいくらにするか、どの管理会社に任せるかを、自分で決められます。
図はタップすると大きく表示できます
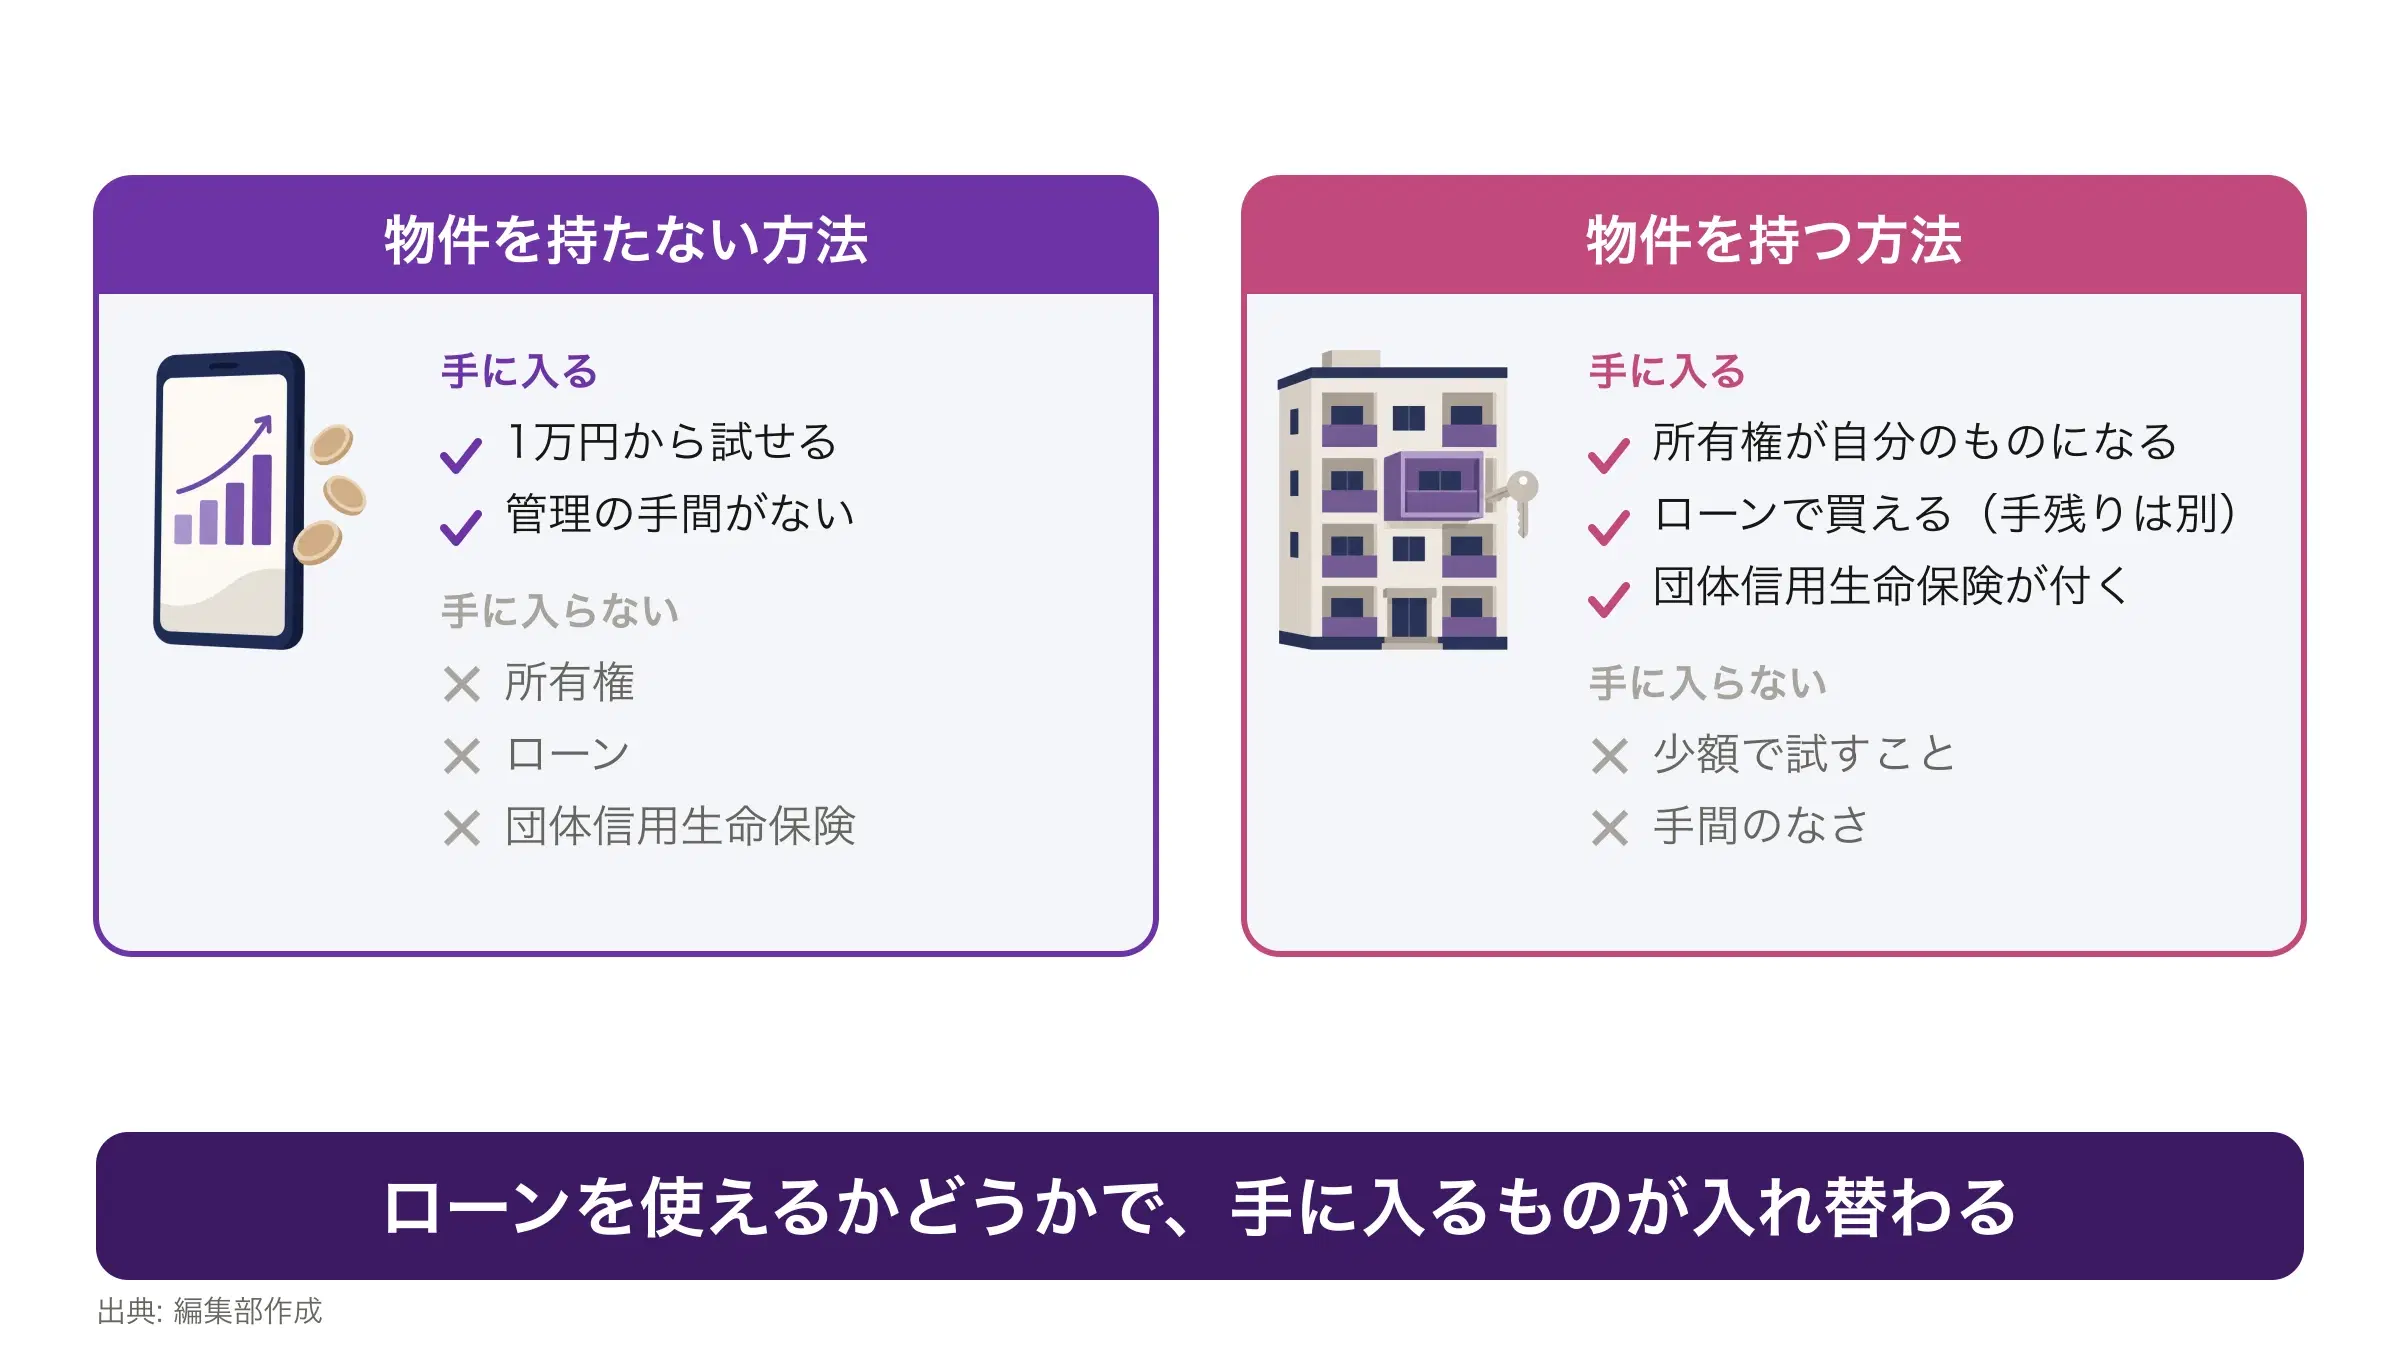
長所と短所は裏返しの関係にあります。ローンが使えないから増える額は小さいけれど、借金も背負いません。所有権がないから自由には決められないけれど、手間もかかりません。どちらが上という話ではありません。
大事なのは、自分がどちらを求めているかです。見るところは決まっています。物件の所有権が欲しいか、ローンを使うか、やめたいときにすぐ現金へ戻したいか。この並べ方は、最後の章でもう一度出します。
物件を持たない方法で気をつける4つのこと
前の章で挙げたメリットの裏返しにあたります。ローンが使えないことと、給与と相殺できないことは、物件を持たないことから来ています。残りの2つは、選ぶ商品によって中身が変わります。Aさんが選ぶなら、ここを先に読んでください。
① 出したお金が、全部は戻らないことがある
REITは証券取引所で価格が毎日動きます。買ったときより安い日に売れば、その差額は損になります。
クラウドファンディングと小口化商品は、運用する物件の価値や家賃が下がると、出したお金の一部しか戻らないことがあります。「優先劣後」という仕組みを置いている募集があります。損が出たとき、まず運営会社の出資分から充てる約束です。
ただし、下落が運営会社の出資分を超えれば、そこから先は出資した人の元本が減ります。優先劣後は、元本を保証する仕組みではありません。
募集ページには、運営会社がどれだけ出すかが書かれています。その割合が大きいほど、出資した人の元本が削られ始めるまでに余裕があります。申し込む前に、ここを見てください。
② 途中でやめられないことがある
クラウドファンディングと小口化商品は、運用する期間があらかじめ決まっています。半年で終わるものもあれば、10年を超えるものもあります。
この期間の途中で換金する窓口があるかどうかは、募集ごとに違います。窓口がなければ、急にお金が要る事情ができても満了まで待つことになります。
申し込む前に、運用期間と途中解約の条件を募集ページで確かめてください。使う時期が決まっているお金は、この方法に入れないでください。運用が終わる前に引き出せるとは限らないためです。REITはここだけ例外で、証券取引所でその日のうちに売る注文を出せます。
③ 増える額は、出したお金の大きさで決まる
図はタップすると大きく表示できます
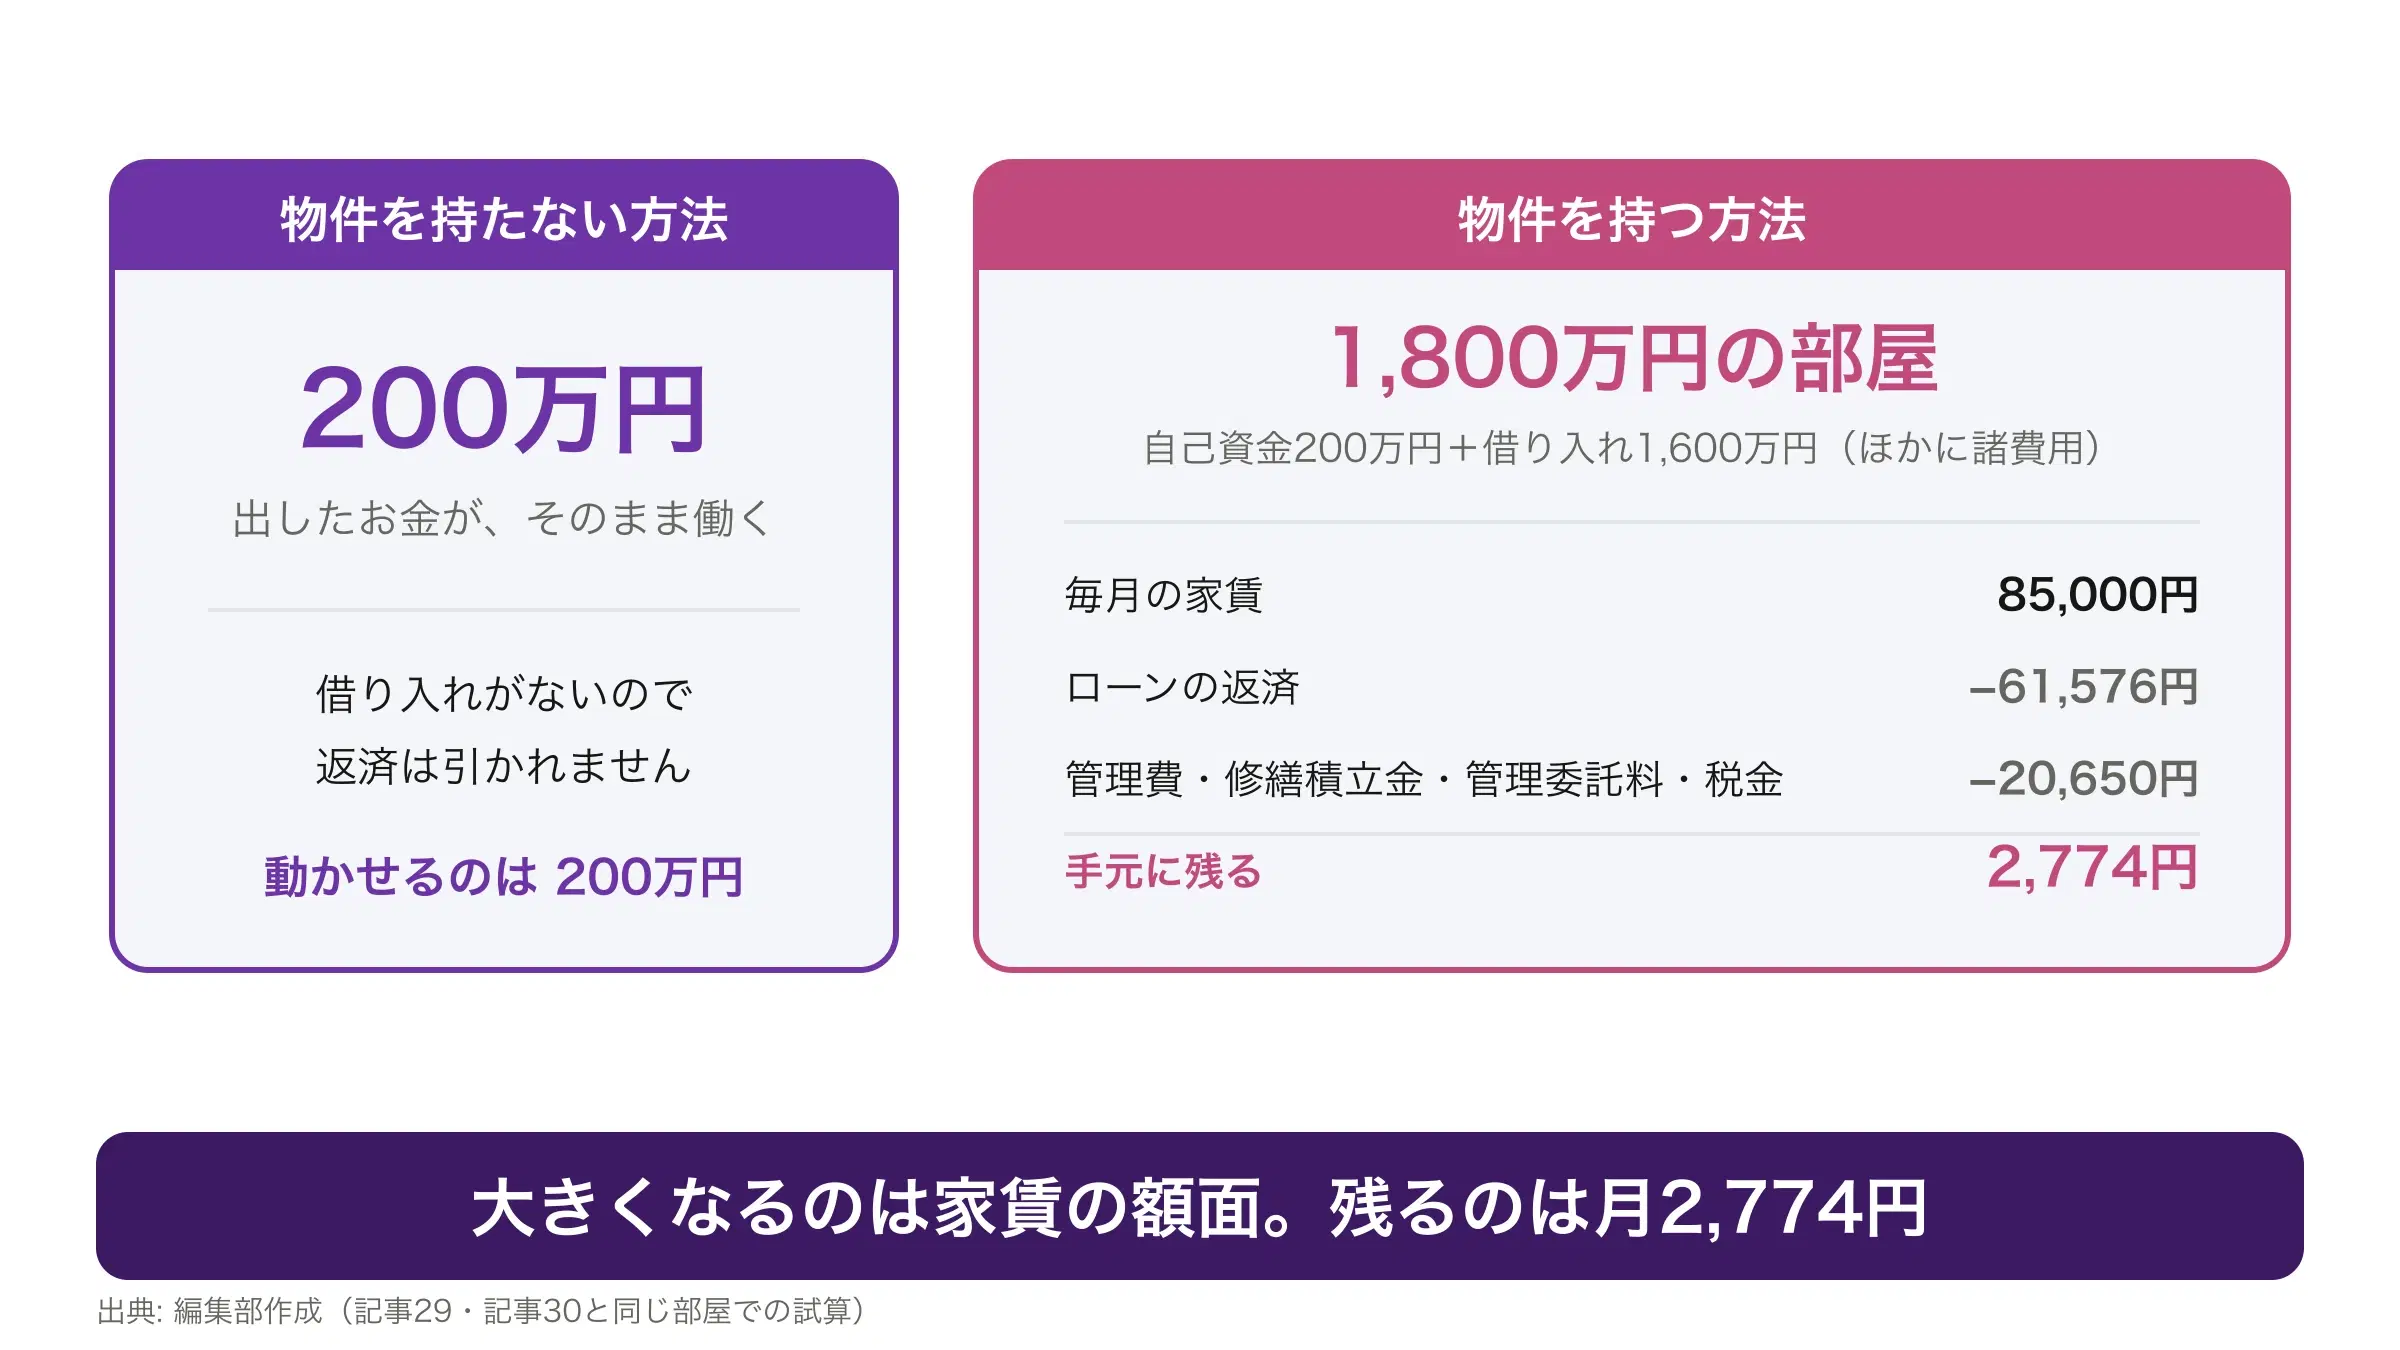
物件を持たない方法では、ローンが使えません。出したお金に比例して増え、それ以上にはなりません。
物件を持つ方法では、金融機関からの借り入れを足せます。自己資金200万円に借り入れ1,600万円を足せば、1,800万円の部屋を持てます。動かせる資産は、出したお金より大きくなります。
ただし、大きくなるのは家賃の額面です。手元に残る額ではありません。借りた分だけ返済も増えるので、家賃から返済と経費を引いたあとに残るのは、上の図のとおり月2,774円です。この中身は、持つ方法の注意の章で見ます。
編集部④ 給与の税金と、赤字をぶつけられない
見落とされやすいところです。「不動産投資は節税になる」と書かれているとき、その節税は物件を持つ方法の話です。
損益通算は、ある所得の赤字を別の所得の黒字から差し引く仕組みです。給与から引かれた所得税の一部が、確定申告で戻ります。
ただし、これができるのは自分の名義で不動産を持つ場合だけです。REITの分配金は配当所得にあたり、給与の黒字とは相殺できません。クラウドファンディングは、契約の形(匿名組合型・任意組合型など)で所得の区分が変わります。募集ページで確かめてください。
小口化商品は少し違います。任意組合の形で、運営の決定に関わらない出資者にあたる場合、不動産所得の赤字はなかったものとみなされます(租税特別措置法41条の4の2)。契約の形は商品ごとに違うので、税金の扱いは税理士に確かめてください。
節税を目的に少額から始めても、持たない方法では給与の税金は戻りません。
物件を持つ方法で気をつける4つのこと
自己資金が少額で済んでも、持つのは数千万円の物件です。金額の大きさから来る注意があります。Bさんが選ぶなら、ここを先に読んでください。
① 空室の月は、家賃がゼロになる
入居者がいるかいないかの二択です。半分だけ家賃が入ることはありません。
ローンの返済と管理費、修繕積立金は、空室の月も同じ額を払います。その月の持ち出しは、家賃がある月の手残りの何倍にもなります。
次の入居者が決まるまでの期間は、物件の場所と家賃の設定で変わります。買う前に、同じ駅の同じ広さの部屋がいくらで募集されていて、何件が空いたままかを賃貸情報サイトで見てください。
空いている部屋が多い地域なら、次が決まるまでの期間も長くなりがちです。駅からの距離や設備の古さは、そのまま決まりやすさに出ます。
② 毎月の手残りは、思ったより小さい
家賃から引くものが多くあります。ローンの返済、管理費、修繕積立金、管理会社への委託料、固定資産税です。これらを引いたあとに残るのが手残りです。
「月々1万円から」という広告は、この引き算をしたあとに毎月1万円を自分で足す、という意味で使われることがあります。手残りがプラスで1万円、という意味とは限りません。
どちらなのかは、提示された収支表の数字を自分で足し引きすれば分かります。足し引きが合わない表を見せられたら、その場で聞いてください。
収支表で見るところは決まっています。家賃がいくらで、そこから何を引いているか。空室の月をどう扱っているか。家賃がこの先も同じ額で続く前提になっていないか。これらをそろって説明できる相手なら、話を進めてよい相手です。
③ 売りたいときに、すぐには売れない
REITなら、売る注文をその日のうちに出せます。物件は買い手を探すところから始まるので、数か月かかることがあります。
売りに出してから引き渡しまでの間も、ローンの返済は続きます。急いでお金が要る場面には向きません。
買い手が見つかっても、相手がローンを使うなら、その審査を待つことになります。自分の都合だけで日取りを決められるものではない、と考えておいてください。
かかる期間は物件によって変わります。同じ駅で似た条件の部屋が何件売りに出ていて、どれくらいの期間残っているかを、買う前に不動産情報サイトで見ておくと見当がつきます。
④ 自己資金を入れないほど、売るときに現金が要る
自己資金を入れずに買うと、ローンの残高は物件の値段とほぼ同じ額から始まります。返済の初めのうちは利息の割合が大きく、元本はゆっくりしか減りません。
一方で物件の値段は、買った直後から中古の相場に乗ります。これが重なると、売値よりローンの残高が多い期間が生まれます。
その期間に売るなら、差額を現金で用意しないと決済できません。自己資金が少ないほど、この期間は長くなります。買う前に、5年後と10年後のローン残高と想定売値を並べてください。
少額の不動産投資は、どちらを選べばいいか
「初心者はクラウドファンディングから」と書いている記事がありますが、人によって答えは変わります。AさんとBさんで分かれたのも、次の違いからです。
どちらを先に試すか、という順番の話ではありません。求めているものが違うので、行き先そのものが違います。自分がどちらを求めているかを先に決めてから、方法を選んでください。
| 軸 | 持たない方法が向く | 持つ方法が向く |
|---|---|---|
| 物件の所有権 | 要らない | 欲しい |
| ローンを使うか | 使わない。勤続年数が短くても始められる | 使う。勤め先と勤続年数で借りられるかが決まる |
| やめたいとき | REITならその日に売る注文を出せる | 買い手を探すので数か月かかる |
① 物件を持たない方法が向いている人
まず金額の感覚をつかみたい人です。少ない金額から始めて、分配金がいくら入るかを自分の口座で確かめられます。Aさんはここから始めることにしました。
まとまったお金をすぐには出せない人も、ここから始められます。1万円から試せるので、手元のお金を大きく動かさずに、分配金の入り方を見られます。 ただし、使う時期が決まっているお金は入れないでください。REITは売る日の価格で決まりますし、クラウドファンディングと小口化商品は、運用が終わるまで引き出せないことがあります。
勤続年数が短い、転職したばかりなど、今はローンを組みにくい事情がある人も、ここから始められます。
② 物件を持つ方法が向いている人
家賃という形で、別の収入の柱をつくりたい人です。ただし毎月決まった額が入るわけではありません。空室の月は家賃がゼロになり、入居者がいる月も、返済と経費を引いたあとに残るのはわずかです。そのうえで長く持ちたい人に向きます。Bさんが探していたのはこちらでした。
団体信用生命保険を使いたい人にも向きます。契約者が亡くなったときにローンの残りが消え、家族には物件と家賃が残ります。
赤字が出た年に給与の税金を一部取り戻したい人も、この方法だけが対象です。ただし赤字が続く物件を持ち続けるのは、税金が戻っても手元のお金は減ります。
編集部よくある質問
不動産投資の最低金額はいくらですか?
方法によって変わります。物件を持たない方法のうち、REITに投資する投資信託は100円から、不動産クラウドファンディングは1万円から募集されるものがあります。物件を持つ方法は、物件の値段の一部にあたる自己資金と、諸費用が要ります。この記事で例にしている1,800万円の部屋なら、自己資金200万円と、それとは別の諸費用です。諸費用のうち仲介手数料は、宅地建物取引業法で上限が決まっていて、この部屋なら66万円です。
少額で不動産投資をするデメリットは何ですか?
選ぶ方法で中身が変わります。物件を持たない方法では、出したお金が全部は戻らないことがある、途中でやめられないことがある、ローンが使えないので増える額が出資額に比例する、給与の赤字と相殺できないことです。物件を持つ方法では、空室の月に家賃がゼロになる、毎月の手残りが小さい、売るまでに時間がかかる、自己資金を入れないほど売るときに現金が要ることです。
不動産投資は少額でも節税になりますか?
給与の税金が戻るのは、物件を持つ方法だけです。自分の名義で持つ不動産は不動産所得にあたるので、赤字が出た年は給与所得と損益通算できます。ただし赤字が丸ごと引けるわけではなく、土地を買うために借りたお金の利子にあたる部分は対象から外れます。REITの分配金は配当所得で、給与とは相殺できません。クラウドファンディングは契約の形で所得の区分が変わります。小口化商品は、任意組合の形で運営の決定に関わらない出資者にあたる場合、不動産所得の赤字はなかったものとみなされます。契約の形は商品ごとに違うので、税理士に確かめてください。
初心者には、どの方法がおすすめですか?
物件の所有権が欲しいか、ローンを使うか、やめたいときにすぐ現金へ戻したいか。ここで変わります。どれかが正解ということはありません。最後の章の表で、自分がどちら寄りかを確かめてください。
まとめ
相談者編集部この記事のまとめ
- 少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれる
- 「1万円から」は持たない方法、「月々1万円から」は持つ方法を指している
- 持たない方法は、出したお金が全部は戻らないことがある、途中でやめられないことがある、ローンが使えない、給与の赤字と相殺できないことに気をつける
- 持つ方法は、空室の月、手残りの小ささ、売るまでの時間、売るときに要る現金に気をつける
- ローンを使うと動かせる資産は大きくなるが、大きくなるのは家賃の額面。残る額は比例しない
- 給与の税金が戻るのは持つ方法だけ。それも赤字が丸ごと引けるわけではなく、土地を買うための借入の利子にあたる分は対象から外れる
- 選ぶ軸は、所有権・ローン・やめたいときの3つ
どちらを選ぶかは、所有権・ローン・やめたいときで決まります。持たないほうを選ぶなら、次にやることは、募集ページで運用期間と途中解約の条件を読むことです。持つほうを選ぶなら、自分の年収と自己資金で毎月いくら残るかを計算することです。どちらも、出された資料を読むだけでなく、自分で手を動かすところから始まります。
あわせて読みたい
不動産投資でよくある6つの失敗|買う前と買ったあとにできること

不動産投資の失敗としてよく挙げられるのは、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なしの6つです。東京の25㎡の部屋を例に、それぞれ金額に何が起きるかを計算しました。よく見る「4割が失敗」という数字の出どころも最後にまとめています。
サラリーマンの不動産投資|有利な理由5つと、カモにされない注意点5つ

サラリーマンが不動産投資に有利とされる理由を、貸す側が何を見るかと税の仕組みから整理しました。同じ条件が売る側からどう見えるかと、損益通算で実際に戻る金額を、東京の25㎡の部屋で計算しています。この部屋では戻るのは買った年だけでした。
こどもNISAとは?2027年から始まる0〜17歳のNISAと、気をつける3つのこと

こどもNISAは2027年から始まります。対象は0歳から17歳まで、1年に60万円・合計600万円まで、親のNISAとは別の枠です。終わったジュニアNISAとの違いと、引き出すときに要る手続きを、金融庁の資料をもとに整理しました。親のNISAとどちらを先に使うかも書いています。