個人のインフレ対策は何をすればいい?6つの手段を「100万円が5年でいくらになるか」で比べた

 相談者
 編集部
この記事でわかること
- この5年、物価は上がり続けた。普通預金はほとんど動かず、置いていかれた
- 金・株式・マンションはいずれも物価を上回った。伸び幅は記事中の早見表のとおり
- 国の利上げでは預金は守れない。先に上がるのは借りる側の金利
- 6つの手段は「何を守れて、何を守れないか」がそれぞれ違う
- 借りたお金で買えるのは、6つのうち不動産だけ
まずは早見表。この5年で何が物価に勝ったか
インフレ対策というと身構えますが、やることは1つです。今、現金・預金で持っている分のうち、当面使う予定のない分を、物価と一緒に値上がりするものに移す。それだけです。
預金のままだと、金額は変わらないのに買えるものが減っていきます。だから「減らないもの」ではなく「物価と一緒に上がるもの」に移す必要があります。
個人が選べるのは、株式・投資信託、金、外貨、個人向け国債、不動産、REITの6つです。万能なものはなく、値上がりに強いものは値動きも大きく、元本が減りにくいものは物価に追いつきにくい、という関係にあります。
図はタップすると大きく表示できます
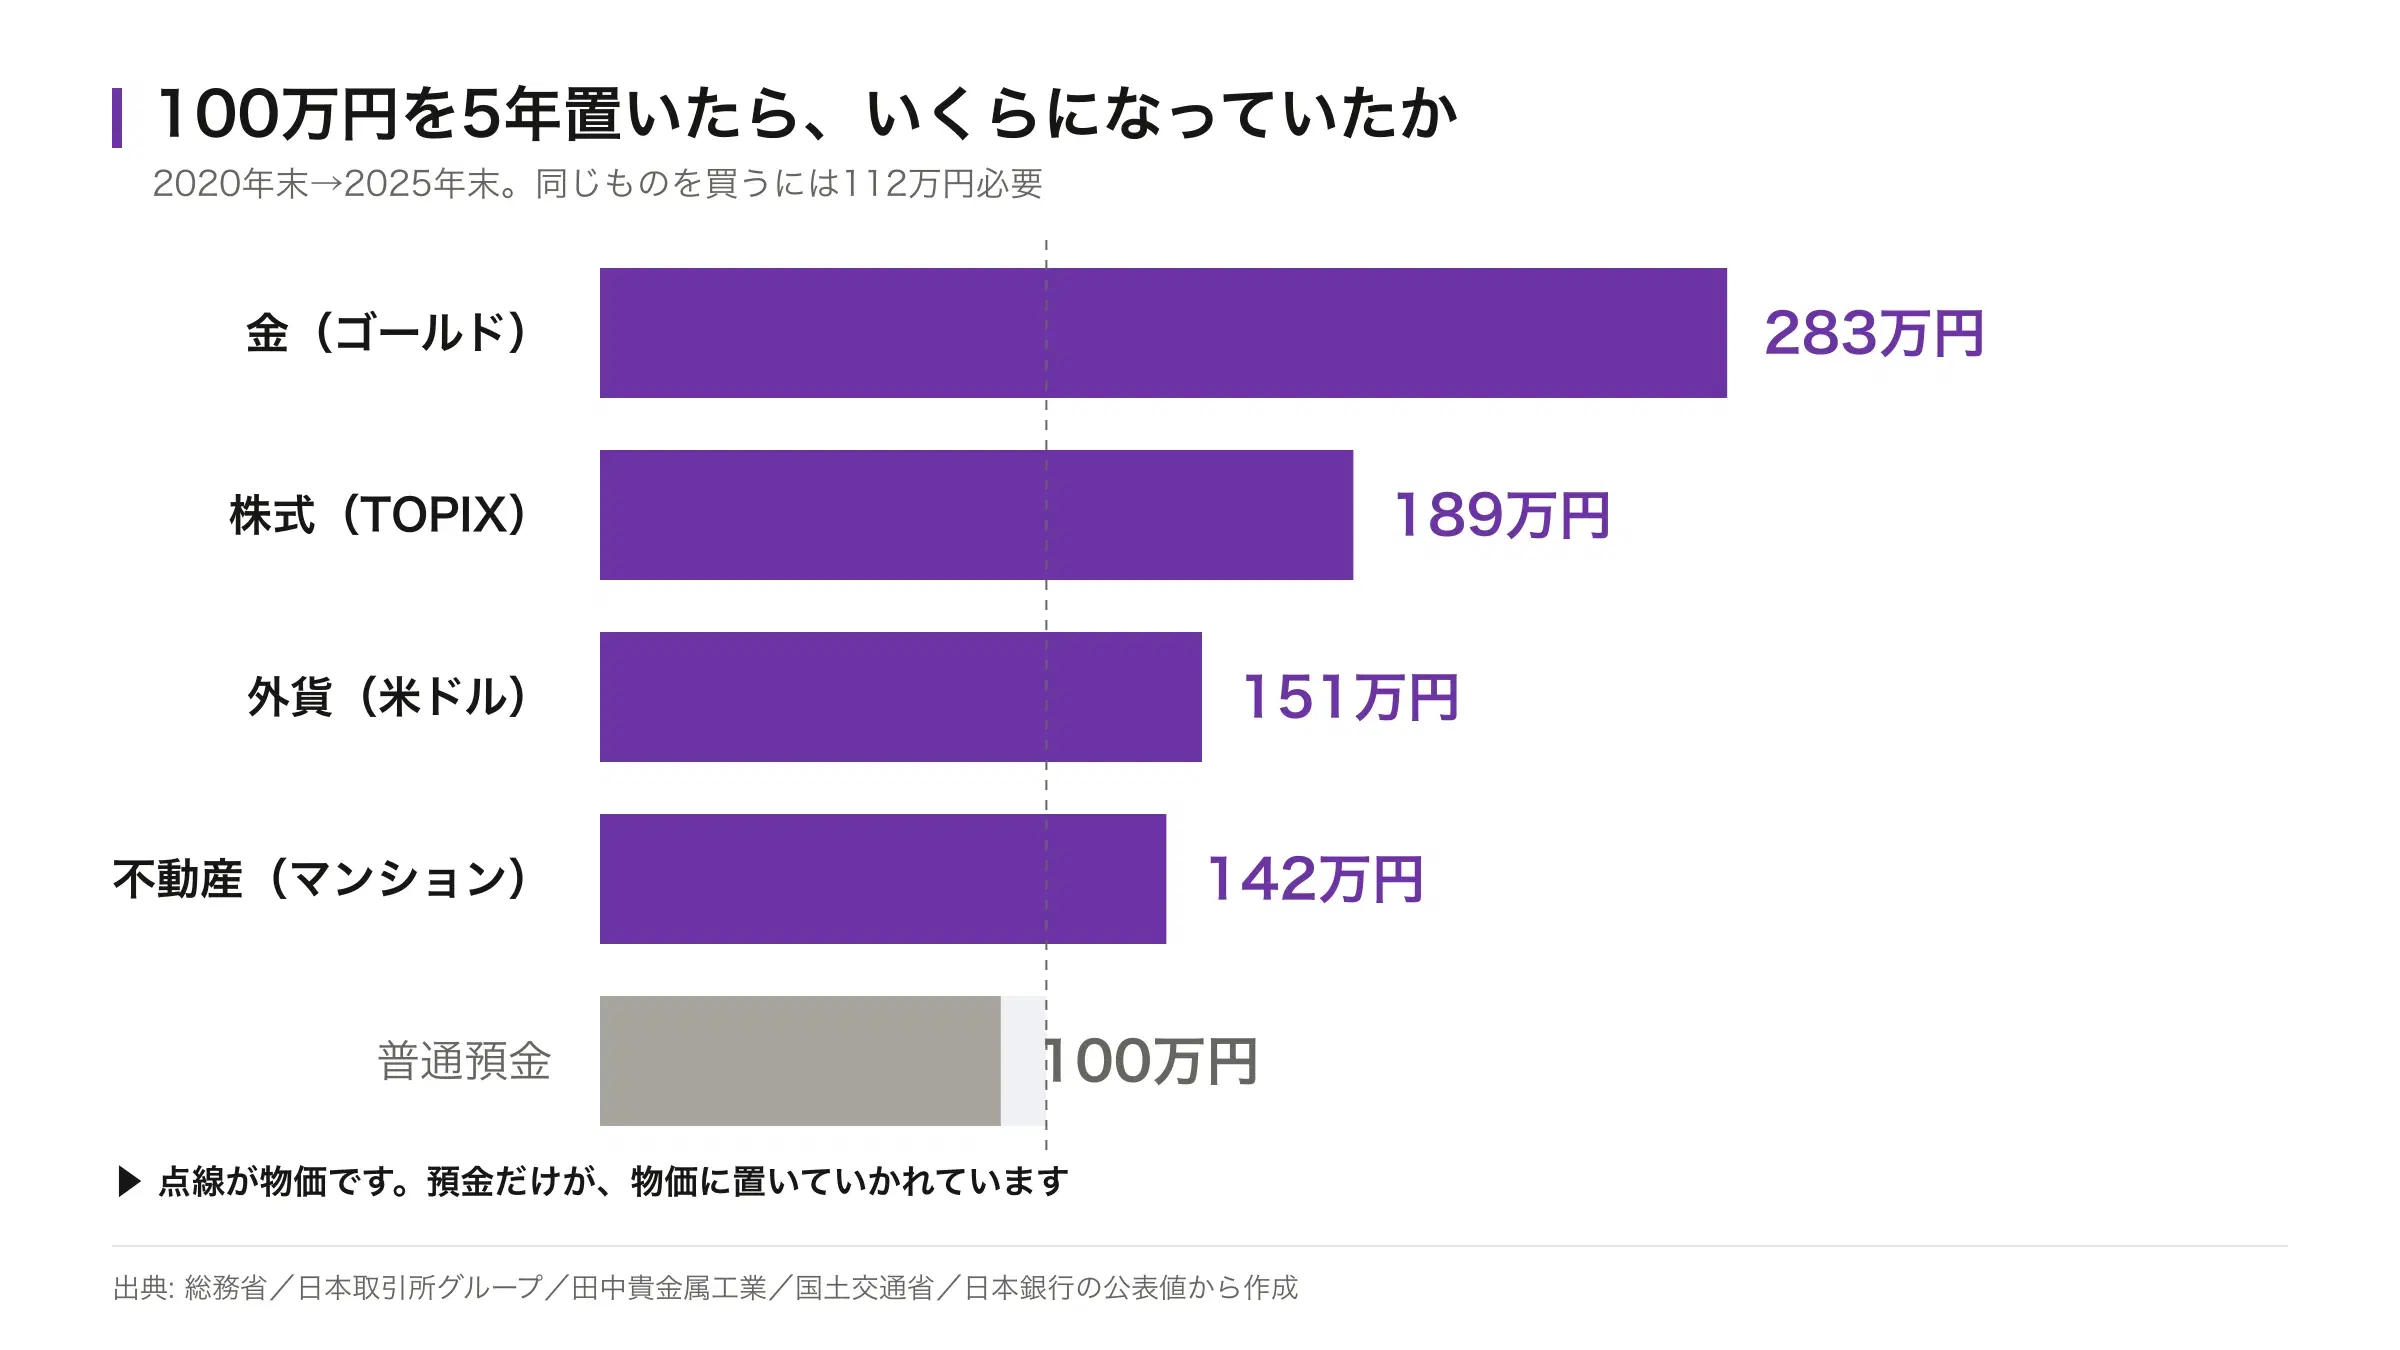
| 手段 | 5年後の金額 | 倍率 | 物価(112万円)と比べて |
|---|---|---|---|
| 金(ゴールド) | 283万円 | 2.83倍 | 大きく上回った |
| 株式(TOPIX) | 189万円 | 1.89倍 | 上回った |
| 外貨(米ドル) | 151万円 | 1.51倍 | 上回った |
| 不動産(マンション) | 142万円 | 1.42倍 | 上回った |
| 普通預金 | 約100万円 | 約1.00倍 | 置いていかれた |
| (同じものを買うのに必要な額) | 112万円 | 1.12倍 | ─ |
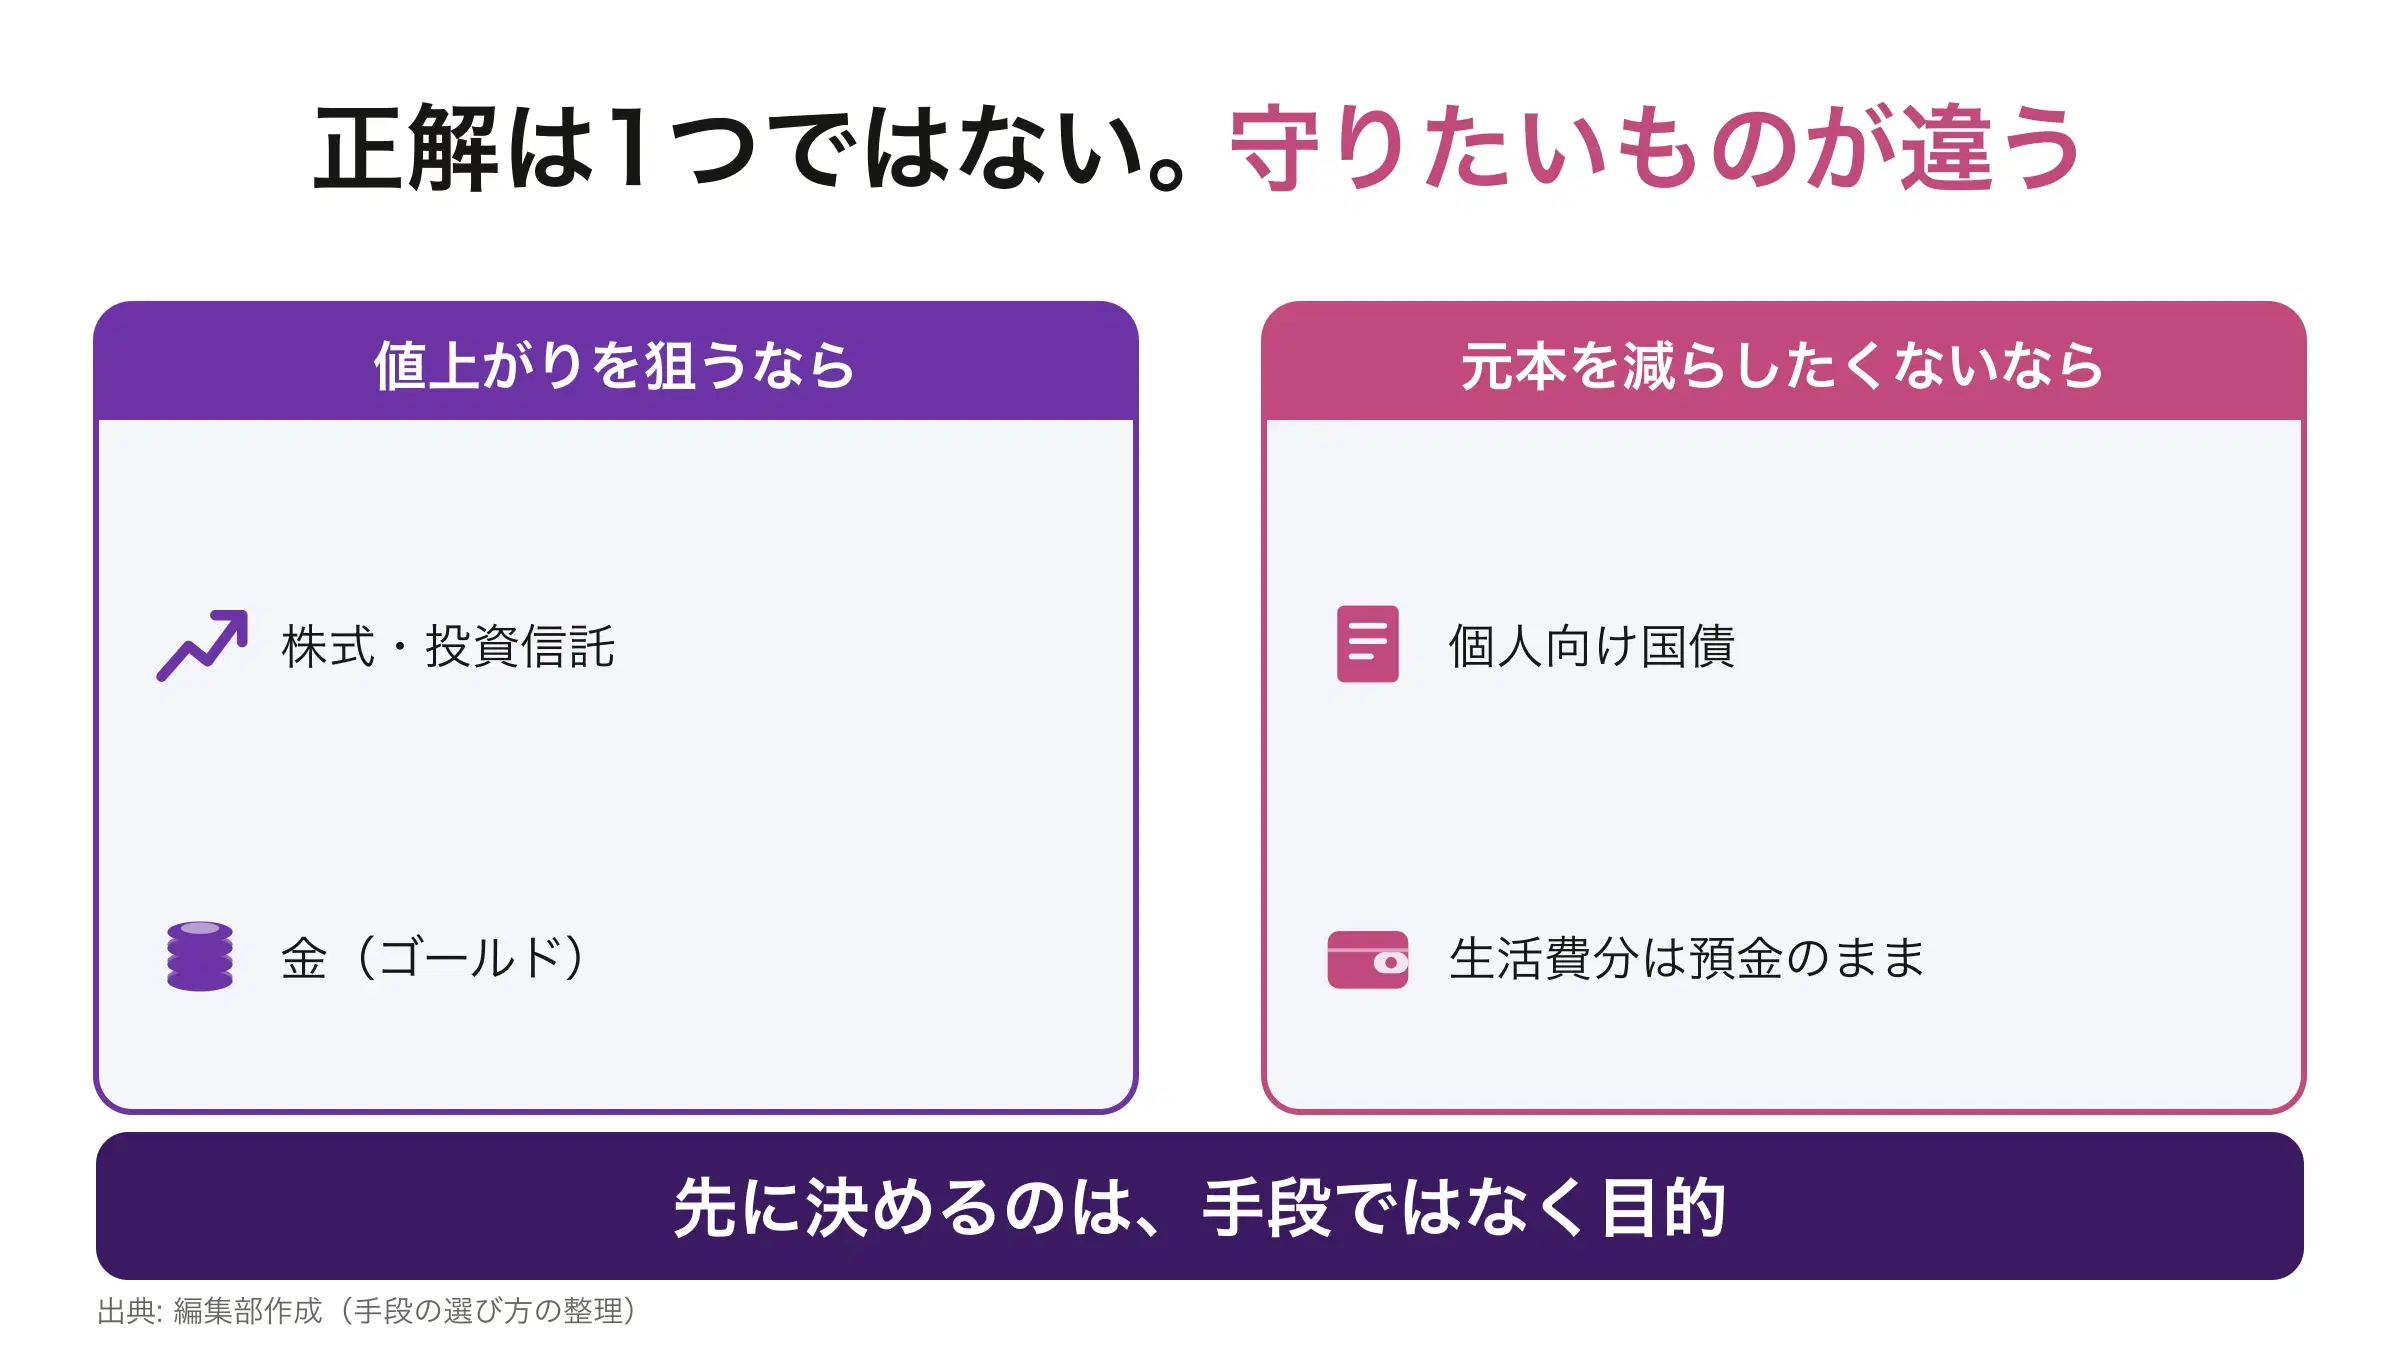
編集部では何を基準に選ぶのか。伸びた順ではなく、自分が何を守りたいかから決めます。値上がりを狙うのか、元本を減らしたくないのかで、選ぶものが変わります。
図はタップすると大きく表示できます
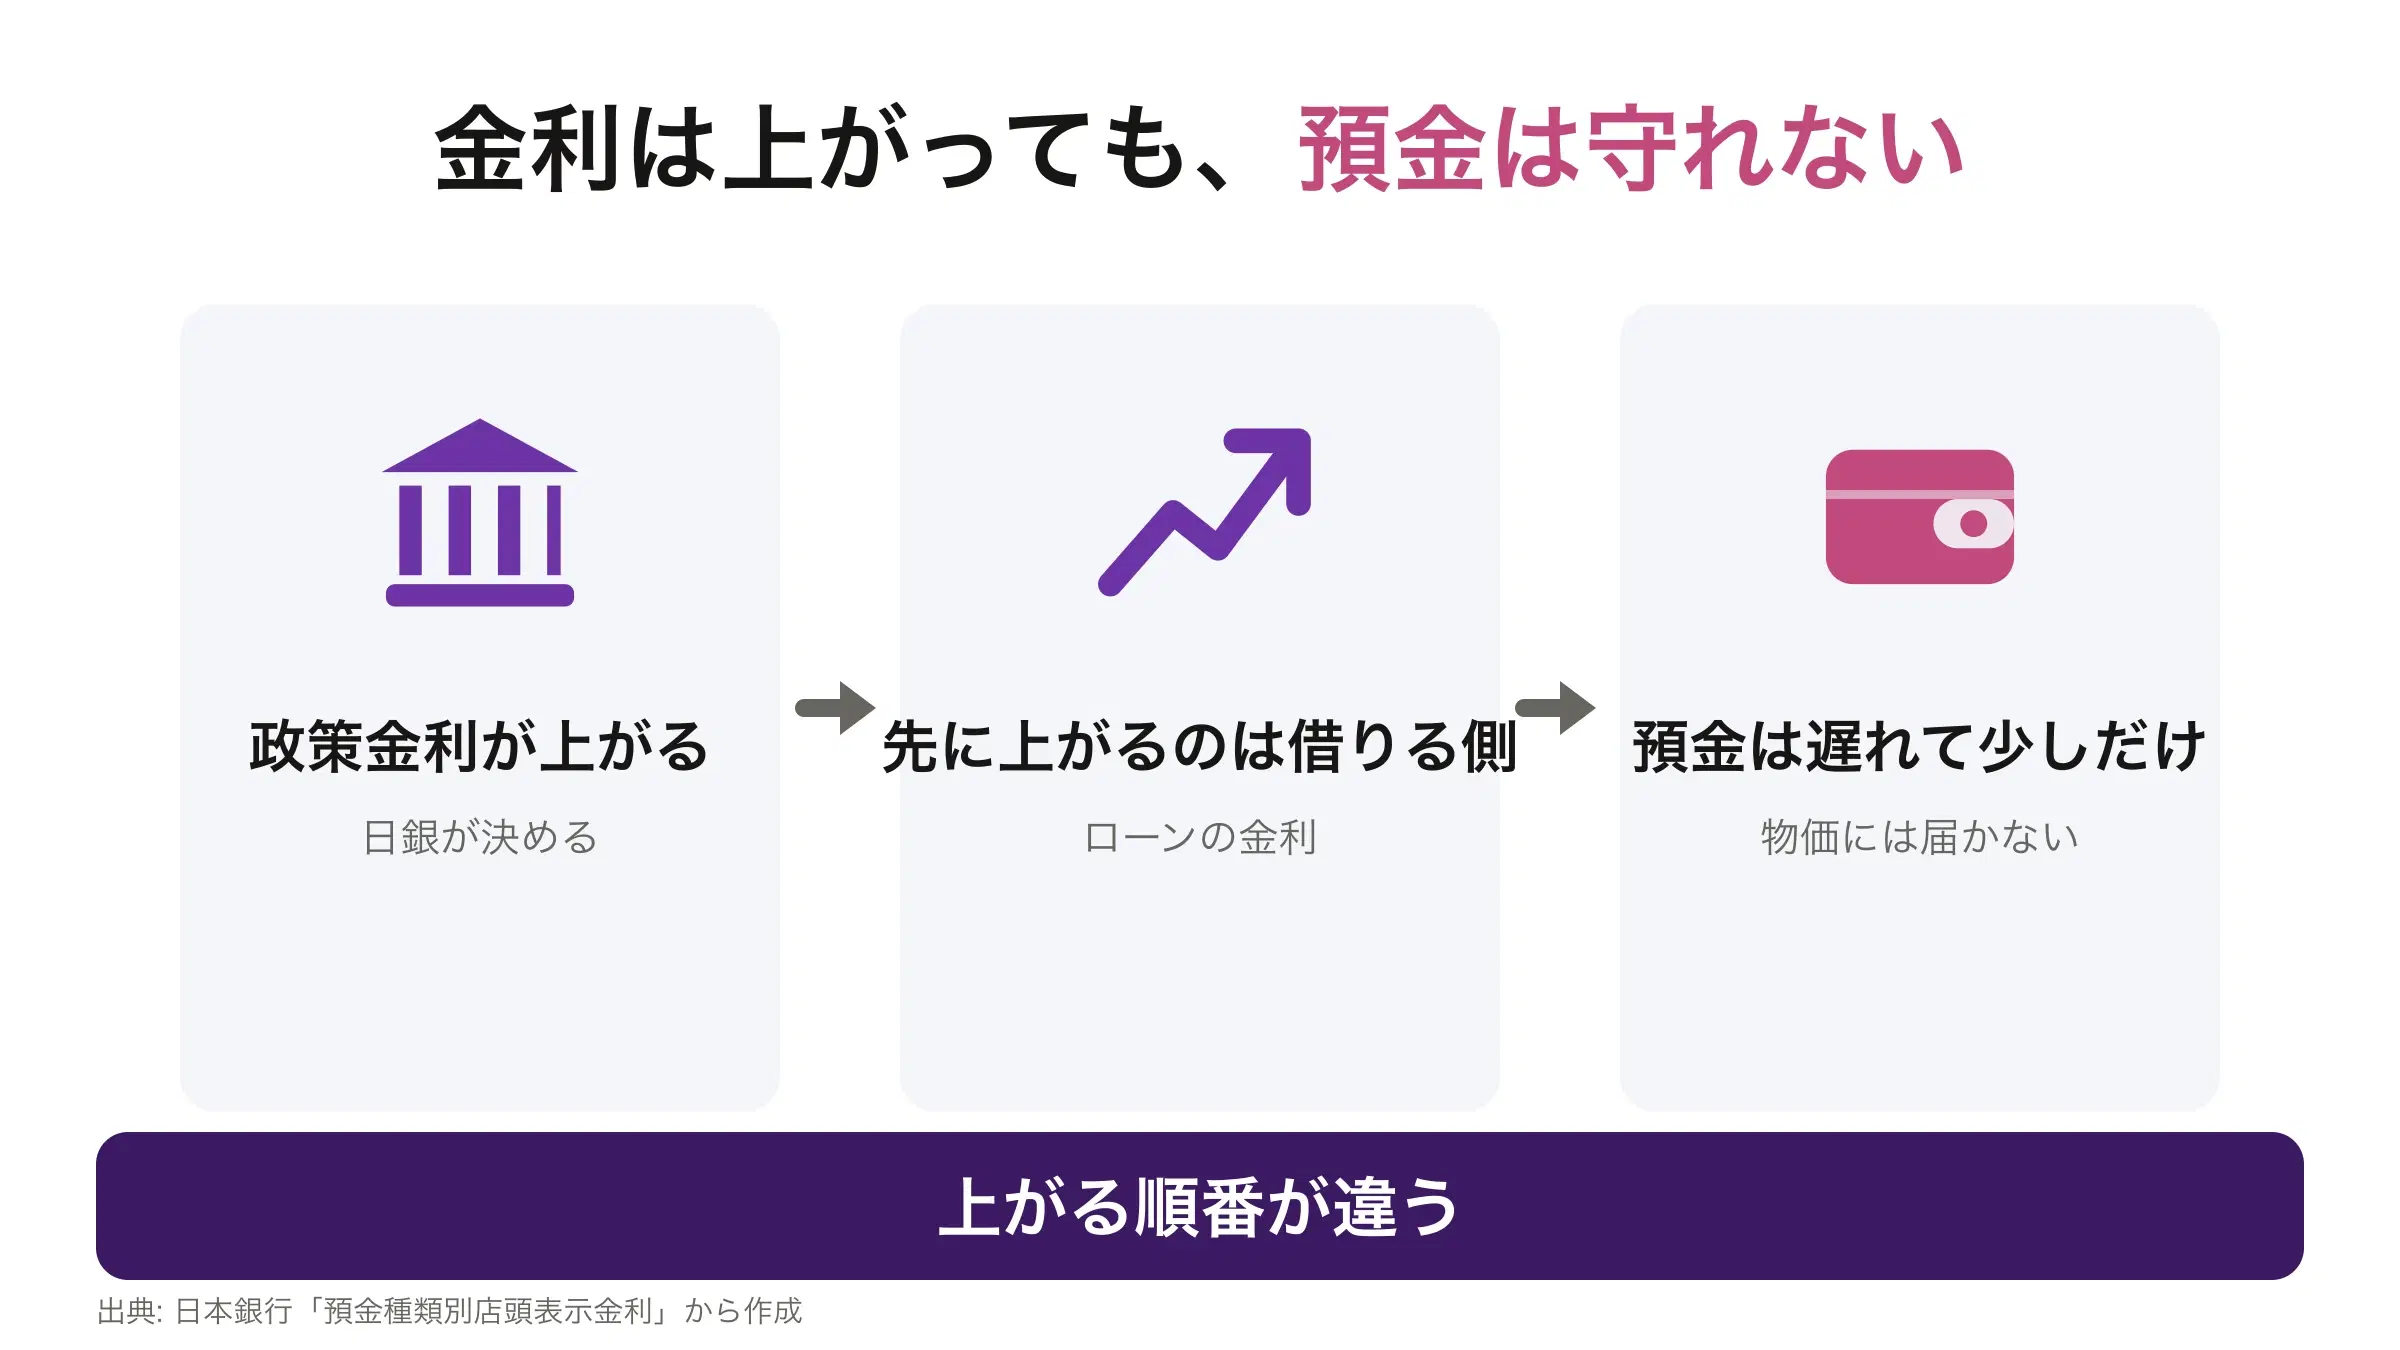
国の利上げでは、預金は守れない
図はタップすると大きく表示できます
相談者編集部用語の意味
- 政策金利せいさくきんり
- 日本銀行が決める金利の基準です。2026年6月に引き上げられ、7月の会合では据え置かれました。
預金の金利は、この4年で大きく上がりました。倍率だけを見れば劇的です。ところが物価も同じ期間に上がっていて、上がり方の桁が違います。
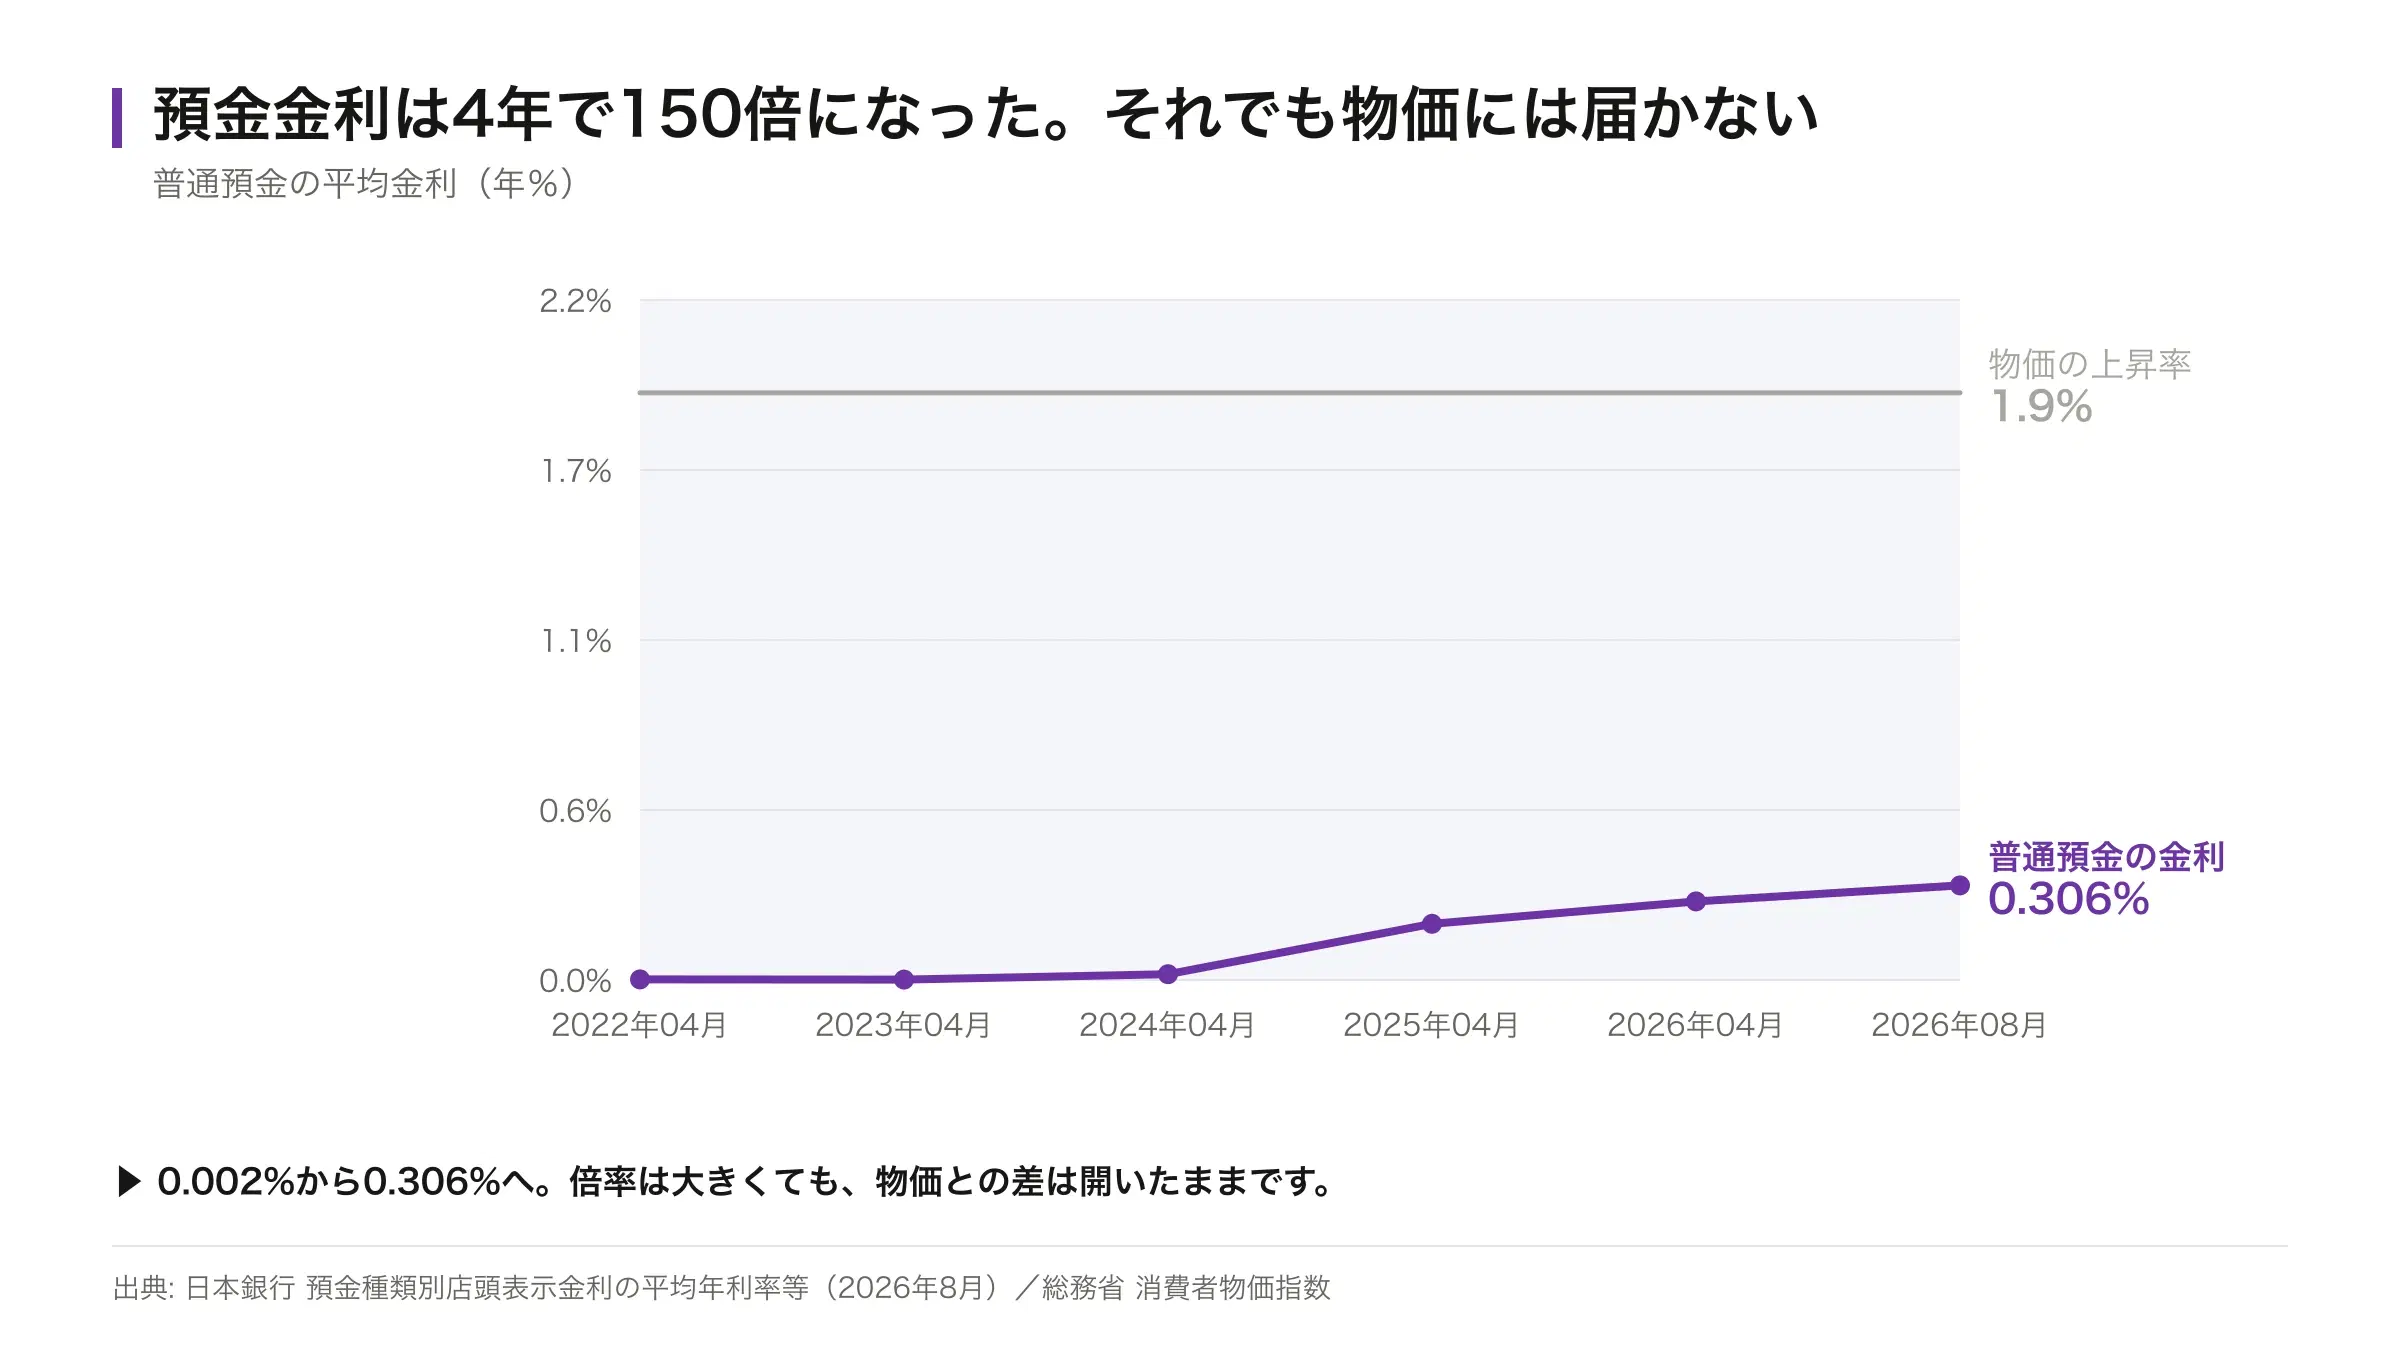
図はタップすると大きく表示できます
物価高への給付金は、受け取ったその年の家計を助けます。ただし物価の上昇は毎年続きます。
編集部物価と預金金利は、これだけ離れている
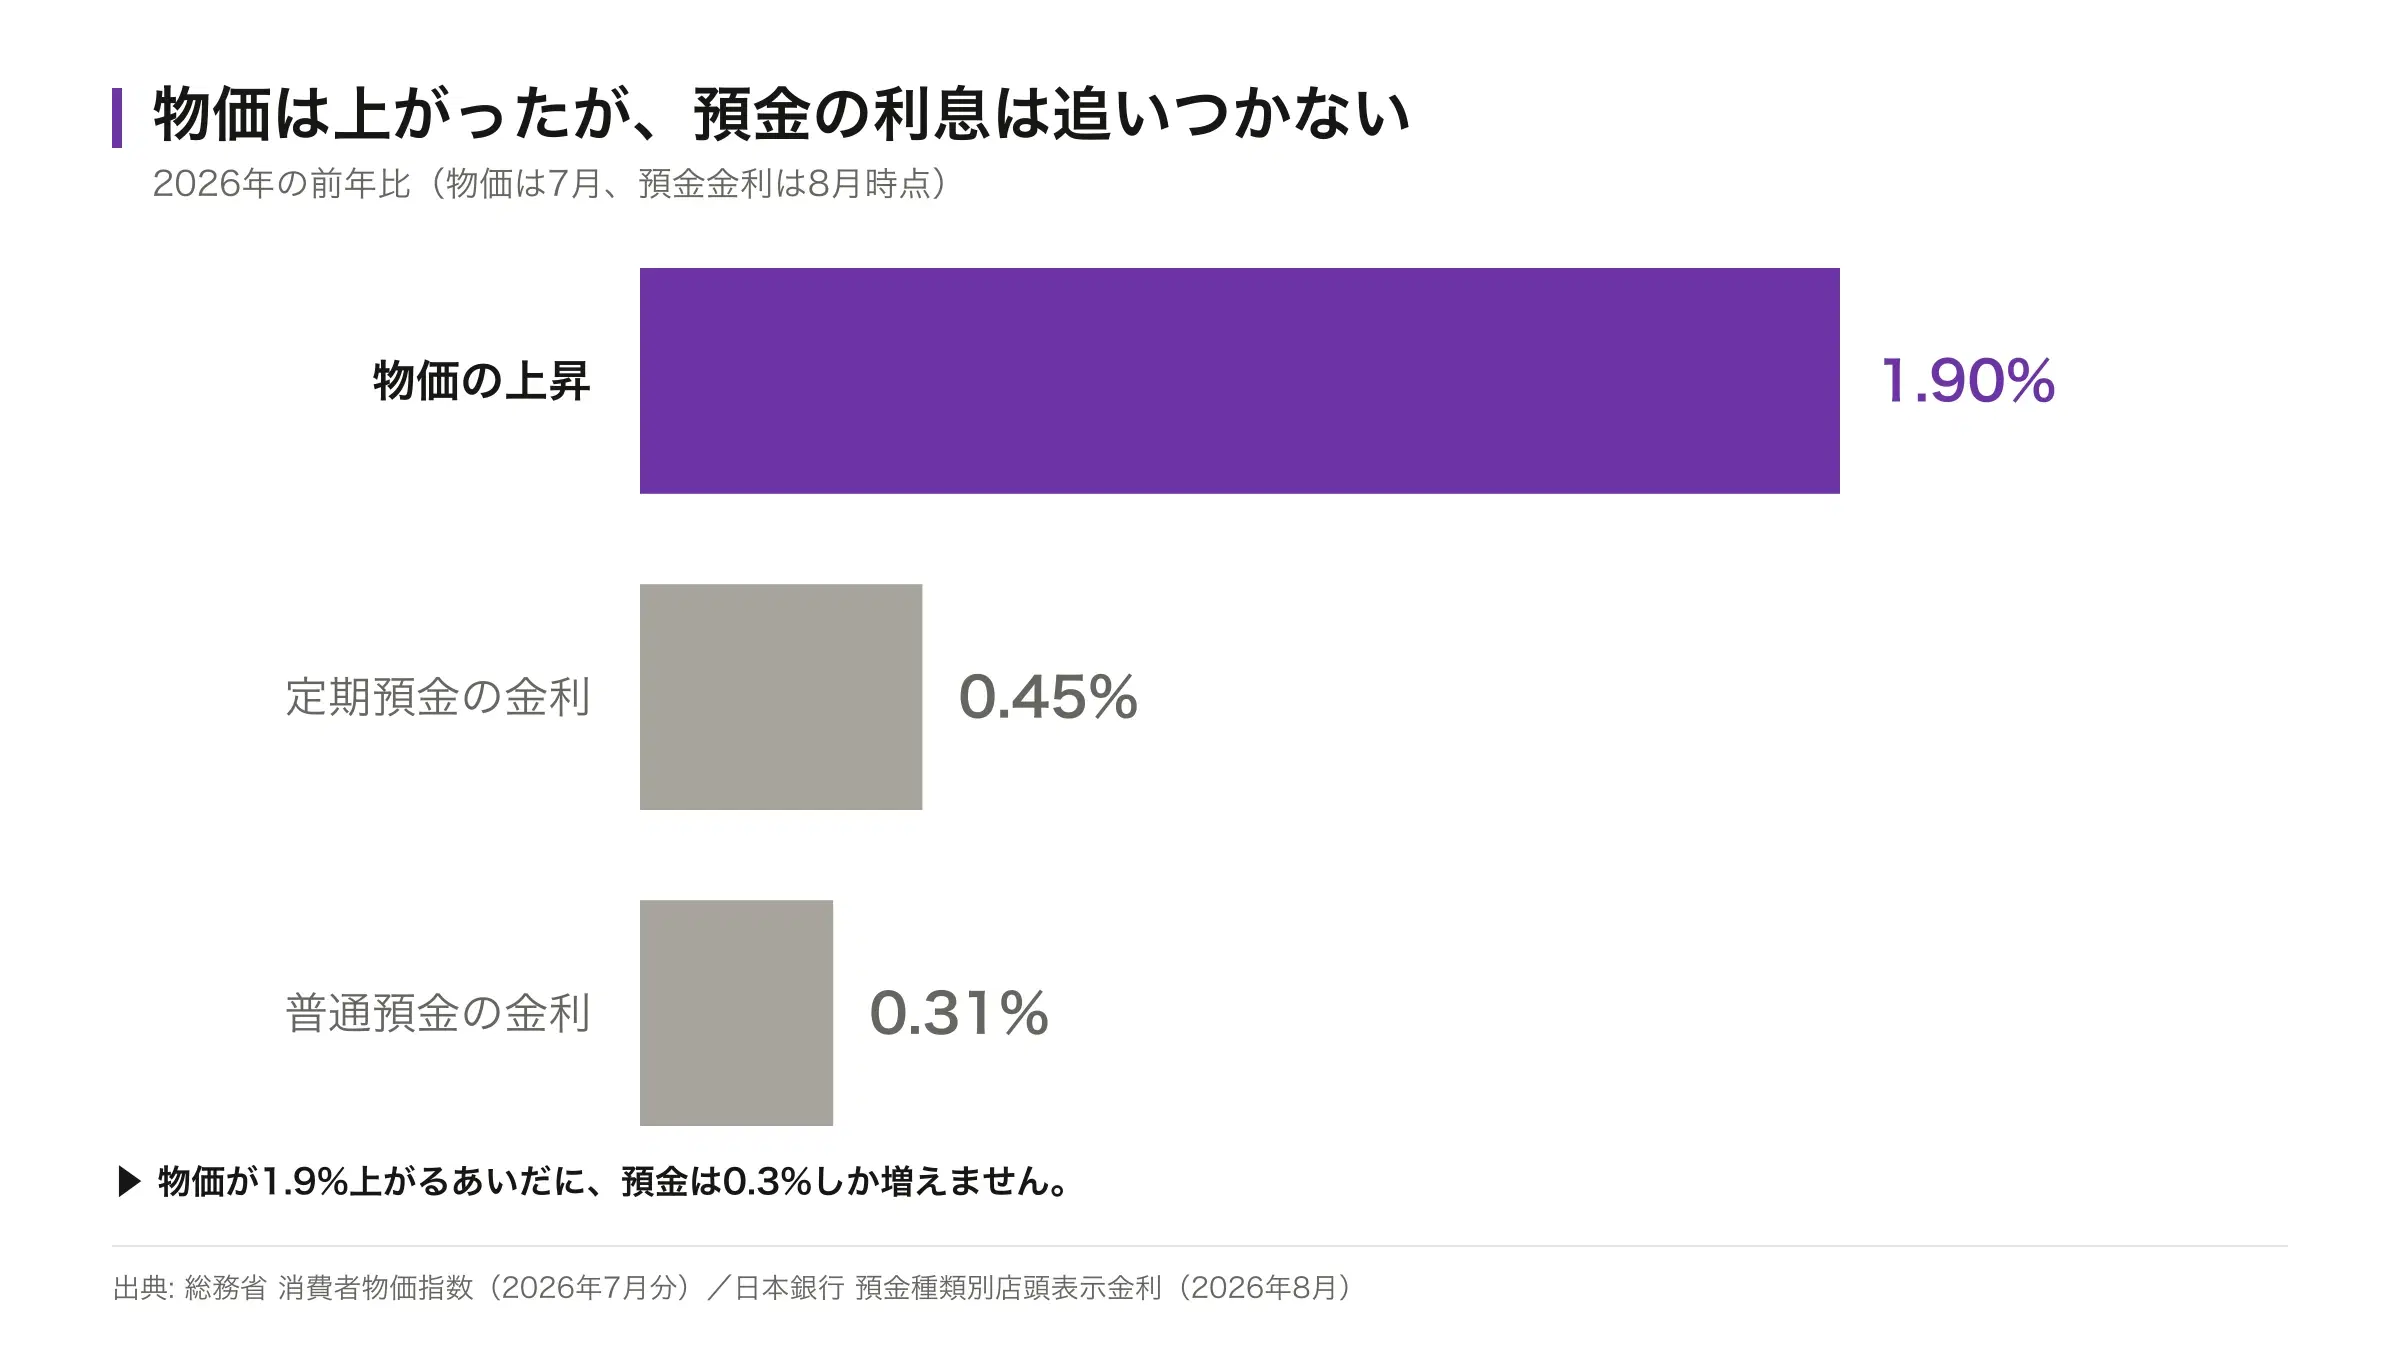
図はタップすると大きく表示できます
| 項目 | 年率 | 時点 |
|---|---|---|
| 物価の上昇(消費者物価指数 総合) | +1.9% | 2026年7月 |
| 定期預金の金利(1年・1千万円以上) | 0.447% | 2026年8月 |
| 普通預金の金利 | 0.306% | 2026年8月 |
一方で、給料は伸びています。厚生労働省の毎月勤労統計によると、直近の実質賃金は前年同月を上回りました。物価を差し引いても手取りの価値が増えている状態です。
編集部何もしないと、いくら減るのか
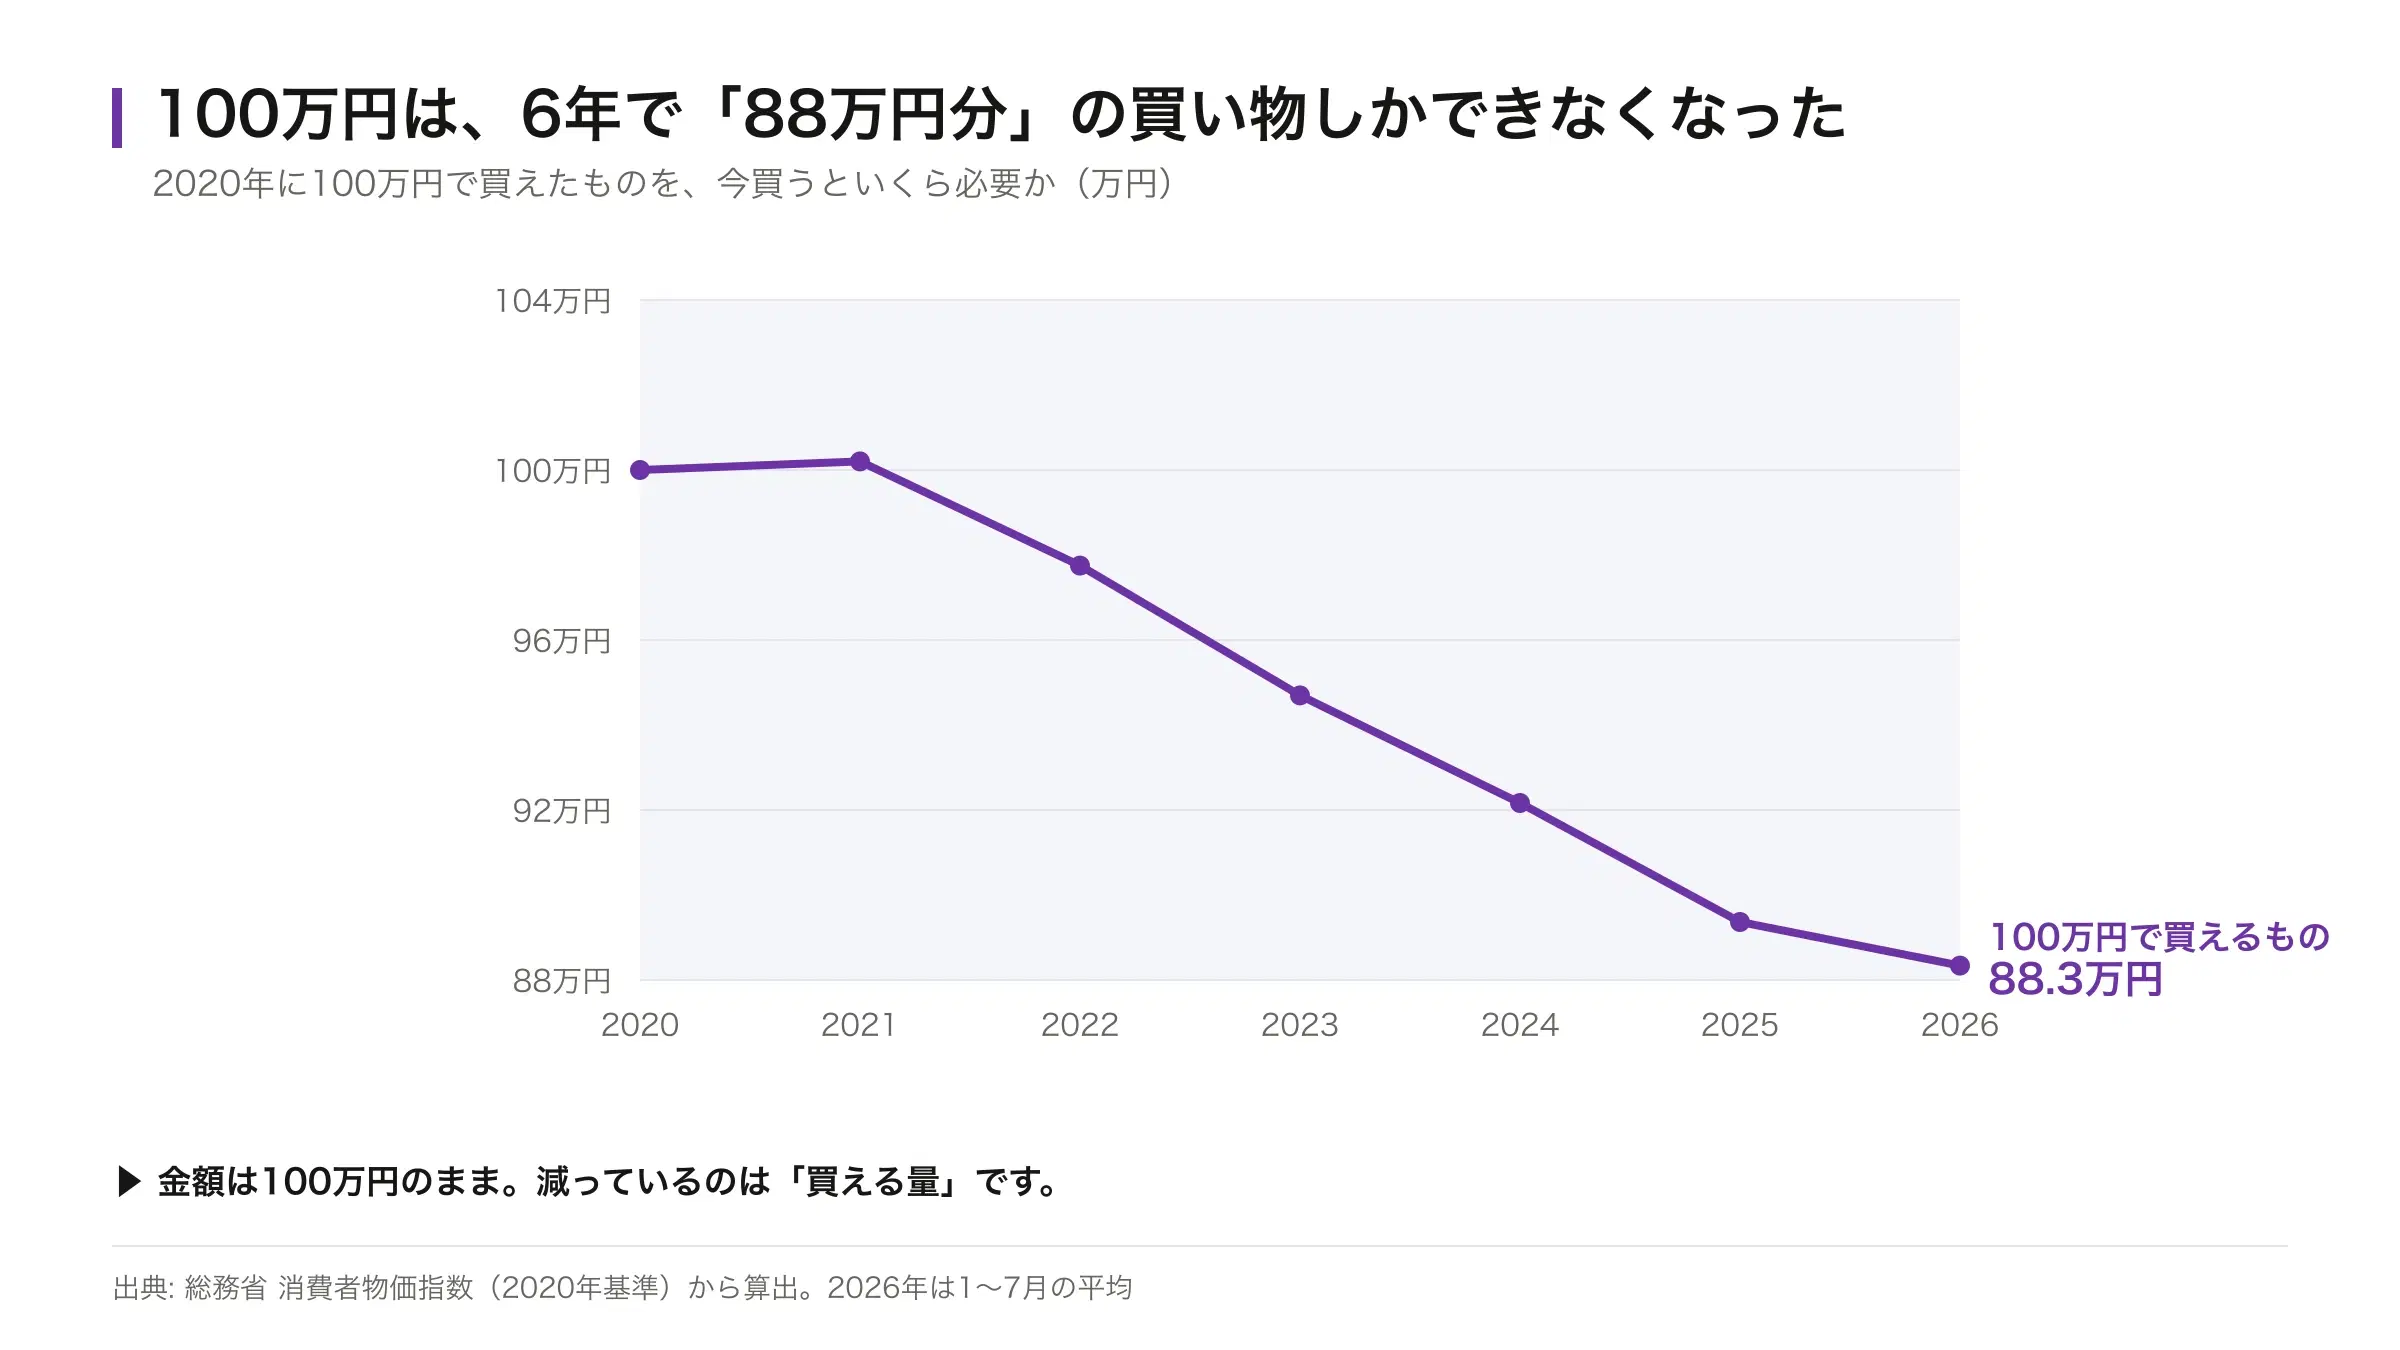
図はタップすると大きく表示できます
| 年 | 消費者物価指数 | 100万円で買えるもの |
|---|---|---|
| 2020年 | 100.0 | 100.0万円 |
| 2022年 | 102.3 | 97.8万円 |
| 2024年 | 108.5 | 92.2万円 |
| 2026年 | 113.2 | 88.3万円 |
編集部だからといって、全額を投資に回す必要はありません。急な出費や収入が止まったときに使うお金は、値動きのないところに置いておく必要があります。目安は生活費の半年分です。
編集部個人ができるインフレ対策6選
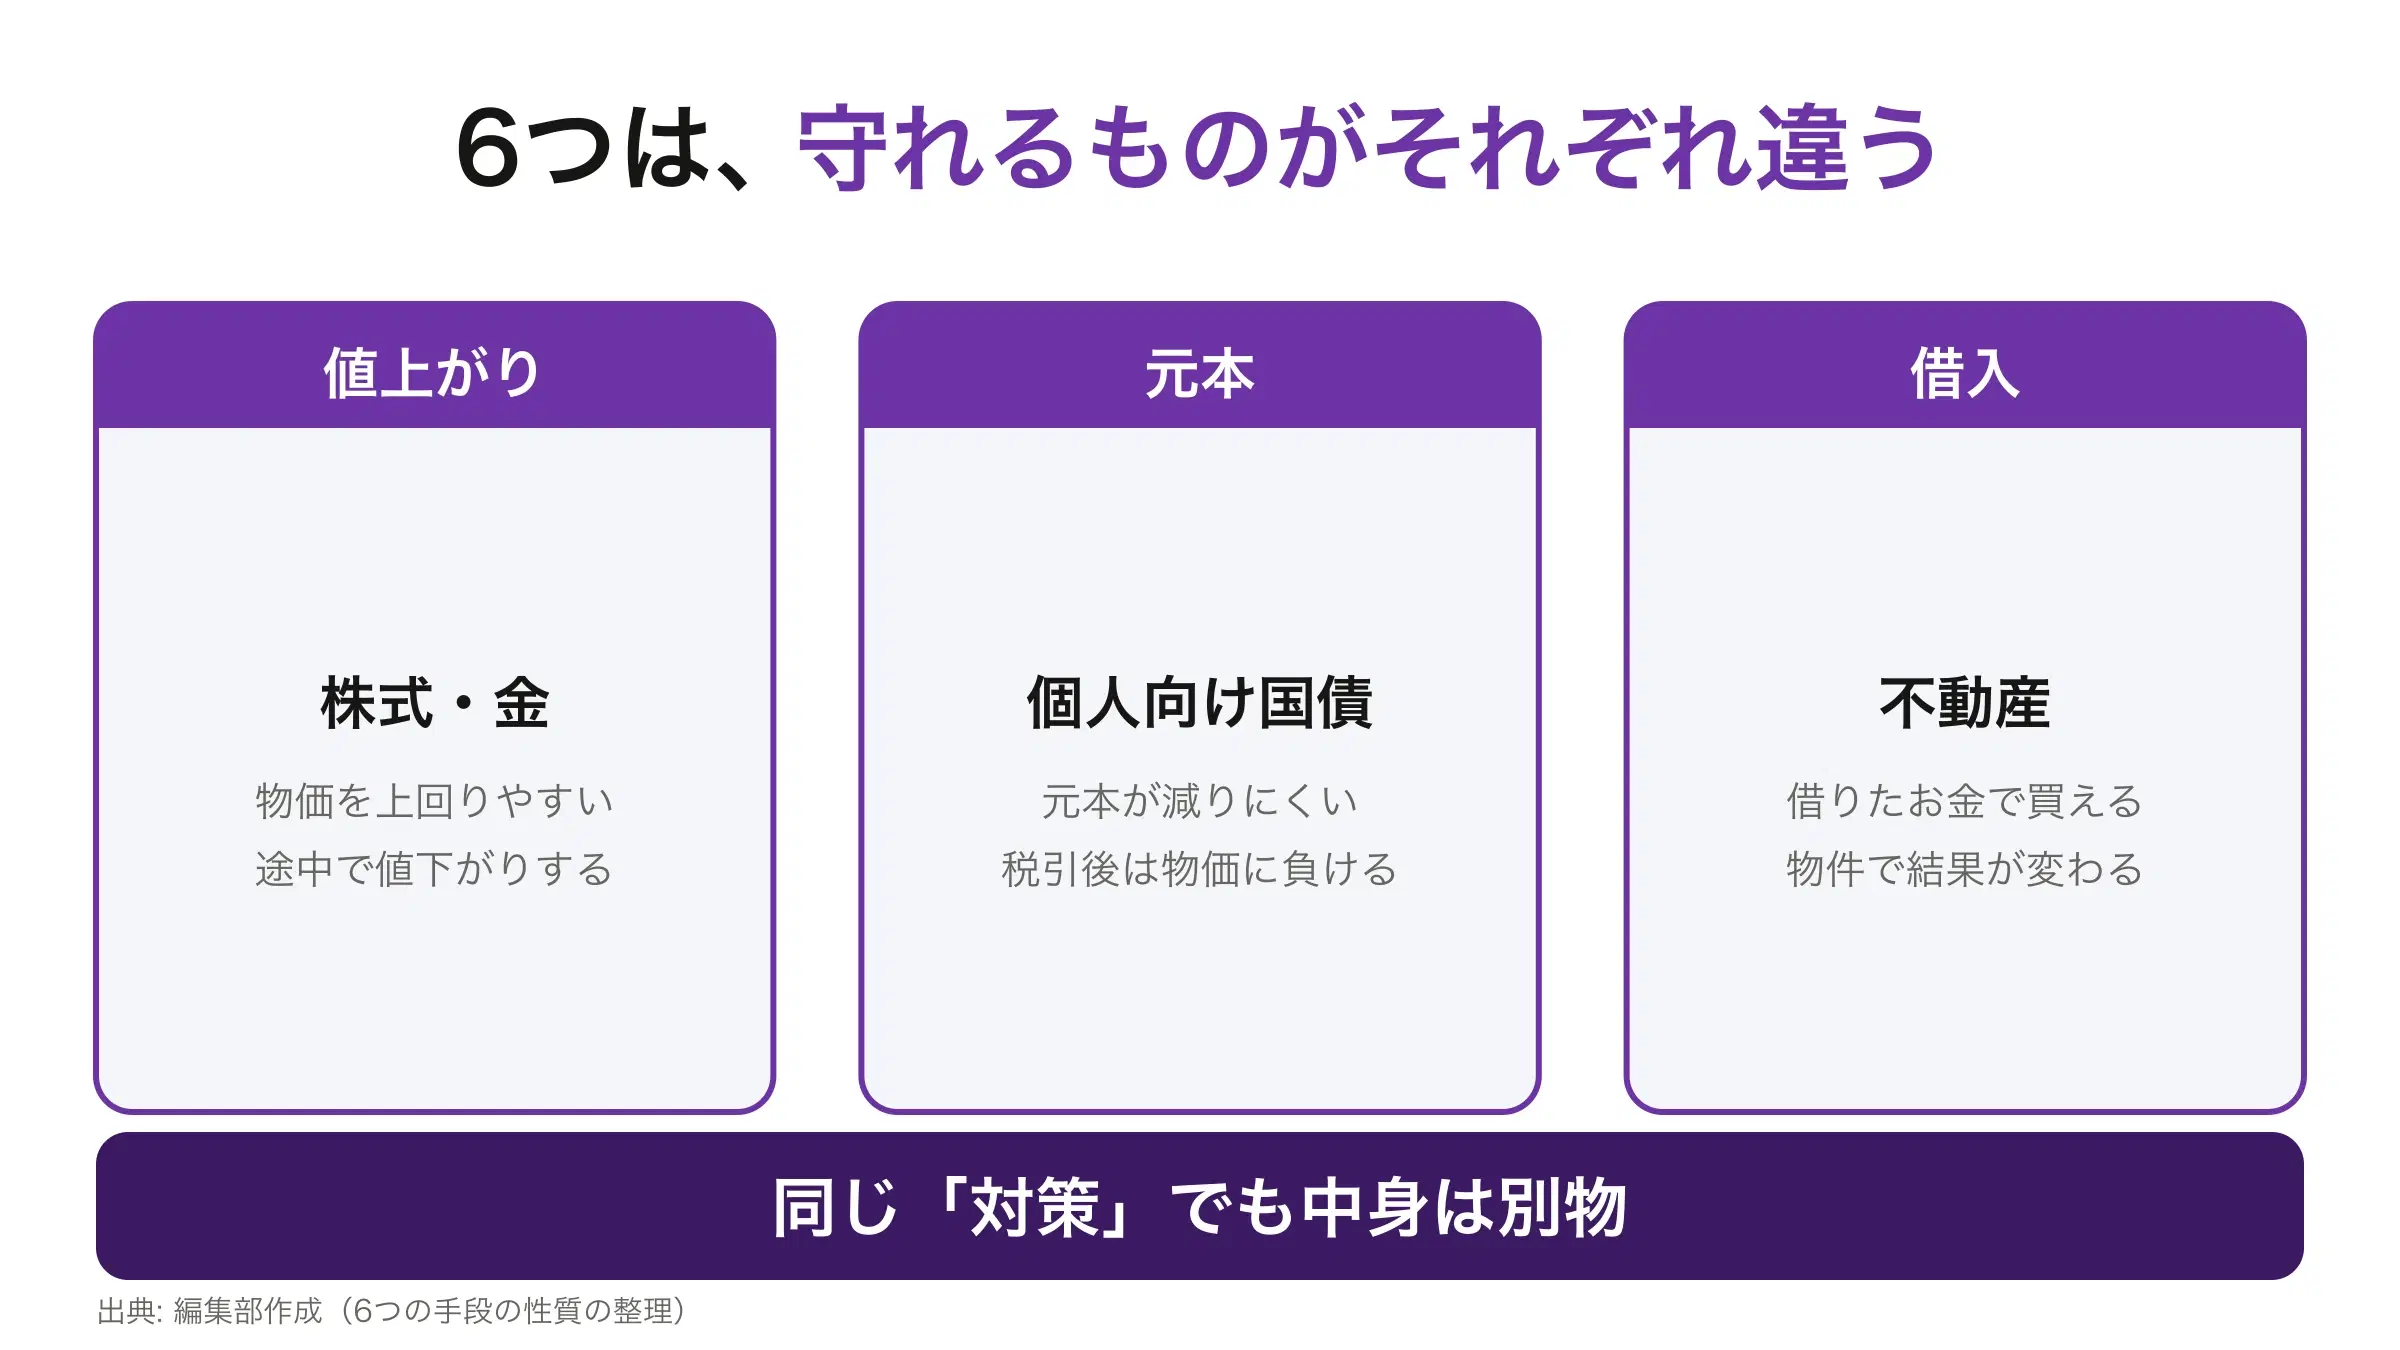
図はタップすると大きく表示できます
ここからが本題です。6つの手段を、同じ順番・同じ項目で並べます。
① 株式・投資信託
守れるのは、じわじわ続く物価の上昇です。企業は仕入れ値が上がれば売値を上げるため、業績が物価に合わせて増えていきます。
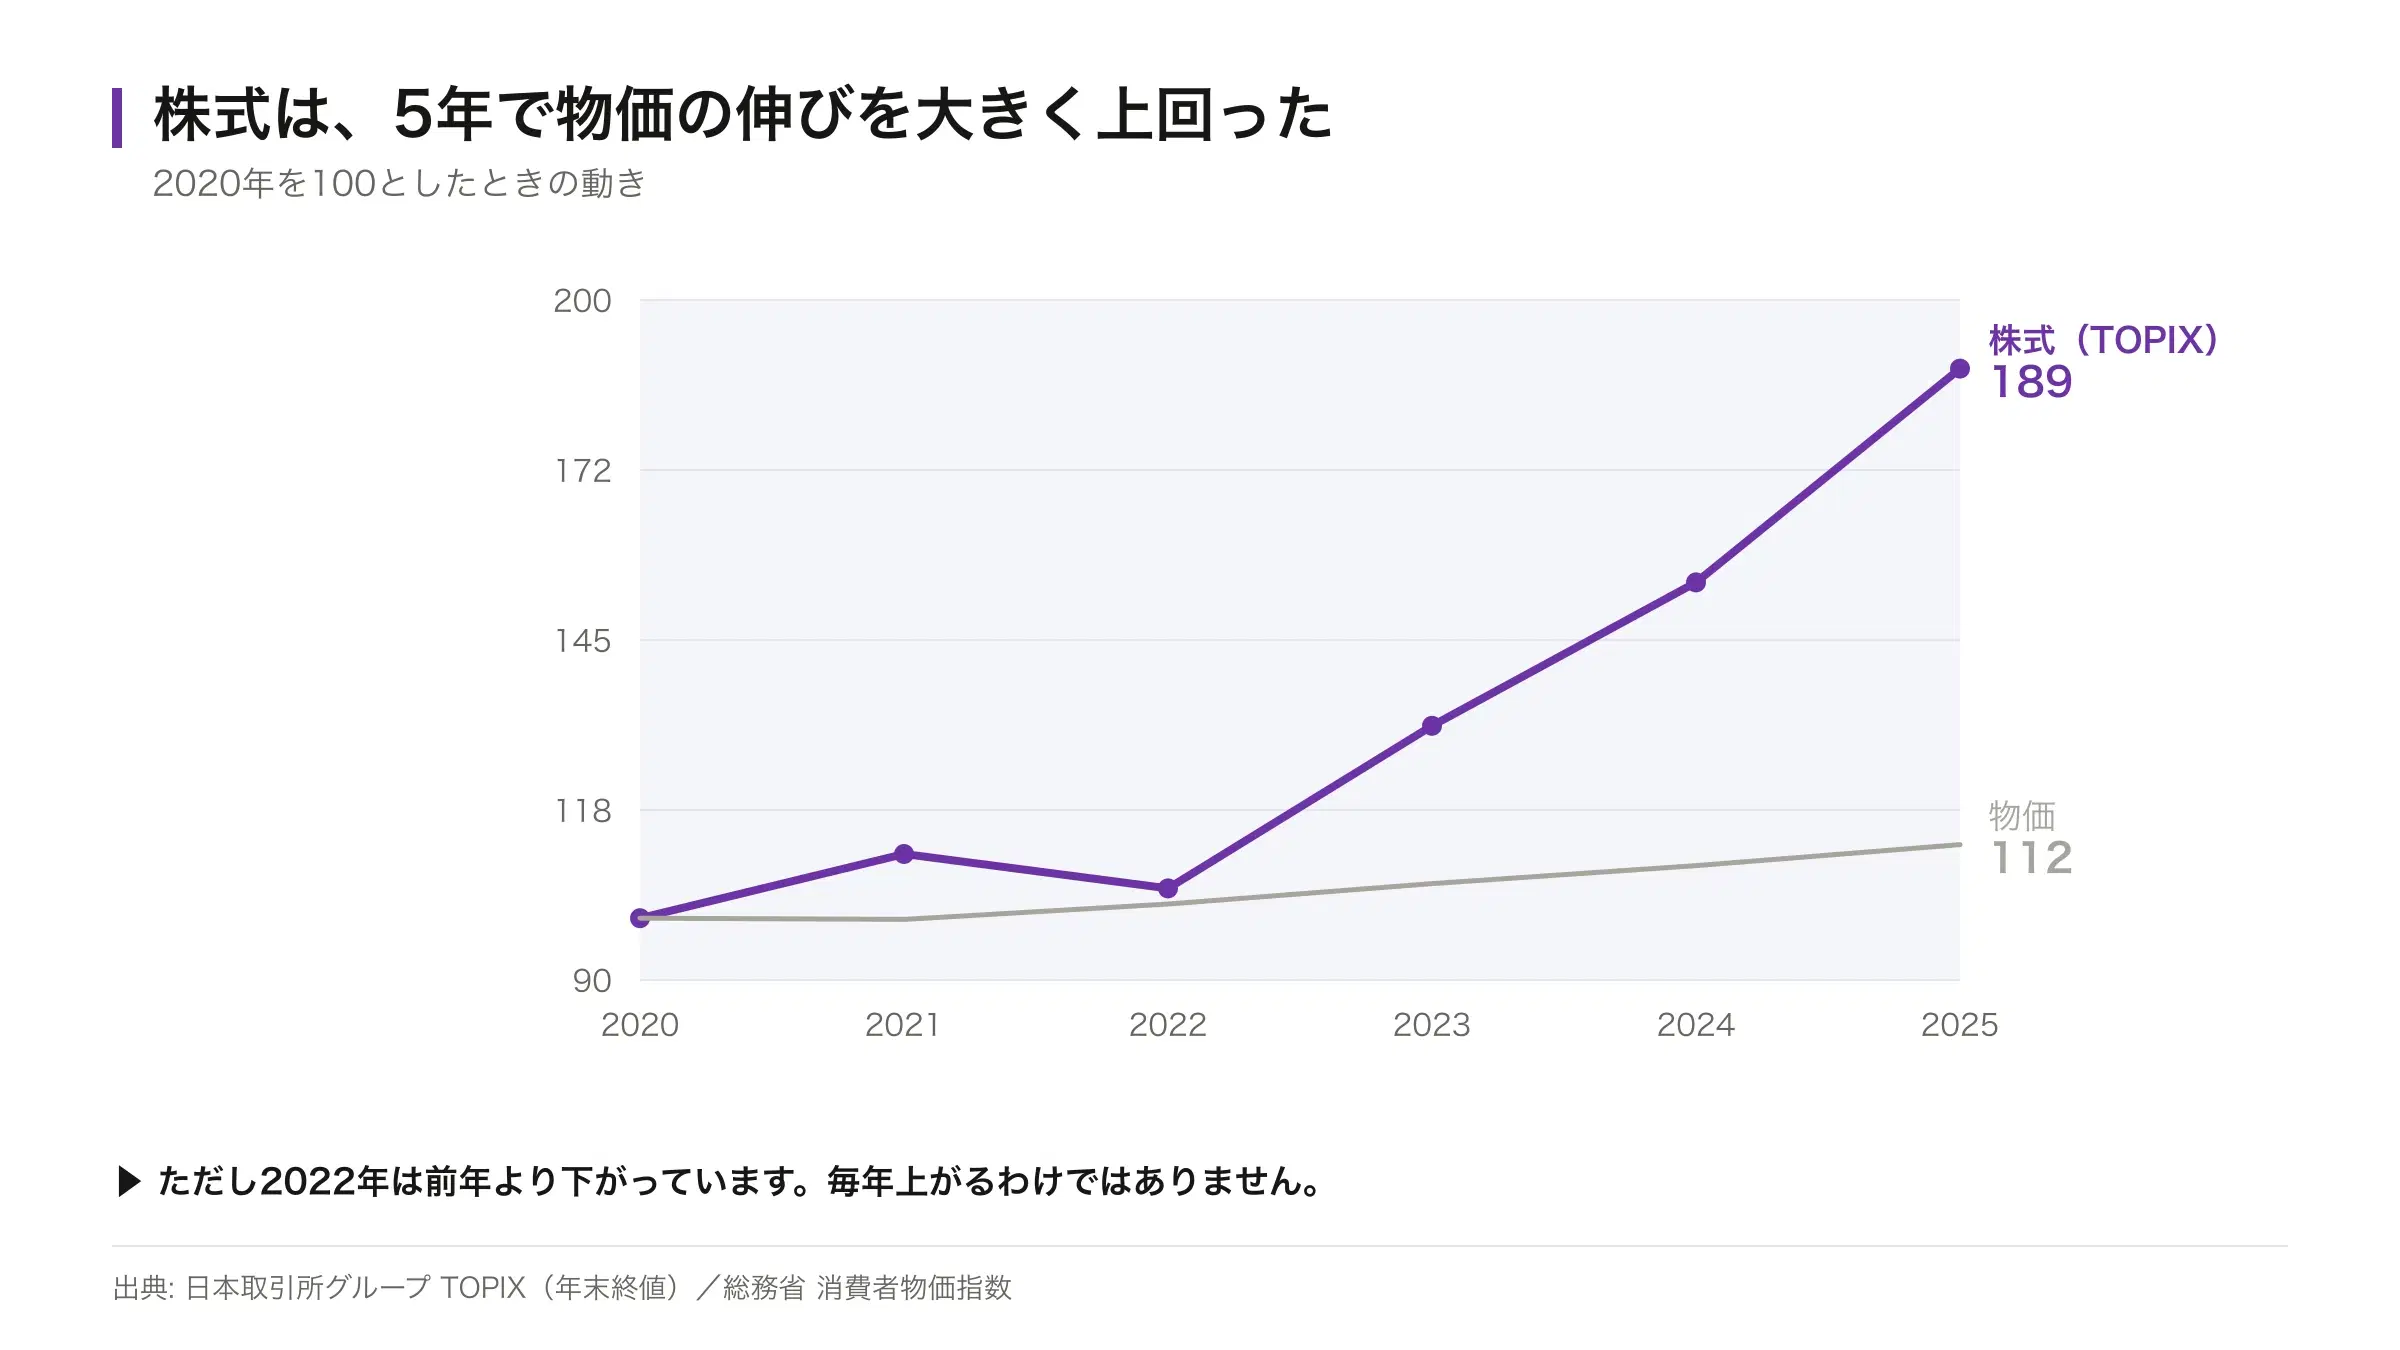
図はタップすると大きく表示できます
| 年 | 株式(TOPIX) | 物価 |
|---|---|---|
| 2020年 | 100 | 100 |
| 2022年 | 105 | 102 |
| 2024年 | 154 | 109 |
| 2025年 | 189 | 112 |
5年でどうなったかは早見表のとおりです。向いているのは、長く使う予定のないお金がある人です。
② 金(ゴールド)
守れるのは、通貨そのものの値打ちが下がる場面です。金は世界共通で価値が認められているため、円が弱くなると円建ての価格が上がります。
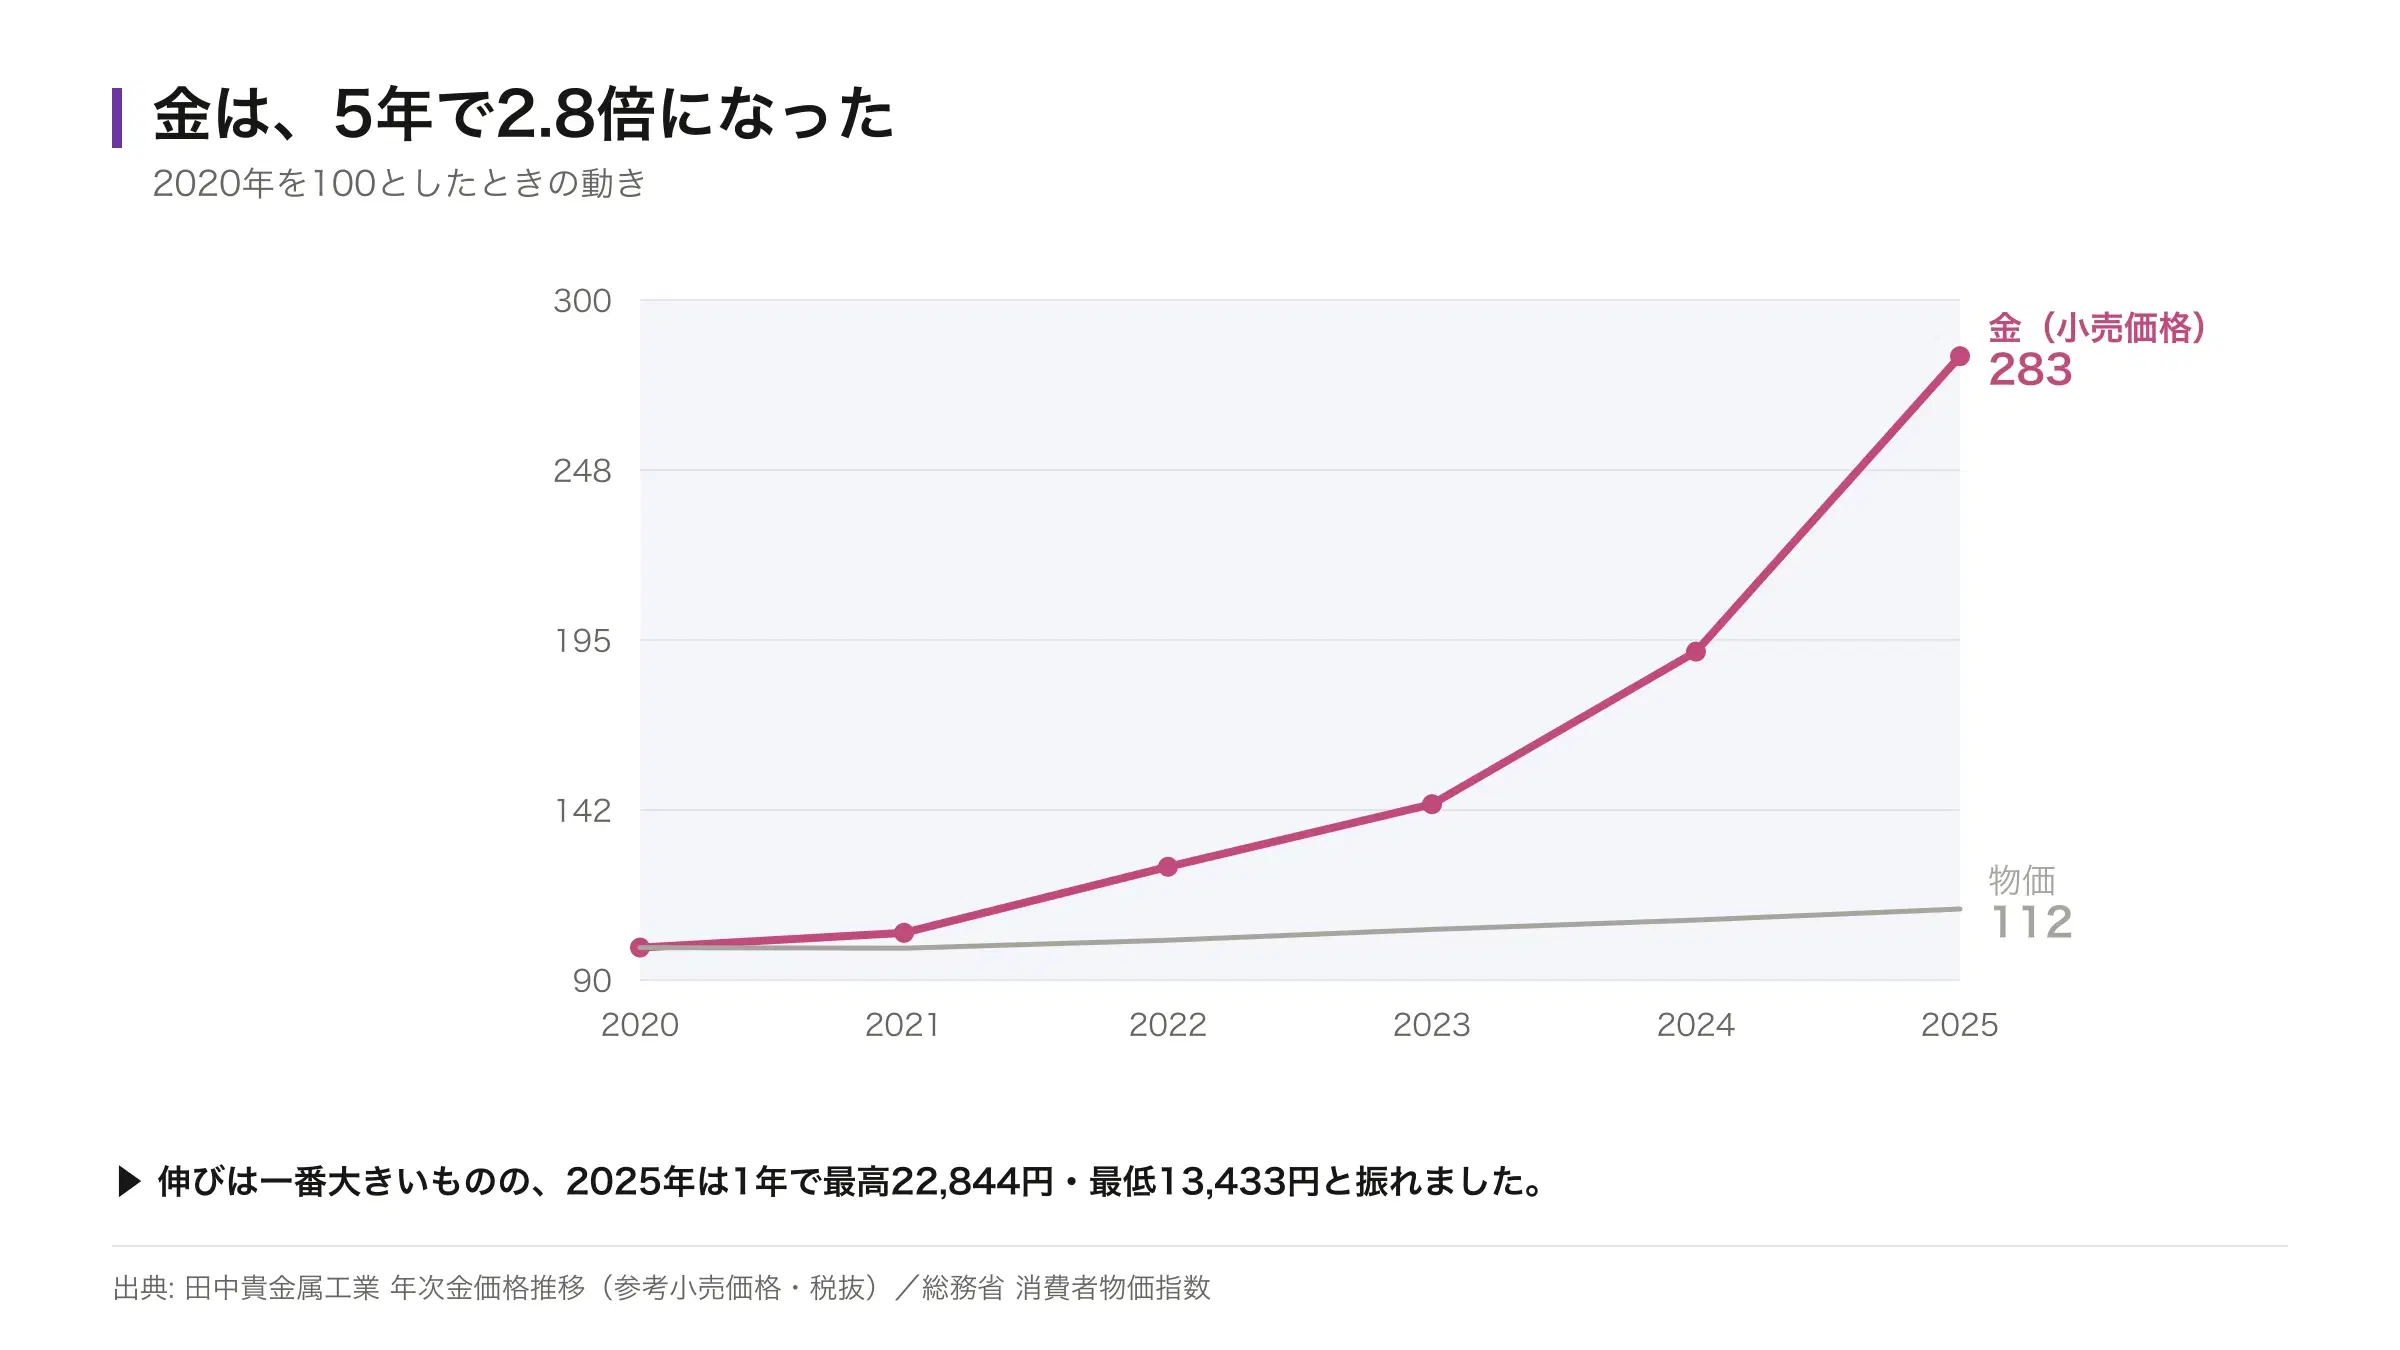
図はタップすると大きく表示できます
| 年 | 1グラムあたり | 2020年を100として |
|---|---|---|
| 2020年 | 6,122円 | 100 |
| 2022年 | 7,649円 | 125 |
| 2024年 | 11,718円 | 191 |
| 2025年 | 17,302円 | 283 |
5年の伸びは6つの中でいちばん大きくなりました。向いているのは、資産の一部を分散させたい人です。
③ 外貨
守れるのは、円が安くなる場面です。2026年7月末の時点で、円は数年前より安くなっています。
守れないのは、為替が逆に動いたときです。円が強くなれば、外貨のままでも円に戻すと目減りします。
向いているのは、資産が円だけに偏っている人です。日本に住み、円で給料をもらい、円で貯金しているなら、資産の一部を別の通貨にしておく意味があります。
④ 個人向け国債
守れるのは、元本です。国が発行し、途中で解約しても元本は戻ります。値下がりの心配がない点が、ほかの5つと決定的に違います。
| 項目 | 年率 |
|---|---|
| 基準金利 | 2.11% |
| 利率(税引前) | 2.06% |
| 利率(税引後・税率20.315%で計算) | 約1.64% |
| 物価の上昇(2026年7月) | 1.9% |
税引前の利率だけを見れば物価を上回ります。ところが税金が引かれると、物価を下回ります。
向いているのは、数年以内に使う予定があるお金を、預金より少しでも増やしたい人です。
⑤ 不動産
守れるのは、長期の物価上昇です。ただし「どの不動産か」で結果が大きく変わります。上の表のとおり、同じ不動産でもマンションの1部屋と土地では倍近い差がありました。
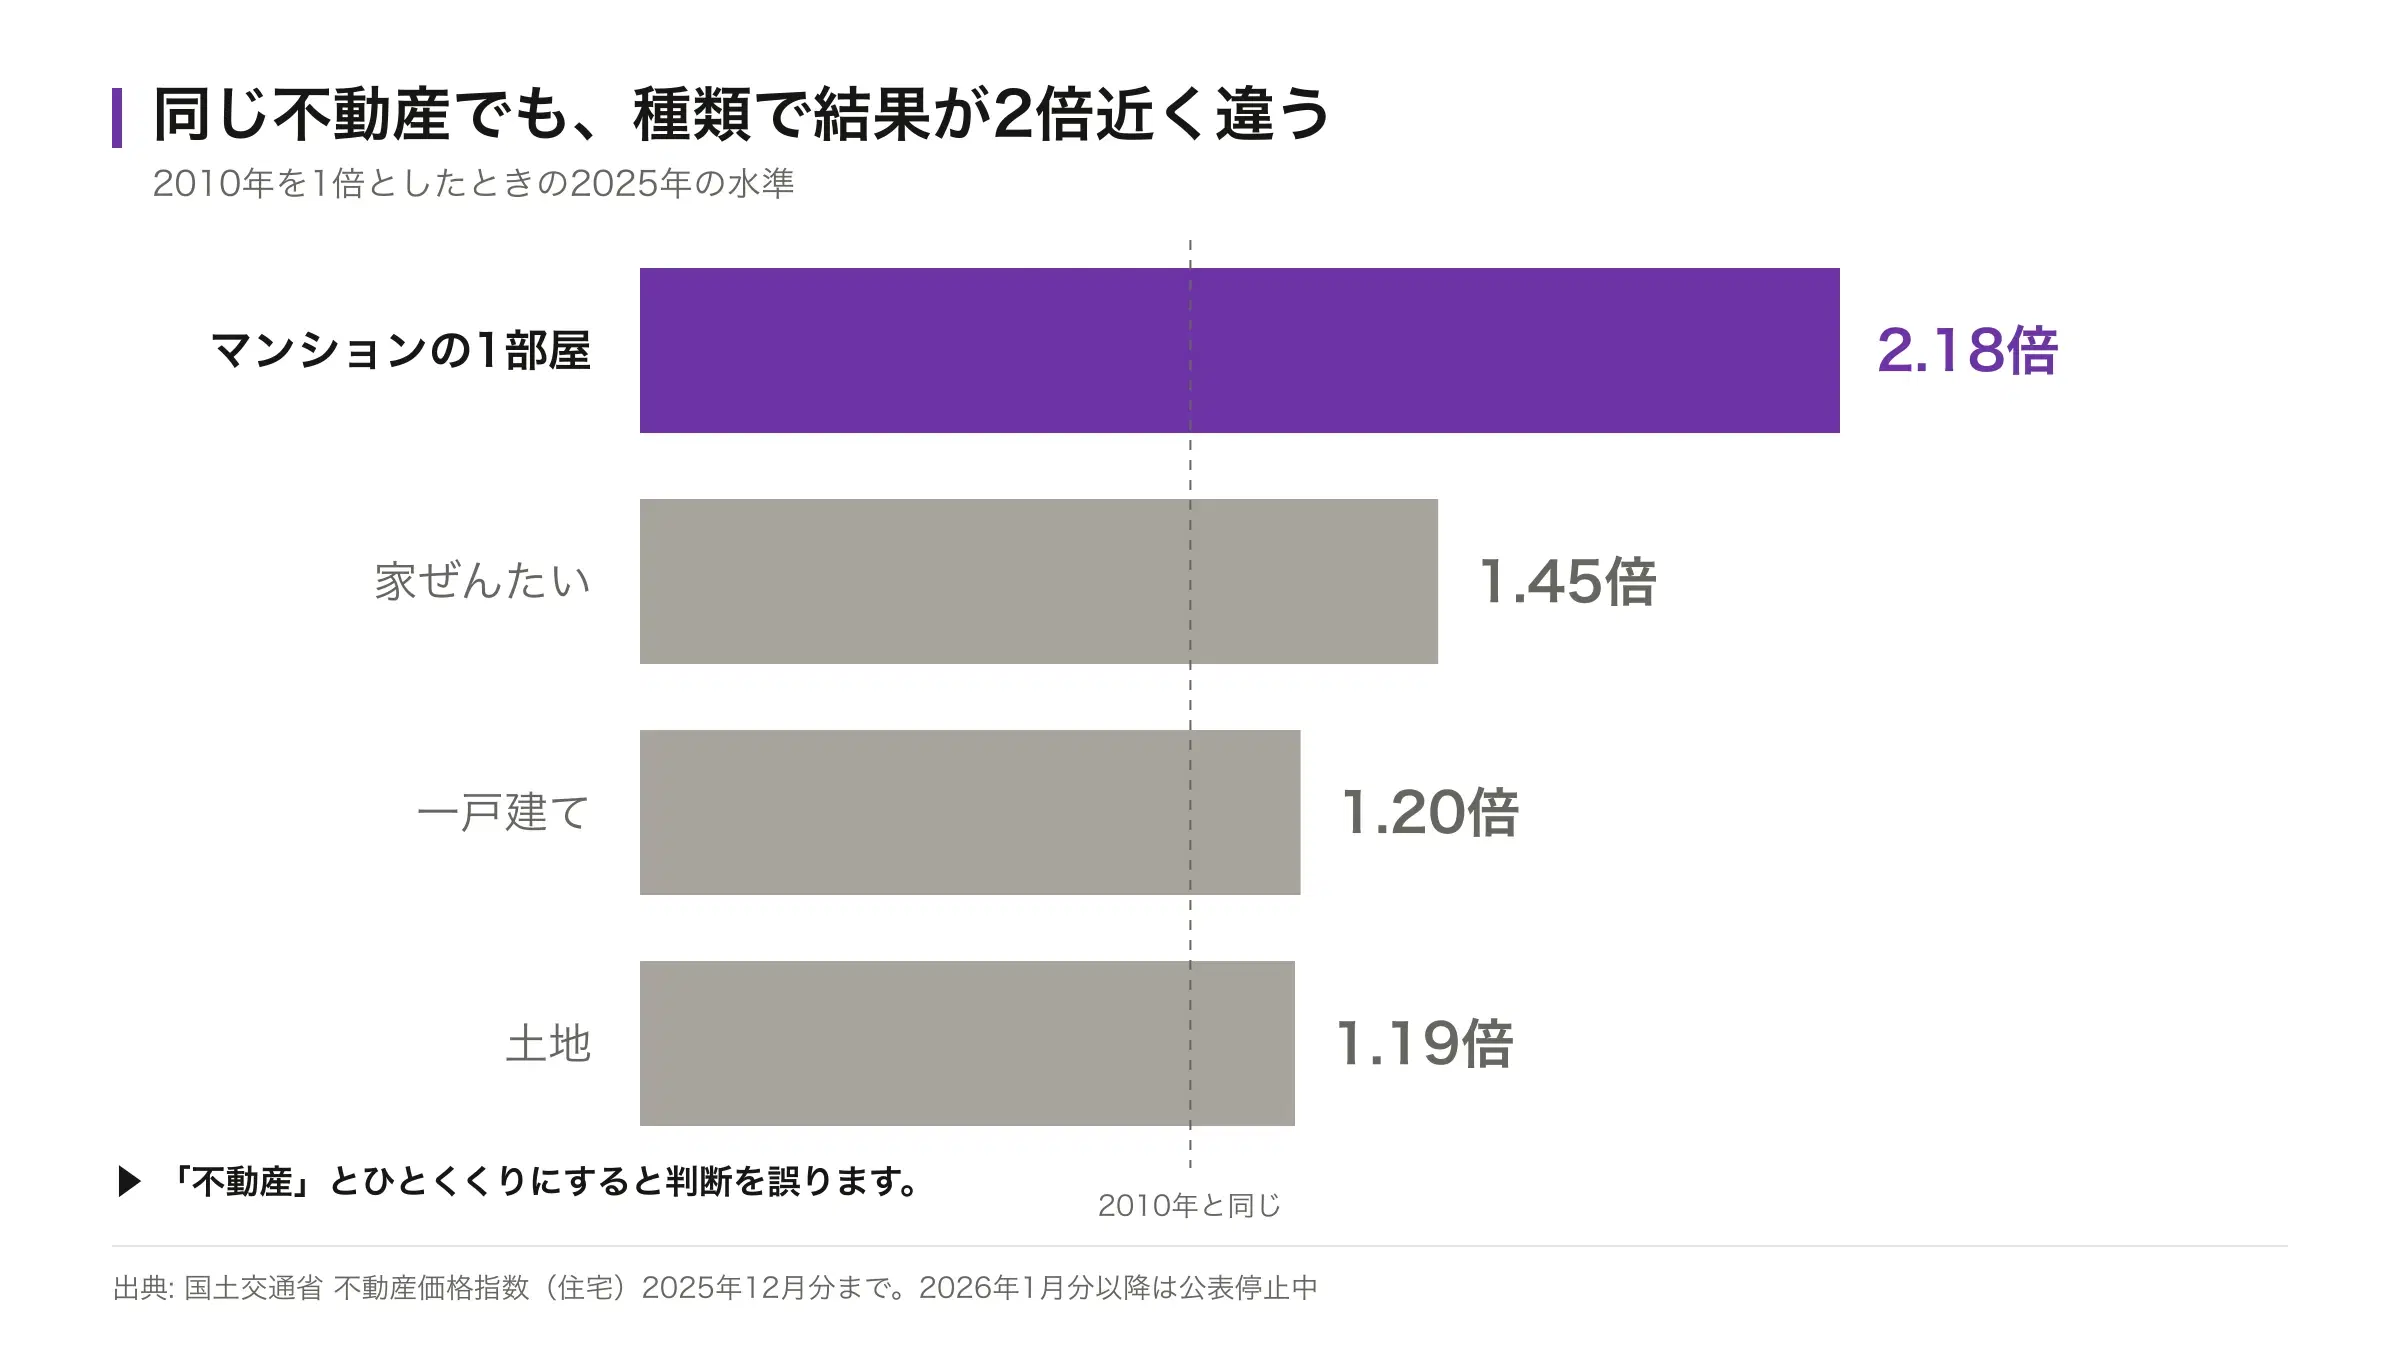
図はタップすると大きく表示できます
| 種類 | 2025年 | 15年で |
|---|---|---|
| マンションの1部屋 | 217.8 | 2.18倍 |
| 家ぜんたい | 144.7 | 1.45倍 |
| 一戸建て | 120.3 | 1.20倍 |
| 土地 | 118.7 | 1.19倍 |
6つの中で不動産だけにある性質が、借りたお金で買えることです。物価が上がると、返す金額は変わらないのに、そのお金の値打ちが下がります。ただし借入は返せるかどうかで決めるもので、金額の試算は不動産の記事にまとめています。
⑥ REIT
REIT(リート)は、多くの人からお金を集めて不動産に投資し、その賃料を分配する商品です。証券口座があれば数万円から買えます。
守れるのは、不動産と同じ長期の物価上昇です。守れないのは、借入による負担の目減りです。借りているのは運用会社であって、自分ではないためです。
| 項目 | 現物の不動産 | REIT |
|---|---|---|
| 借入が使えるか | 使える | 自分では使えない |
| いくらから | 数百万円〜 | 数万円〜 |
| 現金にする速さ | 数か月 | その日のうち |
| 手間 | 管理会社に任せられる | 不要 |
編集部NISA・iDeCoは入れ物であって、手段ではない
制度の内容(2026年度時点)
- NISAニーサ
- 投資で得た利益に税金がかからない制度です。年間の投資枠と生涯の上限が決まっています(2026年度時点)。金額は下の表のとおりです。
- iDeCoイデコ
- 自分で作る年金です。掛けた金額が所得から差し引かれるため、その年の税金が減ります。ただし原則60歳まで引き出せません。
| 項目 | NISA | iDeCo |
|---|---|---|
| いつ引き出せるか | いつでも | 原則60歳まで不可 |
| 税金の優遇のしかた | 利益に税金がかからない(非課税) | 掛けた金額が所得から差し引かれ、その年の税金が減る(所得控除) |
| 年間の上限 | 360万円 | 職業により異なる |
NISAやiDeCoは、それ自体が投資先ではありません(いずれも2026年度時点の制度です)。中に何を入れるかは自分で決めます。上の6つのうち、株式・投資信託・REITはこの器に入れられます。
編集部よくある失敗は4つ
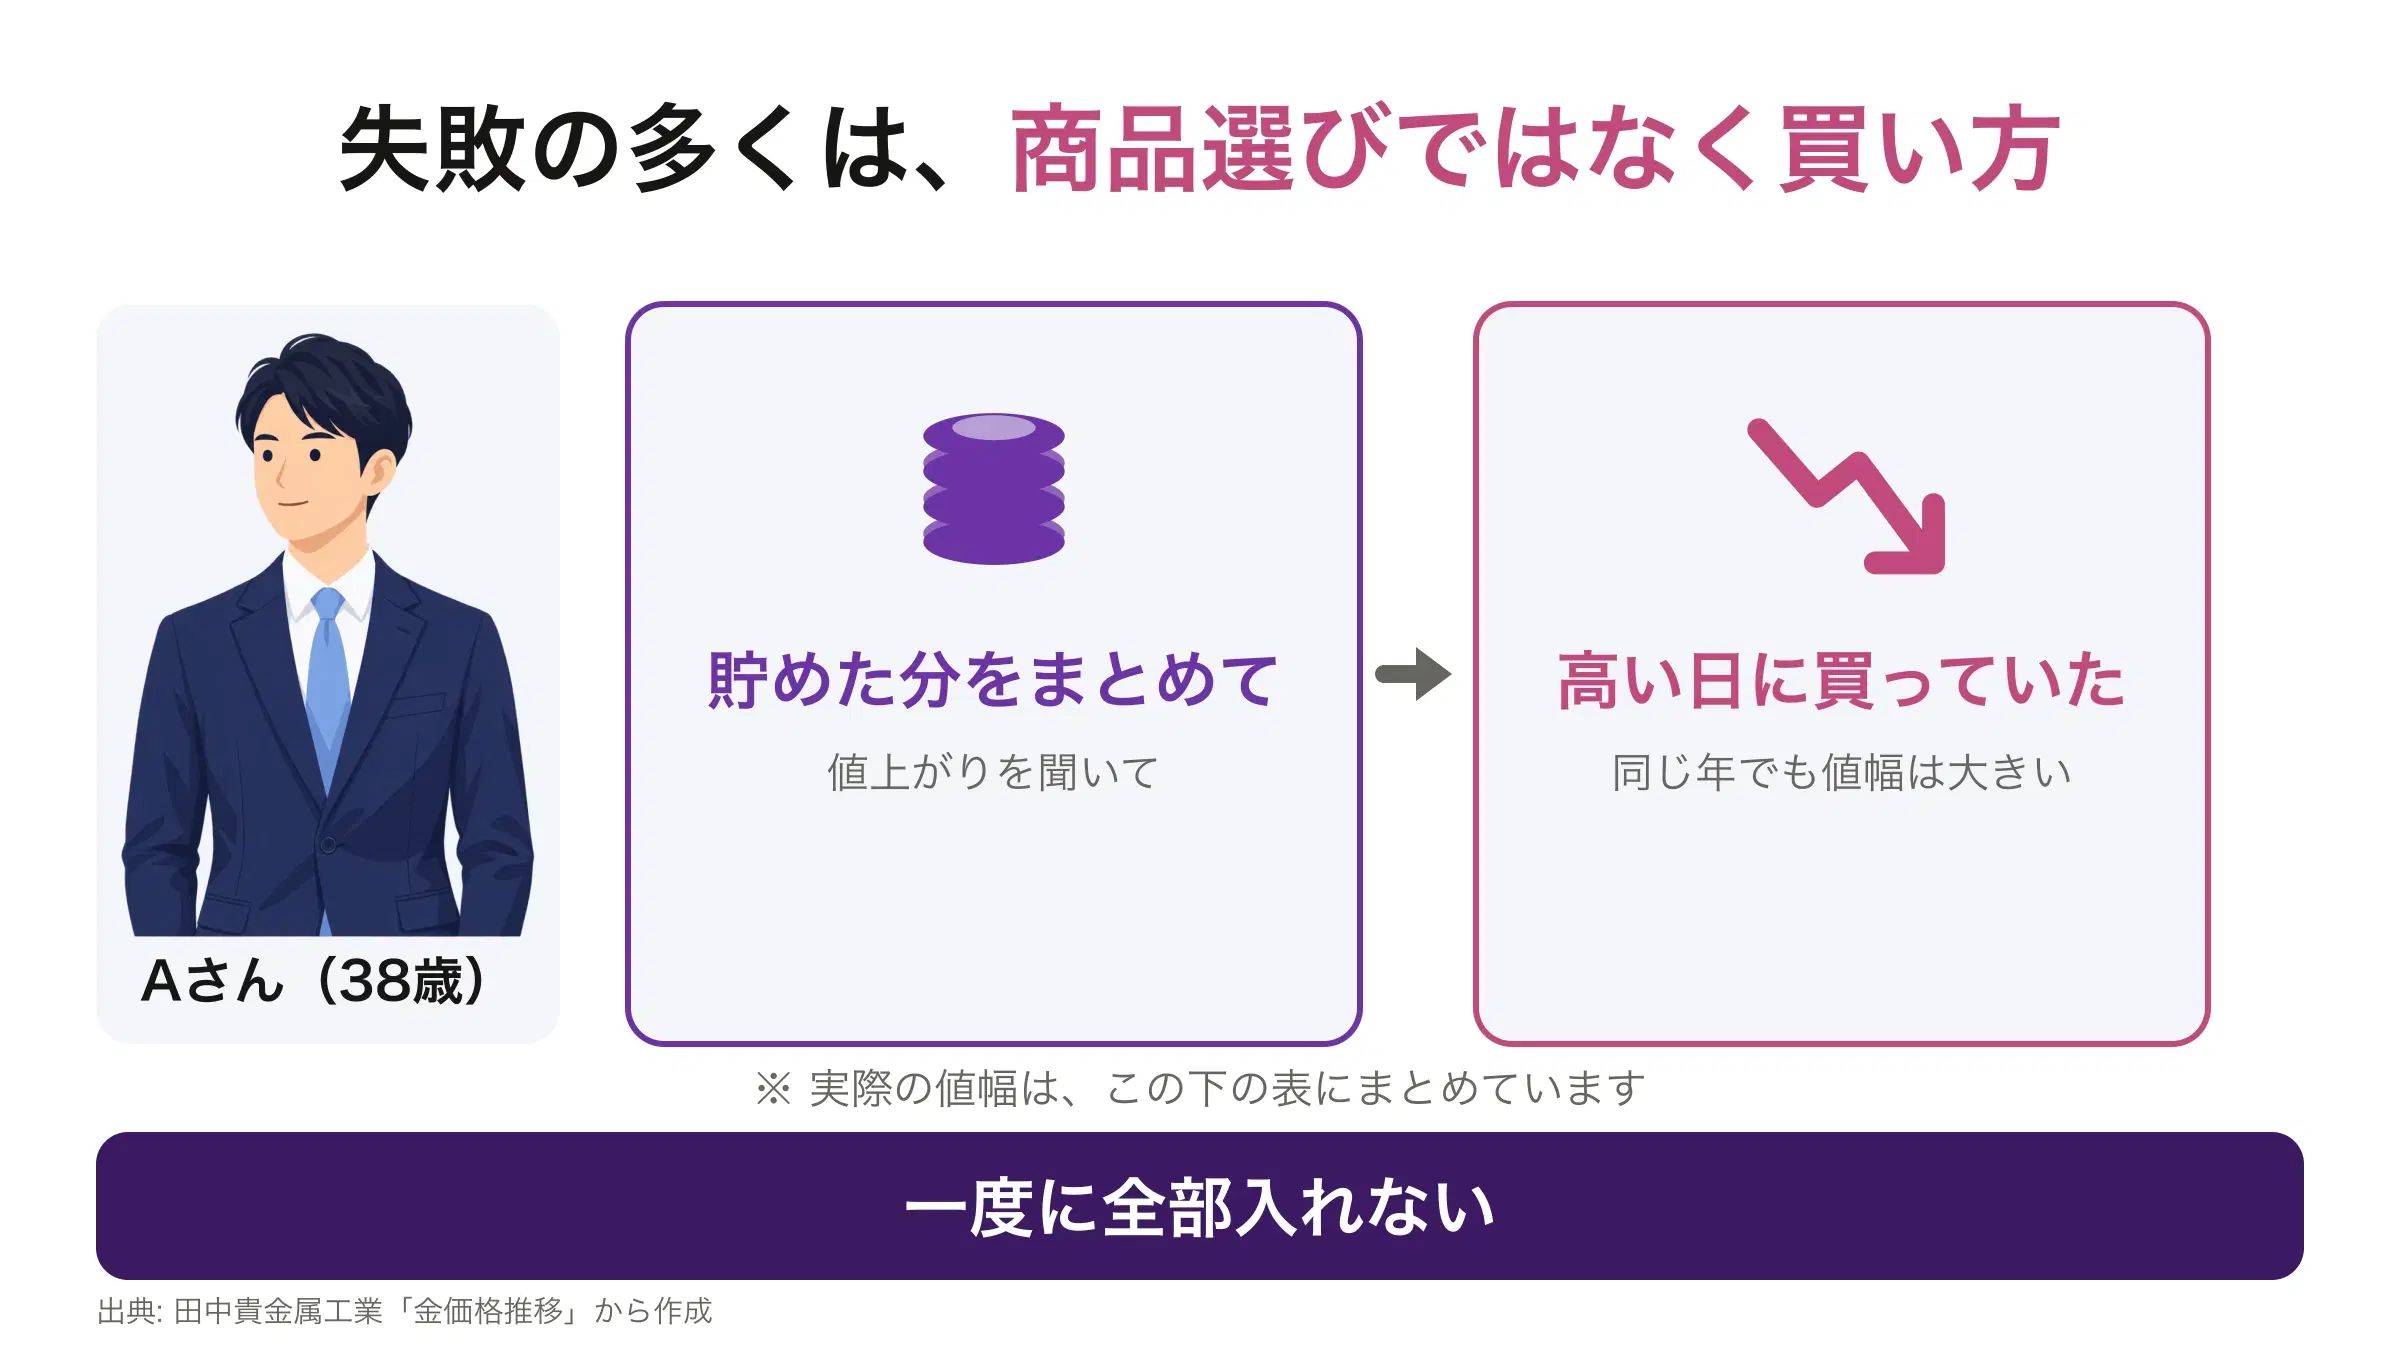
図はタップすると大きく表示できます
手段を選んだあとに起きる失敗は、いくつかの型に絞られます。どれも「知らなかった」だけで起きるもので、覚えてしまえば避けられます。
① まとまったお金を、一度に全部入れてしまう
いちばん多い失敗です。手元にある額をそのまま一度に入れてしまう。
38歳の会社員Aさんの例で考えます。金が値上がりしていると聞いて、貯めていたお金をまとめて金に替えました。ところが金の値段は、同じ年のうちでも高い日と安い日で大きく開きます。買った日がたまたま高い日だったため、しばらく含み損を抱えることになりました。
避け方は単純で、買う日を分けます。毎月1万円ずつのように決まった額を買い続けると、高い日には少ししか買えず、安い日には多く買えるので、平均するとまん中あたりの値段で買えます。
② 税金を引く前の利回りで比べてしまう
商品の説明に出てくる利回りは、ほとんどが税金を引く前の数字です。実際に手元に残るのは、そこから約20%が引かれたあとの金額になります。
40歳の会社員Bさんは、個人向け国債の利率が物価を上回っていたので「これで守れる」と考えました。ところが受け取るときには税金が引かれます。手元に残る利率で見ると、物価には届いていませんでした。
税金が引かれるのは国債だけではありません。株式でも投資信託でも、増えた分には同じく約20%がかかります。
③ 円安で増えた分を、増えた「実力」だと思ってしまう
外貨を持っていると、円安が進んだときに円に直した金額が増えます。2026年7月末の時点では数年前より円安なので、ドルを持っていた人の口座の数字は増えています。
ただし、増えたのは円に直したときの見た目だけで、持っている1ドルの中身は変わっていません。円が元の水準に戻れば、増えた分はそのまま消えます。
④「不動産はインフレに強い」を、どの物件でも成り立つと思ってしまう
不動産がインフレに強いと言われるのは、物価が上がれば家賃も上がる、という前提があるからです。ただ、この前提は全国どこでも成り立つわけではありません。
総務省の消費者物価指数で6年分を見ると、物価は大きく上がった一方、全国の民営家賃はほとんど動いていません。東京都区部は物価並みに動いていますが、全国平均は伸びていません。伸び幅は上の表のとおりです。
| 項目 | 伸び | 期間 |
|---|---|---|
| 物価(消費者物価指数 総合) | +14.2% | 2020年7月→2026年7月 |
| 全国の民営家賃 | +1.4% | 2020年7月→2026年7月 |
| 東京都区部の民営家賃 | +1.8% | 前年同月比(2026年7月) |
| 全国の民営家賃 | +0.6% | 前年同月比(2026年7月) |
つまり「不動産だからインフレに強い」のではなく、家賃が上がっている場所の物件だから強い、が正確です。
編集部投資より確実なのは、固定費を減らすこと
図はタップすると大きく表示できます
37歳のCさんは、投資の前に固定費を見直しました。投資は増えるかどうか分かりませんが、支出の削減は確実に手元に残ります。毎月の固定費をいくら減らすと、運用の利回り何%にあたるかを下の表にしました。
| 毎月の削減額 | 年間 | 同じ効果を出す利回り |
|---|---|---|
| 3,000円 | 36,000円 | 3.6% |
| 5,000円 | 60,000円 | 6.0% |
| 10,000円 | 120,000円 | 12.0% |
見直す順番は、金額の大きいものからです。住居費、保険、通信費、サブスクリプションの順に確認すると効率が良くなります。
編集部年代で変わるのは、待てる時間の長さ
図はタップすると大きく表示できます
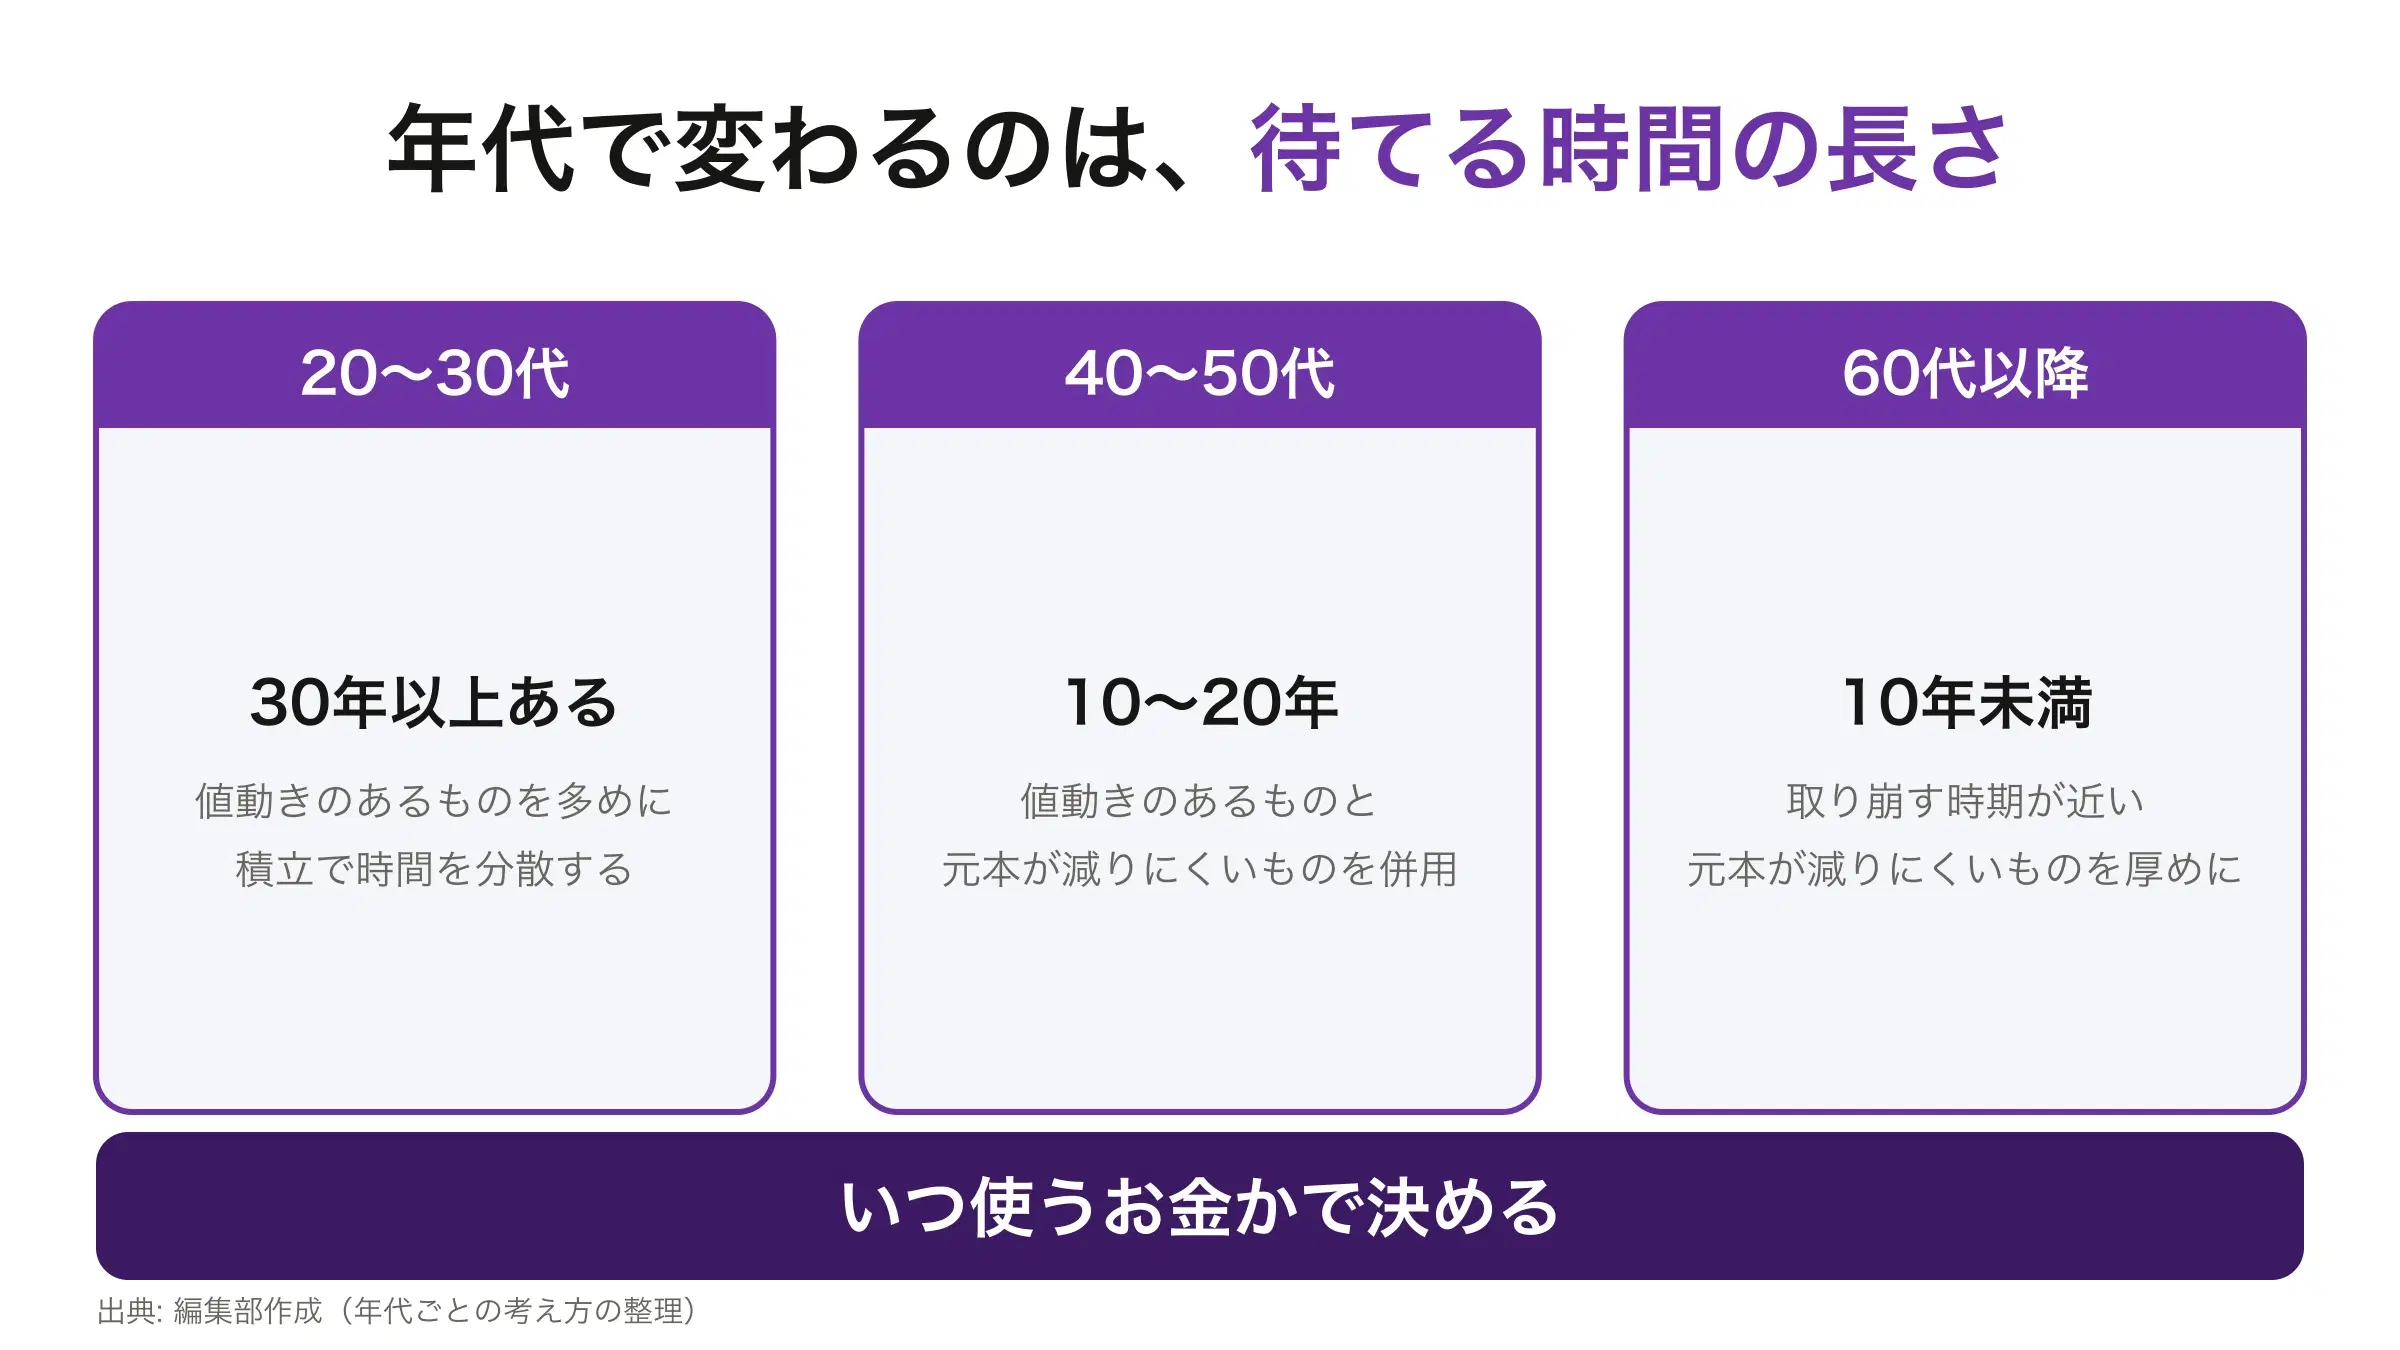
株式や金は、途中で値下がりします。この年代なら、下がってから戻るまで待てる時間があります。この待てる時間の長さが、年代によって選び方が変わる理由です。
まず生活費の半年分を預金で確保し、残りを制度の中で積み立てるところから始めるのが、迷いにくい順番です。
ハイパーインフレは来るのか
ハイパーインフレは、物価が短期間に何倍にもなる状態を指します。今の日本の物価上昇とは、桁も性質も別のものです。
ここ数年の物価上昇率は、上の表のとおりの水準で推移しています。ここから急に何倍にもなる展開は、今のデータからは読み取れません。
それでも備えるなら、円で価値が決まらないもの、つまり金や外貨、実物資産が候補になります。ただし起きる前提で資産を偏らせると、起きなかったときの機会損失が大きくなります。
編集部よくある質問
インフレ対策として最も効果的な方法は何ですか?
唯一の正解はありません。この5年で最も伸びたのは金でしたが、値動きも大きく、利息も生みません。
少額からでもできるインフレ対策はありますか?
あります。投資信託やREITなら数千円から始められます。
インフレ対策はいくらから始めるべきですか?
生活費の半年分を預金で確保したうえで、残った分から始めるのが目安です。すぐ使うお金まで投資に回すと、値下がりしている時期に取り崩すことになります。
預金は全額投資に回すべきですか?
回さないでください。急な出費や収入が止まったときに使うお金は、値動きのないところに置いておく必要があります。
住宅ローンはインフレ時にどうすべきですか?
物価が上がると、返す金額は変わらないのにお金の値打ちが下がるため、借りている側の負担は実質的に軽くなります。ただし変動金利で金利が上がると、返済額そのものが増えて相殺されます。
外貨を持つことはインフレ対策になりますか?
円が安くなる場面には効きます。ただし円が強くなれば逆に目減りし、円に戻すたびに手数料もかかります。
インフレ対策で節約以外にできることはありますか?
固定費の見直しと、NISAなどの制度(2026年度時点)を使うことです。毎月の固定費を少し削るだけでも、運用でそれと同じ額を稼ぐより確実です。
インフレに強い資産は何ですか?
この5年の実績では、金・株式・マンションはいずれも物価を上回り、普通預金だけが置いていかれました。倍率は記事中の早見表にまとめています。
まとめ
この記事の結論
- この5年、物価は上がり続けた。普通預金はほとんど動かず、置いていかれた
- 金・株式・マンションはいずれも物価を上回った。伸び幅は記事中の早見表のとおり
- 国の利上げでは預金は守れない。先に上がるのは借りる側の金利
- 個人向け国債は、税引前なら物価に勝つが、税引後では負ける
- 借りたお金で買えるのは、6つのうち不動産だけ
手段を選ぶ前に、動かせる金額を知る必要があるためです。
まず確かめること
- 通帳かアプリを開く
- 5年間使う予定のないお金がいくらあるかを数える
- その金額をメモしておく
編集部編集部あわせて読みたい
こどもNISAとは?2027年から始まる0〜17歳のNISAと、気をつける3つのこと

こどもNISAは2027年から始まります。対象は0歳から17歳まで、1年に60万円・合計600万円まで、親のNISAとは別の枠です。終わったジュニアNISAとの違いと、引き出すときに要る手続きを、金融庁の資料をもとに整理しました。親のNISAとどちらを先に使うかも書いています。
不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれます。「1万円から」は前者、「月々1万円から」は後者を指しています。それぞれいくらから始められるかと、気をつけることを分けて整理しました。
不動産投資でよくある6つの失敗|買う前と買ったあとにできること

不動産投資の失敗としてよく挙げられるのは、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なしの6つです。東京の25㎡の部屋を例に、それぞれ金額に何が起きるかを計算しました。よく見る「4割が失敗」という数字の出どころも最後にまとめています。