こどもNISAとは?2027年から始まる0〜17歳のNISAと、気をつける3つのこと

 相談者
 編集部
NISAのつみたて投資枠から年齢の決まりがなくなり、2027年1月から0歳の子どもでも口座を開けるようになります。これまでは18歳以上しか使えませんでした。
この記事でわかること
- こどもNISAが始まる時期と、対象になる年齢
- 入れられる金額の上限と、親のNISAとの関係
- 終わったジュニアNISAと、どこが変わったか
- 引き出すときに要る手続きと、気をつけること
- 親のNISAと、どちらを先に使えばいいか
こどもNISAとは?
こどもNISAは、18歳未満の子どもが使えるNISAです。投資で出た利益に税金がかからない、という点は大人のNISAと同じです。
名前のとおり子ども向けですが、口座を動かすのは親です。子ども本人が売り買いの手続きをするわけではありません。
子どもが大きくなるまでのあいだ、親が管理役を務めるかたちです。

図はタップすると大きく表示できます
① 対象は0〜17歳。親のNISAとは別に枠がもらえる
対象になるのは0歳から17歳までです。生まれた年から使えます。大事なのは、親のNISAの枠とは別に用意されることです。子どもの人数だけ枠が増えます。
親の口座とは別に、子ども名義の口座を開くことになります。
これまでのNISAは大人だけのものでした。年齢の決まりがなくなることで、生まれたばかりの子どもにも枠が用意されます。
枠は子ども一人ずつに用意されます。きょうだいがいれば、その人数だけ持てます。
② 買えるのは「投資信託」だけ
言葉の説明
- 投資信託とうししんたく
- たくさんの人からお金を集めて、まとめて株などに投資する商品です。1本買うと、何百社にも分けて投資したことになります。こどもNISAで買えるのは、このうち長期の積み立てに向いたものに限られます。
こどもNISAで買えるのは、このうち長期の積み立てに向いたものに限られます。金融庁が決めた条件を満たした商品だけが対象です。個別の会社の株は買えません。
選べる商品が絞られているのは、短い期間で売り買いする使い方を想定していないからです。子どもが大きくなるまでの長い時間をかけて育てる、という考え方で作られています。
③ 始まるのは2027年1月から
0歳から17歳までの子どもがNISA口座を開けるようになるのは、2027年1月からです。金融庁がNISAの特設サイトで示しています。
制度は法律として決まっていて、始まる時期も決まりました。発表を待っている段階ではありません。
口座開設の受付を先に始めている金融機関もあります。扱うかどうかと、いつから受け付けるかは会社によって違うので、使いたい会社の案内を見てください。
④ 18歳になると、大人のNISAに自動で移る
18歳になると、持っている分はそのまま大人のNISAへ移ります。手続きは要りません。ここは、あとで出てくるジュニアNISAとの大きな違いです。
名義も子どものままです。親の口座に移るわけではありません。
移ったあとは、大人と同じ使い方ができます。買える商品の種類も増えます。子どもが成人して自分で運用を続けるなら、そのまま引き継げます。
名義は子どものままなので、本人が自分の資産として引き継ぎます。
値動きの大きいものを外してあるのは、長く持つあいだの振れ幅を抑えるためです。大人になってから自分で選び直すこともできます。
こどもNISAの枠はどれくらい?
入れられる金額には上限があります。1年ごとの上限と、ためられる合計の上限の2つです。

図はタップすると大きく表示できます
① 1年に入れられるのは60万円まで
月に直すと5万円です。毎月同じ額を積み立てる形で使うことになります。
まとめて入れることもできますが、入れた時期によって値段が変わるので、毎月同じ額にするほうが結果はならされます。
毎月いくらにするかは、家計を見て決めてください。上限いっぱいを目指す必要はありません。
途中で金額を変えることもできます。はじめから無理のない額にしておくほうが続きます。
② 合計の上限は600万円
上限まで使うと、10年で届く計算です。0歳から始めれば、小学校を卒業するころには上限に達します。そのあとは新しく入れられませんが、持っているものはそのまま運用を続けられます。
ここで言う上限は、入れたお金の合計です。運用で増えた分は含みません。増えたからといって枠が減ることはありません。
③ 親のNISAの枠とは別
親が自分のNISAを上限まで使っていても、子どもの枠は別に使えます。子どもが2人いれば、その人数分だけ増えます。家族全体で見ると、入れられる枠が広がることになります。
親の枠と子どもの枠は、それぞれ独立しています。どちらかを使ったからといって、もう片方が減ることはありません。親が先に使い切っても、子どもの枠はそのまま残ります。
④ その年に使った枠は、売っても戻らない
その年に使った60万円の枠は、途中で売っても戻りません。枠は毎年1月に新しく来ます。
ただし「一度使ったら二度と戻らない」わけではありません。売った商品を買ったときの金額の分だけ、合計の上限が翌年に戻ります。ここは大人のNISAと同じ考え方です。
編集部こどもNISAとジュニアNISAの違い
以前にも、子ども向けのジュニアNISAという制度がありました。2023年末で終わっています。こどもNISAは、その使いにくかったところが直されています。
使い勝手が悪いという声が多く、利用はあまり広がりませんでした。その反省が、今回の制度に反映されています。
特に、途中で引き出せないことが使いにくさとして挙げられていました。

図はタップすると大きく表示できます
① 引き出せる年齢が、18歳から12歳に下がる
ジュニアNISAは18歳まで原則として引き出せませんでした。こどもNISAは12歳から引き出せます。中学や高校の費用にも使えるということです。
途中で必要になっても動かせない、というのが使われなかった大きな理由です。ただし、引き出せることと、必要な日に必要な額を用意できることは別です。値下がりしている日に売れば、入れた額を下回ります。
② 非課税で持てる期間の期限がなくなる
ジュニアNISAには最長5年という期限がありました。こどもNISAには期限がありません。買ったものを、売るまでずっと持ち続けられます。
期限があると、相場が悪い時期に売らざるを得ないことがあります。それがなくなります。
売る時期を自分たちで選べるというのは、長く持つ制度では大きな違いです。
子どもが何歳になっても、売るかどうかを自分たちで決められます。
③ 子ども名義で株を買うことは、できなくなる
ジュニアNISAでは個別の会社の株も買えました。こどもNISAでは買えません。長く持つことを前提にした制度なので、値動きの大きいものは外されています。
株を選ぶ勉強をさせたい、という使い方には向きません。そこは大人の口座で考えることになります。
こどもNISAのメリットは?
親のNISAと比べて増えるのは、実は1つだけです。よくメリットとして並ぶ残りの2つは、親のNISAと比べた利点ではありません。表で分けます。
| よく挙がること | 中身 | 親のNISAと比べると |
|---|---|---|
| 親と別に枠がもらえる | 子どもの人数だけ、家族で入れられる枠が増える | 親のNISAにはない。これが唯一の上積み |
| 期限がない | いつまでに売らなければ、という期限がない | 大人のNISAも同じ。こどもNISAだけの利点ではない |
| 12歳から引き出せる | 進学の費用など、途中で使う道がある | 大人のNISAはいつでも引き出せる。こちらは制限の側 |
「期限がない」と「12歳から引き出せる」は、終わったジュニアNISAと比べたときの改善点です。前の章で見たとおりで、親のNISAと比べた利点ではありません。
口座の中で起きることは、親のNISAと同じです。利益に税金がかからない点も、値下がりすることがある点も変わりません。違うのは、誰の名義で、いくらまで、どういう条件で出し入れできるかという枠組みの部分だけです。
新しい制度だからといって、特別に有利な仕組みが入っているわけではありません。家族で入れられる枠が増える、ここだけが上積みです。
こどもNISAで気をつけることは?
3つあります。どれも、使う前に知っておかないと困るところです。
① 引き出すには、子どもの同意を示す書面と、申出書が要る
図はタップすると大きく表示できます
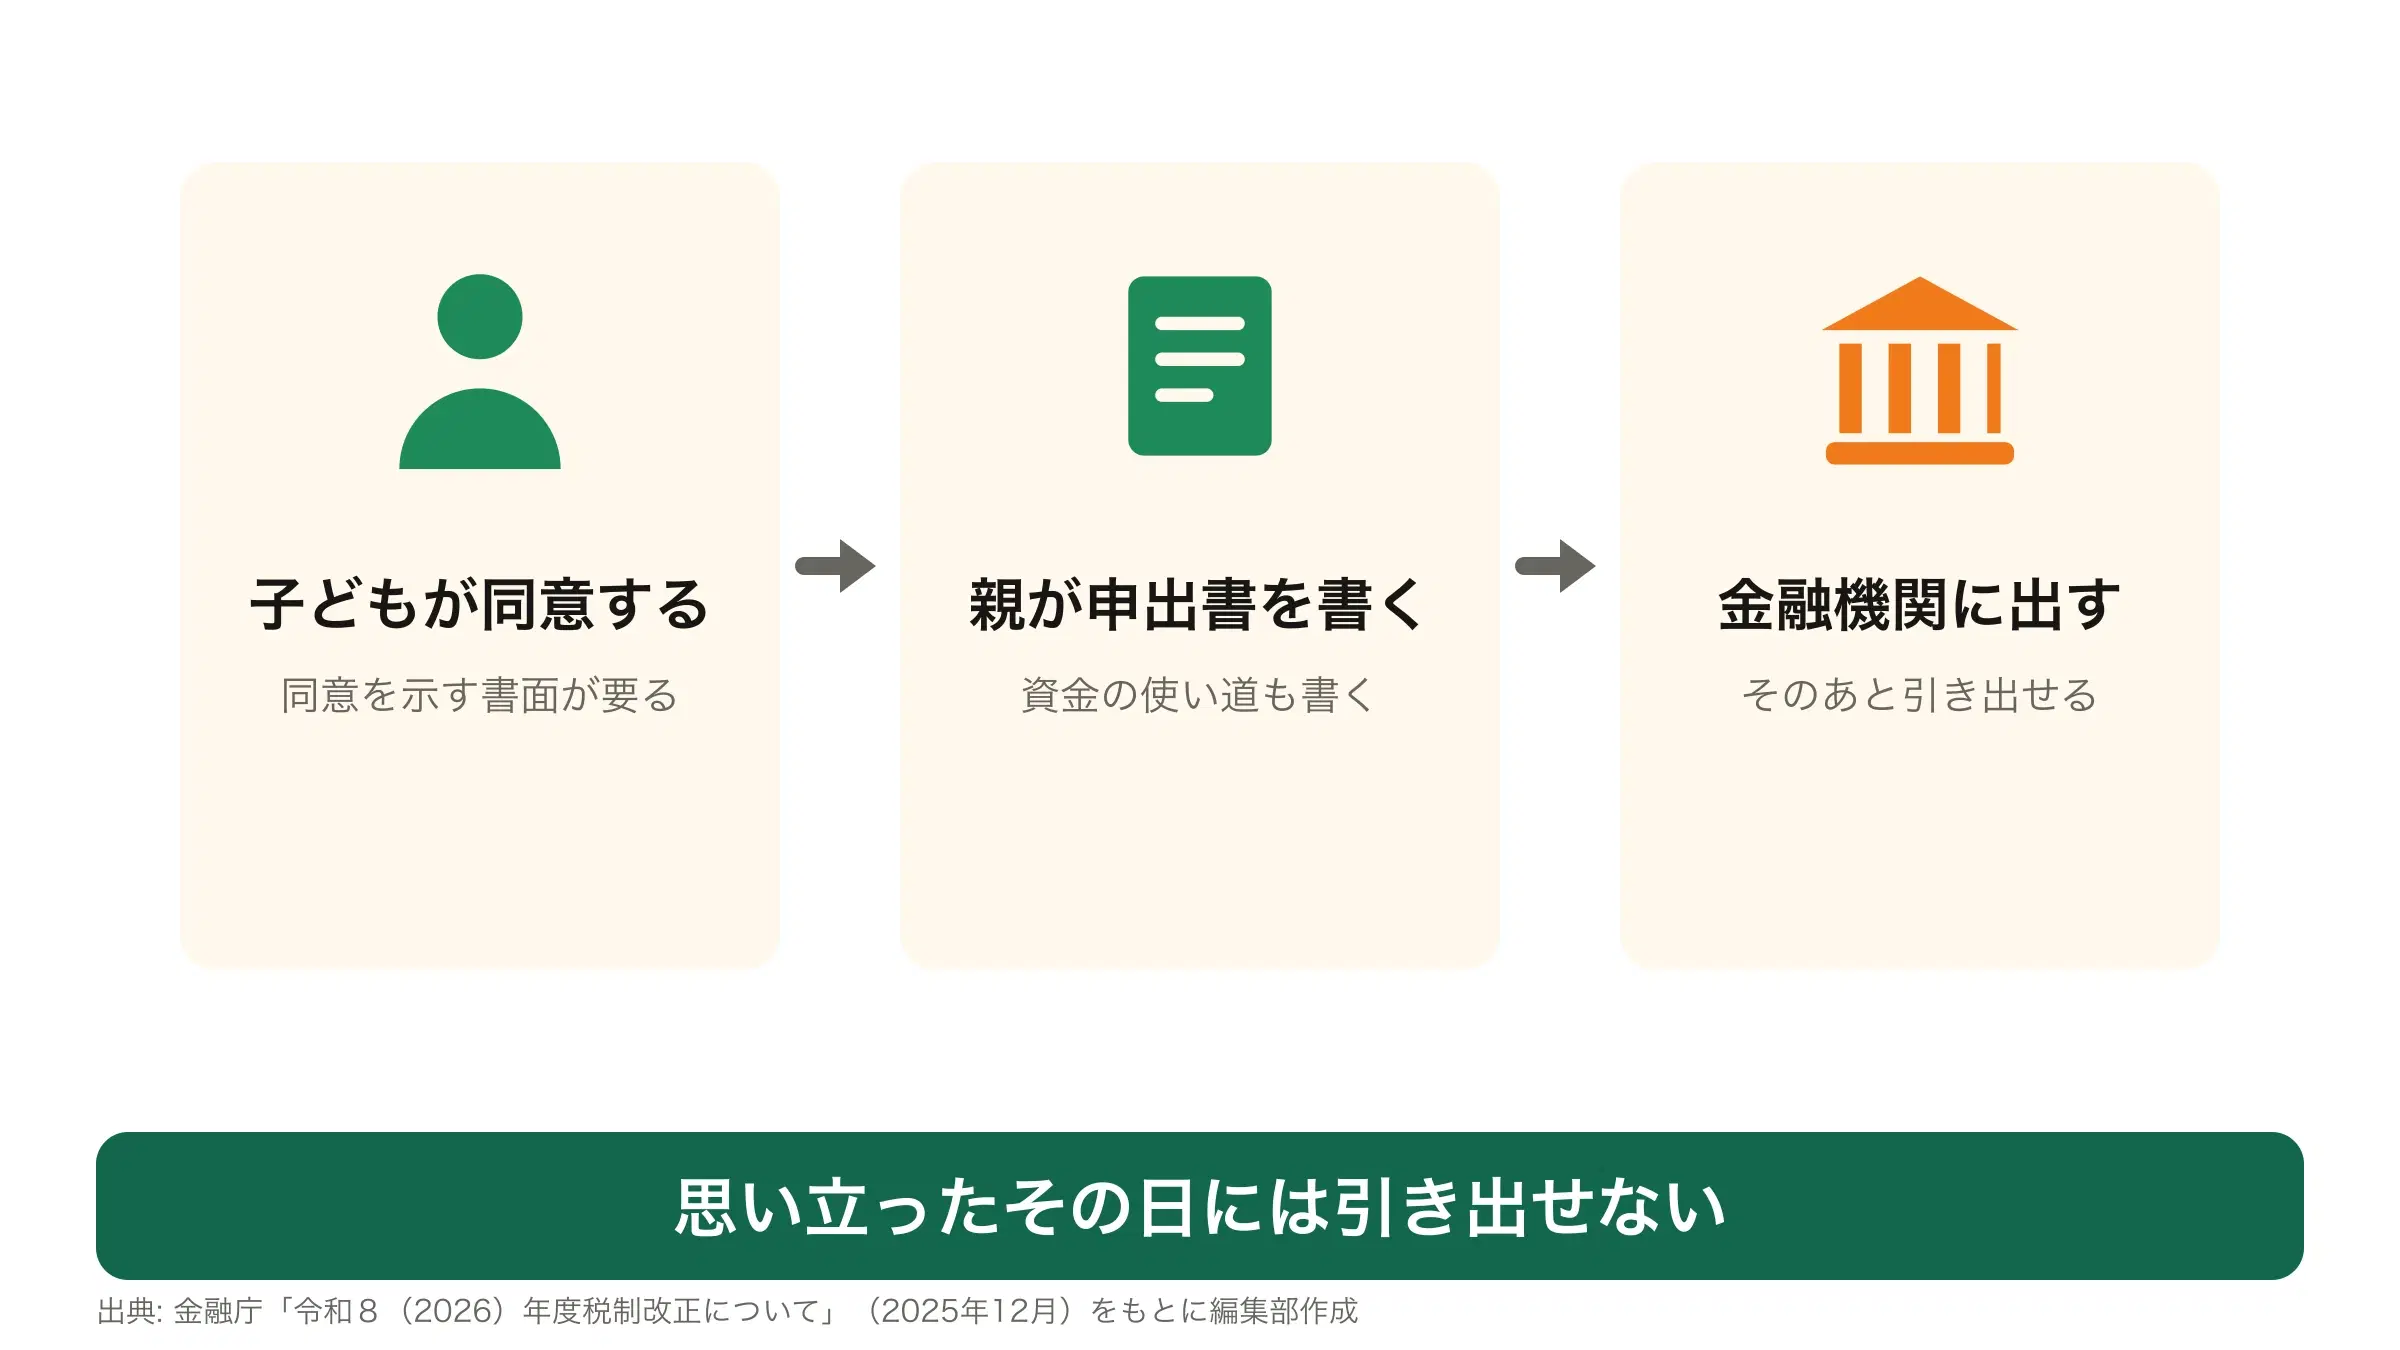
12歳から引き出せますが、親の判断だけではできません。金融庁の資料には、お金の使い道が子どものためのものであること、子どもが引き出しに同意したことを示す書面を添えて、親権者等(口座を管理する人)が申出書を金融機関に出すことが書かれています。
つまり、急にお金が要るときにすぐ動かせるものではありません。すぐ使う予定のあるお金は、こどもNISAに入れないでください。
② 元本は保証されない
買うのは投資信託です。値下がりすれば、入れた額を下回ることがあります。長く持てば持つほど値動きはならされますが、なくなるわけではありません。
預金とは別のものだと考えてください。銀行に預けたお金のように、元の金額が約束されているわけではありません。
困るのは、払う日が決まっているお金を入れた場合です。大学の入学金のように支払日が決まっていると、値下がりしている日でも売ることになります。引き出せることと、その日に必要な額が用意できることは、別の話です。入学金そのものは預金で用意して、こどもNISAは増えていたら足す側に置いてください。
③ 600万円という上限を、目標にしない
上限は「ここまで入れてよい」という線であって、「ここまで入れるべき」という意味ではありません。年60万円は、月に5万円を積み立てる額です。これを十数年続けられる家庭ばかりではありません。
無理に家計から回すと、途中でやめることになります。家計から余る分だけを入れる、が答えです。
| 気をつけること | どうすればいいか |
|---|---|
| 引き出すのに書面と申出書が要る | すぐ使うお金は入れない |
| 元本は保証されない | 払う日が決まっているお金は預金で用意し、こどもNISAは増えていたら足す側に置く |
| 上限600万円は目標ではない | 家計から余る分だけを入れる |
3つとも、行き着くところは同じです。払う日が決まっているお金を、こどもNISAに頼らない。進学の費用に使えない、という意味ではありません。使えますが、あてにして支払いの計画を立てない、ということです。
こどもNISAと親のNISA、どちらを先に使う?
ここは、金融機関の記事ではあまり書かれていないところです。口座が増えるほうがよい側からは、書きにくい話だからです。

図はタップすると大きく表示できます
① 親の枠が余っているなら、親のほうが先
4歳の子どもがいるAさんは、自分のNISAに月3万円を積み立てています。上限には届いていません。この場合は、まず自分の枠を使うほうが素直です。
理由は2つあります。親のNISAなら引き出すのに手続きが要りません。それに、使い道を子どものためのものに限られることもありません。同じ金額を同じ商品に入れるなら、制約の少ないほうから埋めるのが自然です。
急にお金が必要になったときに、自分の判断だけで動かせます。
② こどもNISAが先に向くのは、どんなとき
12歳の子どもがいるBさんは、自分のNISAを既に上限まで使っています。この場合はこどもNISAの出番です。家族で見ると、入れられる枠がその分だけ増えます。
子どもが自分のお金として意識できる年齢なら、金融の勉強の入口にもなります。途中で引き出せるので、進学の費用に回す道も残ります。ただし、入学金のように払う日が決まっているお金は預金で用意して、こどもNISAは増えていたら足す側に置いてください。
値動きを一緒に見ながら、お金が増えたり減ったりすることを体で覚えてもらう、という使い方もあります。
編集部こどもNISAの始め方
始まるのは2027年1月です。受付を先に始めている金融機関もあるので、開始を待たずに申し込めることがあります。手続きの流れは、大人のNISAと大きくは変わりません。
始まる前にできるのは、どこで開くかを考えておくことと、毎月いくら出せるかを家計から見ておくことです。
あわてて決めることはありません。扱う商品や積立の条件は会社ごとに案内が出るので、見比べてから決めれば間に合います。
図はタップすると大きく表示できます
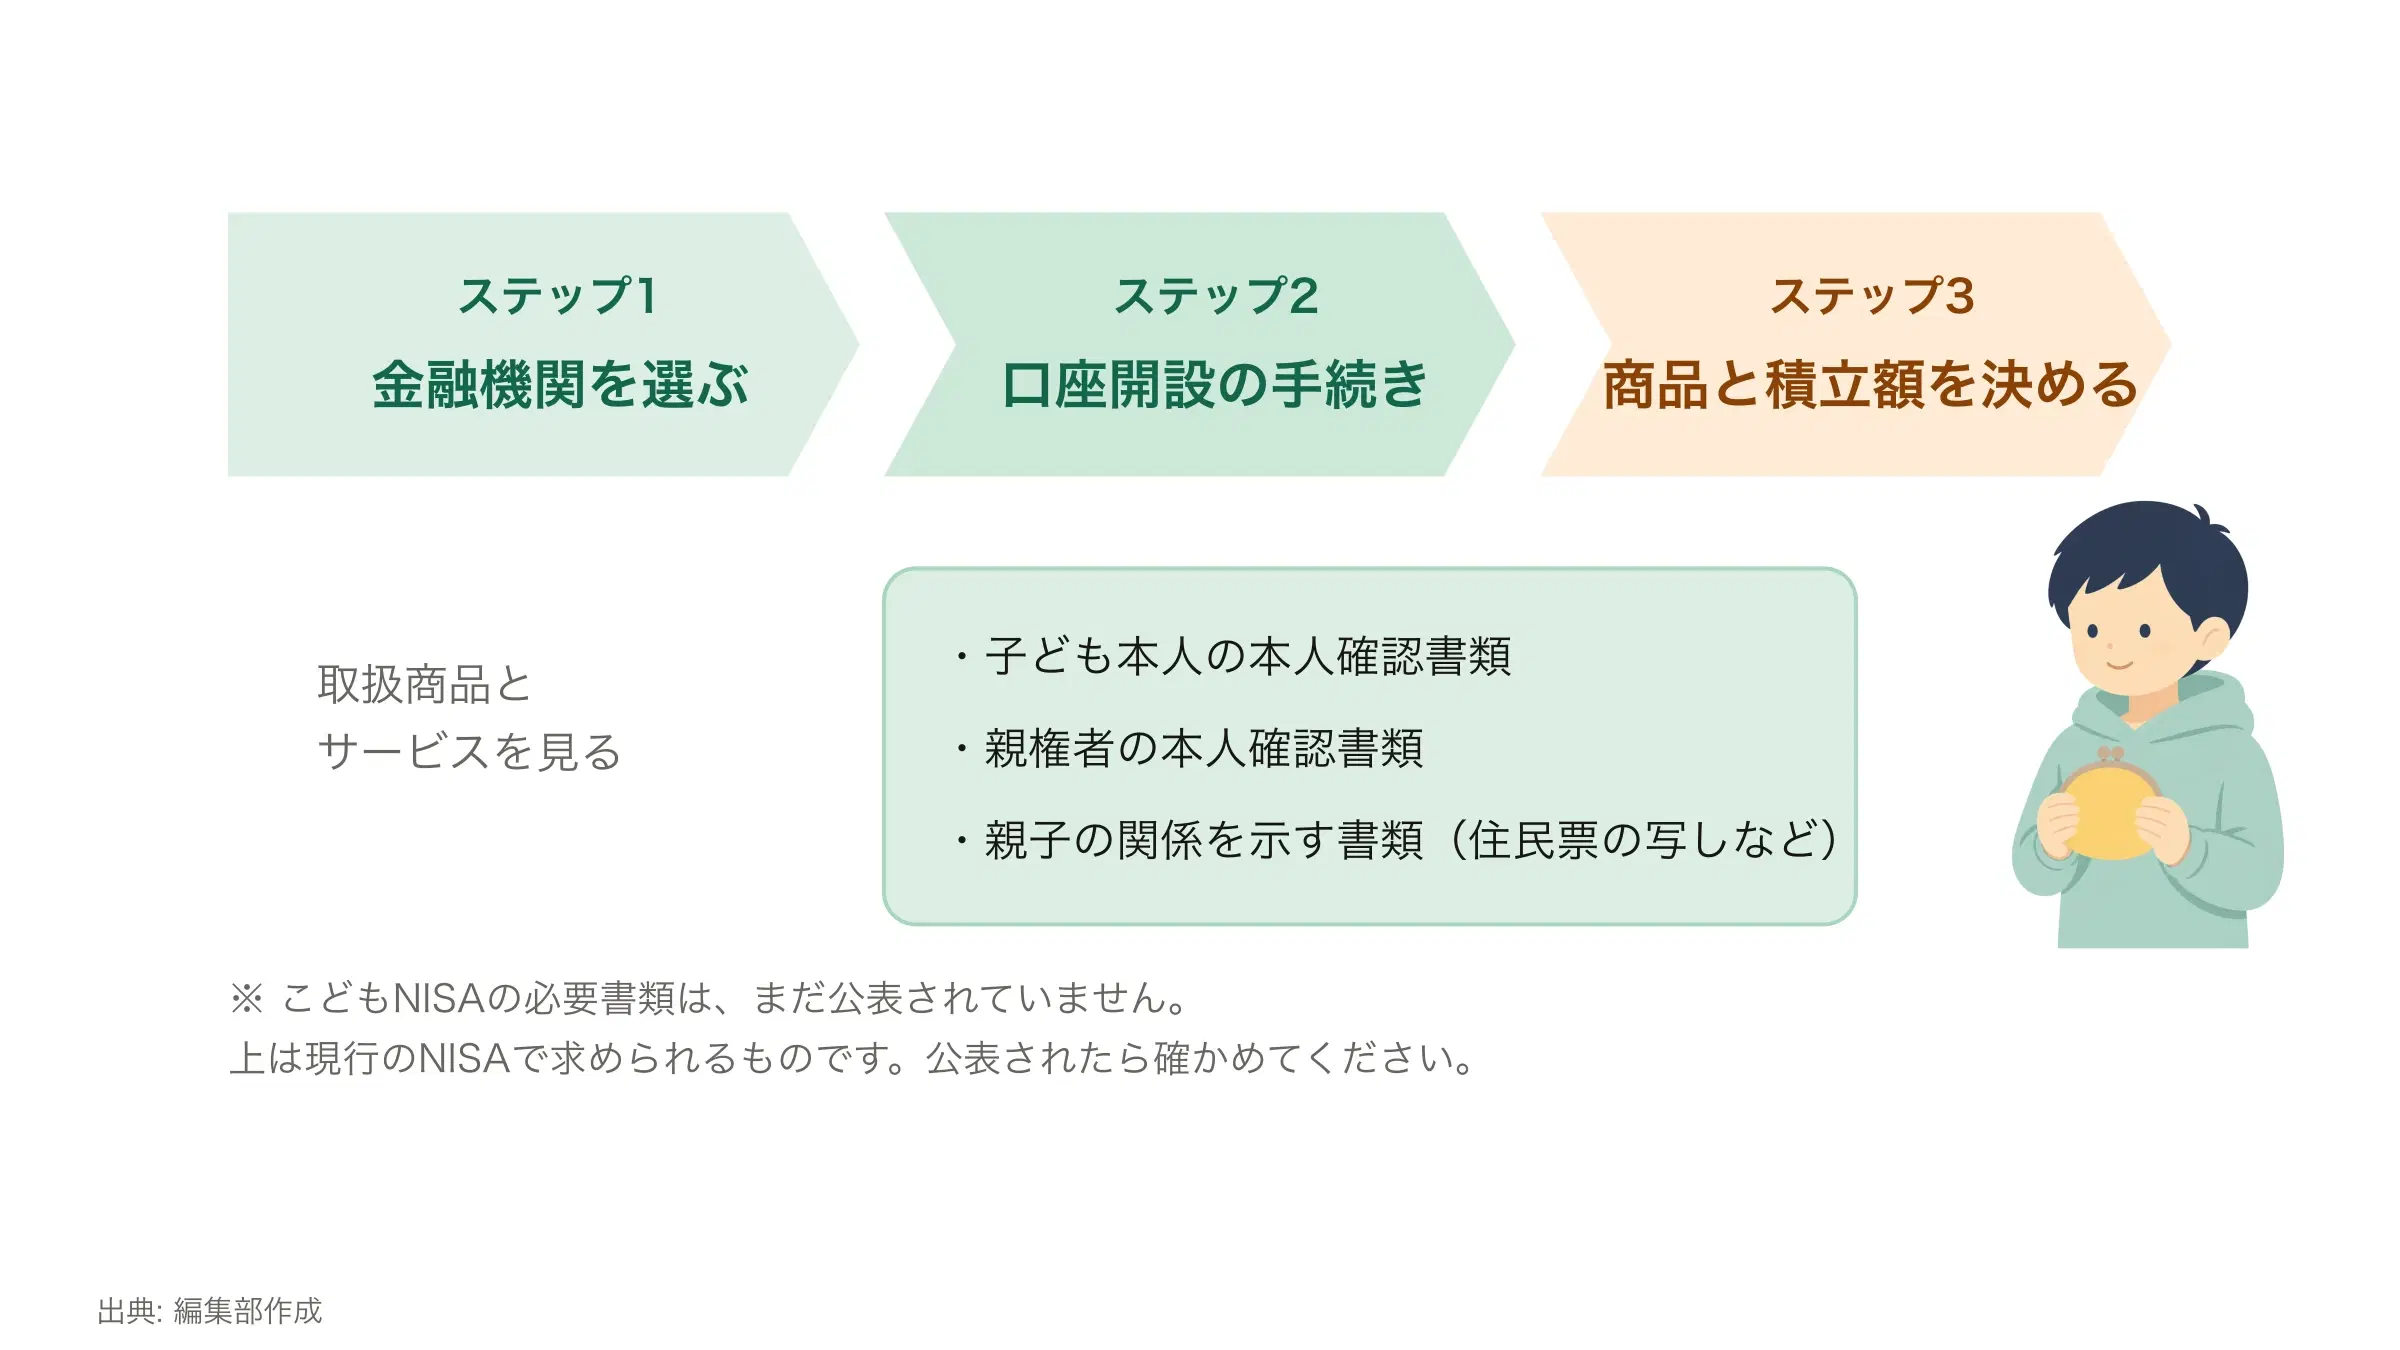
① 金融機関を選ぶ
どこで口座を開くかを決めます。扱っている投資信託の数と、積み立ての設定のしやすさを見てください。今のNISAでは、毎月いくらから積み立てられるか、積立日を選べるかが会社によって違います。
こどもNISAを扱うかどうかは、会社によって分かれます。受付の開始時期も会社ごとに違うので、案内を見てから決めてください。
② 口座開設の手続きをする
子ども本人の確認書類と、親の確認書類、親子の関係を示す書類が要ります。細かい書類は会社によって違うので、申し込む会社の案内で確かめてください。
手続きそのものは、窓口に行かなくてもできるようになると見られます。
③ 商品と積立額を決める
商品は、長期の積み立てに向いた投資信託から選びます。積立額は、前の章で書いたとおり、家計から余る分の範囲で決めてください。
選択肢はそれほど多くありません。迷ったら、幅広く分散しているものから見てください。
あとから金額を変えることもできます。はじめは小さく始めて、続けられそうなら増やす、という進め方で構いません。
よくある質問
こどもNISAは2027年のいつから始まりますか?
2027年1月からです。0歳から17歳までの子どもがNISA口座を開けるようになります。口座開設の受付を先に始めている金融機関もあるので、使いたい会社の案内を見てください。
こどもNISAと大人のNISAは何が違うのですか?
対象の年齢と、入れられる金額と、引き出し方が違います。こどもNISAは0〜17歳が対象で、1年に60万円・合計600万円まで。引き出すには子どもの同意を示す書面と申出書が要ります。18歳になると大人のNISAへ自動で移ります。
こどもNISAはやったほうがいいですか?
親のNISAに枠が余っているなら、そちらが先です。親のNISAなら引き出すのに手続きが要らず、使い道も自由だからです。親の枠が上限まで埋まっている家庭では、家族で入れられる枠が増えるという意味があります。
こどもNISAで気をつけることはありますか?
引き出すのに手続きが要ることと、元本が保証されないことです。途中で引き出せるので進学の費用に回すことはできますが、大学の入学金のように払う日が決まっているお金を頼ると、値下がりしている日でも売ることになります。払う日が決まっているお金は預金で用意して、こどもNISAは増えていたら足す側に置いてください。
まとめ
この記事のまとめ
- こどもNISAは2027年1月から。対象は0歳から17歳まで
- 1年に60万円、合計600万円まで。親のNISAとは別の枠
- 買えるのは、長期の積み立てに向いた投資信託だけ
- ジュニアNISAと違い、12歳から引き出せて、持てる期間に期限がない
- 引き出すには、子どもの同意を示す書面と申出書が要る
- 親のNISAに枠が余っているなら、そちらが先
- 進学の費用に回すことはできる。ただし払う日が決まっているお金は預金で用意する
まず確かめるのは、自分のNISAに枠が余っているかどうかです。余っているなら、こどもNISAが始まるまでにあわてて決めることはありません。
その年にいくら使ったかは、口座を持っている証券会社や銀行の画面で確認できます。
余っているなら、まずはそちらを埋めるところから考えてください。
あわせて読みたい
個人のインフレ対策は何をすればいい?6つの手段を「100万円が5年でいくらになるか」で比べた

インフレ対策として個人ができることを6つ、すべて「100万円を5年置いたらいくらになるか」という同じ条件で比べました。株式、金、外貨、個人向け国債、不動産、REIT。それぞれ何を守れて何を守れないのかを、公的な統計の数字で確認します。投資の知識がなくても読める内容です。
不動産投資は少額でいくらから?物件を持つ方法と、持たない方法がある

少額でできる不動産投資は、物件を持たない方法と、持つ方法の2つに分かれます。「1万円から」は前者、「月々1万円から」は後者を指しています。それぞれいくらから始められるかと、気をつけることを分けて整理しました。
不動産投資でよくある6つの失敗|買う前と買ったあとにできること

不動産投資の失敗としてよく挙げられるのは、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なしの6つです。東京の25㎡の部屋を例に、それぞれ金額に何が起きるかを計算しました。よく見る「4割が失敗」という数字の出どころも最後にまとめています。