不動産投資でよくある6つの失敗|買う前と買ったあとにできること

 相談者
 編集部
「不動産投資 失敗」で検索すると、失敗事例を並べた記事が並びます。並べている数は記事によって違いますが、中身はよく似ています。読み終えても、自分が危ないのかどうかは分かりません。
この記事では、よく挙げられる6つを、金額で何が起きるかまで見ます。そのうえで、買う前と買ったあとに何ができるかを分けて整理します。よく見る「4割が失敗」という数字の出どころは、記事の最後にまとめました。
この記事でわかること
- よくある失敗で、金額に何が起きるか
- 空室が出た年に、手残りがどう変わるか
- 自己資金の有無で、売ったときの損がどれだけ変わるか
- 買う前に確かめること
- すでに買った人が取れる選択肢
- 「4割が失敗」「9割が失敗」という数字の出どころ
不動産投資でよくある6つの失敗
「不動産投資 失敗」で上位に出る記事と、検索されている言葉を並べると、繰り返し出てくるのは次の6つでした。この記事では、それぞれで金額に何が起きるかを計算します。
金額は、東京の中古ワンルーム1室を例にした試算です。サラリーマンの不動産投資の記事と、同じ部屋を使っています。
物件
- 設定
- 東京の中古ワンルーム(築20年・鉄筋コンクリート造・25㎡)
価格
- 設定
- 1,800万円
自己資金
- 設定
- 200万円
借入
- 設定
- 1,600万円・35年・変動年3.0%・元利均等
毎月の返済
- 設定
- 61,576円
家賃
- 設定
- 85,000円
管理費・修繕積立金
- 設定
- 11,400円(25㎡×456円)
管理委託料
- 設定
- 4,250円(家賃の5%。空室の月はかからない)
固定資産税など
- 設定
- 月あたり5,000円
毎月の手残り
- 設定
- 2,774円
金利は、この記事が置いた設定です。特定の金融機関の商品を指すものではありません。
① 空室が埋まらなかった
家賃が止まっても、ローンの返済も管理費も止まりません。入居者がいない期間は、持っているだけでお金が出ていく状態になります。
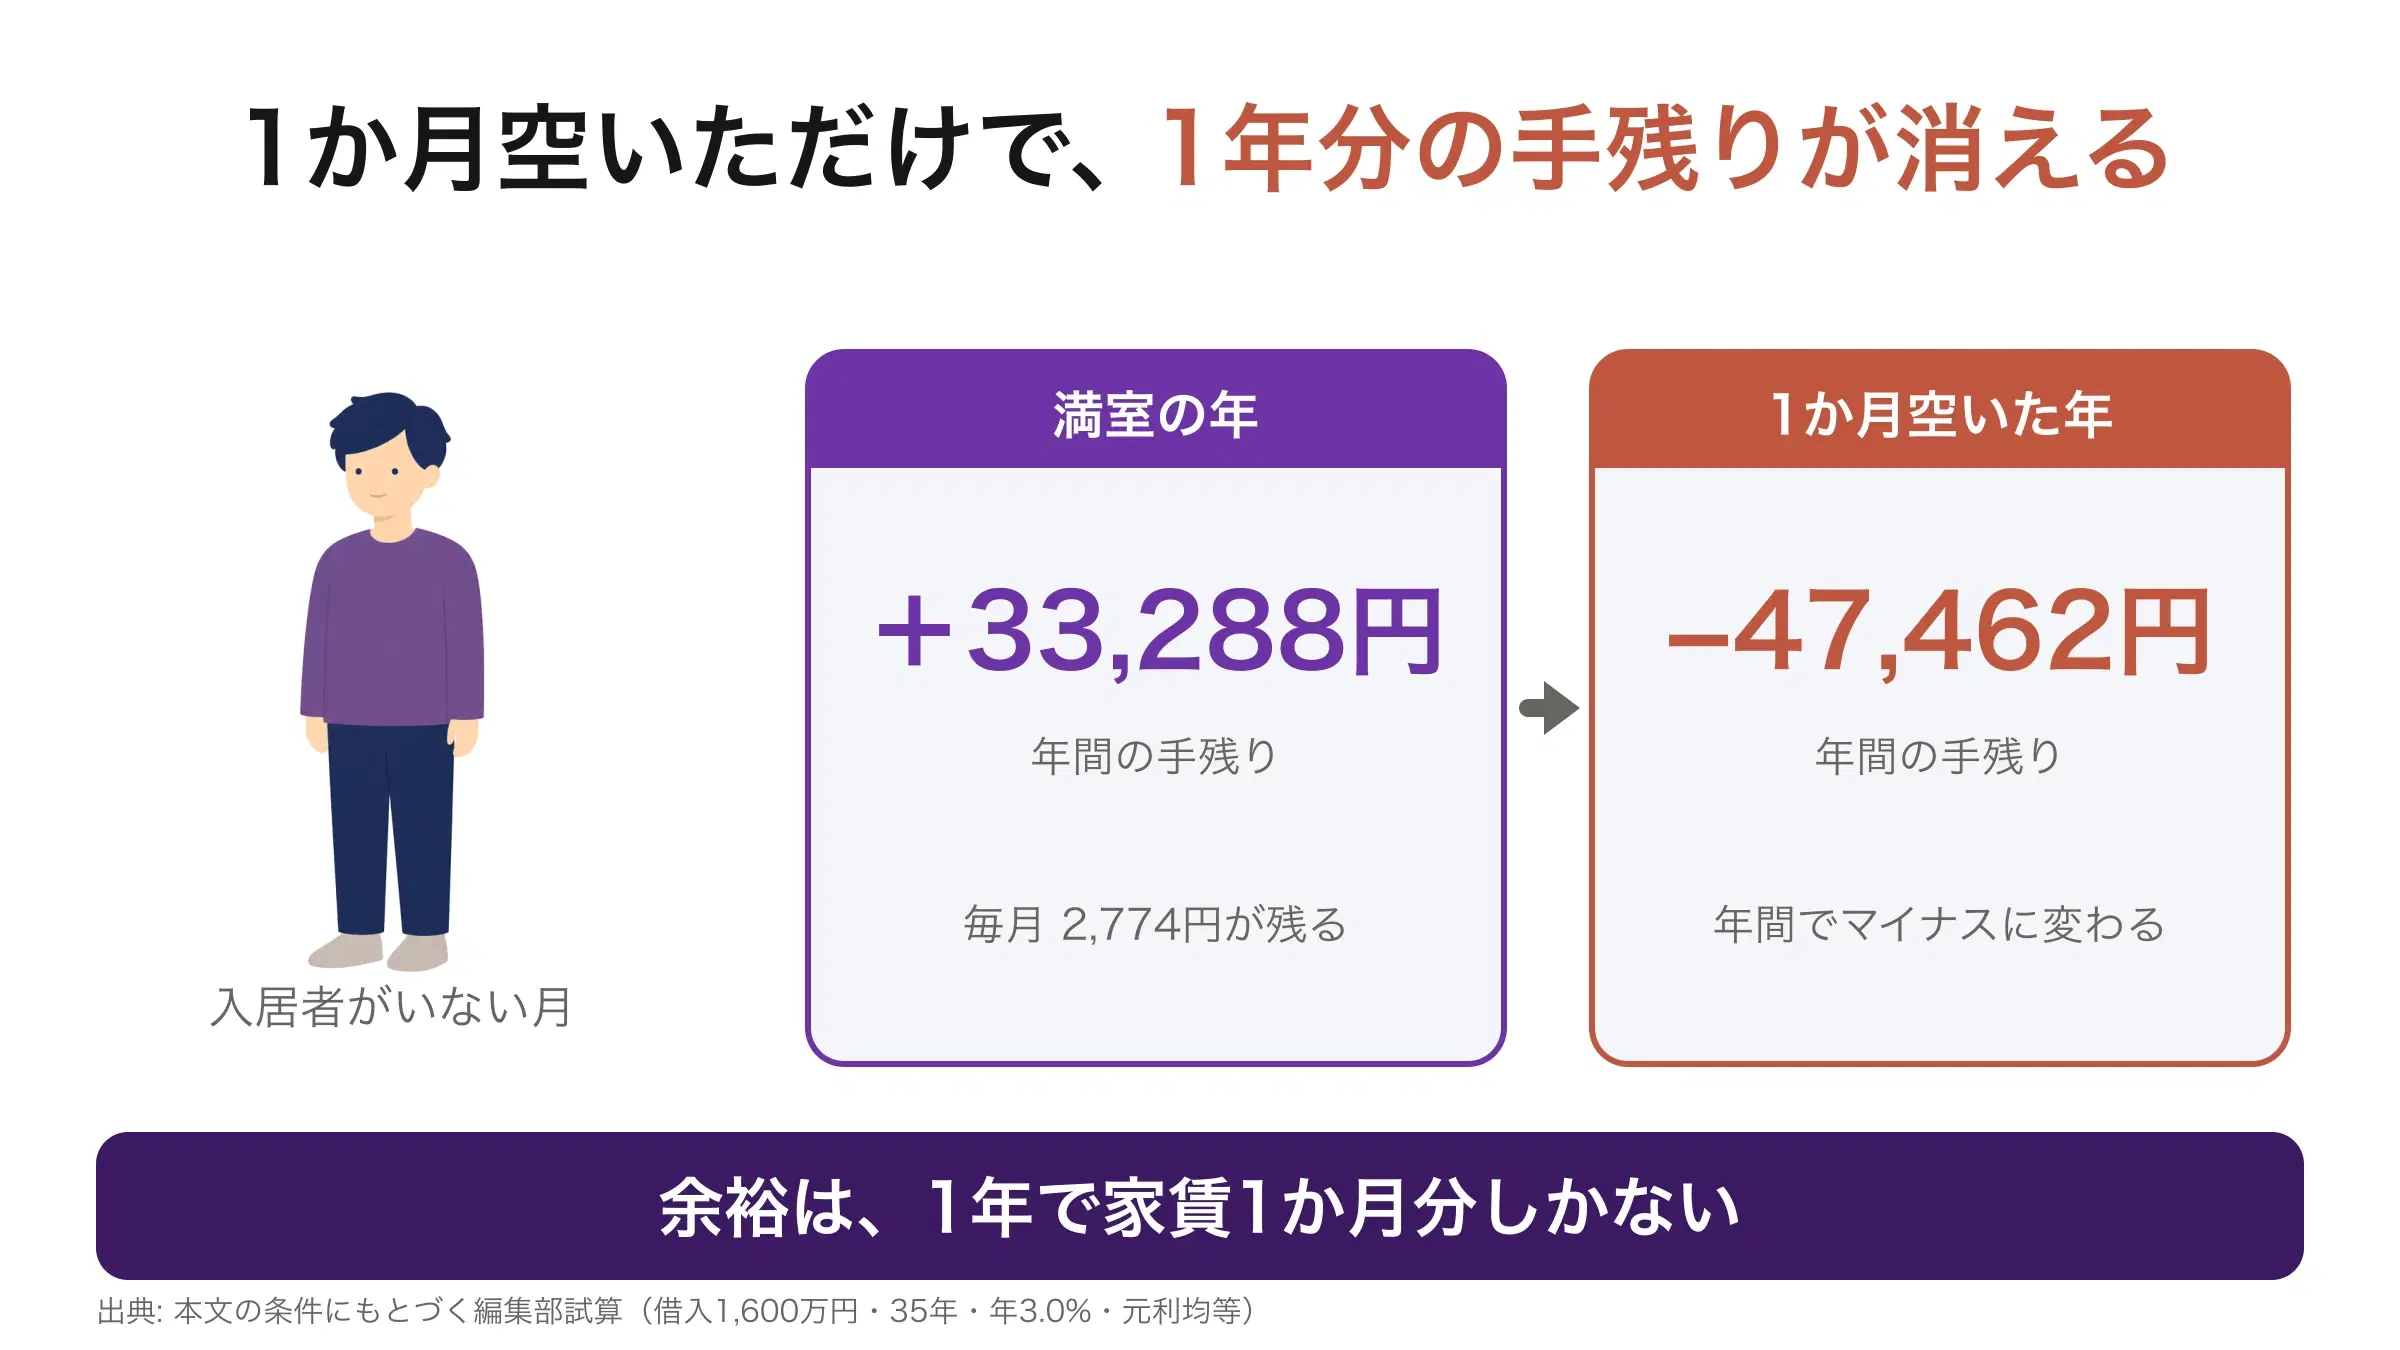
たとえば38歳の会社員Aさんが、この条件の部屋を買ったとします。満室が続けばわずかに残りますが、入居者が退去して次が決まるまでに1か月かかると、年間の手残りは次のようになります。
家賃収入
- 満室の年
- 1,020,000円
- 1か月空いた年
- 935,000円
ローン返済
- 満室の年
- 738,912円
- 1か月空いた年
- 738,912円
管理費・修繕積立金
- 満室の年
- 136,800円
- 1か月空いた年
- 136,800円
管理委託料(家賃の5%)
- 満室の年
- 51,000円
- 1か月空いた年
- 46,750円
固定資産税など
- 満室の年
- 60,000円
- 1か月空いた年
- 60,000円
年間の手残り
- 満室の年
- 33,288円
- 1か月空いた年
- −47,462円
満室でも、1年のうち1か月分の家賃しか余裕がないということです。退去のたびに原状回復の費用もかかります。
② 修繕費や維持費がかさんだ
管理費と修繕積立金は、部屋が空いていても毎月かかります。首都圏の中古マンションの平均は1㎡あたり456円で、上の条件の部屋ではその広さ分がかかります。
この金額は買ったあとも一定とは限りません。大規模修繕の時期が近づくと値上げが提案されますし、積立が足りなければ一時金を求められることもあります。買う前に、管理組合の修繕計画と積立の残高を確かめておく必要があります。
値上げや一時金は、管理組合の決議で決まります。買った人が1人で断れるものではありません。見るのは、長期修繕計画と直近の総会の議事録です。どちらも売主か管理会社に頼めば出てきます。出てこない部屋は、それ自体が判断の材料になります。
③ 相場より高く買ってしまった
同じ条件の部屋が相場より高い値段で売られているときにそのまま買うと、毎月の返済が増えるだけでなく、売るときにも差が残ります。
相場は、成約価格と募集家賃を見れば、誰でも確かめられます。レインズマーケットインフォメーションで近隣の成約価格を、賃貸情報サイトで同じ条件の募集家賃を見ます。売り出し中の価格もあわせて見ると、売値と成約値の開きが分かります。やり方は、このあとの章に書きます。
編集部④ 節税になると言われて買った
検索でよく調べられている失敗です。不動産所得が赤字になれば給与の税金から差し引けますが、戻る金額は人によって変わり、しかも期限があります。
赤字が出やすいのは買った年です。借入の事務手数料など、買ったときだけかかる費用が経費になるためです。2年目からは赤字が小さくなり、黒字に転じることもあります。また、土地を買うために借りたお金の利子にあたる部分は、そもそも給与から差し引けません。
⑤ サブリースの保証額が下がった
サブリースは、管理会社が部屋を借り上げて、空室でも家賃の一定割合を支払う仕組みです。空室の心配が減るかわりに、受け取る額は相場より低くなります。
問題になりやすいのは、保証額が契約の途中で見直されることです。契約書に見直しの条件と時期が書かれているので、買う前にそこを読んでください。「30年保証」と説明されても、金額が30年変わらないという意味とは限りません。見直しで保証額が下がると、受け取る家賃は減るのに返済額は変わらないので、手残りはその分直接削られます。
⑥ 自己資金を入れずに買い、売っても残債が残った
全額を借りると、ローンの残りは物件価格とほぼ同じ額から始まります。返済の初めは利息の割合が大きく、元本はゆっくりしか減りません。売値がローンの残りに届かない期間が長くなり、その間は足りない分を現金で用意しないと売れません。
借入
- 自己資金200万円(Aさん)
- 1,600万円
- 自己資金なし(Bさん)
- 1,800万円
毎月の返済
- 自己資金200万円(Aさん)
- 61,576円
- 自己資金なし(Bさん)
- 69,273円
満室のときの毎月の手残り
- 自己資金200万円(Aさん)
- +2,774円
- 自己資金なし(Bさん)
- −4,923円
① 最初に出したお金
- 自己資金200万円(Aさん)
- −200万円
- 自己資金なし(Bさん)
- 0円
② 5年後のローンの残り
- 自己資金200万円(Aさん)
- 約1,461万円
- 自己資金なし(Bさん)
- 約1,643万円
③ 売値1,620万円との過不足
- 自己資金200万円(Aさん)
- +約159万円
- 自己資金なし(Bさん)
- −約23万円
④ 5年分の手残り(満室の場合)
- 自己資金200万円(Aさん)
- +約17万円
- 自己資金なし(Bさん)
- −約30万円
①+③+④ 5年で減った額
- 自己資金200万円(Aさん)
- −約24万円
- 自己資金なし(Bさん)
- −約53万円
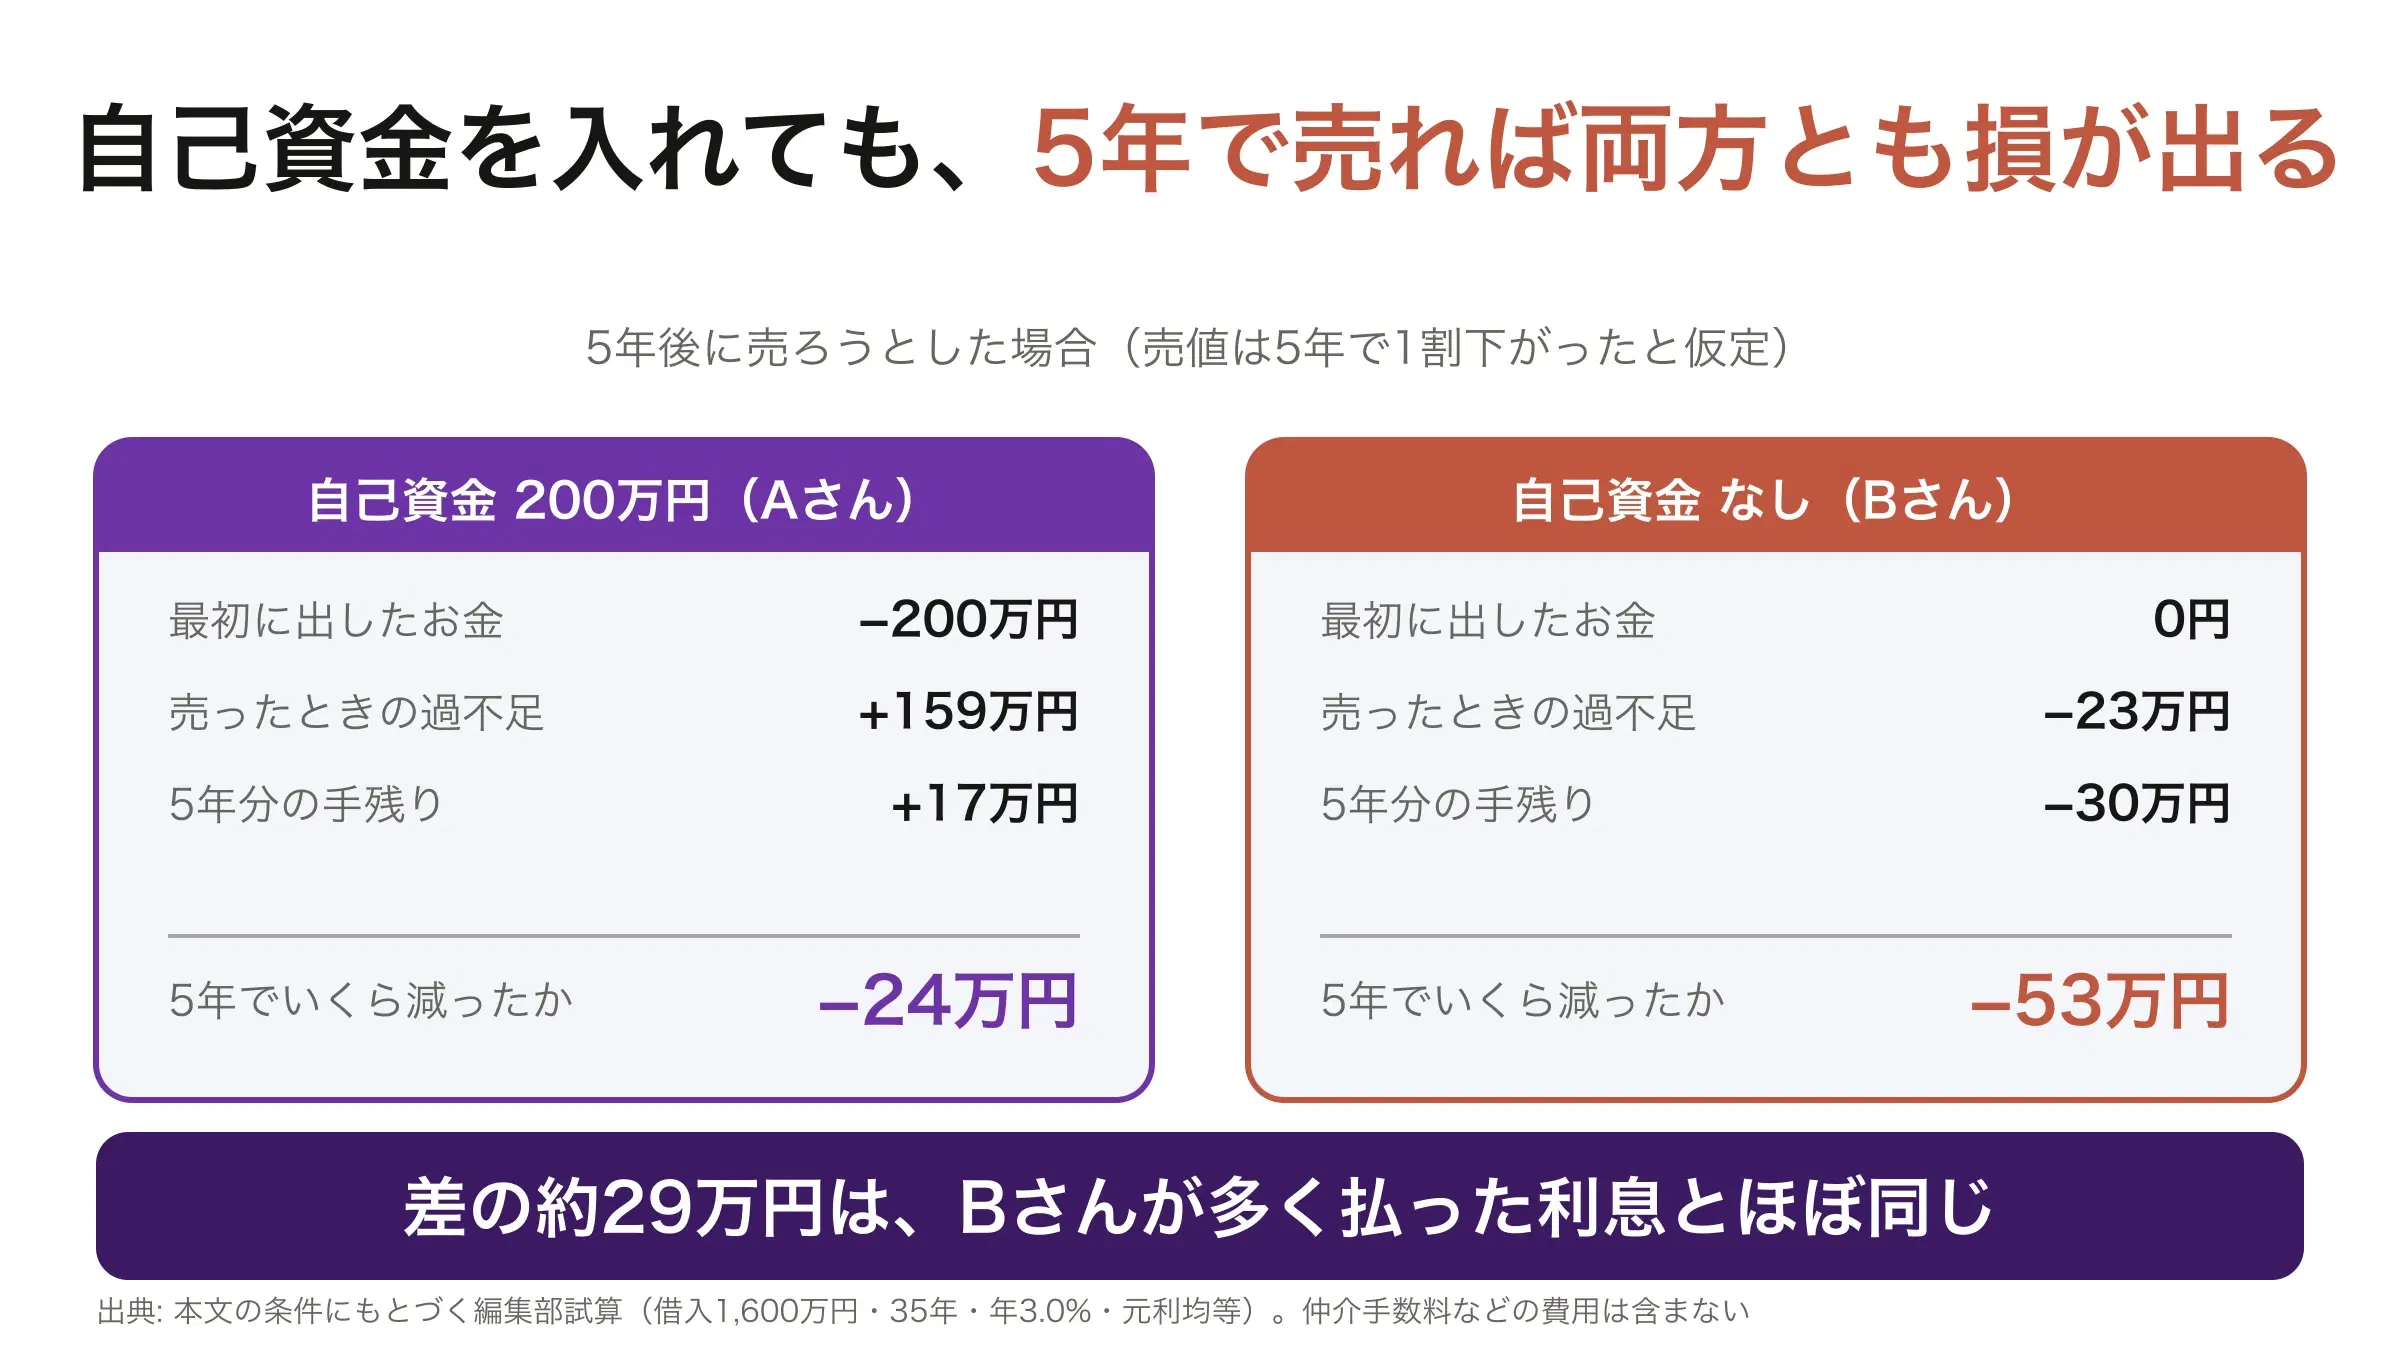
同じ部屋を、自己資金200万円を入れたAさんと、全額を借りたBさんで比べました。注意したいのは、Aさんの「+約159万円」が儲けではないことです。最初に出した200万円のうち戻ってきた分で、売却だけで見れば約41万円減っています。
売ったお金に持っていた間の手残りを足しても、どちらも手元のお金は減ります。2人の差は、Bさんが多く借りた分だけ多く払った利息とほぼ同じです。自己資金は儲けを生むのではなく、利息と「売れない期間」を短くするために効きます。
投資用の不動産を買う前に確かめる5つのこと
ここから先は、これから買う人と、すでに買った人で打てる手が変わります。これから買う人はこの章を、すでに買った人は次の章をお読みください。
1
- 確かめること
- 相場(成約価格・売出価格・募集家賃)
- 分かること
- 提示された価格が高すぎないか
2
- 確かめること
- 手残り(空室1か月を入れて)
- 分かること
- 毎月いくら残るか、年間で足りるか
3
- 確かめること
- 出口(5年後・10年後)
- 分かること
- 売ったときに差額が出るか
買う前に確かめる5つ
- 1
同じ駅・同じ広さの売出価格と家賃を調べる
レインズマーケットインフォメーションで近隣の成約価格を、賃貸情報サイトで募集家賃を見ます。売り出し中の価格もあわせて見ると、提示された価格が相場の範囲かが分かります。
- 2
空室が1か月出たときの年間の手残りを出す
満室前提の収支ではなく、1年のうち1か月空いた場合で計算します。前の章の表と同じやり方です。
- 3
管理費と修繕積立金がいくらかを確かめる
今の金額だけでなく、管理組合の修繕計画と積立の残高まで見ます。値上げや一時金の可能性が読めます。
- 4
保証や特約の見直し条件を契約書で読む
サブリースや家賃保証が付く場合、見直しの時期と条件がどこに書かれているかを確かめます。
- 5
売るときにいくら残るかを先に計算する
5年後・10年後のローンの残りと、そのときの想定売値を並べます。差額が出るなら、その金額を用意できるかを考えます。
どれも、販売会社に出してもらうのではなく、自分で手を動かすところに意味があります。同じ計算をもう一度やると、提示された資料が何を含んでいないかが見えます。売る側は売るための資料を作ります。それが悪いわけではなく、買う側は買うための資料を自分で作る、というだけのことです。
買う前のチェックリスト
- 同じ駅・同じ広さで、成約価格・売出価格・募集家賃をそれぞれ3件以上見た
- 1か月空室の年間手残りを自分で計算した
- 管理組合の修繕計画と積立残高を見た
- 保証の見直し条件がどこに書かれているか確かめた
- 5年後に売った場合の差額を計算した
相談者編集部投資用の不動産を買ったあとにできること
すでに買っていて収支が苦しい場合でも、できることは残っています。大事なのは、感情ではなく金額で比べることです。損をした気持ちのまま決めると、手放すべきものを持ち続けたり、持ち続けられるものを急いで手放したりします。
① 持ち続ける・売る・借り換えるを比べる
持ち続ける
- 必要な現金
- 毎月の持ち出し
- 効く場所
- 家賃収入が続く
- 向いている場合
- 毎月の赤字が小さく、給与で埋められる
売る
- 必要な現金
- 売値とローンの残りの差額
- 効く場所
- 毎月の持ち出しが止まる
- 向いている場合
- 差額を用意できる。赤字が大きい
借り換える
- 必要な現金
- 手数料と諸費用
- 効く場所
- 毎月の返済が下がる
- 向いている場合
- 今の金利が高く、審査に通る見込みがある
まず、今の収支を自分で出し直してください。毎月いくら持ち出しているのか、ローンの残りはいくらか、今売るといくらになるのか。これが分かれば、どれを選ぶべきかはほぼ決まります。
売ると決めた場合も、残りを一度に用意できないことがあります。その場合は金融機関と話し合う方法があるので、滞納してしまう前に相談してください。
② 相談先は、売った会社以外にする
毎月の収支が合わない
- 相談先
- 税理士。確定申告を頼んでいる人がいればその人
返済が重い・借り換えたい
- 相談先
- 今借りている金融機関と、他の金融機関の両方
契約の内容に納得できない
- 相談先
- 弁護士。消費者向けの無料相談もあります
どこに相談すればよいか分からない
- 相談先
- 自治体の消費生活センター
買った会社だけに相談すると、追加で買う提案が返ってくることがあります。その提案が悪いとは限りませんが、比べる相手がいない状態で決めることになります。内容によって相談先を変えてください。
補足|出回っている「失敗率」の数字について
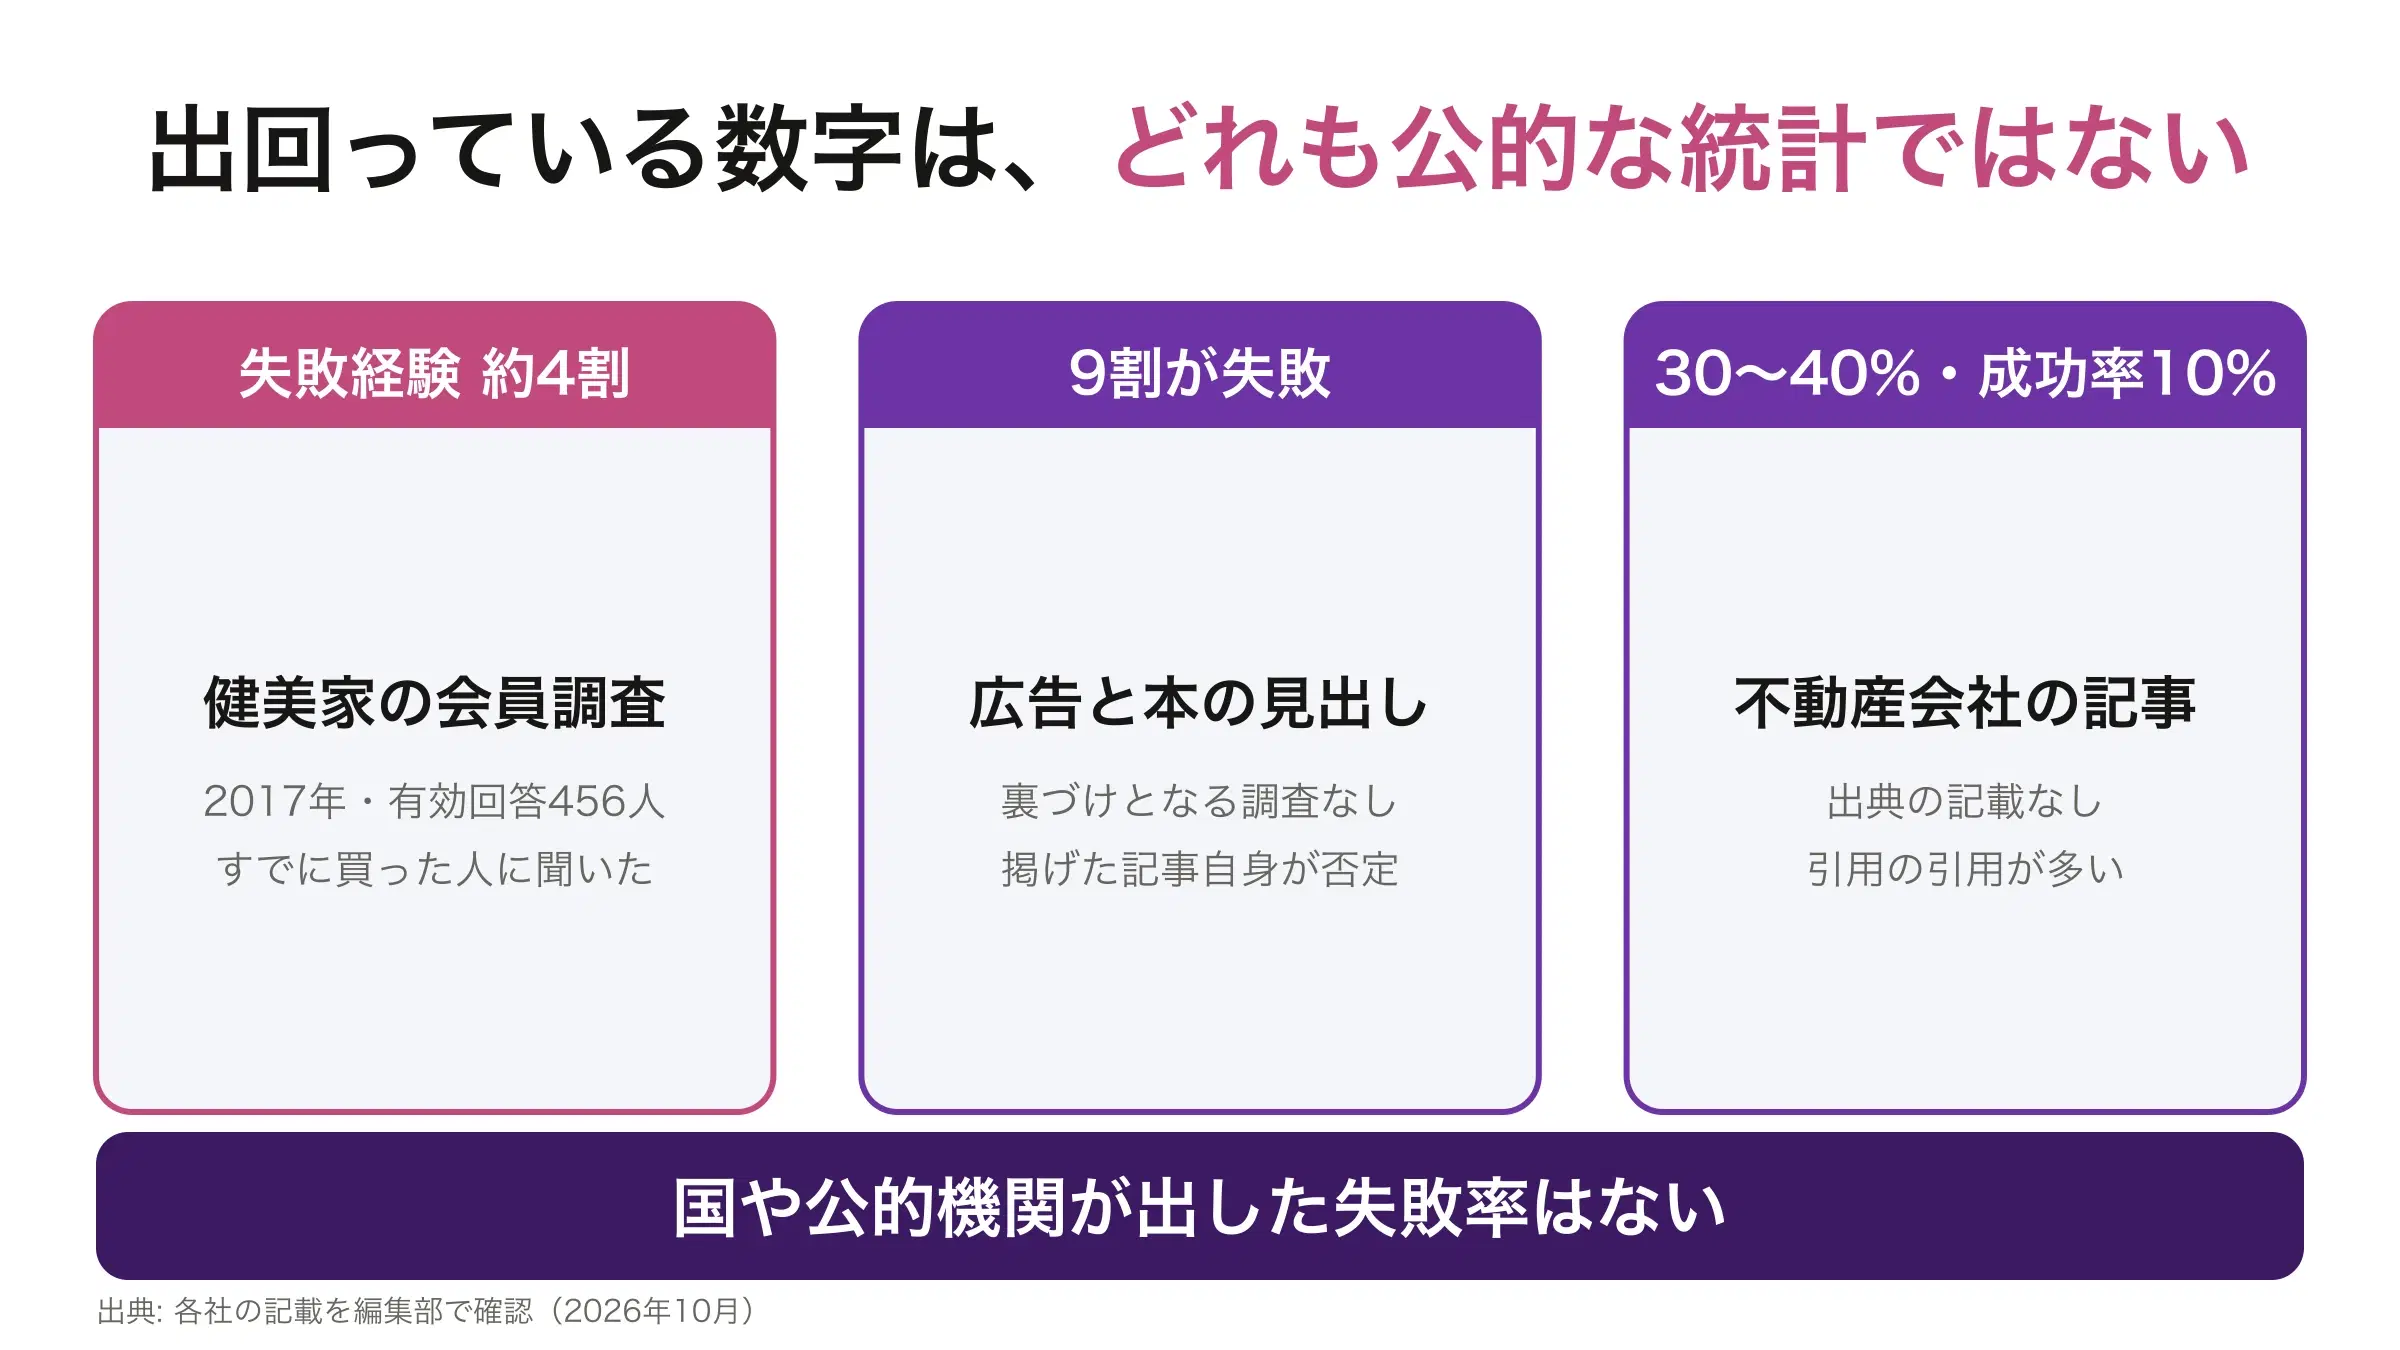
ここまで割合は使っていません。検索すると「失敗率◯%」という数字が出てきますが、どれも出どころをたどる必要があるものでした。何がどこから来ているかを並べておきます。
失敗経験 約4割
- 実際の出どころ
- 健美家「不動産投資に関する意識調査(第7回)」2017年4月。有効回答456人
9割が失敗
- 実際の出どころ
- 業者の広告と書籍の見出し。裏づけとなる調査は見あたらない
失敗率 約30〜40%
- 実際の出どころ
- 不動産会社の記事。出典の記載なし
成功率 10%
- 実際の出どころ
- 同上。「一部では」として紹介されている
① よく見る「4割」は、2017年に456人へ聞いた数字
いちばんよく引用されるのが「約4割が失敗を経験している」という数字です。たどると、不動産投資の情報サイト「健美家」が行った意識調査に行き着きます。
調査名
- 内容
- 不動産投資に関する意識調査(第7回)
調査期間
- 内容
- 2017年4月5日〜4月19日
対象
- 内容
- 健美家の登録会員 約60,000名
有効回答
- 内容
- 456人
設問
- 内容
- 今までに不動産投資で失敗したことがありますか?
回答
- 内容
- 失敗したことがある 40.7%/失敗したことがない 59.3%
最新回(第24回)
- 内容
- 2025年10〜11月・有効回答384名。失敗を聞く設問は無い
同じ調査には失敗の理由を聞いた設問もありますが、複数回答か単一回答かが公表資料から読み取れなかったため、この記事では理由の割合を使っていません。
聞いた相手は、すでに物件を持っている投資家です。これから買う人の失敗率ではありません。
同じ調査は毎年続いていますが、最新の回には、失敗を聞く設問そのものがありません。つまり「4割」は、一度だけ聞かれた数字が引用され続けているものです。
② 「9割が失敗」は、広告と本の見出し
もうひとつよく見るのが「不動産投資は9割が失敗する」です。こちらは調査ではなく、相談業の広告や書籍のタイトルで使われている言い回しでした。
この言葉を見出しに掲げている記事自身が、本文で「裏づけるデータはどこにも存在していない」と書いています。数字として扱えるものではありません。強い言い切りは目を引きますが、出どころをたどれないものは、判断の材料にはなりません。
③ 失敗率に近いところを見ている公的な資料はある
「不動産投資の失敗率」そのものの統計はありませんが、近いところを見ている公的な資料はあります。ただし、どれも失敗率を出すために作られたものではありません。
金融庁「投資用不動産向け融資に関するアンケート調査結果」(2019年3月)
- 何が分かるか
- 銀行121・信用金庫261・信用組合148への調査。貸す側の融資の規模と審査の実態
国税庁「申告所得税標本調査」(令和5年分)
- 何が分かるか
- 不動産所得を申告した人が105万人いること
日本弁護士連合会「破産事件及び個人再生事件記録調査」
- 何が分かるか
- 破産に至った人の負債の原因の内訳
金融庁の調査は、貸す側の銀行に聞いたものです。どれくらいの規模で貸していて、審査をどう行っているかが分かります。国税庁の統計は、不動産所得を申告した人の数です。赤字か黒字かまでは分かりませんが、どれくらいの人が関わっているかの目安になります。
よくある質問
不動産投資の失敗率は何%ですか?
国や公的機関が出している統計はありません。よく引用される「約4割」は、健美家が2017年に行った意識調査で、有効回答は456人、対象はすでに物件を持っている投資家です。これから買う人の失敗率ではありません。同じ調査の最新回には、失敗を聞く設問そのものがありません。
不動産投資で成功する確率は?
失敗率と同じく、公的な統計はありません。何をもって成功とするかが人によって違うため、率では測りにくいものです。毎月の手残りが出ているか、売ったときに残るかで判断するほうが確かです。
不動産投資はやめた方が良いですか?
条件によります。手残りが月数千円の物件を、空室も修繕費も見込まずに買うのであれば勧められません。1か月の空室と将来の修繕を織り込んでも続けられる計画であれば、検討する価値はあります。
不動産投資はヤバいと言われるのはなぜですか?
言われている中身は3つに分かれます。商品そのもの(手残りが小さい)、買い方(相場を調べずに決める)、売る側(即決を迫る)です。分けて見ると、避けられるものと避けられないものが分かります。
不動産投資でやばい会社の特徴は?
その場で決めるよう迫る、近隣の相場を見せない、空室や修繕を入れた収支を出さない、の3つです。どれも、買う側が自分で調べれば確かめられます。
不動産投資で失敗して自己破産することはありますか?
件数を示す公的な統計はありません。ただし、返済が滞る前であれば、売る・借り換える・金融機関と話し合うといった手が残っています。苦しいと感じた時点で相談してください。
不動産投資で失敗したら、どこに相談すればいいですか?
内容によって変えてください。収支は税理士、返済は金融機関、契約は弁護士、どこに行けばよいか分からないときは自治体の消費生活センターです。買った会社だけに相談すると、追加の提案が返ってくることがあります。
まとめ
この記事の結論
- よくある失敗は、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なし
- この条件の部屋の場合、空室が1か月出ると、年間の手残りはプラス33,288円からマイナス47,462円に変わる
- この条件の部屋の場合、5年で売るなら、自己資金を入れても手元のお金は減る。自己資金は儲けを生むのではなく、利息と「売れない期間」を短くするために効く
- 買う前は相場と手残りの計算から。買ったあとは、持ち続ける・売る・借り換えるを金額で比べる
- 国や公的機関が出している不動産投資の失敗率はない
- よく見る「4割」は、2017年に456人へ聞いた一度きりの調査。最新版には設問自体がない
これから買う人は、買う前に自分で計算する。すでに買った人は、今の収支を出し直す。どちらも、計算から始まります。
あわせて読みたい
サラリーマンの不動産投資|有利な理由5つと、カモにされない注意点5つ

サラリーマンが不動産投資に有利とされる理由を、貸す側が何を見るかと税の仕組みから整理しました。同じ条件が売る側からどう見えるかと、損益通算で実際に戻る金額を、東京の25㎡の部屋で計算しています。この部屋では戻るのは買った年だけでした。
インフレで借金は目減りする? 軽くなるか重くなるかは、金利のタイプと使い道で決まる

「インフレなら借金は得」は半分だけ本当です。分かれ目は2つ。金利が固定か変動か、そして借りたお金を何に換えたか。変動金利だと、金利の上昇が目減り分を上回って、逆に重くなることがあります。帳消しにもなりません。どちらに当てはまるかを、順に見分けていきます。
日本のインフレは今後どうなる?日銀の見通しは2028年度まで2%以上、ただし3か月で変わった

日本銀行は2026年度+2.5%、2027年度+2.4%、2028年度+2.0%と見ています。民間エコノミスト37名の平均も+2.23%とほぼ同じ水準ですが、食料品の消費税減税を計算に入れるかどうかで2027年度の予想は1%以上変わります。同じ日銀でさえ3か月前とは違う数字を出しました。公表されている一次資料だけを使って、日本の物価が今後どうなる見通しなのかを整理します。