インフレで借金は目減りする? 軽くなるか重くなるかは、金利のタイプと使い道で決まる

 相談者
 編集部
同じインフレでも、軽くなる借金と重くなる借金がある
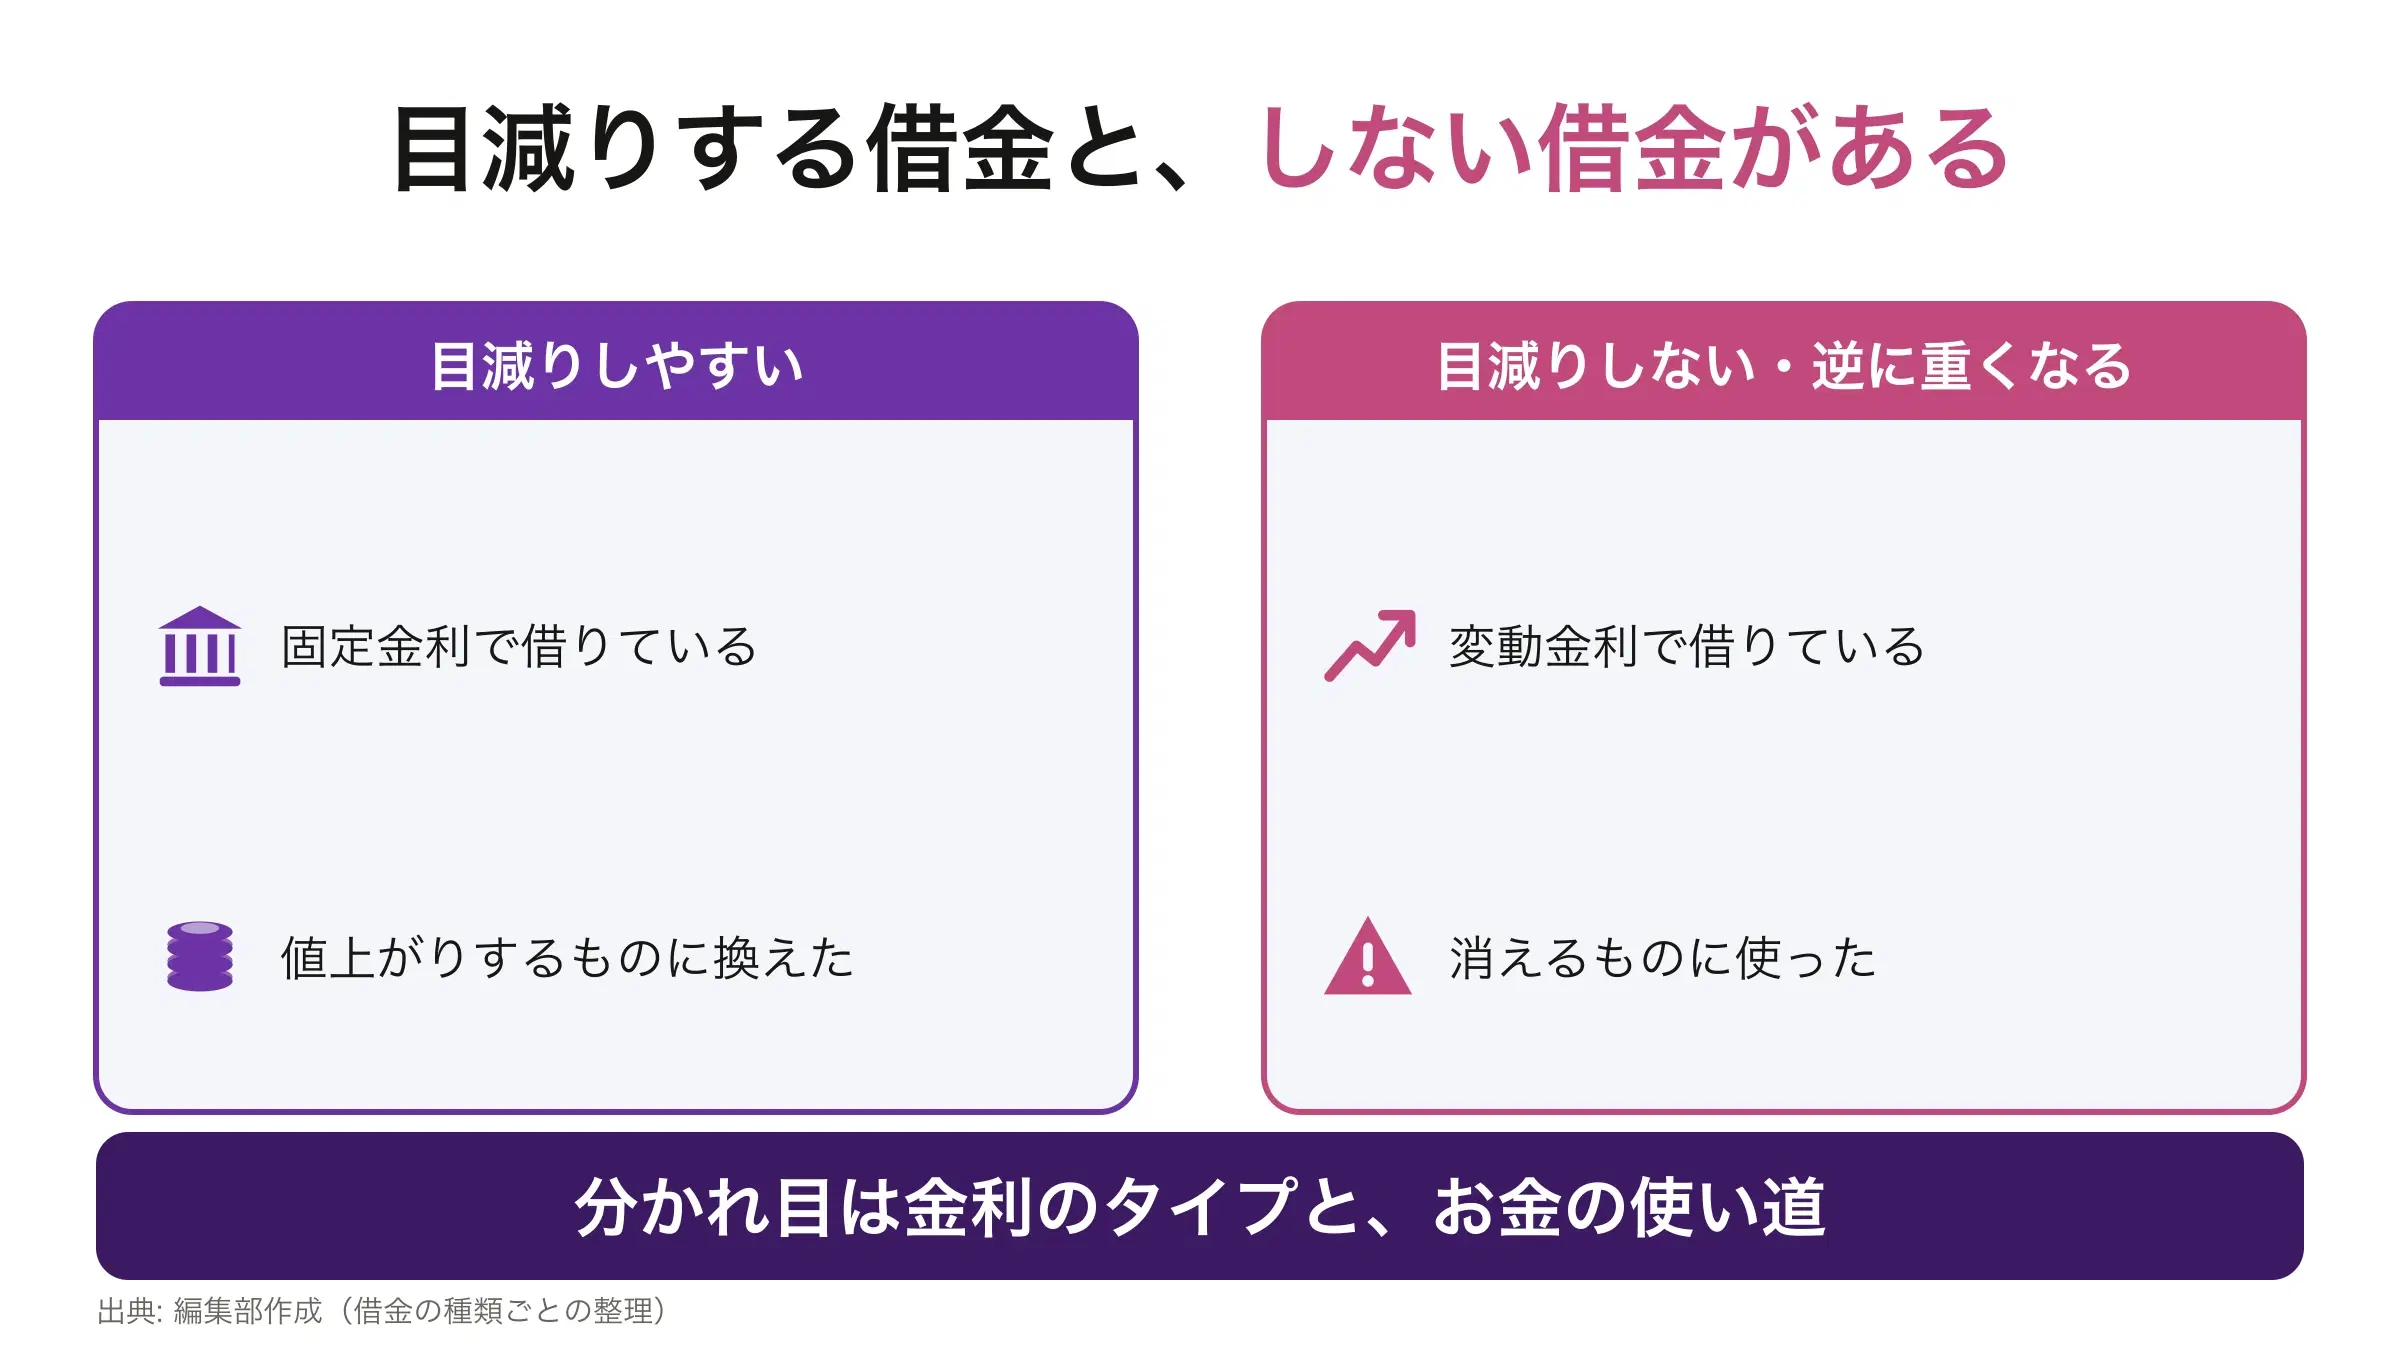
分かれ目は2つです。借りたときの金利が固定か変動か。そして、借りたお金を何に換えたか。この2つで結果が変わります。
「インフレなら借金は得」と書いている記事は多いのですが、その多くは固定金利を前提にしています。変動金利だと話が変わります。
住宅ローン(全期間固定)
- 金利のタイプ
- 固定
- 物価が上がるとどうなるか
- 返す重みが軽くなる
住宅ローン(変動)
- 金利のタイプ
- 変動
- 物価が上がるとどうなるか
- 金利が上がれば、返済額そのものが増える
不動産投資ローン(固定)
- 金利のタイプ
- 固定
- 物価が上がるとどうなるか
- 返す重みが軽くなる
不動産投資ローン(変動)
- 金利のタイプ
- 変動
- 物価が上がるとどうなるか
- 金利が上がれば、返済額そのものが増える
奨学金(無利子のもの)
- 金利のタイプ
- 利息なし
- 物価が上がるとどうなるか
- 返す重みが軽くなる
自動車ローン
- 金利のタイプ
- 固定が多い
- 物価が上がるとどうなるか
- 重みは軽くなるが、車の値段は下がっていく
カードローン・リボ払い
- 金利のタイプ
- 変動・高金利
- 物価が上がるとどうなるか
- 金利の負担が大きく、軽くなる分を上回りやすい
なぜ「借金は目減りする」と言い切る記事が多いのか
この言い方は、経済の教科書に出てくる説明をそのまま持ってきたものです。教科書では、借入の金利が途中で変わらないことを前提に置いています。
ところが日本で住宅ローンを借りている人の多くは変動金利です。前提が違うので、そのまま当てはめると結論がずれます。この記事で場合分けをしているのは、そのためです。
編集部インフレで、なぜ借金を返す負担が軽くなるのか

借りた金額そのものは減りません。1,000万円なら、何年たっても1,000万円です。
変わるのは、その1,000万円を用意する大変さです。物価と一緒に給料も上がれば、10年後に返す1,000万円は、今の820万円を返すのと同じくらいの負担になります。
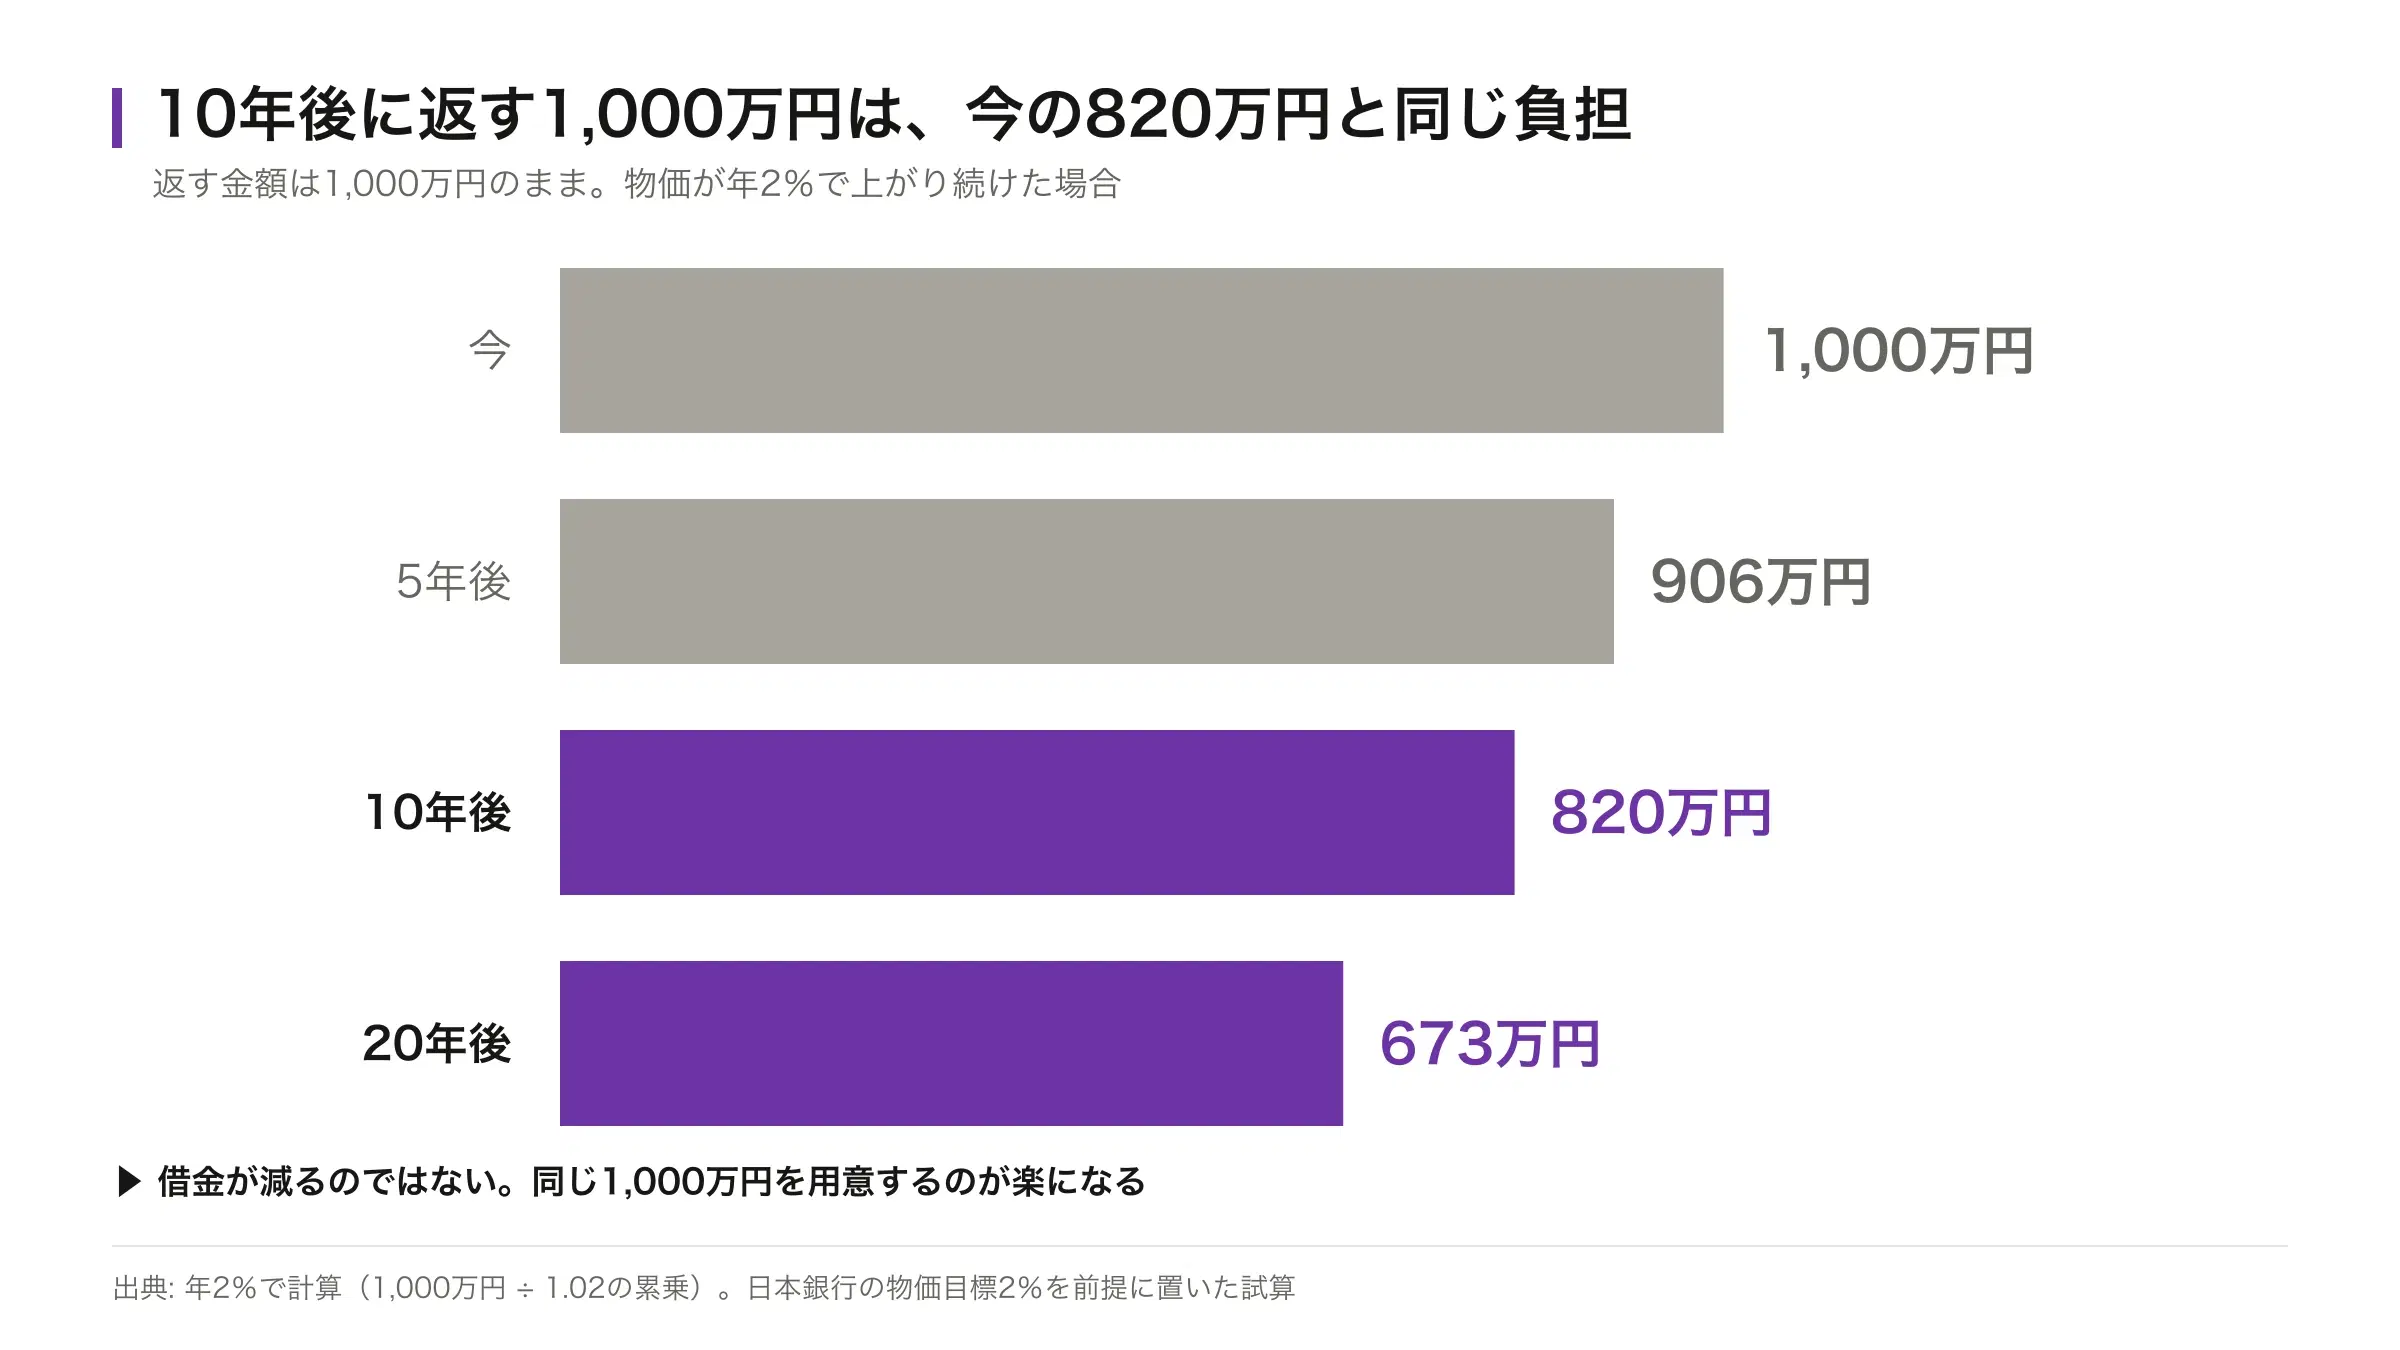
今
- 返す金額
- 1,000万円
- 今のお金に直すと
- 1,000万円
- 軽くなった分
- ─
5年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約906万円
- 軽くなった分
- 約94万円
10年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約820万円
- 軽くなった分
- 約180万円
20年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約673万円
- 軽くなった分
- 約327万円
相談者編集部ただし、給料が上がらなければ軽くなりません
ここには前提があります。物価と一緒に、自分の給料も上がることです。物価だけが上がって給料が据え置きなら、返済の負担は軽くなりません。むしろ生活費が増える分、返済は苦しくなります。
厚生労働省の毎月勤労統計調査(2026年8月分結果速報)によると、2026年8月の実質賃金は前年同月比でプラス1.5%でした。名目の現金給与総額はプラス3.8%なので、物価の伸びを差し引いてもプラスが残っています。2026年は1月から8月まで8か月続けてプラスです(2025年は通年でマイナス1.3%でした)。ただしこれは全国の平均で、業種や会社によって差があります。
物価より大きく上がる
- 物価の動き
- 上がる
- 返済の負担
- はっきり軽くなる
物価と同じだけ上がる
- 物価の動き
- 上がる
- 返済の負担
- 軽くなる
据え置き
- 物価の動き
- 上がる
- 返済の負担
- 変わらない。生活は苦しくなる
編集部軽くなるだけで、借金が消えるわけではない
「インフレで借金が消える」という話を見かけますが、そうはなりません。日銀が目標にしている年2%のペースが続いたとして、どこまで減るかを計算しました。
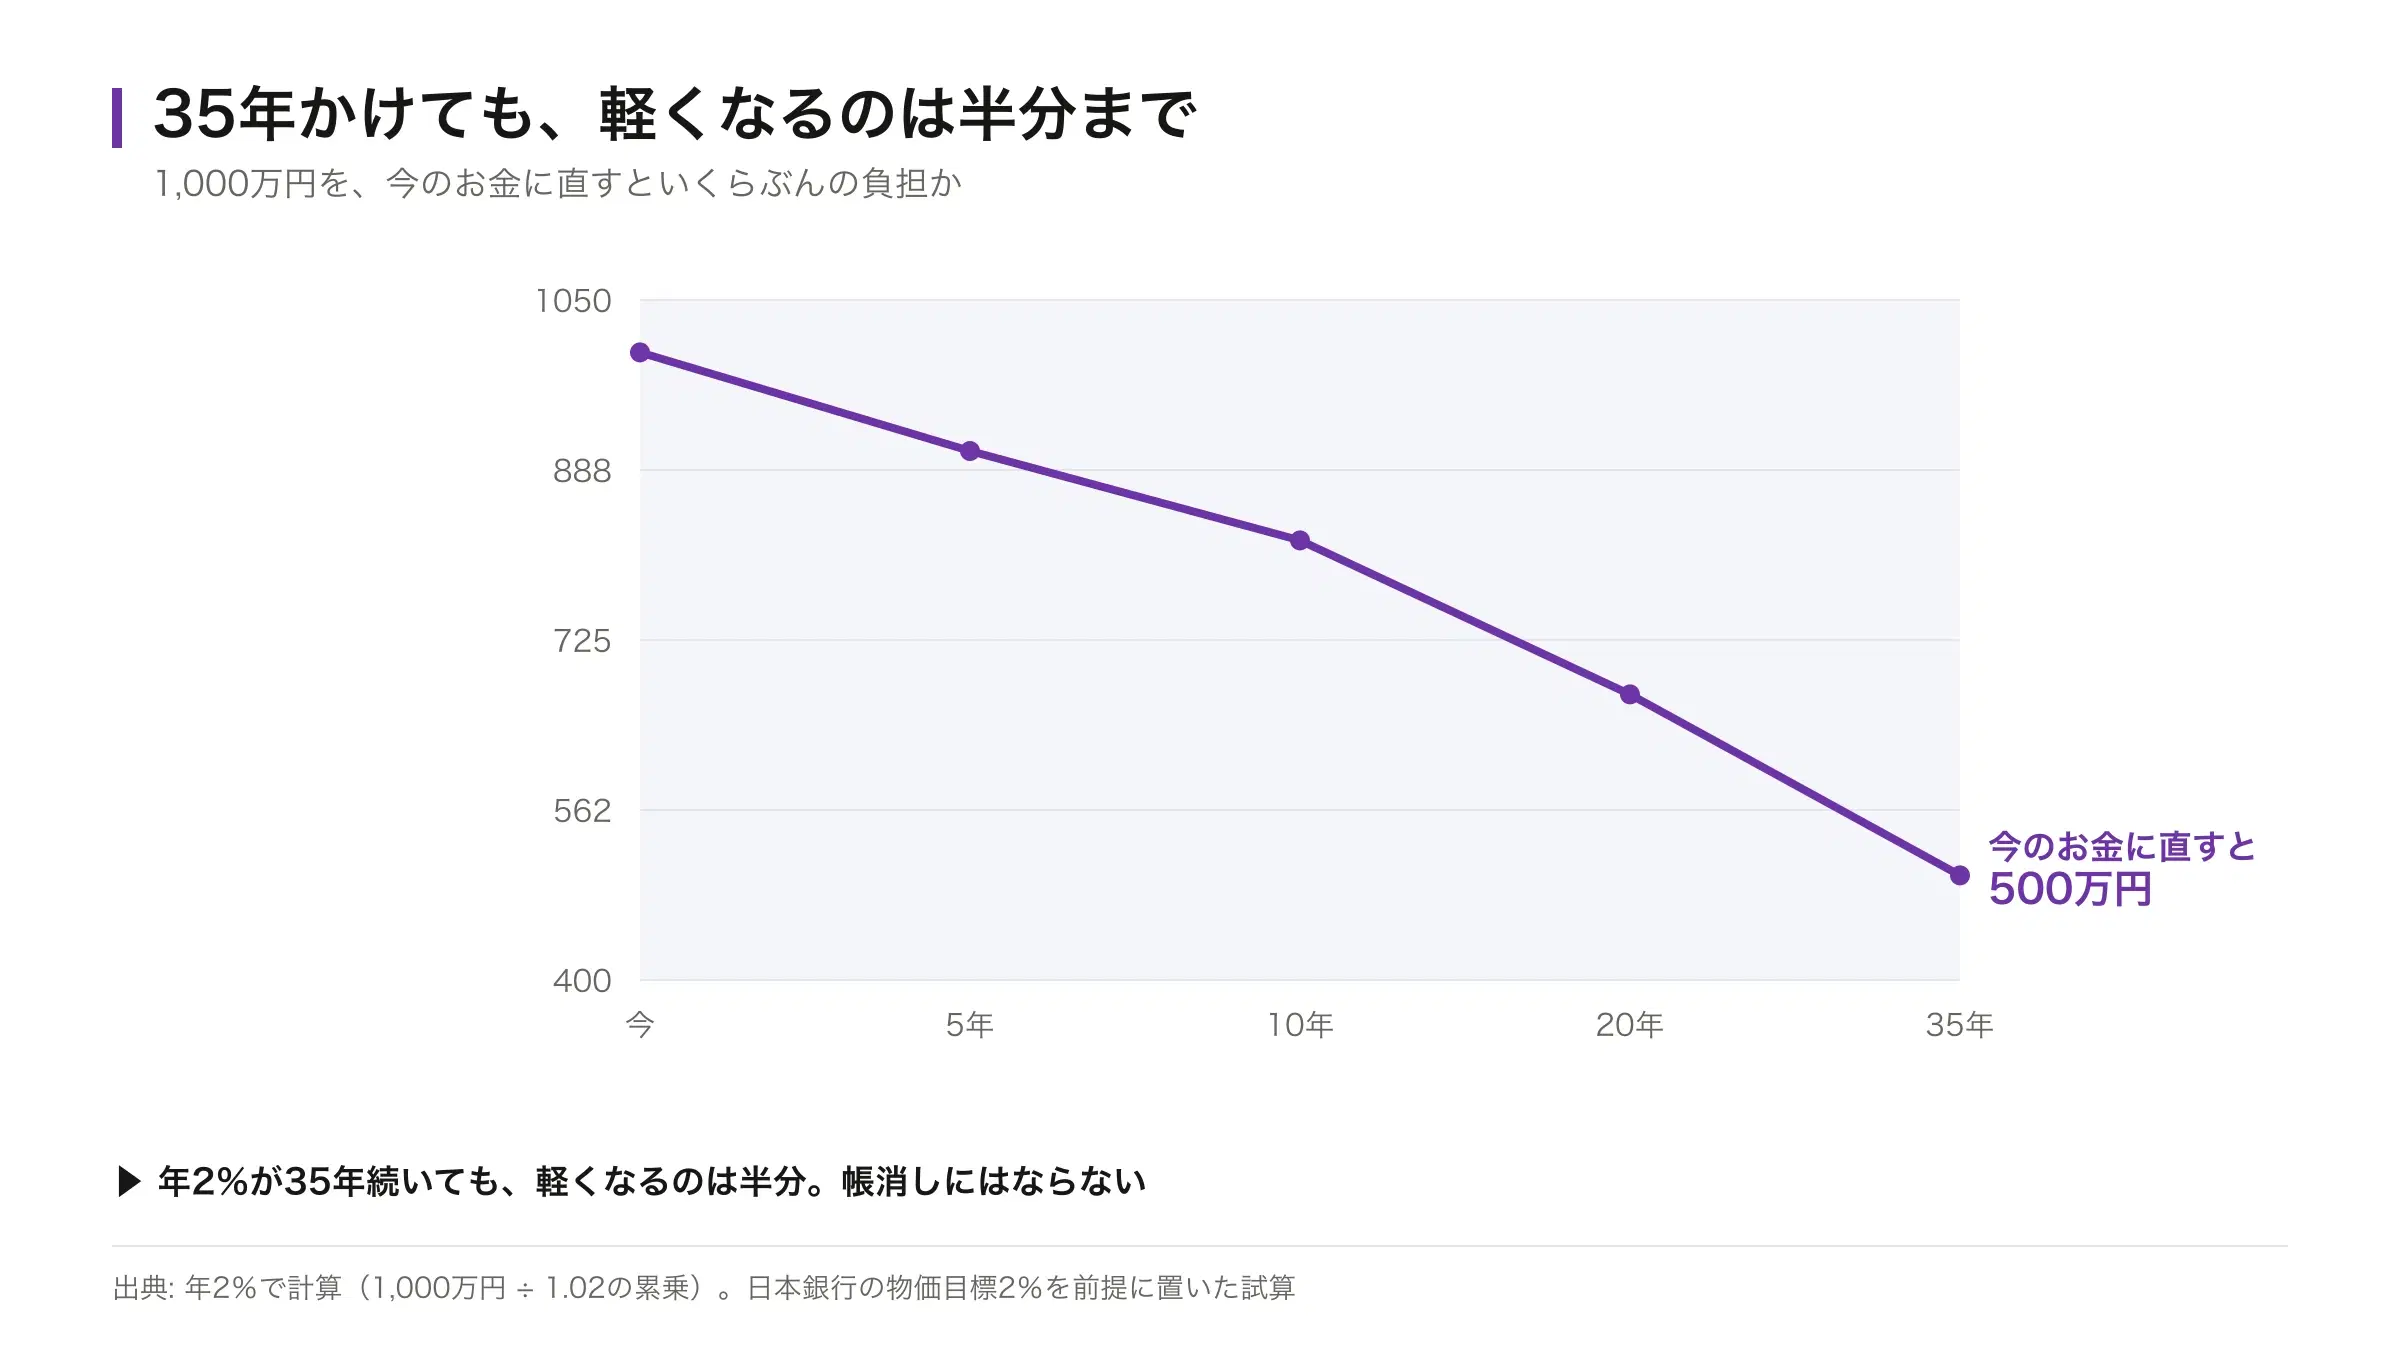
10年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約820万円
- 軽くなった割合
- 18%
20年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約673万円
- 軽くなった割合
- 33%
35年後
- 返す金額
- 1,000万円
- 今のお金に直すと
- 約500万円
- 軽くなった割合
- 50%
35年かけても、軽くなるのは半分までです。しかもこれは、物価が目標どおりに上がり続けた場合の計算です。
では、繰り上げ返済はしないほうがいいのか
「どうせ軽くなるなら、繰り上げ返済はしないほうが得では」と考える方がいます。固定金利で、手元に十分な預金が残るのであれば、その考え方は成り立ちます。
ただし、変動金利の場合は前提が変わります。金利が上がれば返済額そのものが増えるので、先に返しておくほうが負担を抑えられることがあります。また、返済を続けている間は利息を払い続けている点も忘れないでください。
編集部変動金利だと、逆に重くなることがある
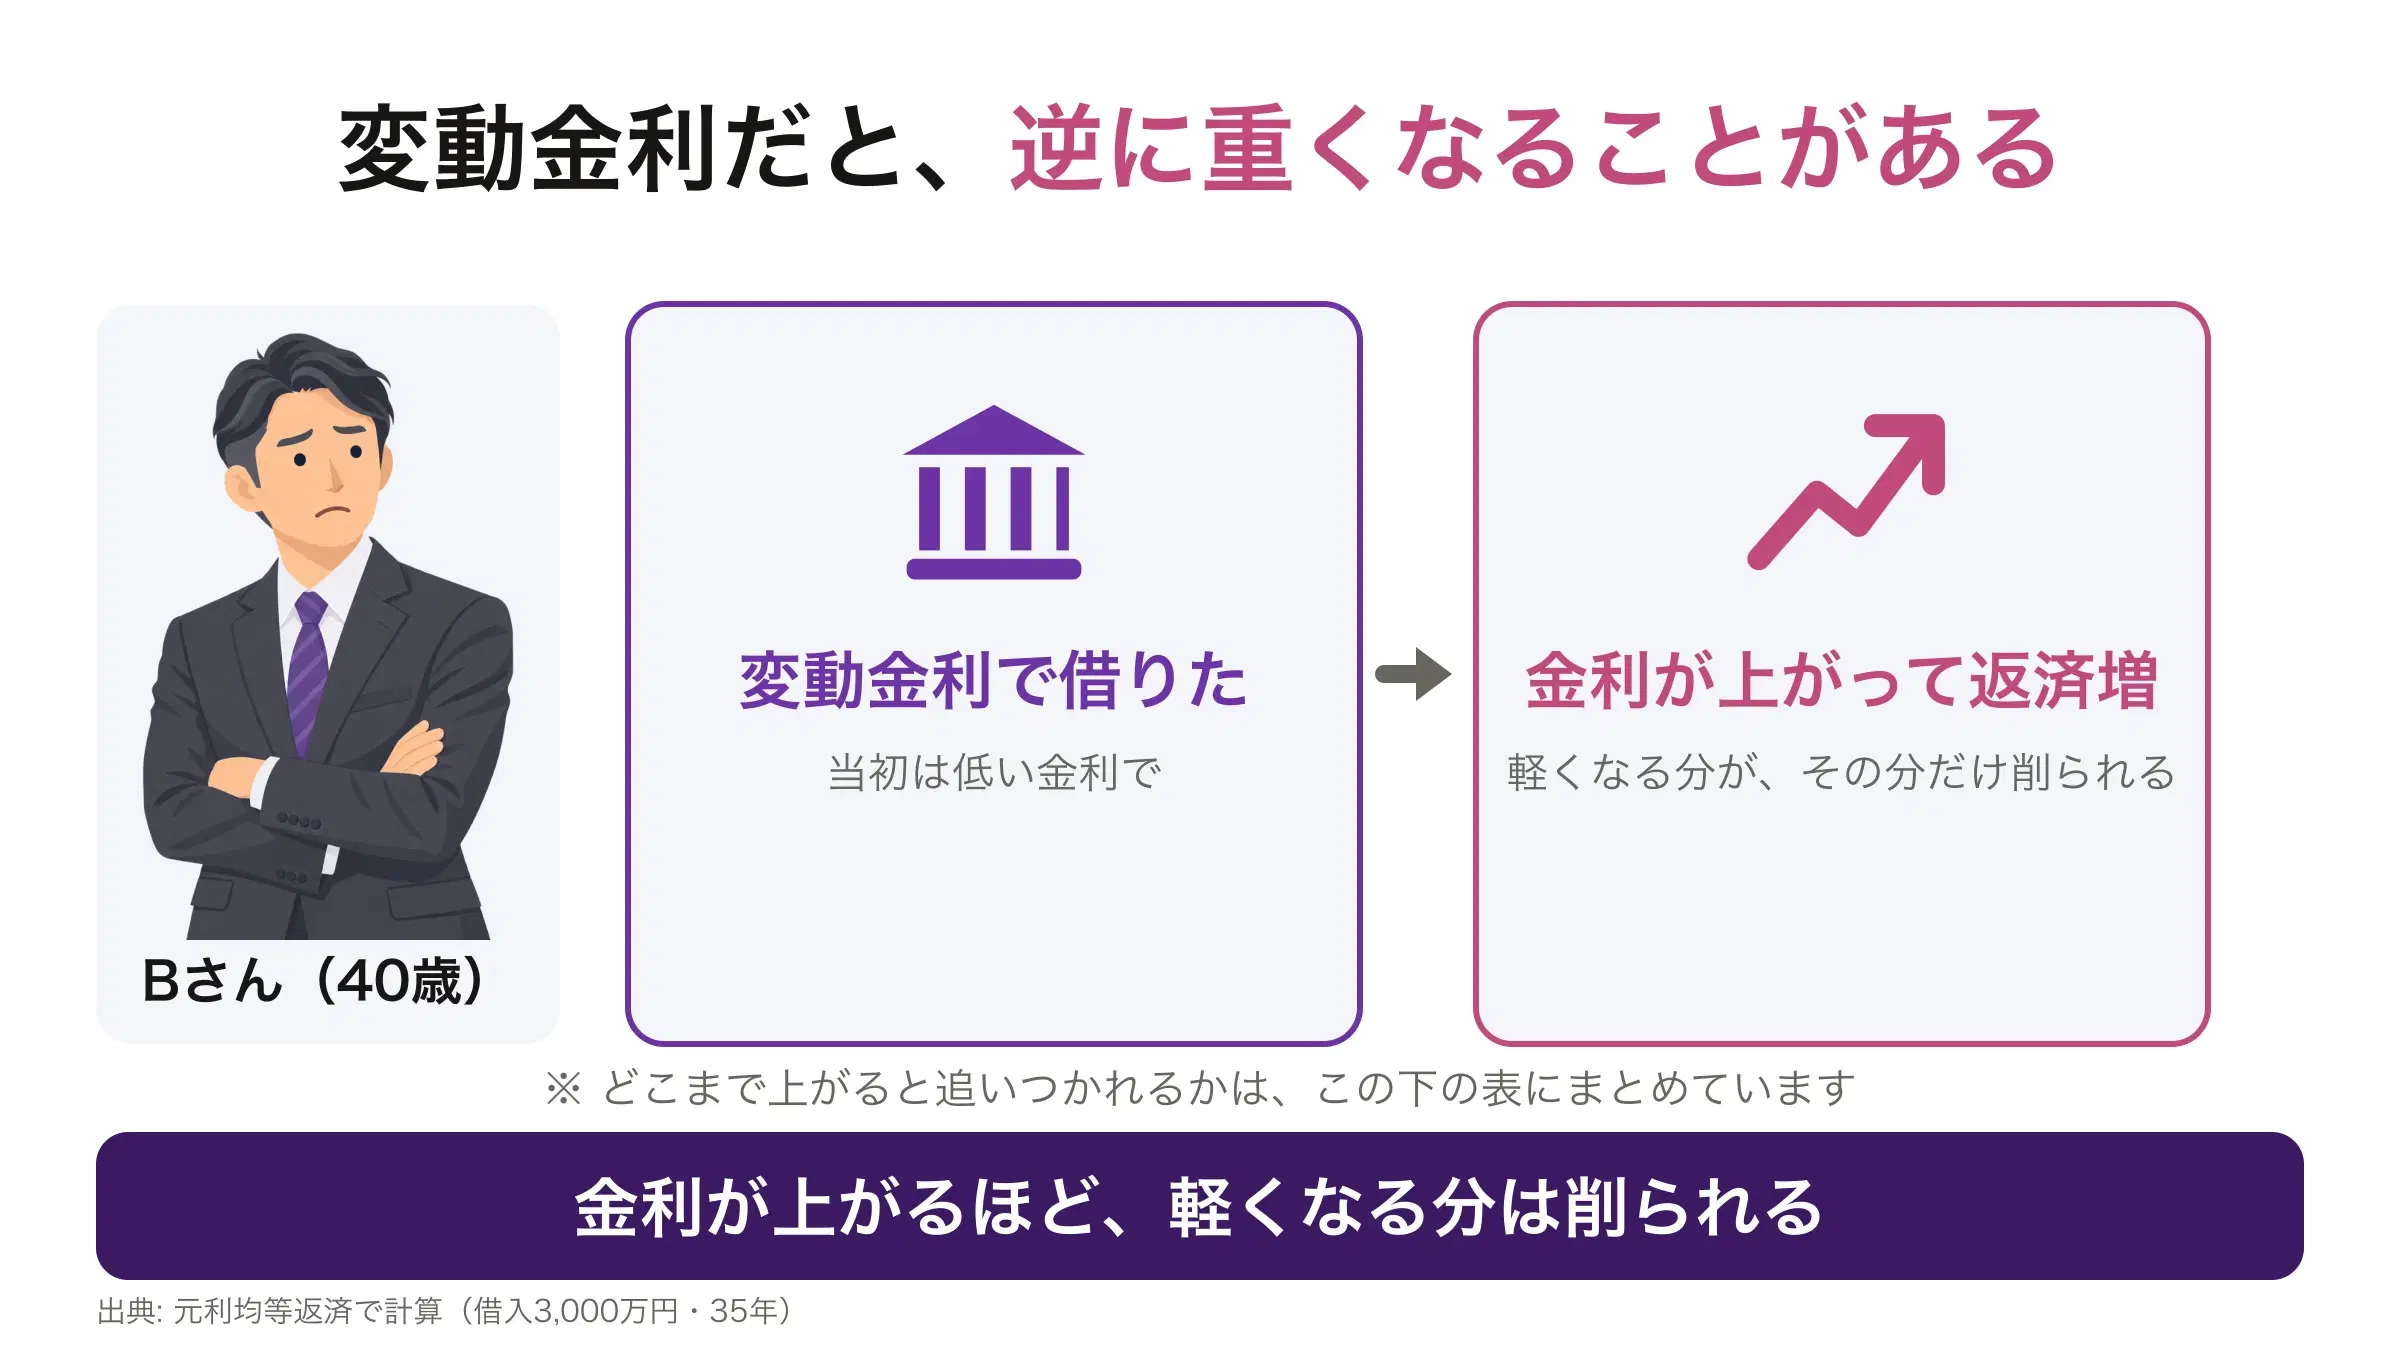
物価が上がると、それを抑えるために金利が引き上げられます。変動金利で借りていると、返済額そのものが増えます。
40歳の会社員Bさんは、当初の金利が低いという理由で変動金利を選びました。その後に金利が上がり、毎月の返済額が増えています。
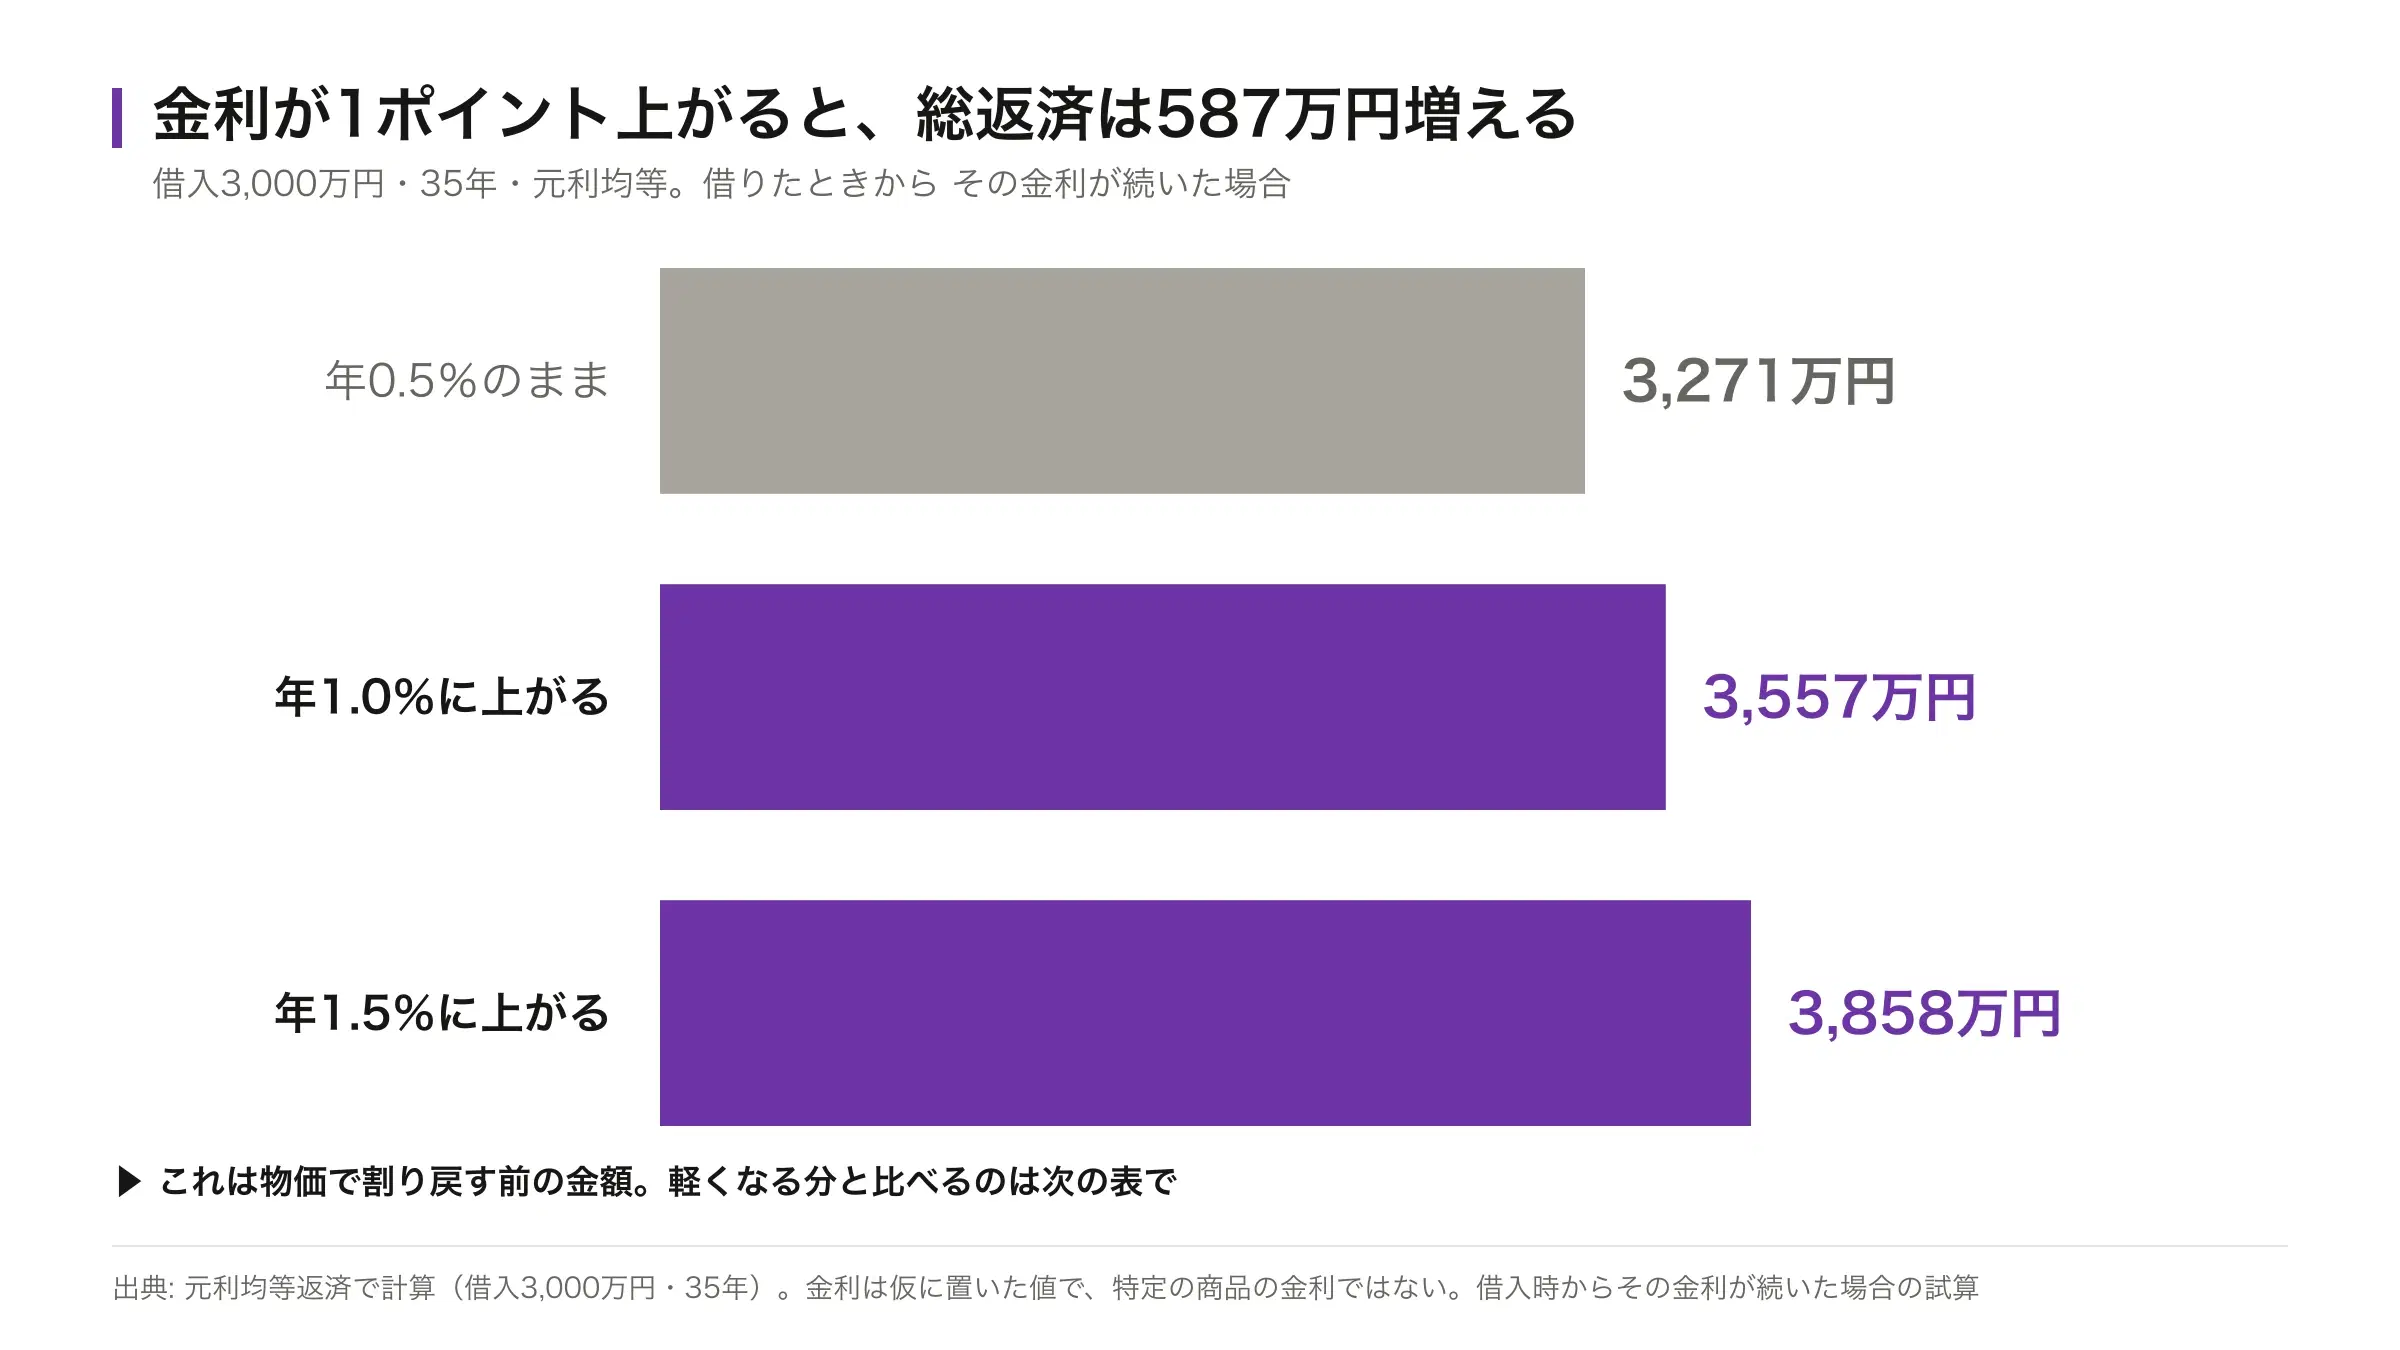
年0.5%
- 毎月の返済
- 77,876円
- 総返済額
- 3,271万円
- 年0.5%との差
- ─
年1.0%
- 毎月の返済
- 84,686円
- 総返済額
- 3,557万円
- 年0.5%との差
- +286万円
年1.5%
- 毎月の返済
- 91,855円
- 総返済額
- 3,858万円
- 年0.5%との差
- +587万円
ここが、この記事でいちばんお伝えしたいところです。ただし、上の図と表はどちらも物価で割り戻す前の金額です。軽くなる分と増える分は、元本と期間だけでなく、物価で割り戻したかどうかまでそろえないと比べられません。両方を借入3,000万円・35年にそろえると、次のようになります。
インフレで軽くなる分 総返済3,271万円を割り戻すと約2,357万円
- 物価で割り戻す前
- ─
- 物価で割り戻したあと
- 約910万円
金利上昇で増える分 年0.5%→年1.5%が35年続いた場合
- 物価で割り戻す前
- 587万円
- 物価で割り戻したあと
- 約423万円
表の見方に1つ注意があります。587万円は、物価で割り戻す前の金額です。軽くなる分の910万円は割り戻したあとの金額なので、そのままでは比べられません。増える分も同じように割り戻すと、約423万円になります。
そろえて比べると、この条件では軽くなる分のほうが大きいままです。増える分が910万円に並ぶのは、金利が年2.5%を少し超えたあたりからでした。
ただし、この大小は置き方しだいで入れ替わります。期間をそろえずに比べると結論が変わるので、「どちらが大きいか」を一般論として受け取らないでください。自分の借入額・期間・金利で計算してください。
はっきりしているのは、固定金利ならこの増える分がゼロだということです。変動金利の人は、軽くなる分を金利の上昇が打ち消す可能性を見ておく必要があります。
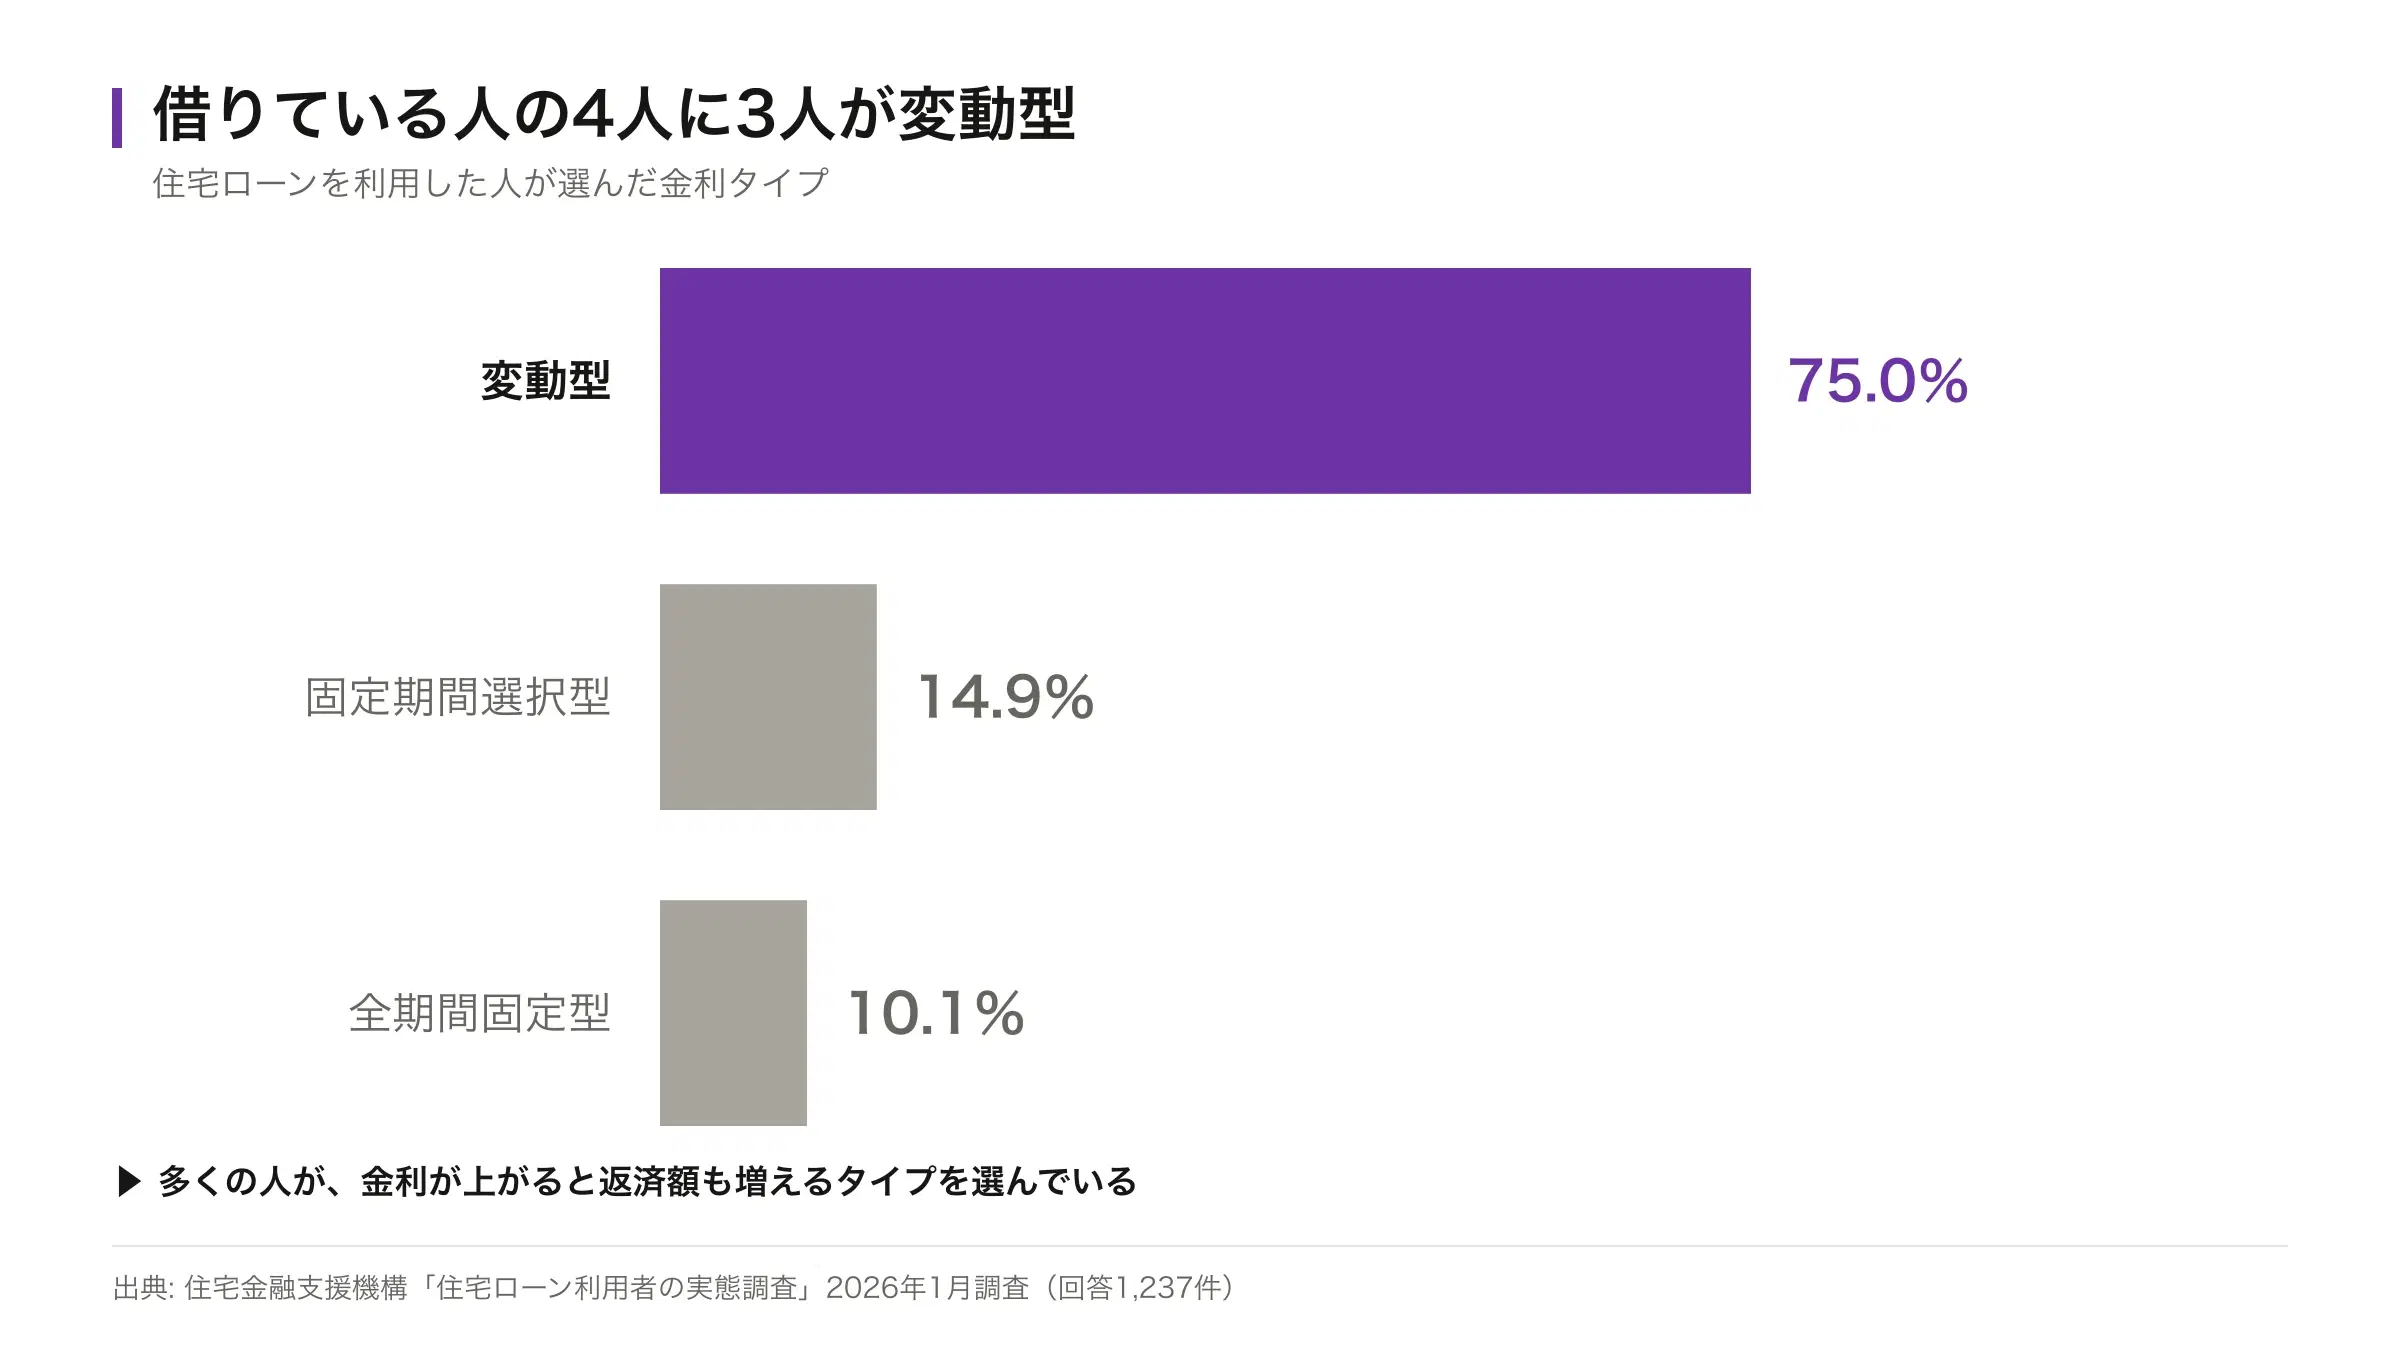
住宅金融支援機構の調査では、借りている人の4人に3人が変動型でした。同じ調査で、今後1年の金利について「現状よりも上昇する」と答えた人が73.7%。一方で、金利が上がったときに返済額がどれくらい増えるかを「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人の合計が52.0%です。
今後1年で金利が「現状よりも上昇する」
- 割合
- 73.7%
金利リスクの理解に不安がある・理解していない
- 割合
- 52.0%
上がると思っている人は多いのに、上がったときにいくら増えるかは分かっていない。この記事で確かめていただきたいのは、まさにそこです。
固定金利なら、この心配はありません
38歳の会社員Aさんは、全期間固定型で借りました。途中で金利が変わりません。返す金額が決まっているので、物価が上がった分だけ負担が軽くなります。この記事の前半で説明したとおりの結果になります。
ただし、固定金利は借りる時点の金利が変動より高く設定されています。最初から高い金利を払うかわりに、上がらない安心を買う形です。どちらが得かは、これから金利がどう動くか次第なので、断定はできません。
編集部借りたお金を何に換えたかで、借金の結果が変わる
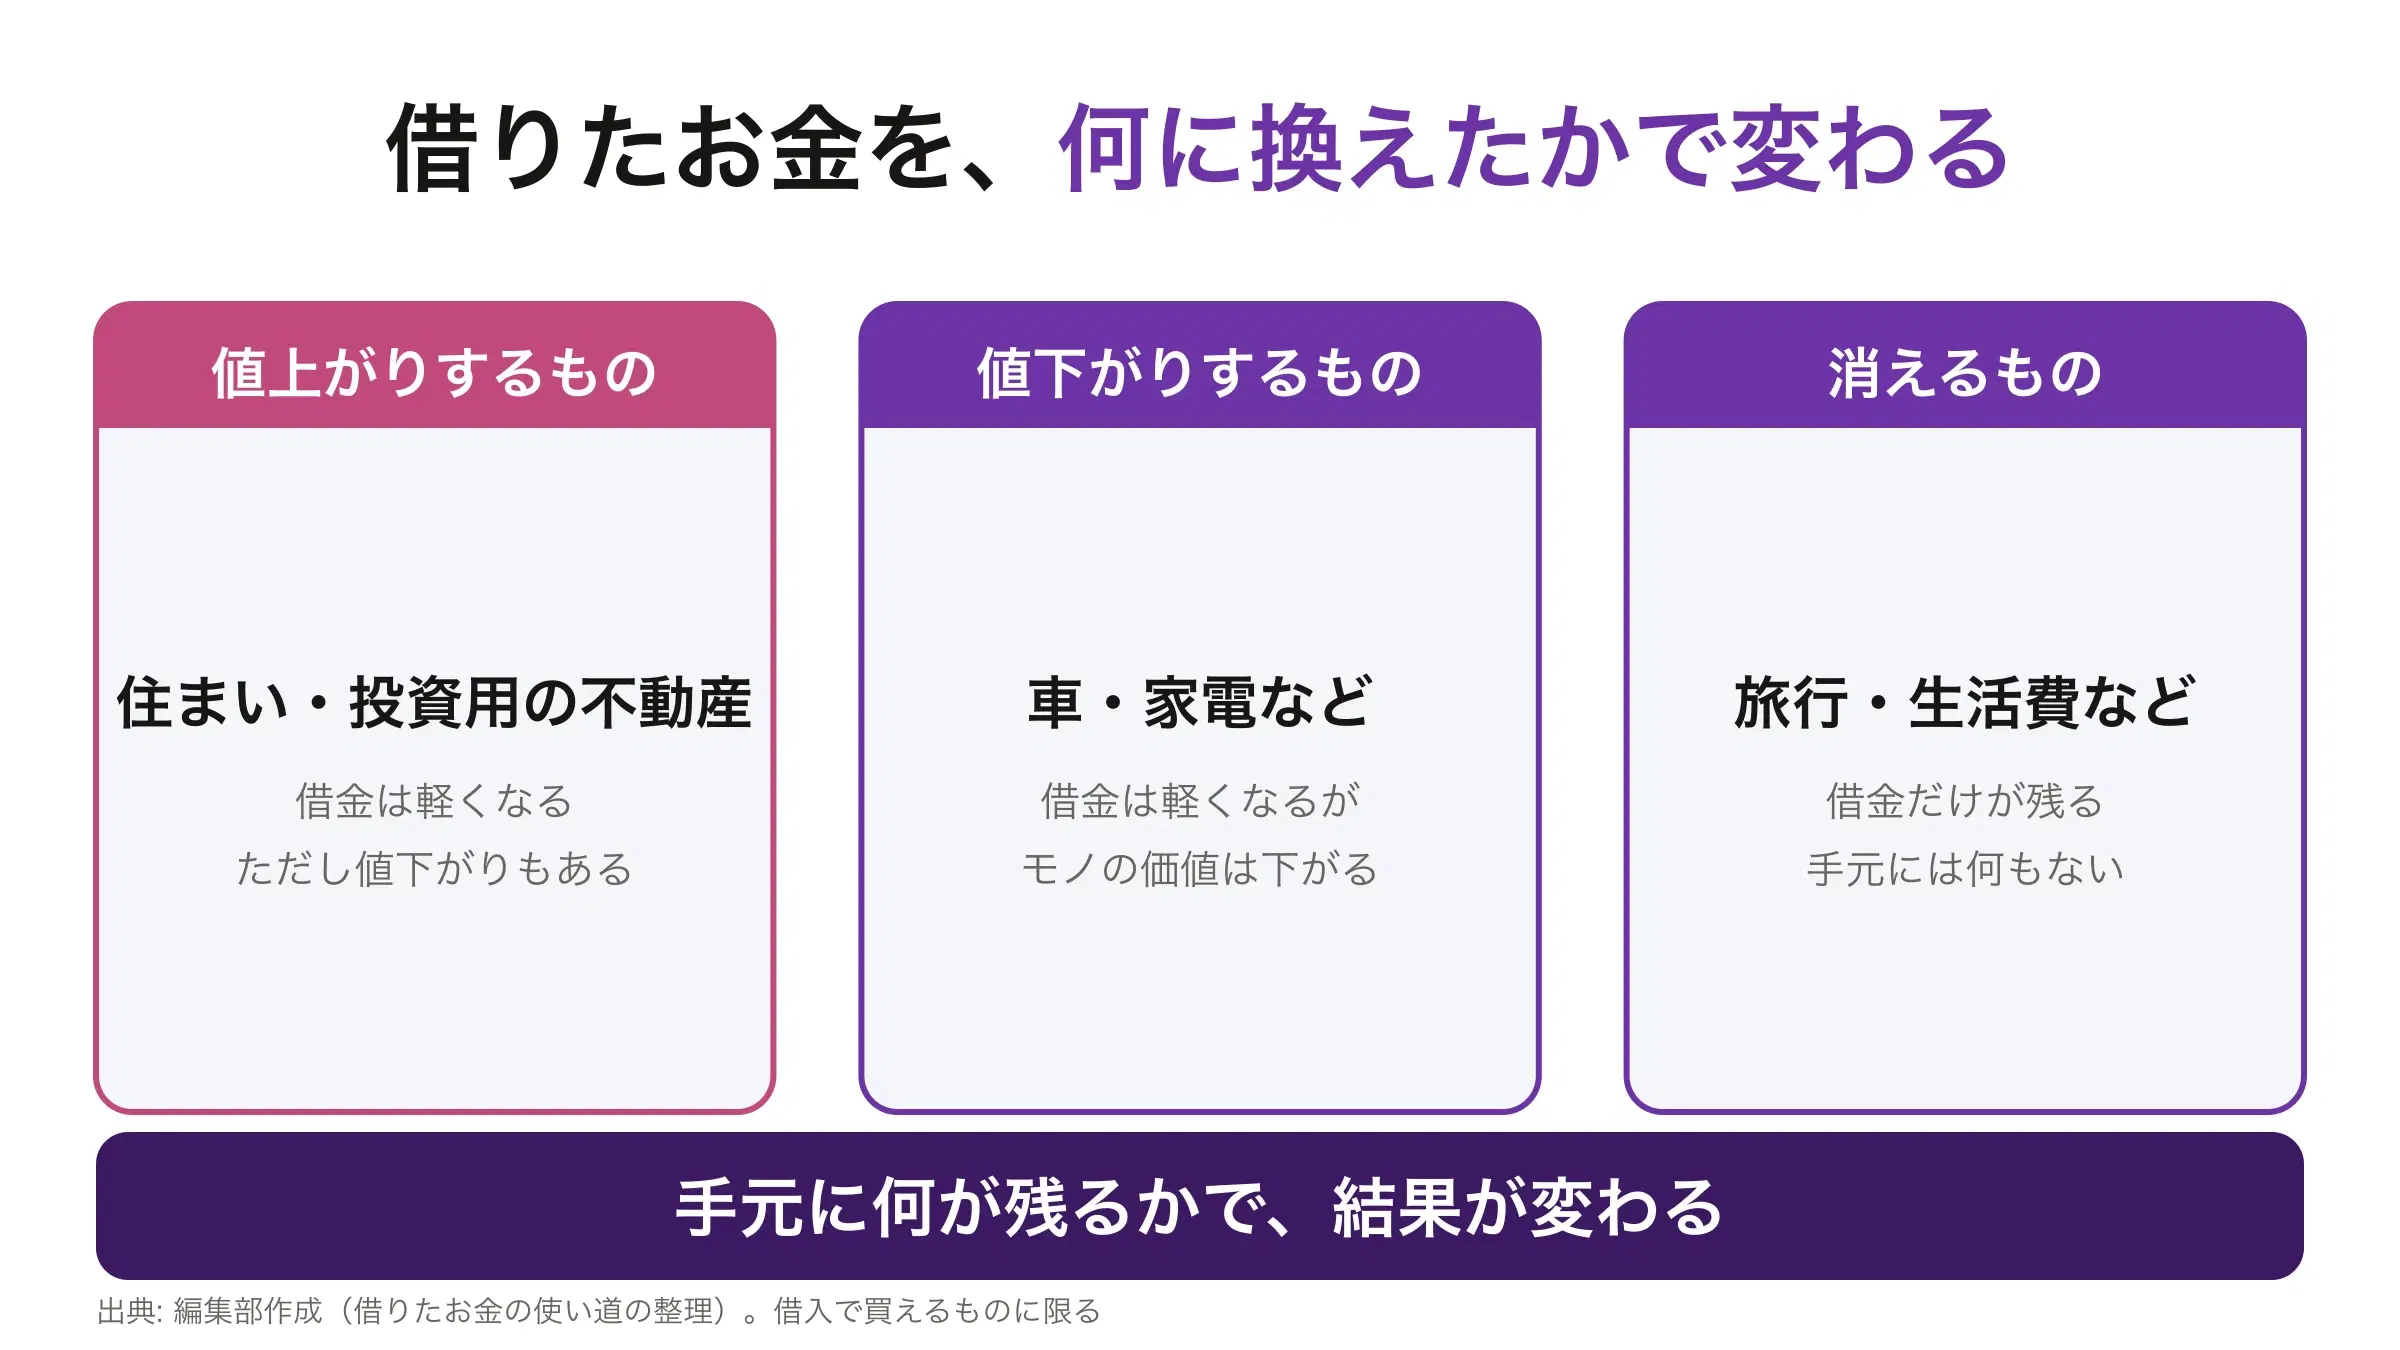
もう1つの分かれ目が、借りたお金を何に換えたかです。
物価と一緒に値上がりするものに換えていれば、借金は軽くなり、持っているものの値段も上がります。ただし値段は下がることもありますし、上がった場合も売るときに税金がかかります。必ず両方が得になるわけではありません。
住まい(自宅)
- 借金
- 軽くなる
- 手元に残るもの
- 値段は上がることも下がることもある
- 売るときの税金
- 居住用財産の特別控除があり、かからないことが多い
投資用の不動産
- 借金
- 軽くなる
- 手元に残るもの
- 同じく上がることも下がることもある
- 売るときの税金
- 控除はなく、減価償却した分だけ課税される利益が増える
車・家電など
- 借金
- 軽くなる
- 手元に残るもの
- 値段は下がっていく
- 売るときの税金
- 生活に使う動産は原則かからない
旅行・生活費など
- 借金
- 軽くなる
- 手元に残るもの
- 何も残らない
- 売るときの税金
- ─
値上がりしても、売るときに税金を引かれる
借金が軽くなった分に税金はかかりません。ところが、持っているものが値上がりした分には、売るときに譲渡所得として税金がかかります。物価と同じだけ上がっただけでも、税の計算では利益として扱われます。
買った値段
- 金額
- 2,000万円
売れた値段(物価と同じ20%上昇)
- 金額
- 2,400万円
譲渡所得
- 金額
- 400万円
税金(長期譲渡所得・税率20.3%)
- 金額
- 約81万円
手取り
- 金額
- 約2,319万円
物価で割り戻すと
- 金額
- 約1,932万円
買ったときの2,000万円を下回ります。物価と同じだけ値上がりしても、税金を引いて物価で割り戻すと、実質では目減りします。しかも上の計算には減価償却を入れていません。実際は償却した分だけ取得費が下がるので、課税される利益はこれより大きくなります。
自宅なら結果が変わります。居住用の家を売ったときは3,000万円の特別控除(2026年度時点)があるので、この例では税金がかかりません。手取り2,400万円を物価で割り戻すと2,000万円で、買ったときと同じです。同じ「不動産」でも、税の観点では自宅と投資用は別物です。
逆に、使えばなくなるものに充てた場合は、借金だけが残ります。「インフレなら借りたほうが得」を、この区別なしに受け取ると危険です。
編集部借金が軽くなった分は、誰が負担しているのか
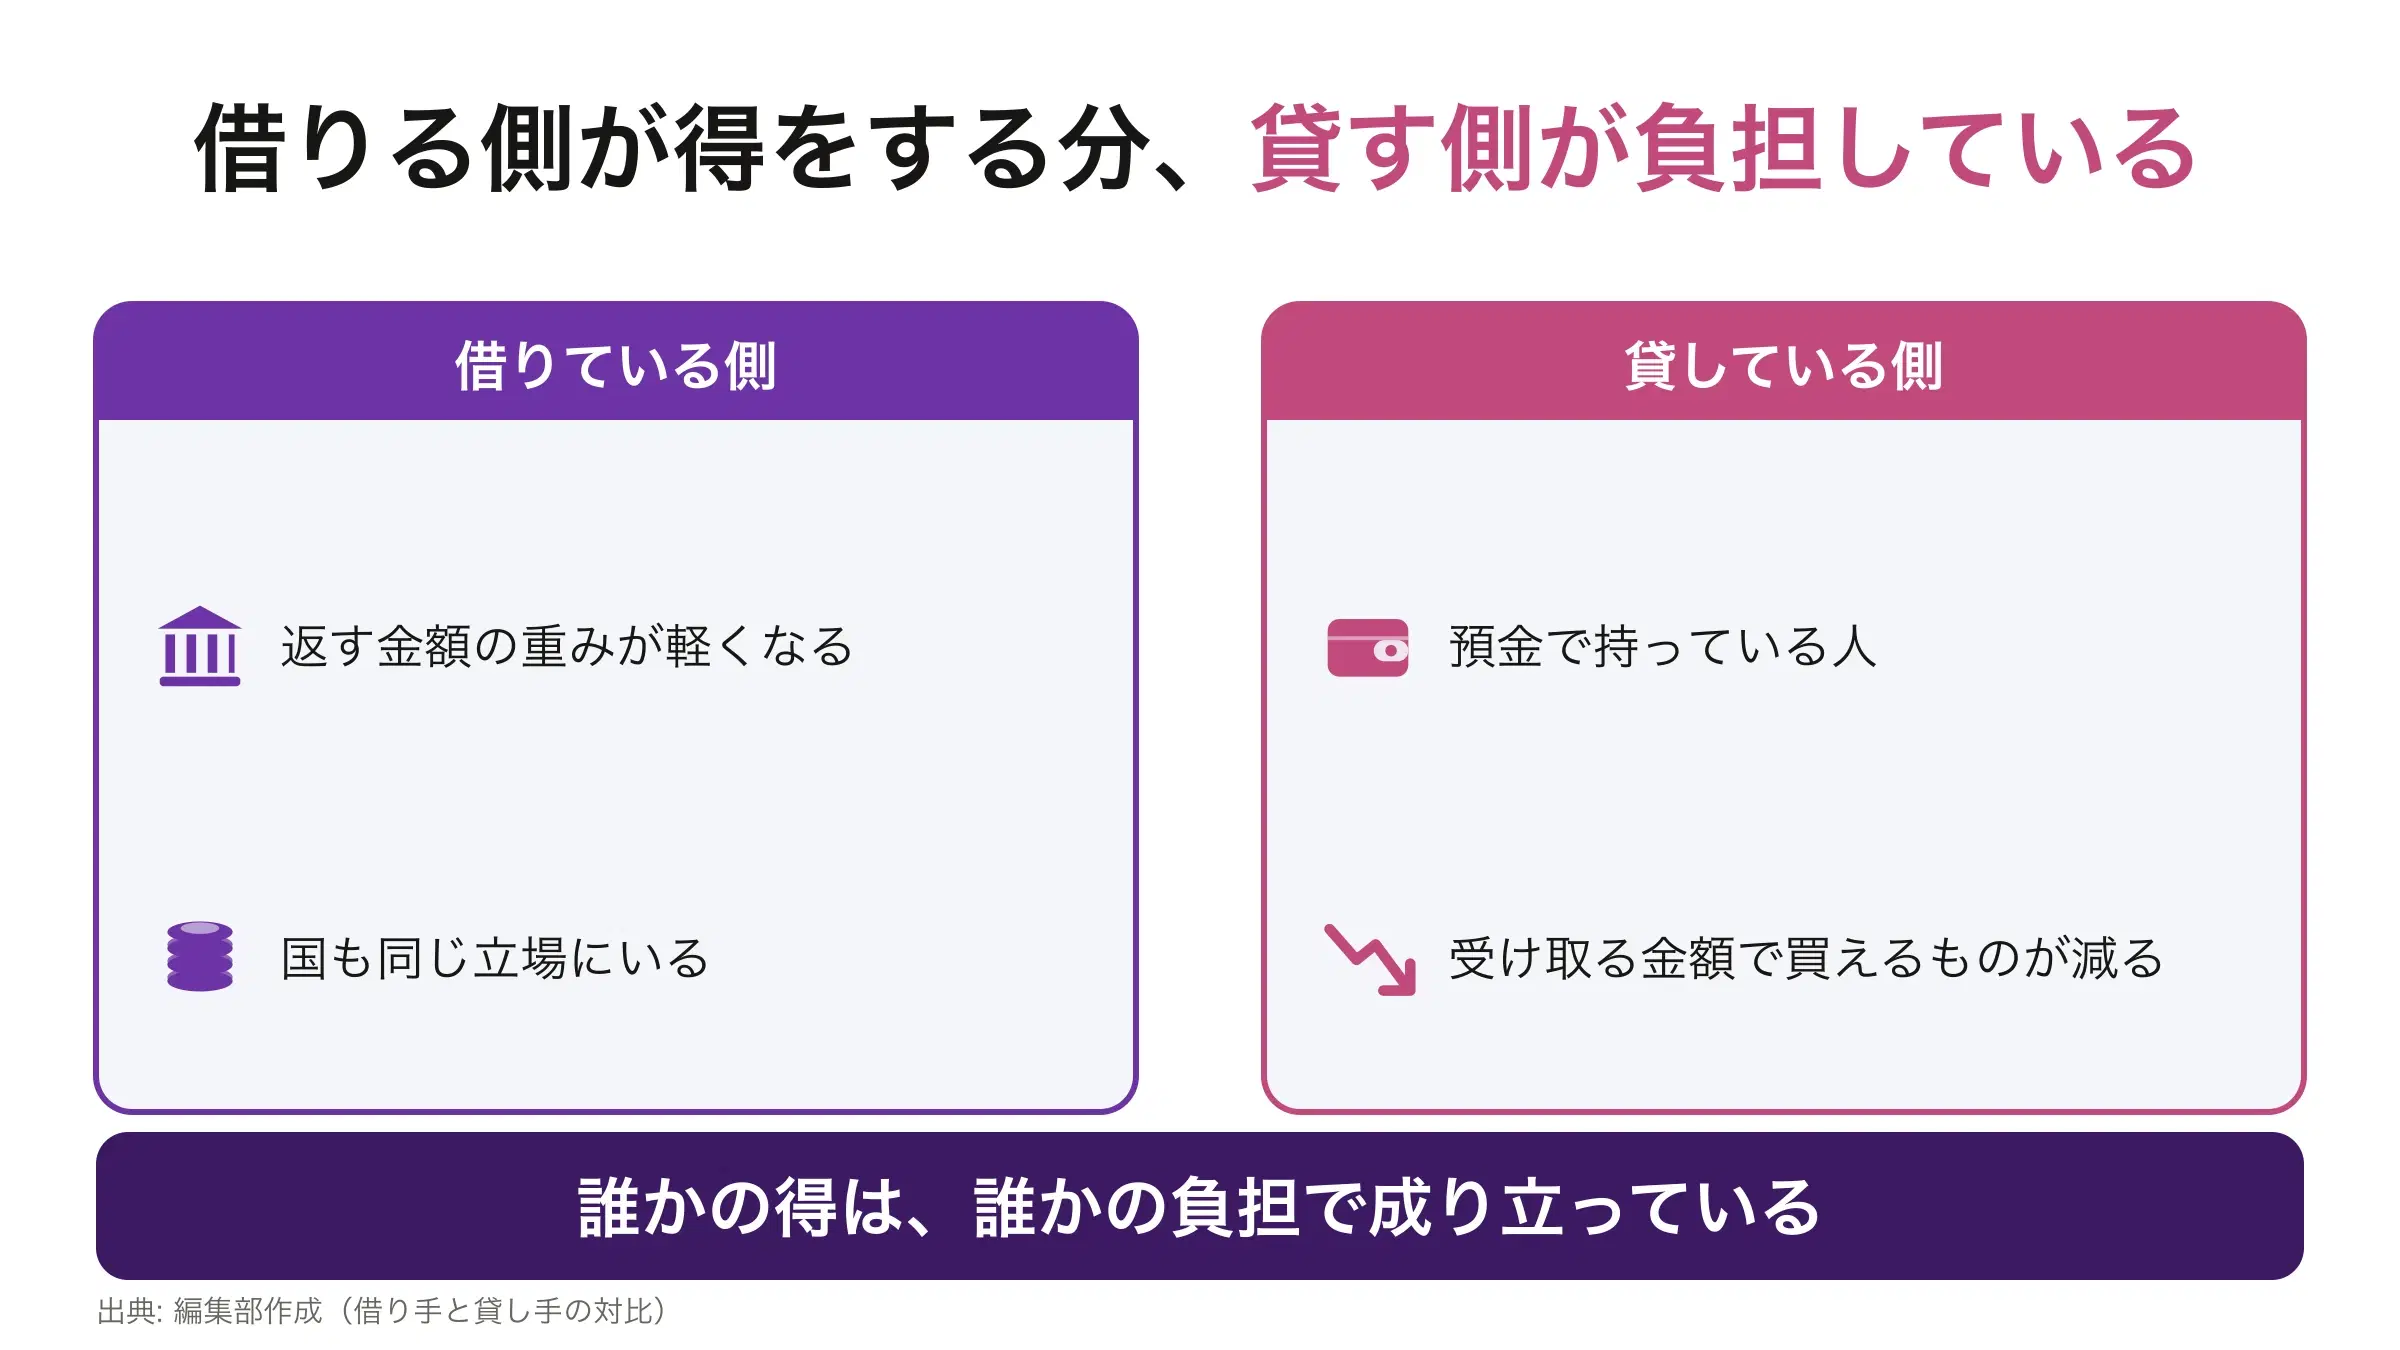
借りている側が得をするということは、貸している側が同じだけ損をしているということです。
お金を貸しているのは、預金をしている人です。銀行に預けたお金が企業や個人に貸し出されているので、借り手が軽くなった分は、預金の側が引き受けています。
お金を借りている人
- どうなるか
- 返す金額の重みが軽くなる
国(多額の借金がある)
- どうなるか
- 同じく、借金の重みが軽くなる
預金で持っている人
- どうなるか
- 同じ金額で買えるものが減る
年金など決まった額の収入
- どうなるか
- 受け取る額で買えるものが減る
いちばん多く借りているのは国です。財務省の公表では、2026年6月末の時点で国債と借入金が1,346兆円あります。一方で家計は、持っているお金の多くを現金・預金のまま置いています。物価が上がると、この2つは逆方向に動きます。
国の借金(国債+借入金+政府短期証券)
- 金額
- 1,346兆円
- 時点
- 2026年6月末
家計が持つ現金・預金
- 金額
- 1,126兆円
- 時点
- 2026年3月末
編集部インフレを理由に借りる前に、確かめること
インフレという一点だけで決めるものではありません。借入は、返せるかどうかで決めるものです。
決める前に確かめること
- 金利のタイプ。固定か変動かで、インフレのときの結果が逆になる
- 借りたお金を何に換えるか。消えるものに使えば借金だけが残る
- 毎月の返済が収入に占める割合。金利が上がっても払えるか
- 生活費の半年分が、預金として手元に残っているか
とくに見ていただきたいのが、毎月の返済が手取りに占める割合です。今の金利で払えていても、金利が上がったあとに払えるかどうかは別の話になります。
変動金利で借りている方は、金利が1ポイント上がったときの返済額を一度計算してみてください。その金額でも生活が回るなら問題ありませんが、厳しいようなら、固定への借り換えや繰り上げ返済を検討する材料になります。
編集部よくある質問
インフレになると借金は減りますか?
借りた金額は減りません。減るのは、その金額を返すのに必要な労力です。ただし変動金利の場合は、金利が上がって返済額そのものが増えることがあります。
インフレになったら借金したほうがいいですか?
インフレという一点だけで決めるものではありません。返済できるかどうかが先です。固定金利で、値上がりするものに換えるのであれば損をしにくくなりますが、変動金利や、使えばなくなるものへの支出では、そうなりません。
インフレになると借金が目減りするのはなぜですか?
返す金額が変わらないまま、物価と給料が上がるからです。同じ金額を返すのに必要な労力が、前より小さくなります。
インフレで借金は帳消しになりますか?
なりません。日銀の目標である年2%が35年続いたとしても、実質的な重みが半分になるところまでです。記事中の表にまとめています。
変動金利で借りている場合はどうなりますか?
物価を抑えるために金利が引き上げられると、返済額そのものが増えます。インフレで軽くなる分を、金利の上昇が上回ることがあります。
自動車ローンでも同じことが言えますか?
借金の重みが軽くなる点は同じです。ただし車の値段は年々下がっていくので、手元に残るものの価値と合わせて考える必要があります。
カードローンやリボ払いはどうですか?
金利の負担が大きく、インフレで軽くなる分を上回りやすくなります。インフレを理由に返済を先延ばしする判断は、おすすめできません。
まとめ
この記事で分かったこと
- 「インフレなら借金は得」は半分だけ本当。目減りする借金と、目減りしない借金がある
- 分かれ目は2つ。金利が固定か変動か、借りたお金を何に換えたか
- この2つの前に、給料が物価に追いついていることが前提になる。追いつかなければ軽くならない
- 帳消しにはならない。目標どおりのペースでも、35年で半分まで
- 軽くなる分と増える分は、元本・期間だけでなく、物価で割り戻したかどうかまでそろえないと比べられない
- 値上がりした分には売るときに税金がかかる。自宅と投資用では扱いが別
- 借り手が得をした分は、預金をしている側が引き受けている
まずは、今の借入が固定か変動かを確かめてください。そこが分からないうちは、得なのか損なのかを判断できません。
借りている人が、まず確かめること
- 返済予定表か契約書を開く
- 金利のタイプ(固定・変動)を確かめる
- 変動なら、金利が1ポイント上がったときの返済額を試算する
編集部あわせて読みたい
日本のインフレは今後どうなる?日銀の見通しは2028年度まで2%以上、ただし3か月で変わった

日本銀行は2026年度+2.5%、2027年度+2.4%、2028年度+2.0%と見ています。民間エコノミスト37名の平均も+2.23%とほぼ同じ水準ですが、食料品の消費税減税を計算に入れるかどうかで2027年度の予想は1%以上変わります。同じ日銀でさえ3か月前とは違う数字を出しました。公表されている一次資料だけを使って、日本の物価が今後どうなる見通しなのかを整理します。
インフレ税とは?わかりやすく解説|「税金ではない」のに100万円が10年で18万円目減りする仕組み

インフレ税は法律上の税目ではなく、納付書も届きません。ただし検索上位7本を読むと、この言葉は3つの違う意味で使われていました。①国の借金が軽くなる ②預金の価値が減る ③払う税金そのものが増える。財務省・日本銀行・国税庁の公表値だけを使って切り分け、自分がいくら取られている計算になるのかを金額で出します。
不動産投資でよくある6つの失敗|買う前と買ったあとにできること

不動産投資の失敗としてよく挙げられるのは、空室・修繕費・相場より高く買うこと・節税・サブリース・自己資金なしの6つです。東京の25㎡の部屋を例に、それぞれ金額に何が起きるかを計算しました。よく見る「4割が失敗」という数字の出どころも最後にまとめています。